
Comment convertir ses cryptos en euros : toutes les méthodes de cashout expliquées
Comment convertir vos cryptos en argent sur votre compte : plateformes comparées, frais réels, fiscalité et stratégies de cashout selon le montant.

Vous avez investi dans la crypto, vos actifs ont pris de la valeur, et maintenant vous voulez récupérer votre argent en euros sur votre compte bancaire. Simple en théorie, le cashout crypto réserve quelques pièges que les débutants découvrent souvent trop tard : frais cachés, délais de virement, obligations fiscales. En 2026, le cadre réglementaire européen MiCA modifie aussi les règles du jeu sur certaines plateformes. Ce guide détaille chaque méthode pour convertir vos cryptomonnaies en argent réel, avec les étapes concrètes, les coûts réels et les obligations légales en France.
Les plateformes d’échange centralisées : la méthode standard
Les CEX (Centralized Exchanges) comme Coinbase, Kraken ou Bitvavo restent le moyen le plus direct pour convertir des cryptos en euros. Le processus suit toujours les mêmes étapes :
- Transférer vos cryptos depuis votre portefeuille vers la plateforme (si elles n’y sont pas déjà).
- Vendre vos cryptos contre des euros via un ordre de marché (instantané) ou un ordre limité (au prix que vous choisissez).
- Retirer les euros vers votre compte bancaire par virement SEPA.
Le virement SEPA prend généralement 1 à 3 jours ouvrables. Certaines plateformes proposent le SEPA instantané (Bitvavo, Kraken Pro) qui crédite votre compte en quelques minutes, moyennant des frais légèrement supérieurs.
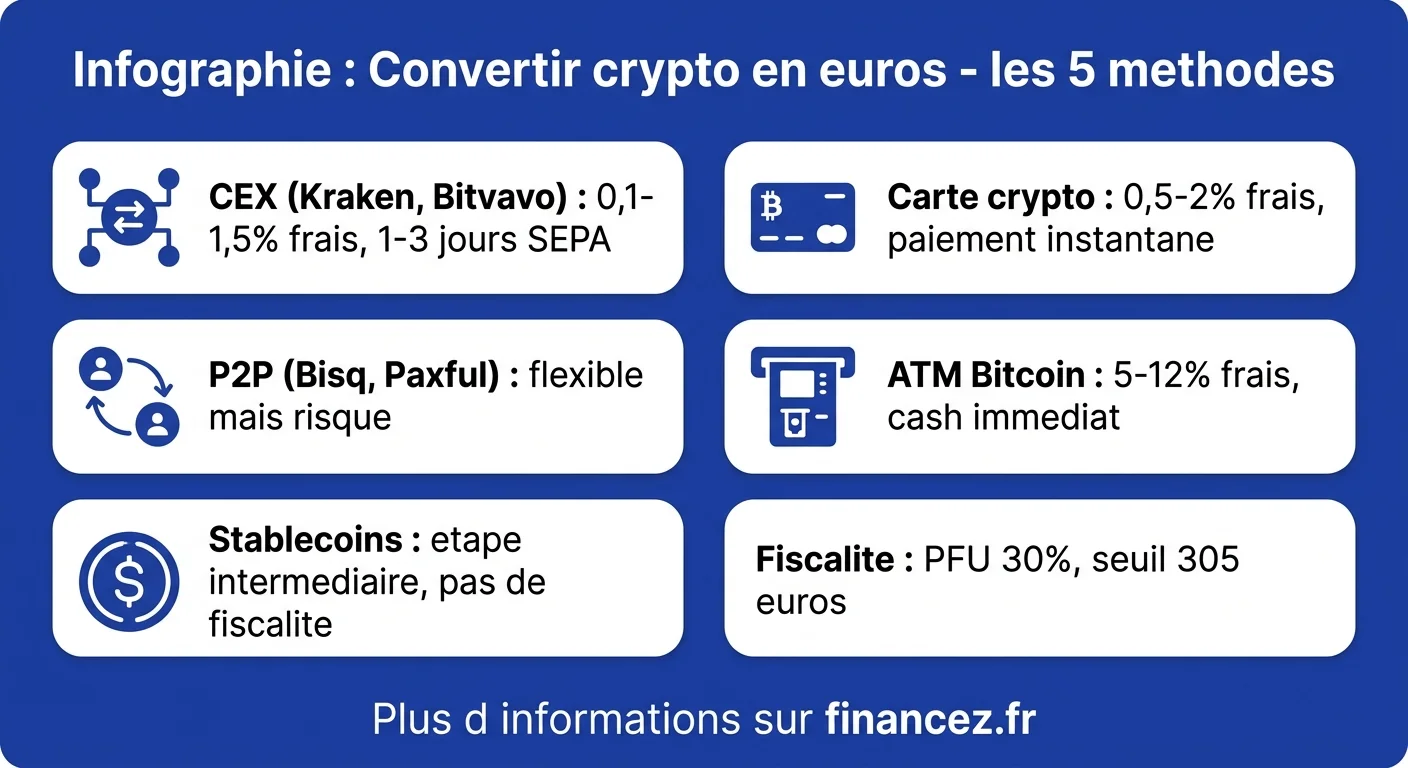
Les frais se décomposent en trois couches : les frais de trading (0,1 à 1,5 % selon la plateforme et le volume), les frais de retrait (0 à 5 € par virement SEPA selon la plateforme) et le spread (différence entre prix d’achat et de vente, souvent invisible mais bien réel). Pour comprendre les bases de cet écosystème, consultez notre guide complet de la cryptomonnaie.
Comparatif des frais par plateforme en 2026
| Plateforme | Frais de trading | Frais retrait SEPA | Délai | SEPA instantané |
|---|---|---|---|---|
| Kraken | 0,16 à 0,26 % | Gratuit | 1-3 jours | Oui (1 €) |
| Bitvavo | 0,15 à 0,25 % | Gratuit | 1-2 jours | Oui (gratuit) |
| Coinbase | 0,6 à 1,2 % | 0,15 € | 2-3 jours | Non |
| Binance* | 0,1 % | 1 € | 1-3 jours | Oui (payant) |
| Coinhouse | 1,49 % | Gratuit | 1-2 jours | Non |
*Binance : retraits uniquement à compter de juillet 2026, en attente d’agrément MiCA. Vérifiez la situation au moment de votre retrait.
Calculez vos frais de cashout
Les cartes bancaires crypto : dépenser sans convertir
Une alternative au retrait classique consiste à dépenser directement ses cryptos via une carte bancaire dédiée. Ces cartes (Crypto.com, Binance Card, Wirex, Gnosis Pay) convertissent automatiquement vos cryptos en euros au moment du paiement.
Les avantages sont réels : pas de virement à attendre, pas de frais de retrait bancaire, et parfois du cashback en crypto sur vos achats (1 à 3 % selon la carte et le programme). En revanche, les frais de conversion s’appliquent à chaque transaction (généralement 0,5 à 2 %). Et chaque paiement constitue un événement fiscal : vous réalisez une plus-value ou une moins-value à chaque achat, ce qui complique la déclaration.
Cette méthode convient pour les dépenses courantes si vous souhaitez vivre partiellement en crypto. Pour des montants importants (achat immobilier, transfert d’épargne), le retrait via plateforme reste plus économique et plus simple à déclarer.
Le P2P (peer-to-peer) : vendre directement entre particuliers
Les plateformes P2P (Bisq, Paxful, LocalBitcoins) permettent de vendre vos cryptos directement à un autre utilisateur. L’acheteur vous paie par virement bancaire, PayPal ou même en espèces, et la plateforme joue le rôle d’escrow (tiers de confiance) pendant la transaction.
Le P2P offre plus de flexibilité sur les moyens de paiement et permet parfois de vendre au-dessus du prix du marché (prime de 2 à 5 % courante). Mais les risques sont plus élevés : arnaques au virement annulé, délais de paiement, litiges. Réservez cette méthode aux utilisateurs expérimentés et vérifiez toujours la réputation de l’acheteur.
Les distributeurs automatiques de Bitcoin (ATM)
La France compte environ 80 distributeurs automatiques de Bitcoin en 2026, principalement dans les grandes villes (Paris, Lyon, Marseille, Bordeaux). Ces machines permettent de vendre du Bitcoin contre des espèces ou de recevoir un virement.
Le processus est rapide : scanner le QR code de votre portefeuille, envoyer les cryptos, récupérer les euros en espèces. Mais les frais sont les plus élevés de toutes les méthodes : 5 à 12 % selon l’opérateur et le montant. De plus, les retraits au-dessus de 150 € nécessitent une vérification d’identité (règlementation anti-blanchiment).
Les ATM crypto sont utiles en situation d’urgence ou pour de petits montants quand vous avez besoin de cash immédiatement. Pour les montants significatifs, les frais sont rédhibitoires.
Conseil pratique : avant de vendre une grosse position, vérifiez la liquidité disponible sur la plateforme pour la paire que vous tradez. Vendre 50 000 € de crypto sur un marché peu liquide peut créer un slippage important et vous faire perdre plusieurs pourcents sur le prix d’exécution.
La fiscalité du cashout crypto en France
C’est le sujet que beaucoup préfèrent ignorer, à tort. En France, toute conversion de crypto vers une monnaie fiat (euro, dollar) est un événement fiscal qui déclenche le calcul d’une plus-value ou d’une moins-value.
Le régime fiscal applicable dépend de votre profil :
- Investisseur occasionnel (la grande majorité) : les plus-values sont soumises au prélèvement forfaitaire unique (PFU) de 30 % (12,8 % d’impôt + 17,2 % de prélèvements sociaux). Option possible pour le barème progressif si plus avantageux.
- Trader professionnel (activité habituelle, répétitive, avec des moyens importants) : les gains sont imposables au régime des BNC (bénéfices non commerciaux) avec un taux marginal pouvant dépasser 50 %.
Le seuil de cession exonérée est de 305 euros par an en 2026. En dessous, aucune déclaration de plus-value n’est nécessaire (mais vous devez tout de même déclarer vos comptes crypto détenus à l’étranger sur le formulaire 3916-bis).
Le calcul de la plus-value utilise la formule officielle : prix de cession - (prix total d’acquisition x prix de cession / valeur globale du portefeuille). C’est un calcul global qui prend en compte l’ensemble de votre portefeuille, pas seulement la crypto vendue. Des outils comme Waltio, CryptoTax ou Divly automatisent ce calcul à partir de l’historique de vos transactions.
Les pièges à éviter lors du retrait
- Ne pas vérifier la correspondance des noms : le compte bancaire de destination doit être au même nom que le compte de la plateforme crypto. Un virement vers le compte d’un tiers sera systématiquement rejeté.
- Oublier la déclaration des comptes étrangers : si vous utilisez Binance, Kraken ou Coinbase, vous détenez un compte à l’étranger. L’amende pour non-déclaration est de 750 € par compte et par année.
- Vendre au mauvais moment : le marché crypto est volatil. Vendre dans la panique après une chute de 20 % cristallise vos pertes. Si vous souhaitez sécuriser vos gains progressivement, étalez vos ventes sur plusieurs semaines.
- Négliger les limites de retrait : la plupart des plateformes imposent des plafonds de retrait quotidiens (5 000 à 100 000 € selon le niveau de vérification KYC). Pour des montants importants, prévoyez plusieurs jours.
- Utiliser un réseau blockchain coûteux : transférer des cryptos vers la plateforme via Ethereum Layer 1 peut coûter 10 à 50 € en gas fees. Préférez les réseaux Layer 2 (Arbitrum, Optimism) ou des blockchains moins coûteuses (Solana, Polygon).
Stratégies de cashout pour différents montants
Moins de 1 000 €
Pour les petits montants, la simplicité prime. Vendez directement sur votre plateforme habituelle, retirez par virement SEPA. Les frais représentent 2 à 15 € au maximum, ce n’est pas le moment d’optimiser. Si votre plus-value totale annuelle reste sous 305 €, vous êtes exonéré d’impôt.
1 000 à 10 000 €
Choisissez une plateforme avec des frais compétitifs (Kraken, Bitvavo). Utilisez les ordres limites plutôt que les ordres de marché pour éviter le slippage. Commencez à documenter vos transactions pour la déclaration fiscale. Si vous hésitez entre garder ou vendre, notre analyse sur quelles cryptos investir peut vous aider à prendre du recul.
Plus de 10 000 €
À ce niveau, l’optimisation des frais et la gestion fiscale deviennent cruciales. Étalez vos ventes sur plusieurs jours ou semaines pour réduire l’impact du slippage. Utilisez un outil de calcul fiscal automatisé (Waltio, CryptoTax). Envisagez de consulter un avocat fiscaliste spécialisé en crypto, ses honoraires (200-500 €) sont souvent rentabilisés par les économies d’impôt.
Pour les montants très importants (50 000 €+), certaines plateformes proposent un service OTC (Over-The-Counter) qui exécute la vente à un prix négocié sans impact sur le carnet d’ordres. Kraken OTC et Coinbase Prime offrent ce service.
Le cas particulier des stablecoins
Les stablecoins (USDC, USDT, DAI) sont des cryptos adossées au dollar dont le prix est stable. Convertir vos cryptos volatiles en stablecoins est une étape intermédiaire populaire : vous sécurisez vos gains sans déclencher de virement bancaire.
Attention cependant : en droit fiscal français, l’échange d’une crypto vers un stablecoin (crypto-to-crypto) n’est pas un événement fiscal. Seule la conversion vers une monnaie fiat (euro, dollar) déclenche le calcul de plus-value. Mais si vous utilisez un stablecoin pour payer via une carte crypto, ce paiement constitue une cession taxable.
Les stablecoins sont utiles pour temporiser : vous avez décidé de vendre mais vous ne voulez pas retirer immédiatement (attente d’un meilleur moment fiscal, reports entre années). Vous pouvez même les placer sur des protocoles de lending pour générer un rendement de 3 à 8 % annualisé pendant que vous décidez de votre stratégie de retrait.
Règle d’or du cashout : ne convertissez jamais 100 % de vos cryptos en une seule fois. Le marché peut encore monter, et la conversion intégrale vous prive de tout upside futur. La stratégie la plus prudente consiste à retirer par tranches progressives, par exemple 10 à 20 % à chaque palier de gain significatif.
Sécurité et précautions lors du retrait
Le moment du retrait est le plus vulnérable de votre parcours crypto. Vos fonds passent du monde décentralisé (où vous contrôlez vos clés) au monde centralisé (plateforme, puis banque). Chaque étape est un point de risque.
Sur la plateforme : activez le 2FA (authentification à deux facteurs) par application (Google Authenticator, Authy) et non par SMS (vulnérable au SIM swapping). Whitelistez l’adresse de retrait de votre compte bancaire pour empêcher tout retrait vers un compte non autorisé. Vérifiez que l’IBAN de destination est correct avant chaque virement, une erreur d’un seul chiffre envoie l’argent dans le vide.
Avec votre banque : prévenez votre conseiller avant un retrait important (5 000 €+). Certaines banques françaises bloquent encore les virements en provenance de plateformes crypto ou déclenchent une alerte Tracfin. Un appel préventif évite le gel temporaire de votre compte. Si vous découvrez l’univers des fondamentaux du Bitcoin, ces précautions sont particulièrement importantes pour un premier retrait.
Les alternatives au cashout classique
Convertir en euros n’est pas la seule façon de profiter de ses gains crypto. Plusieurs alternatives permettent de valoriser vos actifs sans vendre :
- Le lending : prêtez vos cryptos sur des protocoles DeFi (Aave, Compound) ou des plateformes centralisées pour générer des intérêts (2 à 8 % annualisés sur les stablecoins, variable sur les cryptos volatiles).
- Le staking : verrouillez vos cryptos proof-of-stake (Ethereum, Solana, Cardano) pour participer à la validation du réseau et recevoir des récompenses (3 à 6 % par an selon la blockchain).
- L’emprunt garanti : utilisez vos cryptos comme collatéral pour emprunter des euros ou des stablecoins sans vendre. Vous conservez l’exposition au marché tout en accédant à des liquidités. Attention : en cas de chute du cours, votre position peut être liquidée.
- Le paiement direct : de plus en plus de commerçants acceptent les cryptos via des processeurs de paiement (BitPay, BTCPay). Pas de conversion nécessaire, mais l’offre reste limitée en France.
Ces alternatives sont particulièrement intéressantes dans une optique de gestion de portefeuille crypto à long terme, quand vous croyez encore au potentiel de hausse de vos actifs.
Questions fréquentes
Comment retirer de la crypto vers un compte bancaire en France ?
Vendez vos cryptos sur une plateforme d’échange (Kraken, Bitvavo, Coinbase), puis demandez un retrait par virement SEPA vers votre compte bancaire. Le virement prend 1 à 3 jours ouvrables. Assurez-vous que le compte bancaire est au même nom que le compte crypto.
Quels sont les frais pour convertir des cryptos en euros ?
Les frais varient selon la plateforme : de 0,1 % (Binance) à 1,49 % (Coinhouse) pour le trading, plus 0 à 1 € de frais de retrait SEPA. Sur un retrait de 5 000 €, comptez entre 5 et 75 € de frais selon la plateforme choisie.
Faut-il déclarer ses gains crypto aux impôts ?
Oui, obligatoirement. Toute conversion de crypto en monnaie fiat déclenche le calcul d’une plus-value imposable au PFU de 30 %. Vous devez aussi déclarer vos comptes crypto détenus sur des plateformes étrangères (formulaire 3916-bis). Le seuil d’exonération est de 305 € de cessions annuelles.
Peut-on convertir des cryptos en euros sans plateforme d’échange ?
Oui, via les distributeurs automatiques Bitcoin (frais de 5-12 %), les plateformes P2P (Bisq, Paxful) ou les cartes bancaires crypto (Crypto.com, Binance Card). Chaque méthode a ses avantages et inconvénients en termes de frais, de rapidité et de sécurité.
Quelle est la meilleure plateforme pour retirer ses cryptos en 2026 ?
Kraken et Bitvavo offrent le meilleur rapport frais/fiabilité pour les retraits en euros en 2026. Kraken propose le SEPA instantané à 1 €, Bitvavo le propose gratuitement. Coinbase reste une valeur sûre mais avec des frais plus élevés.
Combien de temps faut-il pour recevoir ses euros après un retrait crypto ?
Par virement SEPA classique : 1 à 3 jours ouvrables. Par SEPA instantané (Kraken, Bitvavo) : quelques minutes. Par carte crypto : immédiat au moment du paiement. Par ATM Bitcoin : immédiat en espèces.