
Cryptomonnaie : ce qu'elle devait changer, ce qu'elle change vraiment
Paiement, transferts, épargne : le but de la cryptomonnaie confronté à ses usages mesurés en 2026, chiffres et cas concrets à l'appui.

En 2008, un document de neuf pages signé Satoshi Nakamoto annonçait une monnaie électronique circulant de personne à personne, sans banque au milieu. Dix-huit ans plus tard, presque personne ne règle sa baguette en bitcoin, et pourtant le secteur pèse des milliers de milliards. L'écart entre le but annoncé et l'usage constaté est la seule chose vraiment intéressante à regarder ici. Cet article confronte les deux, usage par usage, chiffres à l'appui, et dit aussi clairement où la crypto n'apporte rien.
Le but inscrit dans le livre blanc de 2008
Le texte fondateur ne parle ni de placement, ni de rendement, ni de liberté financière. Satoshi Nakamoto y décrit un problème technique précis : comment empêcher qu'une même unité numérique soit dépensée deux fois sans confier la tenue des comptes à un tiers. Jusque-là, toute monnaie électronique reposait sur un registre central, tenu par une banque ou un opérateur seul habilité à dire qui possédait quoi. Le livre blanc le remplace par une chaîne de blocs répliquée sur des milliers de machines. Le but d'origine est donc d'abord une suppression : celle du tiers de confiance.
Le calendrier compte autant que le texte. Le tout premier bloc de la chaîne Bitcoin, créé en janvier 2009, contient un titre de presse du jour consacré au sauvetage des banques britanniques. Inscrit une fois pour toutes dans le registre, ce détail dit contre quoi le système se définissait. Comprendre le fonctionnement de la technologie blockchain aide à saisir pourquoi cette architecture était la seule réponse possible. L'objectif initial n'était pas de s'enrichir, mais de rendre un paiement possible sans en demander l'autorisation.
Le but d'origine tient en une phrase : payer quelqu'un sans qu'un tiers puisse refuser, bloquer ou annuler l'opération. Tout le reste est venu après.
Du but affiché à l'usage mesuré, l'écart en un tableau
Dix-huit ans plus tard, les usages se sont classés d'eux-mêmes, et pas dans l'ordre prévu. Certains objectifs sont atteints chaque jour sans bruit, d'autres sont restés lettre morte, et un troisième groupe s'est imposé sans avoir jamais été visé. Le tableau ci-dessous résume où en est chaque promesse.
| Promesse d'origine | Où en est-on en 2026 | Verdict |
|---|---|---|
| Payer au quotidien sans banque | Marginal en Europe, réel dans quelques pays | Partiellement atteint |
| Transférer de l'argent à l'étranger | Volumes en forte hausse via les stablecoins | Atteint |
| Se passer d'un tiers de confiance | Vrai sur la chaîne, faux sur les plateformes | Contourné |
| Protéger son épargne d'une monnaie faible | Usage massif hors zone euro | Atteint, hors du but initial |
| Servir de réserve de valeur | Usage dominant du bitcoin aujourd'hui | Jamais visé au départ |
| Remplacer les banques | Les banques en sont devenues clientes | Inversé |
Deux lignes méritent qu'on s'y arrête. La réserve de valeur ne figure nulle part dans le texte fondateur : c'est le marché qui l'a imposée. Et la suppression du tiers de confiance s'est largement reconstituée ailleurs, sur les plateformes où l'immense majorité des particuliers déposent leurs fonds sans détenir leurs clés.
Votre besoin justifie-t-il un détour par la crypto ?
Avant d'entrer dans le détail des usages, répondez à quatre questions. L'outil ne vend rien : dans plusieurs configurations, il vous répondra que la crypto n'apporte strictement rien à votre situation.
Envoyer de l'argent à l'étranger, le terrain où l'écart est massif
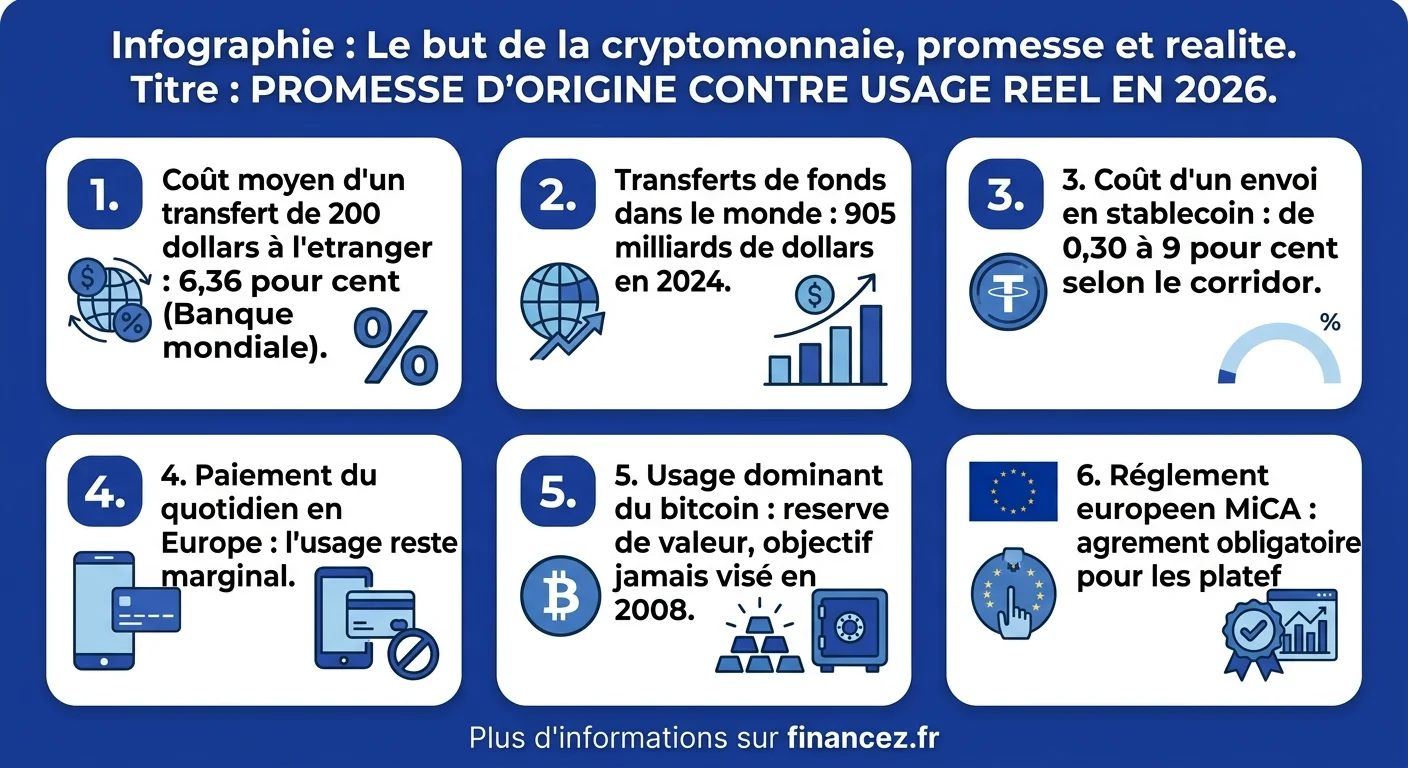
C'est le seul usage où le chiffrage est franchement net. Selon la Banque mondiale, envoyer 200 dollars vers un autre pays coûtait encore 6,36 % du montant à la fin 2025, loin de la cible de 3 % fixée par les Nations unies. Rapportés aux 905 milliards de dollars de transferts recensés en 2024, ces frais pèsent des dizaines de milliards sur des revenus modestes. Les stablecoins, jetons adossés au dollar ou à l'euro, court-circuitent la chaîne de banques correspondantes d'où vient l'essentiel de ce coût, pour une commission de réseau souvent inférieure à un euro.
L'honnêteté oblige aussitôt à nuancer. Une étude de la Banque d'Italie a mesuré un coût total compris entre 0,30 % et 9 % selon le corridor, l'économie réalisée sur le transport pouvant être mangée par la conversion en monnaie locale à l'arrivée. Le gain dépend donc moins de la technologie que de l'écosystème disponible au bout de la chaîne. Le signal le plus parlant vient du camp d'en face : Western Union a lancé en août 2026 sa propre carte adossée à un stablecoin dans trente-sept marchés. Encore faut-il savoir reconvertir ses cryptos en euros sans perdre le bénéfice du trajet.
Mettre son épargne à l'abri d'une monnaie qui s'effondre
En zone euro, l'argument ne porte pas : l'inflation se compte en points et personne ne craint de voir ses économies divisées par trois en un an. Ailleurs, la question devient très concrète. Là où la monnaie nationale se déprécie vite et où l'accès au dollar est bridé par un contrôle des changes, détenir un stablecoin adossé au dollar revient à détenir un billet vert que l'on transporte dans un téléphone. Ce n'est pas un investissement, c'est un abri. Et c'est probablement l'usage qui a le plus changé de vies, sans jamais faire la une en Europe.
Cet abri a ses trappes. Un stablecoin ne vaut que ce que valent les réserves de son émetteur : mal constituées ou mal auditées, le jeton décroche de sa parité, parfois définitivement. Plusieurs effondrements l'ont démontré, à commencer par ceux des stablecoins dits algorithmiques, qui ne détenaient aucune réserve réelle. S'y ajoute le risque de la clé perdue, sans équivalent bancaire : personne ne peut vous rendre l'accès. Pour un résident français, l'intérêt se limite donc à des cas précis, une expatriation, un proche à aider dans un pays instable, rarement à la protection de l'épargne courante.
Régler son café en bitcoin, pourquoi ça n'a pas pris
C'était pourtant l'objectif numéro un du projet. L'échec tient à trois raisons cumulées, dont aucune n'est vraiment technique. La première est la volatilité : un commerçant qui accepte un actif capable de perdre quinze pour cent en une semaine doit convertir aussitôt, sous peine d'un risque de trésorerie qu'aucune marge ne couvre. La deuxième est la fiscalité française : sous le régime des plus-values sur actifs numériques, dépenser un bitcoin constitue juridiquement une cession, donc un fait générateur d'imposition. Régler trois cafés dans le mois, c'est trois opérations à suivre pour sa déclaration.
La troisième raison est plus prosaïque : la carte fonctionne déjà très bien en Europe, instantanée, gratuite pour le client et assortie d'un recours en cas de litige. Une technologie ne remplace pas une infrastructure qui marche, elle remplace une infrastructure qui manque, et c'est pourquoi la crypto a percé là où les banques sont absentes ou coûteuses. Les réseaux de seconde couche ont bien rendu ces paiements quasi instantanés et gratuits, sans effacer ni la volatilité ni la fiscalité. Ceux qui paient en crypto en France passent d'ailleurs presque tous par une conversion en euros adossée à une carte classique.
Réserve de valeur, le but que le bitcoin s'est trouvé en route
Aucune ligne du livre blanc ne promet un or numérique. L'expression est apparue bien plus tard, portée par une caractéristique bien réelle du protocole : le nombre total d'unités est plafonné et le rythme d'émission divisé par deux à intervalles réguliers. Face à des monnaies dont la quantité dépend de décisions politiques, cette rareté programmée est devenue l'argument central. L'arrivée de fonds cotés adossés au bitcoin a ensuite attiré des investisseurs qui ne voulaient pas gérer de clés, déplaçant le sujet vers l'allocation d'actifs.
Le bitcoin n'a pas atteint son but, il en a changé : conçu comme un moyen de paiement, il est aujourd'hui massivement détenu comme une réserve.
Reste que l'étiquette de valeur refuge résiste mal à l'observation. Lors des secousses de marché, le bitcoin a plutôt chuté en même temps que les actions technologiques, ce qu'un actif refuge ne fait pas. Sa trajectoire dépend surtout de l'appétit pour le risque et des flux entrants, comme le détaille notre analyse des facteurs qui font monter ou chuter un cours. Le considérer comme un actif de diversification très volatil, dimensionné sur ce que l'on accepte de perdre, colle mieux à la réalité que le vocabulaire rassurant de l'abri.
Faire tourner des services financiers sans passer par une banque
C'est le prolongement logique du but initial : si l'on peut transférer de la valeur sans intermédiaire, on peut aussi prêter, emprunter et échanger sans lui. La finance décentralisée repose sur des programmes déposés sur une chaîne, qui exécutent automatiquement les conditions inscrites dans leur code. Déposer des jetons pour en emprunter d'autres contre garantie, échanger deux actifs sans passer d'ordre auprès d'une société : tout cela fonctionne réellement, sans dossier à constituer ni guichet à convaincre.
Le revers, c'est que la confiance n'a pas disparu : elle s'est déplacée vers le code et vers ceux qui l'ont écrit. Une erreur dans un contrat, une source de prix manipulée, une clé d'administration mal protégée, et les fonds s'envolent sans recours ni garantie des dépôts. L'Autorité des marchés financiers rappelle régulièrement qu'aucun de ces services n'offre la protection attachée à un compte bancaire. Les rendements affichés rémunèrent d'abord ce risque précis. L'usage a donc trouvé son public chez des utilisateurs avertis, et reste marginal pour qui cherche simplement à placer son épargne.
Ce que la crypto ne résout pas, et qu'on lui prête pourtant
La liste des promesses excède largement celle des résultats, et c'est la partie que les contenus promotionnels passent sous silence. Voici les confusions les plus fréquentes, et ce qu'il en est une fois les chiffres posés.
| Ce qu'on lui prête | Ce qu'il en est réellement |
|---|---|
| L'anonymat complet | Les transactions sont publiques et traçables à vie |
| L'absence de toute régulation | Les plateformes européennes sont agréées et déclarent |
| Un rendement garanti | Aucun mécanisme ne garantit quoi que ce soit |
| L'absence de frais | Frais de réseau, d'échange et de change se cumulent |
| La disparition des banques | Banques et gestionnaires en sont devenus des acteurs |
| Une monnaie stable par nature | Seuls les stablecoins visent la parité, avec leurs risques |
La première ligne mérite une insistance particulière, parce qu'elle est contre-intuitive : la chaîne est un registre public et permanent. Une adresse reliée une seule fois à une identité rend lisible tout son historique, passé comme futur. La confidentialité y est donc plus faible que celle d'un compte bancaire, pas plus forte.
Ce que le règlement européen a changé au but affiché
Le règlement européen sur les marchés de crypto-actifs, connu sous le nom de MiCA, s'applique désormais dans toute l'Union. Il impose un agrément aux prestataires qui conservent des fonds ou exécutent des ordres, et encadre strictement les émetteurs de stablecoins. Pour l'utilisateur, le changement est concret : une plateforme agréée doit séparer ses actifs des vôtres, publier sa grille tarifaire et répondre d'un dispositif de lutte contre le blanchiment.
L'ironie n'échappera à personne. Un projet né pour se passer d'autorisation opère aujourd'hui, en Europe, sous un régime d'autorisation. Cela ne vide pas le but initial de sa substance : la chaîne continue de fonctionner sans permission, et rien n'empêche techniquement une transaction d'un portefeuille à un autre. Mais la porte d'entrée du grand public est redevenue un intermédiaire régulé, ce qui referme une boucle de dix-huit ans. Si vous décidez de franchir le pas, notre guide pour débuter détaille les étapes et les erreurs qui coûtent le plus cher.
Questions fréquentes
Quel est le but de la cryptomonnaie en une phrase ?
Transférer de la valeur d'une personne à une autre sans qu'un tiers, banque ou opérateur, puisse autoriser, bloquer ou annuler l'opération. Tout le reste, la spéculation, la réserve de valeur, les services financiers automatisés, s'est greffé ensuite sur cette base technique. C'est utile à garder en tête, parce que la plupart des discussions sur le sujet portent en réalité sur le prix, pas sur la fonction.
À quoi sert concrètement une cryptomonnaie pour un particulier en France ?
Pour la grande majorité des situations du quotidien, à rien : les virements sont gratuits, la carte fonctionne partout et les dépôts sont garantis jusqu'à 100 000 euros par établissement. L'utilité apparaît dans des cas précis, envoyer de l'argent vers un pays où le circuit bancaire est cher ou lent, aider un proche dans un pays à monnaie instable. En dehors de là, la crypto ajoute des frais, une fiscalité à suivre et un risque de perte de clé, pour un service que vous avez déjà.
La cryptomonnaie sert-elle vraiment à payer des achats ?
Techniquement oui, dans les faits très peu en Europe. Trois obstacles se cumulent : la volatilité, qui oblige le commerçant à convertir aussitôt, la fiscalité française, qui traite chaque dépense comme une cession imposable, et la qualité du paiement par carte, instantané et assorti d'un recours. Le paiement en crypto reste donc pertinent surtout là où l'infrastructure bancaire locale est défaillante.
Quelle différence entre une cryptomonnaie classique et un stablecoin ?
Une cryptomonnaie comme le bitcoin a un prix déterminé uniquement par l'offre et la demande, sans aucun ancrage : elle peut doubler ou perdre la moitié de sa valeur en quelques mois. Un stablecoin cherche au contraire à valoir en permanence une unité de monnaie officielle, dollar ou euro, grâce à des réserves détenues par son émetteur. La stabilité n'est donc pas une propriété du protocole, c'est une promesse contractuelle, qui vaut exactement ce que vaut l'émetteur.
Les transactions en cryptomonnaie sont-elles anonymes ?
Non, et c'est l'idée reçue la plus tenace. Les transactions sont inscrites sur un registre public et conservées indéfiniment. Elles sont pseudonymes : vous apparaissez sous une adresse, pas sous votre nom. Mais dès qu'une adresse est reliée à une identité, par un achat sur une plateforme agréée par exemple, tout son historique devient lisible, dans les deux sens du temps. Un compte bancaire offre en pratique une confidentialité supérieure.
Faut-il acheter de la cryptomonnaie pour comprendre à quoi elle sert ?
Non, et c'est même un mauvais réflexe. Comprendre le but du système demande de lire comment il résout le problème de la double dépense, pas d'ouvrir une position. Si vous voulez toutefois manipuler concrètement, engagez un montant que la perte totale laisserait indifférent et notez dès le premier jour vos dates et vos montants : l'administration fiscale les demandera. Apprendre en risquant une somme qui compte est le moyen le plus rapide de mal apprendre.