
Combien investir en crypto-monnaie : le guide pour définir votre budget en 2026
De 50 € à 10 000 € : découvrez le bon montant pour investir en crypto-monnaie selon votre profil, avec simulateur de budget et stratégie DCA pour débutants.

Investir en crypto : y a-t-il un montant minimum ?
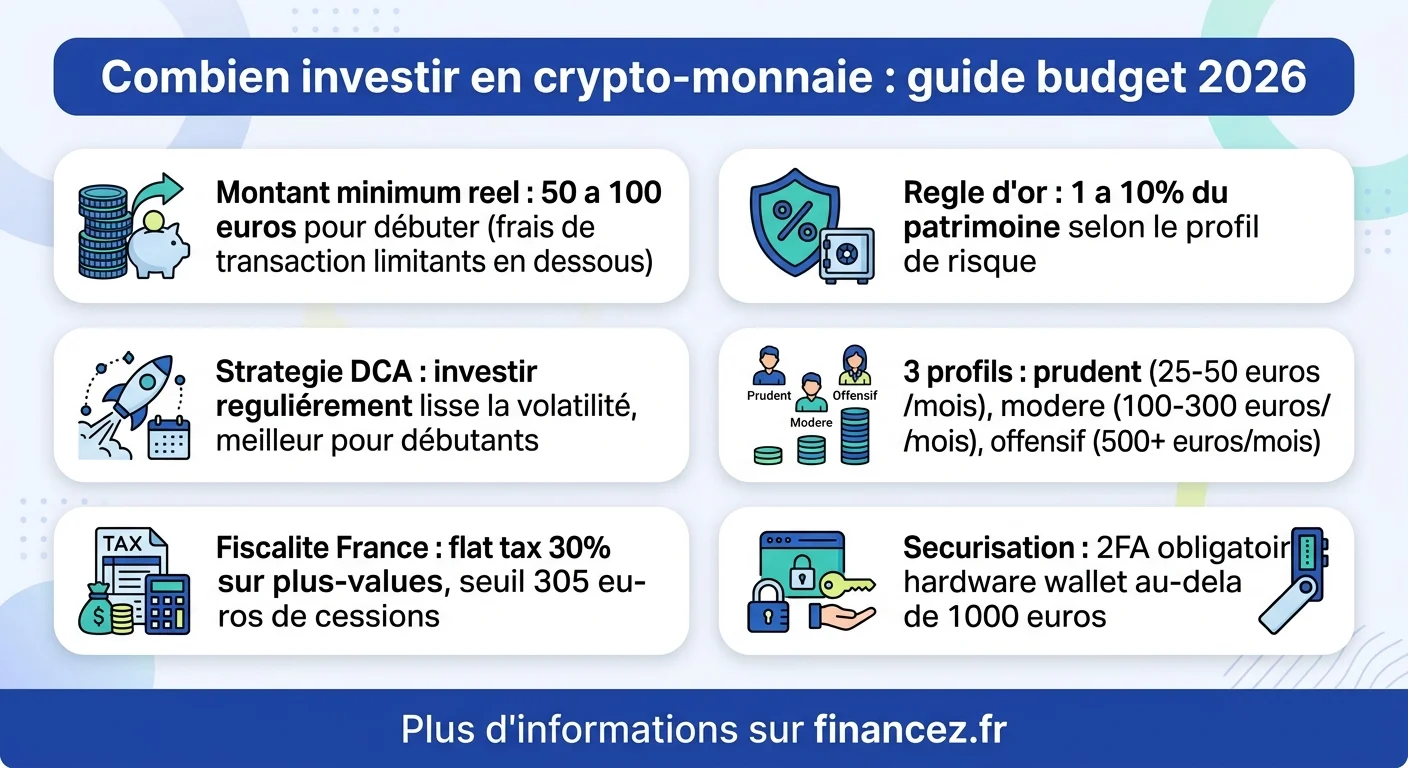
La bonne nouvelle, c'est qu'il n'existe aucun montant minimum obligatoire pour investir en crypto-monnaie. La plupart des plateformes d'échange (Binance, Coinbase, Kraken) acceptent des achats dès 1 €. Techniquement, rien ne vous empêche de commencer avec 10 €.
En pratique, le vrai plancher dépend des frais de transaction. Avec un achat de 5 € et des frais de 1,5 %, vous payez 0,08 € de commission, acceptable. Mais si la plateforme prélève un montant fixe (0,99 € par transaction chez certains acteurs), un achat de 5 € subit 20 % de frais, ce qui est rédhibitoire.
Le seuil raisonnable se situe autour de 50 à 100 € pour un premier investissement. Assez pour ressentir les fluctuations du marché et apprendre sans risquer l'essentiel. Pas assez pour mettre vos finances en danger si le cours chute.
La règle d'or : ne jamais investir plus que ce que vous pouvez perdre
Cette phrase est répétée partout, et pour cause. Les crypto-monnaies restent des actifs extrêmement volatils. Le Bitcoin a perdu 65 % de sa valeur en 2022 avant de remonter à des sommets historiques en 2024. L'Ethereum a connu des baisses similaires. Des projets entiers (Luna, FTX) se sont effondrés à zéro.
Avant de définir votre budget crypto, assurez-vous d'avoir :
- Une épargne de précaution (3 à 6 mois de dépenses courantes) sur un livret d'épargne
- Aucun crédit à la consommation à rembourser en priorité
- Vos dépenses fixes couvertes (loyer, charges, alimentation)
L'argent investi en crypto doit être de l'argent dont vous n'avez pas besoin dans les 3 à 5 prochaines années. C'est un placement à horizon long terme, pas un moyen de financer vos vacances du mois prochain. Pour une vision globale de vos options, notre article sur les placements financiers court terme peut vous aider à structurer votre épargne avant de vous lancer.
Quel pourcentage de votre patrimoine allouer aux cryptos ?
Les conseillers financiers recommandent généralement d'allouer entre 1 % et 10 % de votre patrimoine total aux crypto-monnaies. La fourchette haute concerne les investisseurs jeunes, avec un horizon long et une tolérance au risque élevée.
En pratique, trois profils se dégagent :
| Profil | Allocation crypto | Répartition type |
|---|---|---|
| Prudent | 1 à 3 % | 80 % Bitcoin, 20 % Ethereum |
| Equilibré | 3 à 7 % | 50 % BTC, 30 % ETH, 20 % altcoins |
| Offensif | 7 à 10 % | 40 % BTC, 25 % ETH, 35 % altcoins |
Au-delà de 10 %, vous vous exposez à un risque de perte significatif. Un portefeuille à 30 % crypto peut perdre 20 % de sa valeur globale lors d'un bear market, une chute que la plupart des investisseurs particuliers ne supportent pas émotionnellement.
La stratégie DCA : investir régulièrement plutôt qu'en une fois
Le Dollar Cost Averaging (DCA) consiste à investir un montant fixe à intervalles réguliers, chaque semaine, chaque mois ou chaque quinzaine, quel que soit le cours. C'est la stratégie la plus recommandée pour les débutants, et pour de bonnes raisons.
En investissant 100 € par mois pendant un an, vous achetez à 12 prix différents. Quand le cours est haut, vos 100 € achètent peu de crypto. Quand il est bas, ils en achètent davantage. Le résultat : un prix d'achat moyen lissé qui réduit l'impact de la volatilité.
Comparez avec un investissement en une fois : si vous mettez 1 200 € le jour où le Bitcoin est à un pic local, vous subissez de plein fouet la correction qui suit. Avec le DCA, seule une fraction de vos 1 200 € est exposée au pic.
Selon les données historiques, un DCA de 100 €/mois sur le Bitcoin depuis 2018 aurait produit un rendement supérieur à un lump sum investé en janvier 2018, au sommet de la bulle précédente. Le DCA ne garantit pas de meilleurs rendements dans tous les scénarios, mais il réduit le risque de mauvais timing.
Exemples concrets de budgets par tranche
Pour rendre les choses tangibles, voici des exemples adaptés à différents budgets :
Budget serré : 25 à 50 €/mois
Idéal pour un étudiant ou un premier salaire. Concentrez-vous sur le Bitcoin uniquement. Les frais de transaction pèsent davantage sur de petits montants, choisissez une plateforme avec des frais bas (Binance, Trade Republic). En un an, vous aurez accumulé 300 à 600 € d'exposition au marché crypto.
Budget modéré : 100 à 300 €/mois
Suffisant pour diversifier entre 2 à 3 actifs. Répartition classique : 60 % BTC, 30 % ETH, 10 % un altcoin solide (Solana, Chainlink). Ce budget permet d'apprendre sans trop de pression tout en bâtissant une position significative sur 2-3 ans.
Budget conséquent : 500 à 1 000 €/mois
Réservé aux investisseurs expérimentés avec une épargne de précaution solide et d'autres placements en parallèle. Diversification plus large (5-7 actifs), stratégies de staking pour générer des revenus passifs. Considérez un hardware wallet (Ledger) pour sécuriser vos avoirs. Pour compléter votre vision d'investisseur, découvrez aussi comment débuter en bourse, un complément naturel aux cryptos.
Les erreurs classiques sur le montant à investir
Après avoir observé des centaines de parcours d'investisseurs débutants, certaines erreurs reviennent systématiquement :
- Investir tout d'un coup sous l'effet FOMO. Le Bitcoin monte de 20 % en une semaine, la presse en parle, et vous décidez de mettre 5 000 € en une seule fois. C'est exactement le scénario où le DCA vous aurait protégé.
- Emprunter pour investir en crypto. Certains contractent un crédit à la consommation pour acheter du Bitcoin. Le risque : rembourser un crédit sur un actif qui peut perdre 50 % de sa valeur.
- Mettre toute son épargne dans une seule crypto. La diversification est une protection essentielle. Même le Bitcoin n'est pas à l'abri d'une régulation massive.
- Ignorer les frais. Des frais de 2 % par transaction sur un DCA mensuel représentent 24 % par an de coût cumulé sur le montant investi. Comparez les plateformes avant de choisir.
- Ne pas déclarer ses plus-values. En France, les gains sur crypto-monnaies sont imposables (flat tax 30 %). Les ignorer peut coûter cher lors d'un contrôle fiscal.
Fiscalité crypto en France : ce qui change votre budget réel
Le régime fiscal français applique le Prélèvement Forfaitaire Unique (PFU) de 30 % sur les plus-values réalisées en crypto-monnaie. Cela signifie que pour un gain de 1 000 €, vous reverserez 300 € au fisc.
Quelques points essentiels :
- La conversion crypto-vers-crypto n'est pas un fait générateur d'imposition. Seul le passage en monnaie fiat (euro) déclenche l'impôt.
- Les moins-values sont reportables et compensent les plus-values futures.
- Un seuil d'exonération de 305 € de cessions annuelles existe (montant total des ventes, pas des gains).
- Depuis 2023, l'option pour le barème progressif est possible si elle est plus avantageuse que la flat tax.
Intégrez cette fiscalité dans votre calcul de rendement. Un investissement qui rapporte 15 % brut ne rapporte que 10,5 % net après flat tax. Pour approfondir, notre guide sur les cryptos à investir intègre aussi des considérations fiscales.
Par où commencer concrètement ?
Voici un parcours en 5 étapes pour investir votre premier budget crypto :
- Choisissez une plateforme régulée. Privilégiez un acteur enregistré PSAN (Prestataire de Services sur Actifs Numériques) auprès de l'AMF : Coinhouse, Bitpanda, ou des acteurs internationaux comme Binance et Kraken.
- Passez le KYC. Vérification d'identité obligatoire (pièce d'identité + justificatif de domicile). Comptez 24 à 72 heures.
- Déposez votre premier montant. Virement bancaire (gratuit ou quasi) plutôt que carte bancaire (frais plus élevés).
- Achetez vos premiers actifs. Bitcoin en priorité, puis Ethereum si votre budget le permet. Configurez un DCA automatique si la plateforme le propose.
- Sécurisez. Activez la double authentification (2FA). Au-delà de 1 000 €, envisagez un portefeuille hardware (Ledger Nano). Pour comprendre le fonctionnement de la crypto en euro, consultez notre guide dédié.
Conseil pratique : avant d'investir un seul euro, passez 2 semaines à suivre les cours du Bitcoin et de l'Ethereum quotidiennement. Vous comprendrez intuitivement la volatilité et calibrerez votre tolérance au risque sans avoir mis un centime en jeu.
Faut-il augmenter son budget crypto avec le temps ?
Oui, mais progressivement et en fonction de règles précises. Augmentez votre DCA si :
- Vos revenus augmentent et votre épargne de précaution est intacte
- Vous avez accumulé 6+ mois d'expérience et comprenez les cycles du marché
- Le marché est en phase de correction (achat à prix réduit)
Ne jamais augmenter son budget quand le marché est en euphorie (tout le monde parle de crypto, les médias généralistes s'emballent). C'est précisément le moment où les prix sont les plus élevés et le risque de correction le plus fort.
Un investisseur discipliné augmente son DCA de 10 à 20 % par an, en ligne avec la croissance de ses revenus. Pas plus. La patience et la régularité battent presque toujours l'agitation et le market timing. Pour aller plus loin dans la gestion de portefeuille, consultez notre article sur les courtiers en finance.
Sécuriser ses investissements : portefeuilles et bonnes pratiques
Définir un budget, c'est bien. Protéger ce que vous avez acheté, c'est indispensable. Les piratages de plateformes d'échange ont coûté des milliards d'euros aux investisseurs depuis 2014. Le cas FTX en 2022 a rappelé que même les plus gros acteurs peuvent s'effondrer du jour au lendemain.
En dessous de 500 €, laisser vos cryptos sur la plateforme d'échange est acceptable à condition d'activer la double authentification (2FA) via une application comme Google Authenticator ou Authy. Évitez les SMS, vulnérables au SIM swapping.
Au-delà de 1 000 €, investissez dans un portefeuille hardware (Ledger Nano S Plus à environ 80 €, ou Trezor). Vos clés privées restent hors ligne, ce qui les rend inaccessibles aux pirates. Conservez votre phrase de récupération (seed phrase de 24 mots) sur papier dans un endroit sûr, jamais en photo sur votre téléphone ni dans un fichier texte sur votre ordinateur.
Au-delà de 10 000 €, envisagez des mesures supplémentaires : plusieurs hardware wallets, un coffre-fort ignifugé pour vos seed phrases, et une stratégie de multi-signature si vous possédez des montants conséquents en Ethereum ou en stablecoins.
Crypto et diversification : ne pas mettre tous ses oeufs dans le même panier
La règle de diversification s'applique aussi à l'intérieur de votre portefeuille crypto. Beaucoup de débutants concentrent tout sur un seul actif, souvent le dernier dont ils ont entendu parler sur les réseaux sociaux. C'est une recette pour des nuits blanches.
Une diversification raisonnable pour un budget de 200 €/mois ressemble à ceci :
- Bitcoin (50-60 %) : la valeur refuge du marché crypto, la plus liquide, la plus adoptée institutionnellement.
- Ethereum (20-30 %) : le réseau de référence pour les smart contracts, le staking, et l'écosystème DeFi.
- Altcoins établis (10-20 %) : Solana, Chainlink, Polygon, des projets avec une utilité démontrée et une capitalisation significative.
Gardez à l'esprit que les altcoins à petite capitalisation offrent des perspectives de gains élevés mais un risque de perte totale bien réel. Réservez-les à une part infime de votre portefeuille (5 % maximum) et considérez cet argent comme déjà perdu. La crypto n'est qu'une pièce du puzzle patrimonial, les ETF, l'assurance-vie et l'immobilier restent des piliers complémentaires indispensables.
Warren Buffett déteste les cryptos, mais sa règle numéro un s'applique parfaitement ici : ne perdez jamais d'argent. En crypto, cela se traduit par ne jamais investir au-delà de votre seuil de confort émotionnel.
Questions fréquentes
Quel est le montant minimum pour investir en crypto ?
Techniquement, dès 1 € sur la plupart des plateformes. En pratique, 50 à 100 € constituent un premier investissement raisonnable pour limiter l'impact des frais de transaction et ressentir les variations du marché.
Peut-on devenir riche avec 100 € en crypto ?
C'est théoriquement possible sur un horizon très long, mais statistiquement improbable. Un investissement régulier de 100 €/mois pendant plusieurs années peut construire un capital significatif, mais les retours x100 ou x1000 restent des exceptions, pas la norme.
Quel pourcentage de son salaire investir en crypto ?
Entre 5 et 15 % de votre capacité d'épargne mensuelle (pas de votre salaire brut). Cela représente généralement 1 à 5 % de vos revenus nets. Ne dépassez pas 10 % de votre patrimoine total en crypto-monnaies.
Vaut-il mieux investir une grosse somme ou en DCA ?
Le DCA (investissement régulier) est recommandé pour les débutants car il réduit le risque de mauvais timing. Statistiquement, le lump sum (tout d'un coup) produit de meilleurs résultats sur un marché haussier, mais le DCA protège mieux dans les périodes incertaines.
Faut-il investir en crypto quand les prix baissent ?
C'est précisément le principe du DCA : investir régulièrement, y compris pendant les baisses. Historiquement, les meilleures performances viennent d'investissements réalisés pendant les périodes de peur (bear markets), à condition de choisir des actifs solides comme le Bitcoin.
Les gains en crypto sont-ils imposés en France ?
Oui. Les plus-values réalisées lors de la conversion en euros sont soumises au PFU de 30 % (12,8 % d'impôt + 17,2 % de prélèvements sociaux). Un seuil de cession annuel de 305 € existe, en dessous duquel aucune imposition n'est due.