
Cryptomonnaie en euro : conversion et paiements pratiques
Découvrez les méthodes concrètes pour convertir vos cryptomonnaies en euros, comparer les frais des plateformes et maîtriser la fiscalité applicable.

Pourquoi la conversion crypto-euro reste un sujet central en 2026
Le marché des cryptomonnaies a franchi un cap de maturité. En 2026, plus de 10 % des Européens détiennent au moins un actif numérique, selon les données de la Banque centrale européenne. Pourtant, la question pratique demeure : comment transformer ses crypto-monnaies en euros utilisables sur un compte bancaire classique ? Entre les plateformes centralisées, les solutions décentralisées et les nouvelles cartes de paiement crypto, les options se sont multipliées. Mais avec elles, les pièges aussi, frais cachés, délais de virement, fiscalité mal anticipée.
Cet article décortique chaque méthode de conversion, compare les coûts réels et vous donne les clés pour optimiser chaque opération de retrait vers l'euro. Que vous soyez investisseur occasionnel ou trader régulier, les enjeux ne sont pas les mêmes et les solutions non plus.
Les plateformes centralisées : la voie classique pour convertir crypto en euro
Les exchanges centralisés (CEX) restent le moyen le plus courant de convertir ses cryptomonnaies en euros. Le principe est simple : vous vendez vos actifs numériques sur la plateforme, puis vous effectuez un retrait en euros vers votre compte bancaire via virement SEPA.
En 2026, les principales plateformes accessibles depuis la France sont Binance, Coinbase, Kraken, Bitstamp et OKX. Chacune propose des paires de trading en euro pour les cryptos majeures (BTC/EUR, ETH/EUR, SOL/EUR…). Le processus prend généralement entre 1 et 3 jours ouvrés pour le virement SEPA, parfois quelques heures avec les virements instantanés SEPA Instant.
Si vous débutez dans l'investissement crypto, notre guide complet pour débuter vous aidera à comprendre les fondamentaux avant de vous lancer dans les conversions.
Étapes concrètes pour un retrait en euros
- Vérifier que votre compte est certifié KYC (identité validée)
- Transférer vos cryptos vers le wallet de la plateforme si elles sont sur un portefeuille externe
- Passer un ordre de vente (market ou limit) sur la paire crypto/EUR
- Lancer le retrait SEPA vers votre IBAN
- Conserver le justificatif de transaction pour la déclaration fiscale
Comparatif des frais de conversion par plateforme
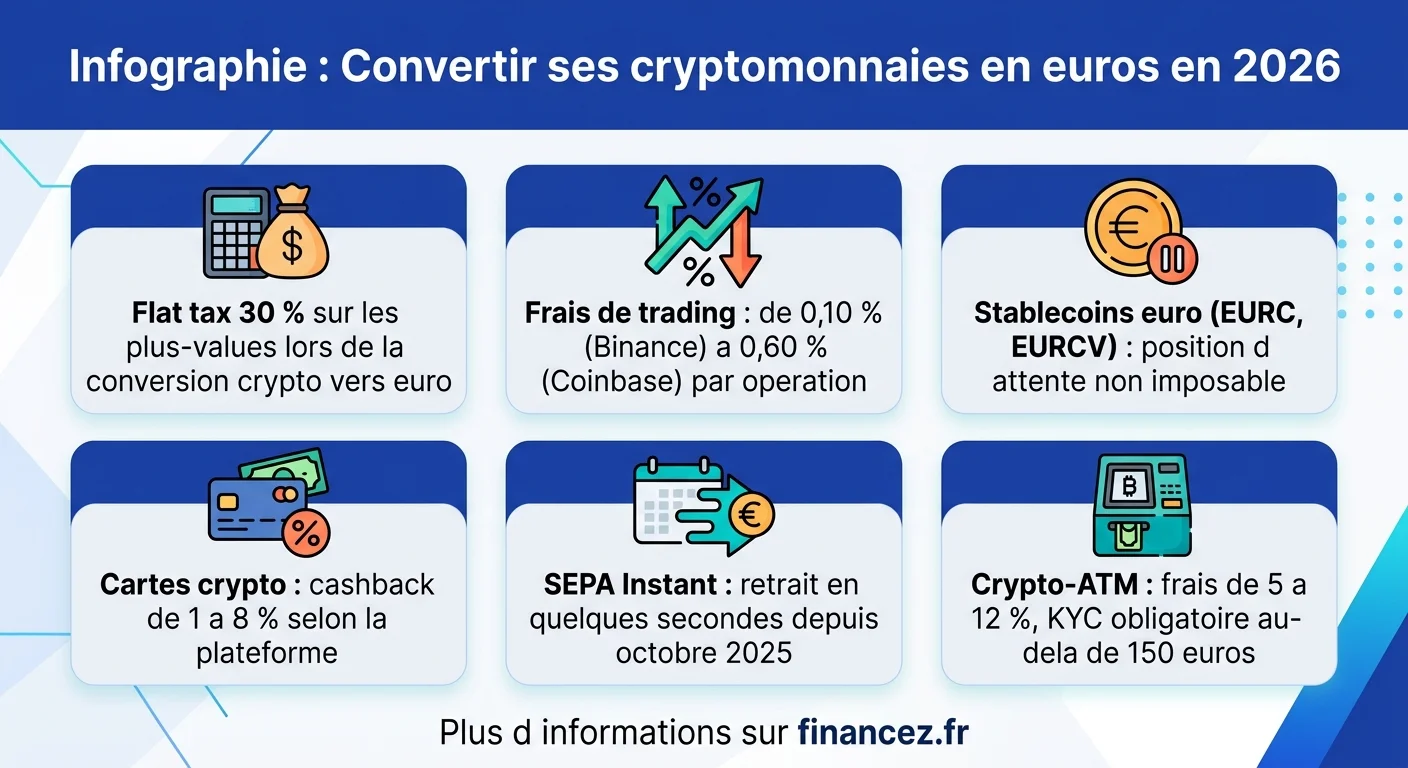
Les écarts de frais entre plateformes peuvent sembler minimes en pourcentage, mais sur des montants importants, la différence devient significative. Pour une conversion de 10 000 €, l'écart entre Binance (10 €) et Coinbase (60 €) représente 50 €, de quoi motiver la comparaison. Les investisseurs qui gèrent un portefeuille conséquent ont tout intérêt à optimiser ce poste.
Tableau comparatif détaillé
| Plateforme | Frais trading | Retrait SEPA | SEPA Instant | Délai moyen |
|---|---|---|---|---|
| Binance | 0,10 % | 1 € | Non disponible | 1-2 jours |
| Kraken | 0,25 % | 1 € | Oui (+ 3 €) | 1-5 jours |
| Coinbase | 0,60 % | 0,15 € | Oui (inclus) | 1-3 jours |
| Bitstamp | 0,20 % | 3 € | Non disponible | 1-3 jours |
| OKX | 0,10 % | 0,50 € | Non disponible | 1-3 jours |
Les solutions décentralisées : DEX et swaps directs
Les plateformes décentralisées (DEX) comme Uniswap, Curve ou 1inch permettent d'échanger des cryptos sans intermédiaire. Mais elles ne proposent pas directement de conversion vers l'euro fiduciaire, elles fonctionnent en crypto-to-crypto.
La stratégie consiste alors à convertir ses tokens en un stablecoin indexé sur l'euro (EURC, EURT, agEUR) via un DEX, puis à transférer ce stablecoin vers un CEX pour le retrait en euros. Cette approche ajoute une étape, mais elle présente des avantages : anonymat relatif lors du swap, liquidité disponible 24h/24, et parfois des taux plus avantageux pour les tokens à faible capitalisation.
Le parcours type DEX → CEX
- Connecter son wallet (MetaMask, Ledger…) à un DEX
- Swapper le token contre un stablecoin euro (EURC par exemple)
- Envoyer le stablecoin vers un exchange centralisé
- Convertir le stablecoin en euro fiat et retirer via SEPA
Attention aux frais de gas sur Ethereum, qui peuvent rendre cette méthode coûteuse pour de petits montants. Les réseaux Layer 2 (Arbitrum, Optimism, Base) réduisent considérablement ces frais.
Stablecoins euro : la passerelle entre crypto et monnaie fiduciaire
La réglementation européenne MiCA (Markets in Crypto-Assets), pleinement effective depuis 2025, a structuré le marché des stablecoins en euro. En 2026, plusieurs stablecoins EUR sont régulés et largement acceptés sur les principales plateformes.
Les stablecoins indexés sur l'euro permettent de rester dans l'écosystème crypto tout en étant exposé à une monnaie stable. C'est une position d'attente idéale entre deux investissements, sans les frais de conversion vers le fiat.
Les principaux stablecoins euro en circulation :
- EURC (Circle), le plus liquide, disponible sur Coinbase, Binance et de nombreux DEX
- EURT (Tether), historique mais en perte de vitesse face à la concurrence régulée
- EURCV (Société Générale - Forge), émis par une banque française, gage de conformité
- agEUR (Angle Protocol), stablecoin décentralisé, algorithme + collatéral
L'avantage fiscal de cette approche mérite attention : en France, le swap crypto-vers-stablecoin n'est pas un fait générateur d'imposition, contrairement à la conversion en euro fiat. Un détail qui peut peser lourd dans une stratégie patrimoniale, comme l'explique notre article sur les actualités fiscales récentes.
Cartes de paiement crypto : dépenser ses cryptos en euros sans conversion manuelle
Les cartes bancaires adossées aux cryptomonnaies représentent la solution la plus fluide pour utiliser ses crypto-monnaies en euros au quotidien. Le principe : vous chargez votre carte avec des cryptos, et la conversion s'effectue automatiquement au moment du paiement, au taux de change en vigueur.
En 2026, les principales cartes disponibles en France sont :
- Crypto.com Visa : cashback de 1 à 5 % selon le tier, conversion instantanée de 20+ cryptos
- Binance Card : jusqu'à 8 % de cashback, fonctionne avec le solde spot
- Nexo Card : emprunt contre ses cryptos (pas de vente = pas d'impôt)
- Wirex : multi-devises, compatible Apple Pay et Google Pay
L'astuce avec la carte Nexo est subtile : au lieu de vendre vos cryptos (ce qui déclenche l'imposition sur les plus-values), vous les utilisez comme collatéral pour un prêt en euros. Vous dépensez les euros empruntés et remboursez plus tard. C'est une stratégie d'optimisation fiscale légale que les investisseurs avertis exploitent activement.
La fiscalité des conversions crypto-euro en France
La flat tax de 30 % (ou PFU, prélèvement forfaitaire unique) s'applique sur les plus-values réalisées lors de la conversion de cryptomonnaies en monnaie fiduciaire. En 2026, les règles sont stabilisées mais quelques subtilités méritent attention.
Ce qui déclenche l'imposition
- La vente de crypto contre des euros (ou toute monnaie fiat)
- L'achat de biens ou services avec des crypto
- Les paiements via carte crypto (conversion automatique = fait générateur)
Ce qui ne déclenche PAS l'imposition
- Le swap crypto-vers-crypto (BTC → ETH par exemple)
- Le swap crypto-vers-stablecoin
- Le transfert entre portefeuilles personnels
- La simple détention, même en cas de plus-value latente
Le calcul de la plus-value utilise la méthode du prix moyen pondéré d'acquisition (PMPA). La formule : plus-value = prix de cession − (PMPA × fraction du portefeuille cédée). En clair, chaque vente partielle est proportionnelle à l'ensemble de votre portefeuille crypto, pas seulement au lot vendu. C'est un point qui échappe à beaucoup d'investisseurs et qui peut mener à de mauvaises surprises à la déclaration.
Les contribuables qui souhaitent approfondir les mécanismes d'imposition trouveront un éclairage complémentaire dans notre article sur la fiscalité du PER, qui partage des logiques similaires sur la gestion des plus-values différées.
Le peer-to-peer : convertir sans intermédiaire centralisé
Les plateformes P2P comme Bisq, LocalBitcoins (devenu LocalMonero) ou le module P2P de Binance permettent de vendre ses cryptos directement à un acheteur, en recevant un virement bancaire en euros. Les frais sont souvent nuls côté vendeur, mais la prime de prix (spread entre le cours marché et le prix P2P) peut aller de 2 à 8 %.
Cette méthode est surtout pertinente dans deux cas : les volumes importants (pour éviter l'impact de marché sur un CEX) et les cryptos peu liquides en paire euro. Elle implique cependant un risque de contrepartie, l'acheteur doit envoyer les euros avant que vous ne libériez les cryptos (ou vice versa, selon le système d'escrow).
Le P2P offre plus de liberté, mais aussi plus de responsabilité. Sans le filet de sécurité d'un exchange régulé, la vigilance sur l'identité de la contrepartie et les preuves de paiement est indispensable.
Les distributeurs automatiques de cryptomonnaies (ATM)
En France, les crypto-ATM restent rares, environ 200 machines actives en 2026, principalement dans les grandes villes. Ils permettent d'acheter ET de vendre des cryptos contre des euros en espèces, mais avec des frais prohibitifs : entre 5 et 12 % selon l'opérateur et le montant.
Ces bornes sont surtout utiles pour les petits montants (moins de 500 €) quand on a besoin de liquidités immédiates. Au-delà, les frais rendent la méthode nettement moins intéressante qu'un CEX ou une carte crypto. La réglementation MiCA impose désormais un KYC pour toute transaction supérieure à 150 €, ce qui réduit l'argument de l'anonymat qui motivait certains utilisateurs.
Optimiser le timing de ses conversions
Le moment choisi pour convertir ses crypto-monnaies en euros a un impact direct sur le montant net perçu. Trois facteurs entrent en jeu :
La volatilité du marché
Convertir pendant un pic de volatilité augmente le risque de slippage (écart entre le prix affiché et le prix exécuté). Les ordres limit permettent de fixer un prix minimum de vente et d'éviter les mauvaises surprises. Pour les montants importants, fractionner les ventes sur plusieurs jours (DCA inversé) lisse le risque.
Les heures de marché
Bien que le marché crypto soit ouvert 24h/24, la liquidité en paires EUR est maximale pendant les heures de bureau européennes (9h-18h CET). Les spreads sont plus serrés et les ordres s'exécutent mieux. Le week-end, la liquidité baisse et les spreads s'élargissent.
L'optimisation fiscale calendaire
En France, la plus-value se calcule sur l'année civile. Si votre portefeuille global est en perte latente, réaliser une vente partielle pour cristalliser des moins-values permet de les compenser avec des plus-values réalisées la même année. Les investisseurs aguerris surveillent ces arbitrages de fin d'année. Pour éviter les erreurs courantes dans ce type de gestion, consultez les 6 erreurs à éviter quand on investit son argent.
Les erreurs fréquentes lors de la conversion crypto-euro
L'expérience montre que certaines erreurs reviennent systématiquement chez les investisseurs qui convertissent pour la première fois :
- Oublier la déclaration des comptes crypto à l'étranger : le formulaire 3916-bis est obligatoire pour tout compte détenu sur une plateforme étrangère, même sans retrait en euros
- Confondre conversion et transfert : envoyer des cryptos d'un wallet à un exchange n'est pas une vente, mais la vente sur l'exchange l'est
- Ignorer les frais réseau : un retrait depuis un wallet externe vers un exchange coûte des frais de gas/blockchain, à ajouter aux frais de la plateforme
- Ne pas conserver l'historique : le fisc peut demander 10 ans de justificatifs. Exporter régulièrement son historique de transactions est essentiel
- Vendre en urgence : la panique lors d'un crash pousse à convertir au pire moment. Un plan de sortie défini à l'avance évite les décisions émotionnelles
Pour comprendre les mécanismes financiers de base et le vocabulaire associé, notre lexique des termes financiers est une ressource utile à garder sous la main.
L'avenir du paiement en crypto-euro : ce qui change en 2026
Plusieurs évolutions réglementaires et technologiques modifient le paysage des paiements crypto en euros :
- L'euro numérique de la BCE : en phase de test avancé, il pourrait créer une passerelle native entre les wallets crypto et le système bancaire européen
- MiCA phase 2 : les prestataires de services crypto doivent obtenir un agrément harmonisé dans l'UE, ce qui renforce la protection des consommateurs et standardise les processus de conversion
- Les rails de paiement instantanés : le règlement européen sur les virements instantanés (effectif depuis octobre 2025) oblige toutes les banques de la zone euro à accepter et émettre des virements SEPA Instant, réduisant les délais de retrait crypto-vers-euro à quelques secondes
- L'interopérabilité des blockchains : les ponts cross-chain facilitent les mouvements de stablecoins EUR entre différents réseaux, réduisant les frais et le temps de transfert
Ces évolutions convergent vers un même objectif : rendre la frontière entre crypto et euro fiat de plus en plus transparente. D'ici quelques années, la distinction entre un paiement en crypto et un paiement en euros pourrait devenir invisible pour le consommateur.
Questions fréquentes
Comment convertir ses crypto-monnaies en euros ?
La méthode la plus simple consiste à vendre vos cryptos sur une plateforme centralisée (Binance, Coinbase, Kraken) puis à retirer les euros via virement SEPA vers votre compte bancaire. Le processus prend entre quelques heures et 3 jours ouvrés selon la plateforme et le mode de virement choisi.
Quels sont les frais pour convertir du Bitcoin en euros ?
Les frais varient selon la plateforme : de 0,10 % sur Binance à 0,60 % sur Coinbase pour les frais de trading, auxquels s'ajoutent les frais de retrait SEPA (0,15 € à 3 € selon la plateforme). Pour 1 000 € convertis, comptez entre 1,50 € et 9 € de frais totaux sur les principales plateformes.
Faut-il déclarer la conversion de crypto en euros aux impôts ?
Oui. En France, toute conversion de cryptomonnaie en monnaie fiduciaire constitue un fait générateur d'imposition. La plus-value réalisée est soumise à la flat tax de 30 % (12,8 % d'impôt sur le revenu + 17,2 % de prélèvements sociaux). Vous devez également déclarer vos comptes crypto détenus à l'étranger via le formulaire 3916-bis.
Comment récupérer l'argent de ses bitcoins rapidement ?
Pour un retrait rapide, utilisez une plateforme proposant le SEPA Instant (Coinbase, Kraken) qui permet un virement en quelques minutes. Alternativement, une carte crypto (Crypto.com, Binance Card) vous permet de dépenser directement vos cryptos en euros chez les commerçants, avec une conversion instantanée.
Qu'est-ce qu'un stablecoin euro et à quoi ça sert ?
Un stablecoin euro est un jeton numérique dont la valeur est indexée sur l'euro (1 token = 1 €). Il sert de valeur refuge dans l'écosystème crypto sans nécessiter de conversion en monnaie fiat. Le swap crypto-vers-stablecoin n'est pas imposable en France, ce qui en fait un outil d'optimisation fiscale pour les investisseurs qui souhaitent sécuriser leurs gains sans déclencher l'imposition.
Les cartes de paiement crypto sont-elles fiables en 2026 ?
Les cartes des grandes plateformes (Crypto.com, Binance, Nexo) sont adossées à des réseaux Visa ou Mastercard et fonctionnent chez tous les commerçants acceptant ces réseaux. Sous MiCA, les émetteurs doivent respecter des obligations de protection des fonds. Le risque principal reste la volatilité : si le cours baisse entre le moment où vous décidez de payer et l'exécution, le montant débité en crypto sera supérieur à ce que vous anticipiez.