
Dollar numérique : CBDC et impact sur vos finances
Découvrez ce qu'est le dollar numérique, comment les CBDC transforment la finance mondiale et quelles conséquences pour votre épargne en 2026.

Qu'est-ce que le dollar numérique exactement
Le dollar numérique désigne un projet de monnaie numérique de banque centrale (CBDC) émise par la Réserve fédérale américaine. Contrairement aux dollars que vous utilisez déjà en ligne via votre banque, cette version serait directement garantie et contrôlée par la Fed, sans intermédiaire bancaire.
Concrètement, il s'agirait d'une représentation électronique du dollar américain, stockée dans un portefeuille numérique officiel. Chaque unité aurait la même valeur qu'un billet physique, mais circulerait exclusivement sous forme de données. Les transactions seraient instantanées, traçables et programmables, un changement radical par rapport au système actuel où votre argent transite entre plusieurs banques avant d'atteindre son destinataire.
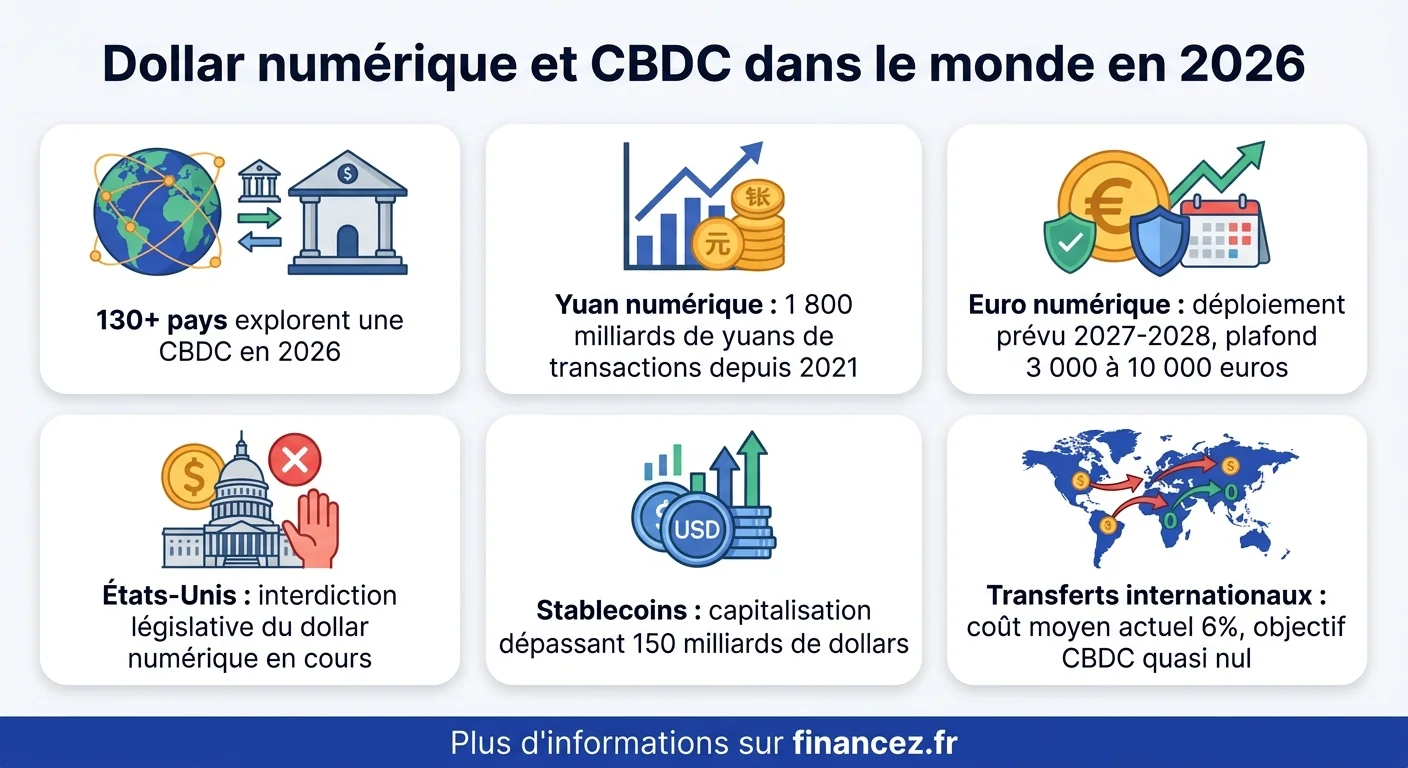
Le concept n'est pas nouveau : plus de 130 pays explorent actuellement leur propre CBDC. La Chine a déjà déployé le yuan numérique à grande échelle, les Bahamas utilisent le Sand Dollar depuis 2020, et la Banque centrale européenne prépare l'euro numérique. Les États-Unis, première puissance économique mondiale, restent paradoxalement en retrait sur ce terrain.
CBDC vs cryptomonnaie : deux philosophies opposées
La confusion entre CBDC et cryptomonnaie persiste chez de nombreux épargnants. Pourtant, ces deux types d'actifs numériques reposent sur des fondations radicalement différentes.
Une cryptomonnaie comme le Bitcoin fonctionne sur un réseau décentralisé : aucune autorité unique ne contrôle les transactions ni l'émission de nouvelles unités. La rareté est programmée dans le code, la gouvernance distribuée entre les participants du réseau. C'est précisément cette absence de contrôle central qui attire les investisseurs.
Le dollar numérique, lui, serait entièrement centralisé. La Fed déciderait du volume en circulation, pourrait geler des comptes, imposer des taux négatifs ou programmer des dates d'expiration sur certaines sommes. Cette capacité de contrôle granulaire représente à la fois l'atout principal pour les gouvernements et la crainte majeure des défenseurs des libertés individuelles.
| Critère | Dollar numérique (CBDC) | Bitcoin / Crypto | Stablecoin (USDT, USDC) |
|---|---|---|---|
| Émetteur | Banque centrale | Protocole décentralisé | Entreprise privée |
| Garantie | État fédéral | Aucune (offre/demande) | Réserves en dollars |
| Volatilité | Nulle | Extrême | Très faible |
| Vie privée | Faible (traçabilité totale) | Variable (pseudonymat) | Moyenne |
| Programmabilité | Totale (par l'État) | Par smart contracts | Limitée |
Pourquoi les États-Unis freinent sur le dollar numérique
Alors que la Chine et l'Europe avancent à grands pas, Washington reste figé. En 2026, la position américaine est claire : pas de CBDC sous l'administration actuelle. La Chambre des représentants a voté l'interdiction pour la Fed d'émettre un dollar numérique, invoquant des risques pour les libertés civiles.
Plusieurs facteurs expliquent ce blocage politique. Le lobby bancaire traditionnel craint une désintermédiation massive : si chaque citoyen possède un compte directement à la Fed, pourquoi garder un compte en banque commerciale ? Les républicains y voient un outil de surveillance étatique incompatible avec les valeurs américaines de liberté individuelle. Les démocrates, plus favorables au projet, n'ont pas réussi à imposer un cadre réglementaire consensuel.
Cette paralysie a des conséquences géopolitiques concrètes. Le yuan numérique gagne du terrain dans les échanges internationaux, notamment en Asie du Sud-Est et en Afrique. Si le dollar perd son statut de monnaie de réserve mondiale, même partiellement, les répercussions sur l'économie américaine et, par extension, sur vos placements libellés en dollars, seraient significatives.
L'euro numérique : le projet qui vous concerne directement
Pour les épargnants européens, c'est l'euro numérique qui mérite toute l'attention. La Banque centrale européenne (BCE) a lancé sa phase de préparation en novembre 2023, avec un objectif de déploiement progressif à partir de 2026-2027.
Le principe : chaque citoyen de la zone euro pourrait détenir un portefeuille numérique en euros, plafonné (probablement entre 3 000 et 10 000 euros) pour éviter une fuite massive des dépôts bancaires. Les paiements seraient instantanés, gratuits et utilisables hors ligne grâce à une technologie embarquée dans les smartphones.
La BCE insiste sur la protection de la vie privée : les transactions de faible montant resteraient anonymes, à l'image des paiements en espèces. Cependant, les montants élevés seraient traçables pour lutter contre le blanchiment. Un compromis qui ne satisfait ni les partisans du tout-anonyme, ni les autorités de régulation qui voudraient une transparence totale.
Pour votre fiscalité, l'euro numérique ne changerait rien en théorie : ce n'est pas un nouvel actif imposable, mais simplement une nouvelle forme de la monnaie que vous utilisez déjà. En pratique, la traçabilité accrue pourrait rendre l'optimisation fiscale plus complexe.
Le yuan numérique : ce que révèle le laboratoire chinois
La Chine offre un aperçu concret de ce que signifie vivre avec une CBDC au quotidien. Le e-CNY (yuan numérique) circule depuis 2021 dans plusieurs provinces pilotes. En 2023, les transactions cumulées dépassaient 1 800 milliards de yuans, un chiffre qui continue de croître.
Les résultats sont instructifs. Côté positif : les paiements sont plus rapides, moins coûteux, et l'inclusion financière progresse dans les zones rurales. Les transferts d'argent entre particuliers ne prennent que quelques secondes, sans frais. Le gouvernement peut distribuer des aides sociales directement dans les portefeuilles numériques des bénéficiaires, sans intermédiaire.
Côté préoccupant : le gouvernement chinois a démontré sa capacité à programmer des restrictions sur l'utilisation de la monnaie. Certains yuans numériques distribués comme stimulus économique avaient une date d'expiration, dépensez-les avant 30 jours ou perdez-les. D'autres étaient géographiquement restreints à certains commerces locaux. Cette programmabilité, présentée comme un outil de politique économique, illustre le pouvoir immense qu'une CBDC confère à son émetteur.
Impact concret sur votre épargne et vos placements
Que signifient les CBDC pour votre portefeuille d'investissement ? Plusieurs scénarios méritent votre attention.
Taux d'intérêt négatifs facilités : avec une CBDC, une banque centrale pourrait imposer un taux négatif directement sur vos avoirs numériques. Impossible de retirer des billets pour y échapper, ils n'existeraient plus. Ce scénario, encore théorique, est techniquement réalisable et constitue un argument majeur des opposants aux CBDC.
Concurrence accrue entre banques : si la banque centrale offre un compte gratuit et sécurisé, les banques commerciales devront proposer de meilleurs rendements sur l'épargne pour retenir les déposants. Cela pourrait, paradoxalement, bénéficier aux épargnants en stimulant la concurrence sur les taux.
Recomposition du marché obligataire : les CBDC pourraient simplifier l'émission et la distribution de dette souveraine, rendant les obligations d'État plus accessibles aux particuliers. Un nouveau canal d'investissement direct, sans passer par un courtier.
Pour ceux qui détiennent déjà des actifs numériques, l'arrivée des CBDC ne condamne pas les cryptomonnaies. Au contraire, la coexistence est probable : les CBDC pour les transactions courantes, les cryptos pour la spéculation et la décentralisation, les stablecoins comme pont entre les deux mondes. Évitez néanmoins les erreurs classiques d'investissement en ne misant pas tout sur un seul scénario.
Vie privée et surveillance financière : le nœud du débat
Le sujet le plus sensible autour des CBDC reste la surveillance des transactions. Aujourd'hui, payer en espèces garantit l'anonymat. Un virement bancaire laisse une trace, mais seule votre banque y accède (sauf requête judiciaire). Avec une CBDC, l'émetteur, la banque centrale, voit potentiellement chaque transaction en temps réel.
Les défenseurs de la vie privée alertent sur plusieurs risques :
- Profilage comportemental basé sur les habitudes de consommation
- Gel préventif de fonds sans procédure judiciaire
- Exclusion financière de dissidents politiques ou de groupes ciblés
- Monétisation des données transactionnelles par des partenaires technologiques
Les banques centrales promettent des garde-fous : pseudonymat pour les petits montants, cloisonnement des données, audits indépendants. Mais l'histoire récente montre que les promesses de confidentialité institutionnelle sont souvent érodées au fil du temps, au nom de la sécurité nationale ou de la lutte anti-terroriste.
La question n'est pas de savoir si les CBDC seront déployées, mais quelles garanties de vie privée survivront à leur déploiement. L'architecture technique choisie aujourd'hui déterminera les libertés financières de demain.
Stablecoins : le concurrent privé que les CBDC veulent remplacer
Avant même l'arrivée des CBDC, le marché a inventé sa propre solution : les stablecoins. Tether (USDT), USD Coin (USDC) et d'autres tokens adossés au dollar remplissent déjà le rôle de "dollar numérique" dans l'écosystème crypto. Leur capitalisation combinée dépasse 150 milliards de dollars en 2026.
Les stablecoins offrent la stabilité du dollar sans contrôle étatique direct. Ils circulent sur des blockchains publiques, sont échangeables 24h/24, et permettent des transferts internationaux en quelques minutes pour des frais minimes. C'est précisément cette efficacité qui inquiète les régulateurs : un système monétaire parallèle, hors de leur contrôle, représente un risque systémique si un émetteur majeur fait défaut.
L'arrivée des CBDC pourrait marginaliser les stablecoins, ou les transformer. Certains analystes anticipent une régulation stricte qui forcerait les émetteurs de stablecoins à obtenir des licences bancaires, rendant leurs produits quasi identiques à une CBDC privée. D'autres pensent que la coexistence perdurera, chaque instrument trouvant sa niche : les CBDC pour le commerce légal domestique, les stablecoins pour la DeFi et les transferts transfrontaliers.
Calendrier mondial : qui prépare quoi en 2026
Le paysage des CBDC évolue rapidement. Voici l'état des lieux par grandes zones économiques :
Déjà déployées : Bahamas (Sand Dollar), Jamaïque (JAM-DEX), Nigeria (eNaira), Chine (e-CNY en phase pilote étendue). Ces pays servent de laboratoires grandeur nature pour le reste du monde.
En phase avancée : Zone euro (euro numérique, phase de préparation), Inde (e-Rupee en test), Brésil (DREX en pilote), Russie (rouble numérique en test restreint). Ces projets devraient aboutir entre 2026 et 2028.
En exploration : Japon, Corée du Sud, Australie, Canada. Ces pays mènent des études de faisabilité sans calendrier ferme de déploiement.
Opposition déclarée : États-Unis (interdiction législative en cours), Argentine (position idéologique contre). Ces pays misent sur le statu quo ou sur les stablecoins régulés comme alternative.
Sur les 130 pays explorant une CBDC, seuls une dizaine ont franchi le cap du déploiement réel. La majorité reste en phase d'étude, ce qui laisse le temps aux épargnants de se préparer sans précipitation.
Comment adapter votre stratégie financière
Face à l'émergence des CBDC, quelques principes de bon sens s'imposent pour protéger et faire fructifier votre patrimoine.
Diversifiez vos supports monétaires : ne concentrez pas toute votre épargne dans un seul système. Combiner compte bancaire classique, livrets, actifs numériques et éventuellement un peu d'or physique vous protège contre les scénarios extrêmes liés à n'importe quel système monétaire unique.
Comprenez les implications fiscales : l'arrivée d'un euro numérique ne créera pas de nouvelle imposition, mais la traçabilité accrue rendra certaines pratiques d'optimisation plus risquées. Anticipez en régularisant votre situation et en consultant votre conseiller fiscal.
Restez informé sans paniquer : les CBDC ne remplaceront pas l'argent liquide du jour au lendemain. La transition sera progressive, sur plusieurs années. Les premiers mois de déploiement seront optionnels, personne ne vous forcera à adopter un portefeuille numérique immédiatement.
Évaluez votre exposition au dollar : si une part significative de vos investissements est libellée en dollars (actions US, ETF), suivez l'évolution du débat américain sur les CBDC. Un dollar qui perd son statut de monnaie de réserve, même marginalement, pourrait affecter sa valeur à long terme.
L'important est de comprendre que les CBDC ne sont ni une menace absolue ni une opportunité miraculeuse. Elles représentent une évolution technique du système monétaire, avec des avantages (rapidité, inclusion, coûts réduits) et des risques (surveillance, centralisation du pouvoir). Votre rôle en tant qu'épargnant est de rester attentif et adaptable.
Ce que les CBDC changent pour les transferts internationaux
Un domaine où les CBDC pourraient transformer radicalement l'expérience utilisateur : les paiements transfrontaliers. Aujourd'hui, envoyer de l'argent à l'étranger coûte en moyenne 6% du montant et prend 3 à 5 jours ouvrés via le réseau SWIFT.
Avec des CBDC interopérables, un transfert France-Japon pourrait se régler en quelques secondes, pour un coût quasi nul. Plusieurs projets pilotes testent déjà cette interopérabilité : mBridge (Hong Kong, Thaïlande, Chine, Émirats) a traité ses premières transactions réelles en 2024.
Pour les expatriés, les travailleurs frontaliers et les investisseurs internationaux, c'est potentiellement une révolution. Les frais de change pourraient chuter, les délais disparaître, et les horaires d'ouverture des banques devenir sans objet. Les acteurs historiques du transfert d'argent (Western Union, Wise) devront se réinventer ou disparaître face à cette concurrence institutionnelle.
Cependant, l'interopérabilité entre CBDC suppose une coopération entre banques centrales qui n'a rien d'évident. Les tensions géopolitiques entre les États-Unis et la Chine, par exemple, rendent improbable une passerelle directe entre un éventuel dollar numérique et le e-CNY. Les CBDC pourraient paradoxalement fragmenter davantage le système financier mondial en blocs régionaux hermétiques.
Questions fréquentes
Le dollar numérique va-t-il remplacer les billets et pièces ?
Non, pas dans un avenir proche. Même les pays ayant déployé une CBDC maintiennent la monnaie physique en circulation. Le dollar numérique, s'il voit le jour, coexisterait avec les espèces. La BCE a explicitement promis que l'euro numérique ne remplacerait pas les billets mais les complèterait.
Les CBDC sont-elles un danger pour le Bitcoin et les cryptomonnaies ?
Les CBDC et les cryptomonnaies répondent à des besoins différents. Les CBDC visent les paiements courants avec garantie étatique, tandis que les cryptos offrent décentralisation et potentiel spéculatif. La coexistence est le scénario le plus probable, même si une régulation plus stricte des stablecoins est attendue.
Mon épargne sera-t-elle automatiquement convertie en CBDC ?
Non. L'adoption d'une CBDC sera volontaire. Vous conserverez vos comptes bancaires existants et pourrez choisir d'utiliser ou non le portefeuille numérique de la banque centrale. Les plafonds prévus (3 000 à 10 000 euros pour l'euro numérique) empêchent d'y transférer toute son épargne.
Quelles sont les implications fiscales d'une CBDC ?
Une CBDC n'est pas un nouvel actif imposable, c'est simplement une nouvelle forme de la monnaie existante. Détenir des euros numériques ne génère aucune plus-value ni obligation déclarative supplémentaire. En revanche, la traçabilité accrue des transactions pourrait faciliter les contrôles fiscaux.
L'euro numérique sera-t-il disponible en France et quand ?
La BCE vise un lancement progressif entre 2027 et 2028, après la phase de préparation en cours depuis fin 2023. La France, en tant que membre de la zone euro, sera parmi les premiers pays servis. L'adoption restera volontaire pour les citoyens mais obligatoire pour les commerçants au-delà d'un certain chiffre d'affaires.
Peut-on investir dans les CBDC comme dans les cryptomonnaies ?
Non. Une CBDC a une valeur fixe (1 euro numérique = 1 euro physique). Il n'y a aucun potentiel de plus-value ni de spéculation possible. Ce n'est pas un investissement mais un moyen de paiement. Pour investir dans l'écosystème numérique, les cryptomonnaies et les actions de sociétés fintech restent les véhicules appropriés.