
6 erreurs à éviter quand on investit son argent
Découvrez les 6 erreurs les plus coûteuses quand on investit et les stratégies prouvées pour les éviter. Guide pratique 2026.

Investir sans stratégie : la première erreur qui coûte le plus cher
La majorité des épargnants qui perdent de l'argent en investissement partagent un point commun : ils n'ont pas de stratégie. Ils achètent un produit parce qu'un collègue en a parlé, vendent parce qu'un titre de journal les inquiète et attendent sans savoir quoi. Investir son argent sans plan revient à construire une maison sans fondations.
Une stratégie d'investissement répond à trois questions fondamentales : quel est mon objectif (retraite, achat immobilier, patrimoine), quel est mon horizon de temps (5, 10, 20 ans) et quelle perte maximale suis-je prêt à accepter sans paniquer ? Sans réponse claire à ces trois questions, chaque fluctuation du marché déclenche une réaction émotionnelle qui coûte de l'argent.
Les chiffres sont parlants : selon une étude de Dalbar publiée en 2025, l'investisseur moyen en fonds actions a obtenu un rendement annuel de 3, 7 % sur 20 ans, alors que l'indice S&P 500 a affiché 8,7 % sur la même période. La différence, presque 5 points par an, s'explique entièrement par les décisions impulsives : achats tardifs en haut de cycle et ventes paniques en bas.
Mettre tous ses œufs dans le même panier : le piège de la concentration
La diversification n'est pas un conseil facultatif, c'est une règle de survie financière. Concentrer ses placements sur un seul actif, une seule classe ou un seul secteur expose à des pertes disproportionnées quand ce secteur chute.
L'exemple le plus récent : les investisseurs qui avaient placé 100 % de leur épargne dans les valeurs technologiques en 2021 ont vu leur portefeuille perdre 30 à 50 % entre 2022 et 2023. Ceux qui avaient diversifié entre actions, obligations, immobilier et fonds en euros ont limité la baisse à 5-10 %.
La diversification efficace couvre plusieurs axes :
- Classes d'actifs : actions, obligations, immobilier (SCPI), fonds en euros, matières premières
- Zones géographiques : France, Europe, États-Unis, marchés émergents
- Secteurs : technologie, santé, énergie, consommation, finance
- Horizons de temps : court terme (livrets), moyen terme (assurance vie), long terme (PEA, PER)
La diversification ne garantit pas un gain, mais elle garantit que vous ne perdrez pas tout en même temps. C'est la seule stratégie qui fonctionne systématiquement sur le long terme, quel que soit le contexte économique.
Céder à la panique : vendre au pire moment
Quand les marchés chutent de 20 %, l'instinct dit de vendre pour "limiter les dégâts". C'est exactement l'inverse de ce qu'il faut faire. Les baisses sont temporaires, elles durent en moyenne 13 mois selon les données du S&P 500 depuis 1950. Les hausses qui suivent durent en moyenne 5 ans et récupèrent toujours les pertes.
L'investisseur qui a vendu ses actions le 23 mars 2020 (point bas du COVID) et attendu que "ça se calme" pour racheter a manqué un rebond de 75 % en 12 mois. Celui qui n'a rien touché a récupéré son capital en 5 mois et réalisé un gain de 100 % en 2 ans.
Pour éviter les décisions émotionnelles :
- Automatisez vos investissements : un virement mensuel vers votre PEA ou assurance vie, quelles que soient les conditions de marché (DCA, Dollar Cost Averaging). Cette approche lisse le prix d'achat et élimine l'émotion
- N'investissez que l'argent dont vous n'avez pas besoin avant 5 ans. Si vous risquez d'avoir besoin de cet argent, il n'a rien à faire en bourse
- Désactivez les alertes quotidiennes de cours. Vérifier son portefeuille tous les jours est le meilleur moyen de prendre de mauvaises décisions. Un check trimestriel suffit
Ignorer les frais : le tueur silencieux de rendement
Les frais sont l'ennemi le plus sous-estimé de l'investisseur. Un écart de 1 % de frais annuels sur 30 ans représente une différence de 25 % sur le capital final. Sur 100 000 euros investis à 7 % brut pendant 30 ans : avec 0,5 % de frais vous obtenez 574 000 € ; avec 2 % de frais, seulement 324 000 €. Soit 250 000 euros partis en frais.
Les frais à surveiller impérativement :
| Type de frais | Fourchette courante | Niveau acceptable | Où les trouver |
|---|---|---|---|
| Frais de gestion (assurance vie) | 0,5 à 1 % / an | Max 0,6 % | Conditions générales du contrat |
| Frais d'entrée | 0 à 5 % | 0 % (banques en ligne) | Bulletin de souscription |
| Frais de fonds (TER) | 0,1 à 2,5 % | Max 0,3 % (ETF) | DICI du fonds |
| Frais de courtage (PEA) | 0,5 à 0,99 € / ordre | Max 2 € / ordre | Tarification du courtier |
| Frais d'arbitrage | 0 à 1 % | 0 % (courtiers en ligne) | Convention de compte |
La règle d'or : les ETF (fonds indiciels) facturent 0,1 à 0,3 % de frais annuels contre 1,5 à 2,5 % pour les fonds gérés activement. Or, 90 % des fonds actifs sous-performent leur indice de référence sur 10 ans. Vous payez plus pour un résultat inférieur. La fiscalité avantageuse du PEA amplifie cet avantage en supprimant l'impôt sur les plus-values après 5 ans.
Suivre les modes : le piège des tendances médiatiques
Quand un investissement fait la une des journaux, il est généralement déjà trop tard pour y entrer. Les cryptomonnaies en 2021, les valeurs "meme stocks" en 2021, l'IA générative en 2023, à chaque fois, les investisseurs arrivés après le buzz médiatique ont acheté au sommet et vendu au creux.
Le biais de confirmation aggrave le problème : une fois investi dans une tendance, vous ne cherchez que les informations qui confirment votre décision et ignorez les signaux d'alerte. Les forums, réseaux sociaux et newsletters créent des chambres d'écho où tout le monde se rassure mutuellement pendant que la bulle gonfle.
Comment éviter ce piège :
- Investissez dans ce que vous comprenez. Si vous ne pouvez pas expliquer en 30 secondes comment l'actif génère de la valeur, ne l'achetez pas
- Méfiez-vous des rendements extraordinaires. Un placement qui promet 15 % garantis est soit un mensonge, soit une arnaque. Le rendement historique des actions est de 7-8 % par an, celui de l'immobilier de 4-5 %
- Séparez l'investissement de la spéculation. Rien ne vous empêche de consacrer 5 % de votre portefeuille à des paris spéculatifs (Bitcoin, actions spéculatives), mais les 95 % restants doivent rester dans des produits diversifiés et compris
Négliger la fiscalité : payer plus d'impôts que nécessaire
La fiscalité peut transformer un bon investissement en investissement médiocre. En France, les plus-values mobilières sont taxées à 30 % (flat tax) ou au barème progressif + prélèvements sociaux. Mais plusieurs enveloppes fiscales permettent de réduire, voire de supprimer, cette imposition.
Les enveloppes fiscales à connaître absolument :
- PEA (Plan d'Épargne en Actions) : après 5 ans, les plus-values sont exonérées d'impôt sur le revenu (seuls les 17,2 % de prélèvements sociaux s'appliquent). Plafond de versement : 150 000 €. Idéal pour investir en actions européennes via des ETF. La fiscalité du PEA est la plus avantageuse pour l'investisseur long terme
- Assurance vie : après 8 ans, abattement annuel de 4 600 € (célibataire) ou 9 200 € (couple) sur les gains retirés. Au-delà, taux réduit à 7,5 % + PS. L'assurance vie reste l'enveloppe la plus polyvalente
- PER (Plan d'Épargne Retraite) : les versements sont déductibles du revenu imposable. Un contribuable à 30 % d'imposition qui verse 5 000 € économise 1 500 € d'impôt immédiatement. Comprendre la fiscalité du PER est essentiel avant de s'engager
L'erreur classique : ouvrir un compte-titres ordinaire (CTO) avant d'avoir rempli son PEA. Le CTO est taxé à 30 % dès le premier euro de gain. Le PEA à 17,2 % après 5 ans. Sur un gain de 50 000 euros, la différence représente 6 400 euros d'impôt en moins avec le PEA.
Ne pas avoir d'épargne de précaution : la bombe à retardement
Investir avant d'avoir constitué une épargne de précaution est la sième erreur majeure. Sans matelas de sécurité, le moindre imprévu (panne de voiture, perte d'emploi, dépense médicale) vous oblige à retirer vos investissements au pire moment, souvent à perte.
La règle généralement admise : conserver 3 à 6 mois de dépenses fixes sur un placement liquide et sans risque (Livret A, LDDS). Pour un ménage dont les charges fixes mensuelles sont de 2 500 euros, cela représente 7 500 à 15 000 euros accessibles en 24 heures.
L'ordre optimal de constitution de l'épargne :
- Épargne de précaution sur Livret A/LDDS (3-6 mois de charges)
- Remboursement des dettes coûteuses (crédit conso, découvert), un crédit à 8 % coûte plus que n'importe quel placement ne rapporte
- Ouverture d'un PEA et/ou d'une assurance vie pour prendre date (les avantages fiscaux se déclenchent après 5 et 8 ans respectivement)
- Investissement régulier par virements automatiques mensuels
Trois stratégies qui fonctionnent réellement sur le long terme
Après avoir identifié les erreurs, voici les approches qui produisent des résultats :
Le DCA (Dollar Cost Averaging). Investir un montant fixe chaque mois, automatiquement, indépendamment des conditions de marché. Quand les marchés sont hauts, vous achetez peu d'unités. Quand ils sont bas, vous en achetez plus. Sur 20 ans, cette méthode produit un rendement comparable au marché tout en éliminant le stress du timing.
Le portefeuille 60/40. 60 % en actions (via ETF mondiau) et 40 % en obligations (via fonds euros ou ETF obligataires). Ce classique a généré un rendement moyen de 8 % par an depuis 1926, avec une volatilité bien inférieure à un portefeuille 100 % actions. C'est le point de départ idéal que vous ajusterez selon votre profil de risque.
L'investissement passif via ETF. Un ETF mondial (MSCI World) vous expose à 1 600 entreprises dans 23 pays développés. Frais de 0,2 % par an. Pas de stock-picking, pas de market timing, pas de stress. Les données montrent que cette approche bat 90 % des gérants professionnels sur 15 ans.
Les signaux d'alerte d'un mauvais placement
Certains signes doivent vous mettre en garde immédiatement :
- "Rendement garanti à 10 % par an" : aucun placement légitime ne garantit ce niveau de rendement. Les fonds en euros affichent 2,5-4,5 % en 2026, et c'est déjà un rendement correct sans risque
- "Offre limitée dans le temps" : un bon investissement sera toujours là demain. La pression temporelle est une technique de manipulation
- "Risque zéro" : tout investissement comporte un risque. Même le Livret A perd de la valeur réelle quand l'inflation dépasse son taux
- Opacité sur les frais : si vous ne trouvez pas facilement le détail des frais, c'est qu'ils sont élevés
- Interlocuteur non régulé : vérifiez systématiquement l'enregistrement auprès de l'AMF, de l'ACPR ou de l'ORIAS. La consultation des actualités fiscales récentes vous aidera à rester informé des évolutions réglementaires
Construire un plan d'investissement en 5 étapes
Voici le processus concret pour investir son argent intelligemment :
- Faire le bilan : revenus nets, dépenses fixes, dette, épargne existante. Vous ne pouvez pas investir ce que vous ne connaissez pas
- Définir vos objectifs : court terme (1-3 ans, livrets), moyen terme (3-8 ans, assurance vie), long terme (8+ ans, PEA). Chaque objectif a son enveloppe
- Déterminer votre profil de risque : prudent (60 % obligations / 40 % actions), équilibré (50/50), dynamique (30/70). Votre profil dépend de votre âge, de votre situation professionnelle et de votre tolérance aux fluctuations
- Choisir vos supports : ouvrir un PEA chez un courtier en ligne (à frais réduits), sélectionner 2-3 ETF diversifiés, compléter avec une assurance vie en fonds euros pour la poche sécurisée
- Automatiser et oublier : virement automatique mensuel, rééquilibrage annuel, pas de consultation quotidienne. La discipline bat l'intelligence dans l'investissement
Le meilleur moment pour investir était il y a 10 ans. Le deuxième meilleur moment, c'est maintenant. Chaque mois d'attente coûte du rendement composé que vous ne rattraperez jamais.
Questions fréquentes
Combien faut-il pour commencer à investir ?
Vous pouvez commencer avec 50 euros par mois. Les courtiers en ligne permettent d'acheter des fractions d'ETF dès quelques euros. L'important n'est pas le montant initial mais la régularité. 100 euros par mois investis à 7 % pendant 30 ans génèrent environ 122 000 euros, dont 86 000 euros de gains.
Quelles sont les 6 erreurs principales quand on investit son argent ?
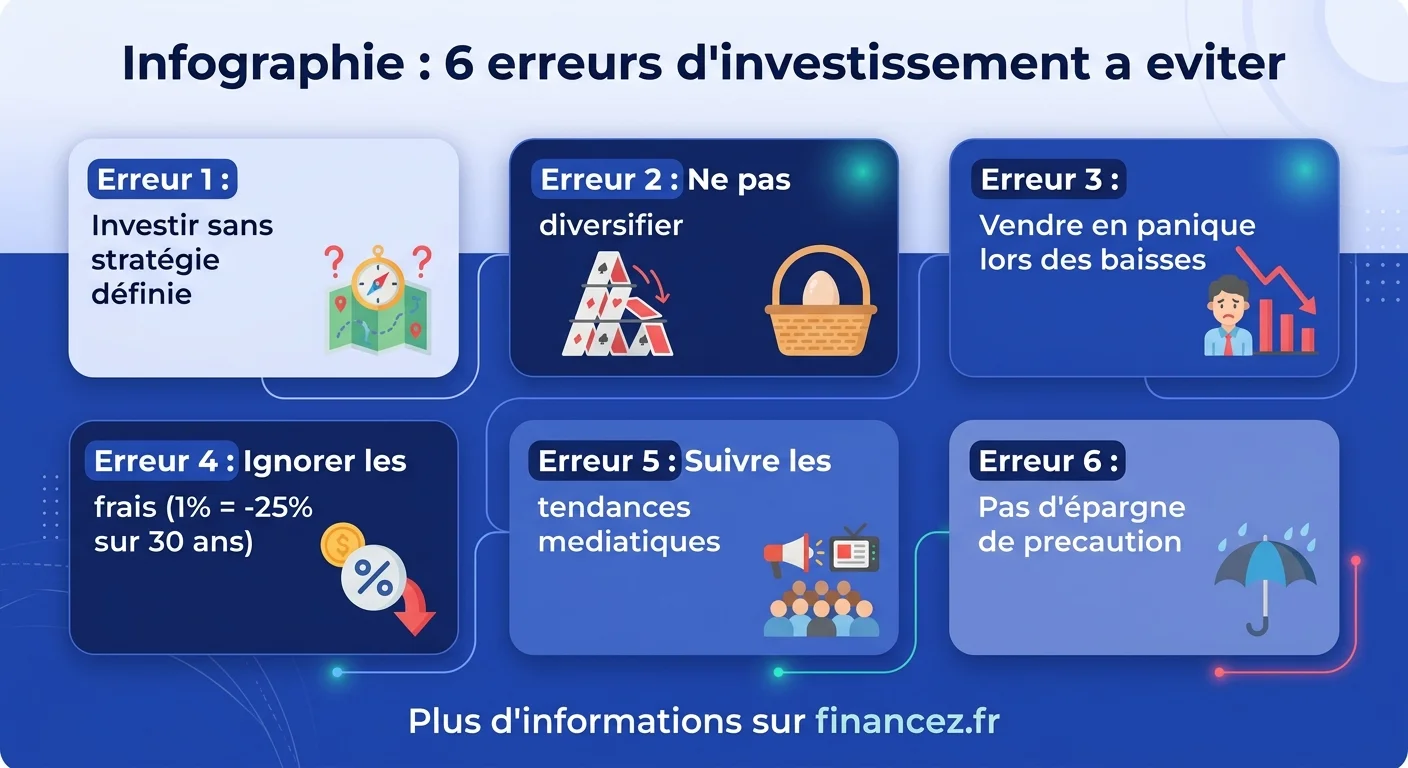
Les six erreurs sont : investir sans stratégie définie, ne pas diversifier ses placements, céder à la panique lors des baisses, ignorer l'impact des frais, suivre les modes et tendances médiatiques, et ne pas constituer d'épargne de précaution avant d'investir.
Vaut-il mieux investir en une fois ou progressivement ?
Statistiquement, l'investissement en une fois (lump sum) bat le DCA dans 65 % des cas car les marchés montent plus souvent qu'ils ne baissent. Mais le DCA (investissement mensuel régulier) réduit le risque de mauvais timing et convient mieux psychologiquement à la majorité des investisseurs. Si vous hésitez, le DCA est le choix le plus sûr.
PEA ou assurance vie : lequel choisir en premier ?
Ouvrez les deux en même temps pour prendre date (les avantages fiscaux se déclenchent après 5 ans pour le PEA et 8 ans pour l'assurance vie). Investissez en priorité via le PEA pour les actions européennes (fiscalité plus avantageuse) et utilisez l'assurance vie pour la poche sécurisée (fonds euros) et les investissements hors Europe.
Quel est le meilleur placement en 2026 ?
Il n'existe pas de "meilleur" placement universel. Le meilleur placement est celui qui correspond à votre horizon de temps et votre tolérance au risque. Pour le long terme (10+ ans) : un ETF mondial via PEA. Pour le moyen terme (3-8 ans) : assurance vie multisupports. Pour le court terme : Livret A et LDDS (1,7 % depuis le 1er août 2026).
Faut-il investir dans les cryptomonnaies ?
Les cryptomonnaies sont des actifs très volatils qui peuvent perdre 50-80 % de leur valeur. Elles peuvent constituer une petite part (5-10 % maximum) d'un portefeuille diversifié, mais ne doivent jamais représenter l'essentiel de votre épargne. N'investissez dans les cryptos que l'argent que vous êtes prêt à perdre intégralement.