
Fiscalité : guide complet pour comprendre le système
Maîtrisez les bases de la fiscalité : IR, TVA, niches fiscales, calendrier des déclarations et stratégies légales pour optimiser votre imposition.

La fiscalité en France : définition et principes fondamentaux
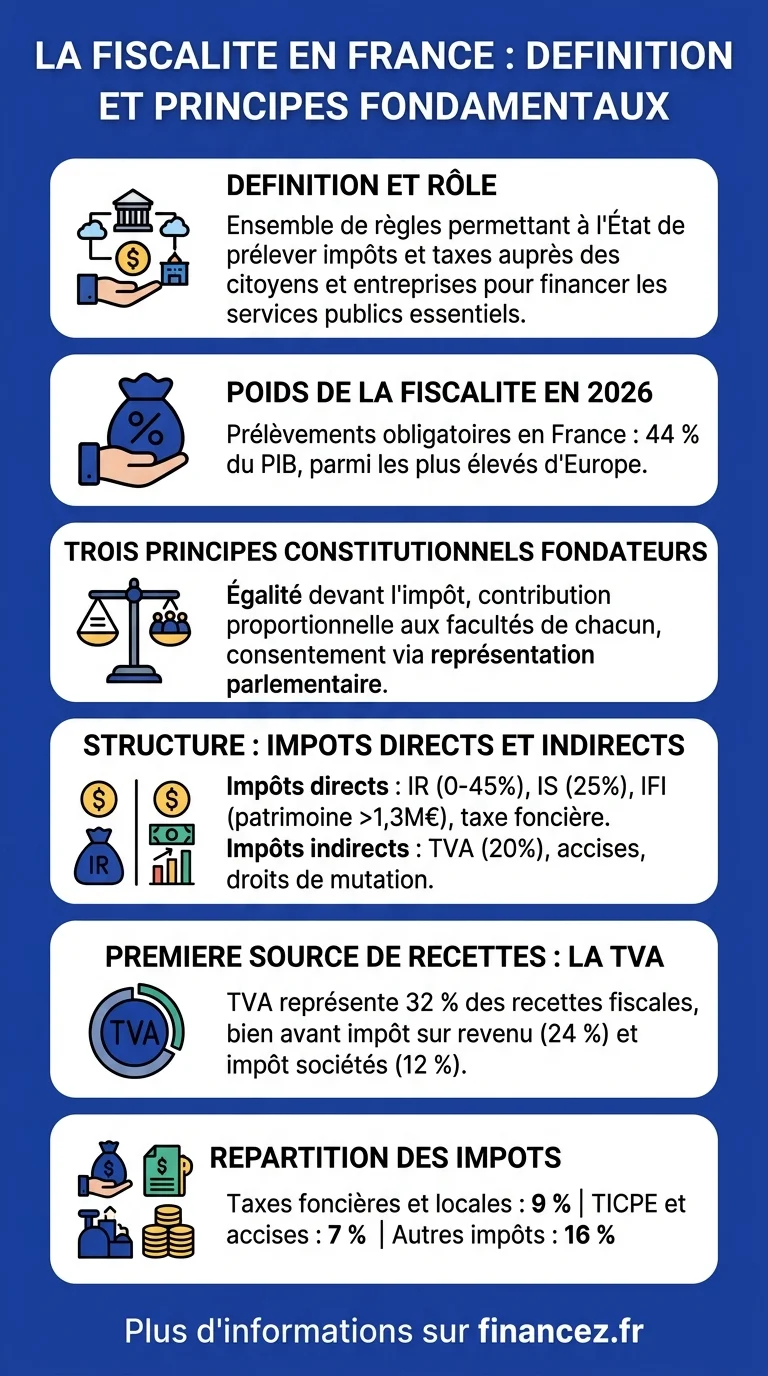
La fiscalité désigne l'ensemble des règles, lois et mécanismes par lesquels l'État et les collectivités territoriales prélèvent des impôts, taxes et contributions auprès des citoyens et des entreprises. Elle constitue le socle du financement des services publics, éducation, santé, défense, infrastructures, et représente un levier majeur de politique économique et sociale.
En 2026, la France reste l'un des pays européens où les prélèvements obligatoires sont les plus élevés, avoisinant 44 % du PIB. Mais derrière ce chiffre se cache un système d'une grande complexité, fruit de décennies de réformes successives. Pour le contribuable, comprendre ce système n'est plus un luxe : c'est une nécessité pour optimiser sa situation patrimoniale en toute légalité.
« La fiscalité n'est pas seulement une affaire d'impôts : c'est le reflet d'un contrat social entre les citoyens et l'État, un arbitrage permanent entre redistribution, compétitivité et justice sociale. »
Le système fiscal français repose sur plusieurs principes constitutionnels hérités de la Déclaration des droits de l'homme de 1789 : l'égalité devant l'impôt, la contribution proportionnelle aux facultés de chacun, et le consentement à l'impôt par la représentation parlementaire. Ces principes guident encore la Loi de Finances votée chaque année.
Comment fonctionne le système fiscal français en 2026 ?
Le système fiscal français se structure autour de deux grandes catégories d'impôts : les impôts directs (payés directement par le contribuable à l'administration) et les impôts indirects (collectés par un intermédiaire, comme un commerçant, puis reversés à l'État).
Les impôts directs
- Impôt sur le revenu (IR) : barème progressif de 0 % à 45 %, appliqué aux revenus des personnes physiques.
- Impôt sur les sociétés (IS) : taux normal de 25 % sur les bénéfices des entreprises.
- Impôt sur la fortune immobilière (IFI) : applicable au patrimoine immobilier net supérieur à 1,3 million d'euros.
- Taxe foncière : due par les propriétaires de biens immobiliers.
- Cotisation foncière des entreprises (CFE) : assise sur la valeur locative des biens utilisés par l'entreprise.
Les impôts indirects
- Taxe sur la valeur ajoutée (TVA) : taux normal de 20 %, taux réduits de 10 %, 5,5 % et 2,1 %.
- Droits d'accise : tabac, alcool, produits énergétiques.
- Droits de mutation : perçus lors de transactions immobilières.
| Type d'impôt | Catégorie | Redevable | Part dans les recettes fiscales (2026 est.) |
|---|---|---|---|
| TVA | Indirect | Consommateur final | ~32 % |
| Impôt sur le revenu | Direct | Personne physique | ~24 % |
| Impôt sur les sociétés | Direct | Entreprise | ~12 % |
| TICPE / accises énergie | Indirect | Consommateur | ~7 % |
| Taxes foncières & locales | Direct | Propriétaire | ~9 % |
| Autres (IFI, droits, etc.) | Mixte | Variable | ~16 % |
On remarque que la TVA constitue la première source de recettes fiscales, bien devant l'impôt sur le revenu. C'est un point souvent méconnu du grand public, qui associe spontanément « fiscalité » à sa déclaration annuelle de revenus.
Estimez votre impôt sur le revenu en quelques clics
Ce calculateur applique le barème progressif 2026 pour un célibataire (1 part fiscale). Il donne une estimation indicative, hors réductions et crédits d'impôt.
Fiscalité des particuliers : l'impôt sur le revenu décrypté
L'impôt sur le revenu (IR) est sans doute l'impôt le plus scruté par les Français. Depuis la mise en place du prélèvement à la source en 2019, il est directement retenu sur le salaire, les pensions ou les revenus de remplacement. Mais comprendre comment il est calculé reste un casse-tête pour beaucoup.
Le barème progressif 2026
| Tranche de revenu (par part) | Taux d'imposition |
|---|---|
| Jusqu'à 11 294 € | 0 % |
| De 11 295 € à 28 797 € | 11 % |
| De 28 798 € à 82 341 € | 30 % |
| De 82 342 € à 177 106 € | 41 % |
| Au-delà de 177 106 € | 45 % |
Cas concret : un salarié célibataire gagnant 35 000 € net imposable
Avec 1 part fiscale :
- Tranche à 0 % : 11 294 € → 0 €
- Tranche à 11 % : 35 000 - 11 294 = 23 706 € × 11 % = 2 608 €
- Impôt total : environ 2 608 €, soit un taux moyen effectif de 7,5 %
Ce résultat montre l'écart entre le taux marginal (11 %) et le taux moyen réel (7,5 %). Une distinction cruciale que beaucoup de contribuables ignorent. Au-delà de l'IR, les particuliers sont aussi concernés par les prélèvements sociaux de 17,2 % sur les revenus du capital, un aspect clé pour quiconque investit via une assurance vie ou un PEA.
Fiscalité des entreprises : IS, TVA et charges décortiqués
La fiscalité des entreprises en France est souvent pointée du doigt pour sa complexité. Elle combine l'impôt sur les sociétés (IS), la TVA collectée et déductible, les cotisations patronales, et une série de taxes spécifiques selon le secteur d'activité.
L'impôt sur les sociétés (IS)
En 2026, le taux normal de l'IS est stabilisé à 25 %. Les PME bénéficient toutefois d'un taux réduit de 15 % sur les 42 500 premiers euros de bénéfices, sous conditions (chiffre d'affaires inférieur à 10 millions d'euros, capital entièrement libéré et détenu à 75 % minimum par des personnes physiques).
La TVA : le poids lourd silencieux
La TVA représente la première recette fiscale de l'État. Pour l'entreprise, elle est neutre en principe, elle collecte la TVA pour le compte de l'État et déduit celle qu'elle a payée sur ses achats. Mais en pratique, la gestion de la TVA génère une charge administrative considérable, surtout avec la coexistence de quatre taux différents (20 %, 10 %, 5,5 %, 2,1 %).
Comptabilité et fiscalité : quelle différence ?
La comptabilité enregistre les flux financiers d'une entreprise selon des normes précises (PCG en France, IFRS à l'international). La fiscalité, elle, détermine l'assiette imposable en retraitant ces données comptables. Un amortissement comptable peut différer de l'amortissement fiscal. Un produit comptabilisé peut ne pas être immédiatement imposable. Cette distinction explique pourquoi une entreprise peut afficher un résultat comptable positif tout en payant peu d'impôts, ou inversement.
Fiscalité immobilière : un terrain miné pour les non-initiés
La fiscalité immobilière désigne l'ensemble des impositions liées à la détention, la location et la cession de biens immobiliers. C'est probablement le domaine fiscal le plus stratégique pour les particuliers patrimoniaux, tant les leviers d'optimisation sont nombreux, mais aussi les pièges.
Les principaux impôts immobiliers
- Taxe foncière : due chaque année par le propriétaire, calculée sur la valeur locative cadastrale (régulièrement réévaluée).
- Plus-values immobilières : imposées à 19 % + 17,2 % de prélèvements sociaux, avec abattements progressifs dès la 6ᵉ année de détention (exonération totale après 22 ans pour l'IR et 30 ans pour les prélèvements sociaux).
- Droits de mutation (« frais de notaire ») : environ 7 à 8 % du prix d'achat dans l'ancien.
- IFI : patrimoine immobilier net supérieur à 1,3 million d'euros.
Les régimes de location
Le choix entre location nue (revenus fonciers) et location meublée (BIC) a des conséquences fiscales majeures. En meublé, le régime réel permet d'amortir le bien et le mobilier, réduisant considérablement la base imposable. Ce mécanisme, parfois combiné avec le statut LMNP (Loueur Meublé Non Professionnel), reste en 2026 l'un des leviers d'optimisation les plus utilisés, malgré les durcissements récents sur les meublés de tourisme.
Fiscalité de l'épargne : PEA, assurance vie et PER
L'épargne financière bénéficie en France d'enveloppes fiscales privilégiées. Bien choisir son support d'investissement peut diviser par deux la note fiscale sur les gains.
Le PEA : l'enveloppe reine pour les actions européennes
Le Plan d'Épargne en Actions permet d'investir jusqu'à 150 000 € en actions européennes. Après 5 ans de détention, les plus-values et dividendes sont exonérés d'impôt sur le revenu, seuls les prélèvements sociaux de 17,2 % s'appliquent. C'est l'un des rares dispositifs offrant une fiscalité aussi favorable sur les gains en capital.
L'assurance vie : la couteau suisse patrimoniale
L'assurance vie reste le placement préféré des Français, avec un encours dépassant 1 900 milliards d'euros. Sa fiscalité avantageuse après 8 ans (abattement annuel de 4 600 € pour un célibataire, 9 200 € pour un couple sur les gains, puis imposition à 7,5 % + prélèvements sociaux) et ses atouts en matière de transmission successorale en font un outil incontournable de toute stratégie patrimoniale.
Le PER : préparer sa retraite en défiscalisant
Le Plan d'Épargne Retraite permet de déduire les versements volontaires du revenu imposable, dans la limite de plafonds annuels. L'intérêt est d'autant plus grand que la tranche marginale d'imposition est élevée. En revanche, les sommes seront imposées à la sortie (en capital ou en rente). Il s'agit donc d'un différé d'imposition, particulièrement pertinent pour ceux qui anticipent une baisse de revenus à la retraite. Pour approfondir la préparation de votre retraite, consultez notre guide sur l'assurance retraite.
Fiscalité des actifs numériques : crypto-monnaies et obligations déclaratives
Depuis 2019, les plus-values sur actifs numériques sont imposées en France selon un régime spécifique. En 2026, le cadre fiscal s'est affiné avec la transposition de la directive européenne MiCA et le renforcement des obligations déclaratives.
Les plus-values réalisées par les particuliers lors de la cession de cryptomonnaies (qu'il s'agisse de Bitcoin ou d'autres actifs) sont soumises au prélèvement forfaitaire unique (PFU) de 30 %, ou sur option au barème progressif de l'IR plus prélèvements sociaux. Chaque conversion de crypto vers une monnaie fiduciaire (euro, dollar) constitue un fait générateur d'imposition.
Les contribuables sont tenus de déclarer chaque année l'ensemble de leurs comptes sur des plateformes d'échange étrangères (formulaire 3916-bis), sous peine d'une amende de 750 € par compte non déclaré. Le simple fait de détenir un compte sur Binance, Kraken ou toute plateforme hors de France oblige à cette déclaration, même en l'absence de transaction.
Quels sont les objectifs de la fiscalité au-delà du financement public ?
Réduire la fiscalité à une simple collecte d'argent serait réducteur. La politique fiscale poursuit au moins quatre grands objectifs :
- Financer les services publics : éducation, santé (assurance maladie), défense, justice, infrastructures.
- Redistribuer les richesses : le barème progressif de l'IR et les prestations sociales visent à réduire les inégalités.
- Orienter les comportements : la fiscalité écologique (taxe carbone, malus automobile), les niches fiscales sur l'investissement locatif (Pinel, Denormandie) ou le mécénat sont autant d'incitations ciblées.
- Réguler l'activité économique : baisser l'IS pour attirer les entreprises, moduler la TVA pour soutenir certains secteurs (restauration, rénovation énergétique).
Le rôle du fiscaliste s'inscrit précisément dans cette complexité. Ce professionnel, avocat fiscaliste, expert-comptable spécialisé ou conseiller en gestion de patrimoine, analyse la situation personnelle ou professionnelle de son client pour identifier les leviers d'optimisation légaux. Il veille au respect des obligations déclaratives tout en minimisant la charge fiscale globale.
Les erreurs fiscales les plus coûteuses en 2026
Chaque année, des milliers de contribuables et d'entreprises commettent des erreurs qui leur coûtent cher. Voici les plus fréquentes :
- Oublier de déclarer un compte à l'étranger : amende de 750 € à 1 500 € par compte, voire 10 000 € si le compte est dans un État non coopératif.
- Confondre résidence fiscale et résidence habituelle : passer plus de 183 jours en France suffit à devenir résident fiscal français, avec imposition sur les revenus mondiaux.
- Négliger les plafonds de déduction du PER : les versements excédant le plafond ne sont pas déductibles et pourtant imposés à la sortie, double peine.
- Mal choisir son régime de location immobilière : rester au micro-foncier quand le régime réel permettrait un déficit foncier déductible.
- Ignorer les conventions fiscales internationales : pour les expatriés ou les détenteurs de revenus étrangers, le risque de double imposition est réel sans connaissance des traités bilatéraux.
- Déclarer tardivement : les pénalités vont de 10 % de majoration (retard spontané) à 40 % en cas de mise en demeure restée sans réponse.
Nouveautés fiscales 2026 : ce qui change concrètement
La Loi de Finances 2026 introduit plusieurs ajustements notables :
- Revalorisation du barème de l'IR : les tranches sont indexées sur l'inflation pour éviter une hausse mécanique de l'imposition.
- Renforcement du contrôle fiscal numérique : l'administration fiscale utilise désormais massivement l'intelligence artificielle pour détecter les incohérences déclaratives, notamment sur les revenus de plateformes numériques.
- Évolution du statut LMNP : les amortissements déduits sont désormais réintégrés dans le calcul de la plus-value à la revente, un changement majeur pour les investisseurs en meublé.
- Contribution différentielle sur les hauts revenus (CDHR) : instaurée pour garantir une imposition minimale de 20 % pour les contribuables aux revenus les plus élevés.
- Facturation électronique obligatoire : le déploiement se poursuit en 2026, avec obligation de réception pour toutes les entreprises et obligation d'émission progressive selon la taille.
Comment optimiser sa fiscalité légalement : les leviers à connaître
L'optimisation fiscale n'est pas de la fraude. C'est l'utilisation intelligente des dispositifs prévus par la loi. Voici les principaux leviers :
Pour les particuliers
- Investir via un PEA ou une assurance vie pour bénéficier d'une fiscalité allégée sur les gains.
- Alimenter un PER pour réduire son revenu imposable, surtout dans les tranches hautes.
- Utiliser le déficit foncier en investissant dans l'immobilier ancien avec travaux (jusqu'à 10 700 € déductibles du revenu global par an).
- Donner à des associations : réduction d'impôt de 66 % à 75 % selon l'organisme.
- Employer un salarié à domicile : crédit d'impôt de 50 % des sommes versées.
Pour les entreprises
- Crédit d'Impôt Recherche (CIR) : 30 % des dépenses de R&D éligibles.
- Amortissement dégressif : accélérer les déductions sur les investissements matériels.
- Choix du régime d'imposition : IR ou IS selon la structure et les projets de distribution.
- Intégration fiscale : pour les groupes de sociétés, permettant de compenser bénéfices et pertes entre filiales.
Questions fréquentes sur la fiscalité
Quelle est la définition simple de la fiscalité ?
La fiscalité est l'ensemble des lois et règles qui organisent la collecte des impôts et taxes par l'État et les collectivités territoriales. Elle définit qui paie, combien, sur quelle base et selon quelles modalités. Elle couvre aussi bien l'impôt sur le revenu des particuliers que l'IS des entreprises, la TVA ou les taxes locales.
Quelle différence entre un impôt direct et un impôt indirect ?
Un impôt direct est payé directement par le contribuable à l'administration fiscale (impôt sur le revenu, taxe foncière, IS). Un impôt indirect est collecté par un intermédiaire (commerçant, prestataire) qui le reverse ensuite à l'État. La TVA est l'exemple le plus courant d'impôt indirect : le consommateur la paie dans le prix du produit, mais c'est l'entreprise qui la déclare et la reverse.
Quel est le rôle d'un fiscaliste ?
Le fiscaliste est un expert du droit fiscal qui conseille les particuliers et les entreprises dans l'optimisation de leur charge fiscale. Il analyse les situations patrimoniales ou professionnelles, identifie les dispositifs légaux applicables, assiste dans les déclarations complexes et représente ses clients en cas de contrôle fiscal. Il peut être avocat, expert-comptable ou conseiller en gestion de patrimoine.
Comment est calculé l'impôt sur le revenu en France ?
L'impôt sur le revenu est calculé selon un barème progressif par tranches. Le revenu net imposable est divisé par le nombre de parts fiscales (quotient familial), puis chaque tranche est imposée à son taux propre (0 %, 11 %, 30 %, 41 %, 45 %). L'impôt obtenu par part est ensuite multiplié par le nombre de parts. Des réductions et crédits d'impôt peuvent s'appliquer ensuite (dons, emploi à domicile, investissements éligibles).
Qu'est-ce que la fiscalité immobilière exactement ?
La fiscalité immobilière regroupe toutes les impositions liées à la détention, la location et la vente de biens immobiliers : taxe foncière, impôt sur les revenus locatifs (fonciers ou BIC), plus-values immobilières, droits de mutation lors de l'achat, et IFI pour les patrimoines importants. Chaque situation (résidence principale, investissement locatif, meublé, nu) obéit à des règles spécifiques.
Pourquoi la France a-t-elle une fiscalité si élevée ?
La France finance un modèle social particulièrement développé : protection sociale universelle, éducation gratuite jusqu'à l'université, système de santé à couverture étendue, retraites par répartition. Ce niveau de services publics implique des prélèvements obligatoires élevés. En contrepartie, les dépenses directes des ménages (santé, éducation) sont parmi les plus basses des pays développés.
Quels sont les risques en cas de fraude fiscale ?
La fraude fiscale est un délit passible de 500 000 € d'amende et de 5 ans d'emprisonnement (jusqu'à 3 millions d'amende et 7 ans en cas de fraude aggravée). L'administration peut appliquer des majorations de 40 % (manquement délibéré) à 80 % (manœuvres frauduleuses) sur les droits éludés, plus des intérêts de retard de 0,20 % par mois. La publication du nom des fraudeurs condamnés est également possible (« name and shame »).