
Entreprise financière : qui a le droit de porter ce nom en France
Banque, assureur, fintech : ce qui fait juridiquement une entreprise financière, définition, grandes catégories et méthode pour vérifier un agrément.

L'expression paraît limpide et ne l'est pas du tout. Selon le contexte, « entreprise financière » désigne soit une catégorie statistique de la comptabilité nationale, soit une catégorie juridique définie par un agrément, soit, dans le langage courant, n'importe quelle société qui manipule de l'argent. Ces trois sens ne recouvrent pas les mêmes acteurs, et la confusion a une conséquence très concrète : elle empêche de savoir qui est réellement contrôlé, et donc à qui l'on confie ses fonds.
Deux définitions officielles, et voilà d'où vient la confusion
La première est statistique. Dans la comptabilité nationale, l'ensemble des unités résidentes est réparti en secteurs institutionnels. Les sociétés dont l'activité principale consiste à produire des services financiers forment le secteur des sociétés financières, tandis que toutes les autres, de la boulangerie au constructeur automobile, constituent les sociétés non financières, souvent abrégées en SNF. Ce découpage sert à mesurer l'économie, pas à autoriser quiconque à exercer.
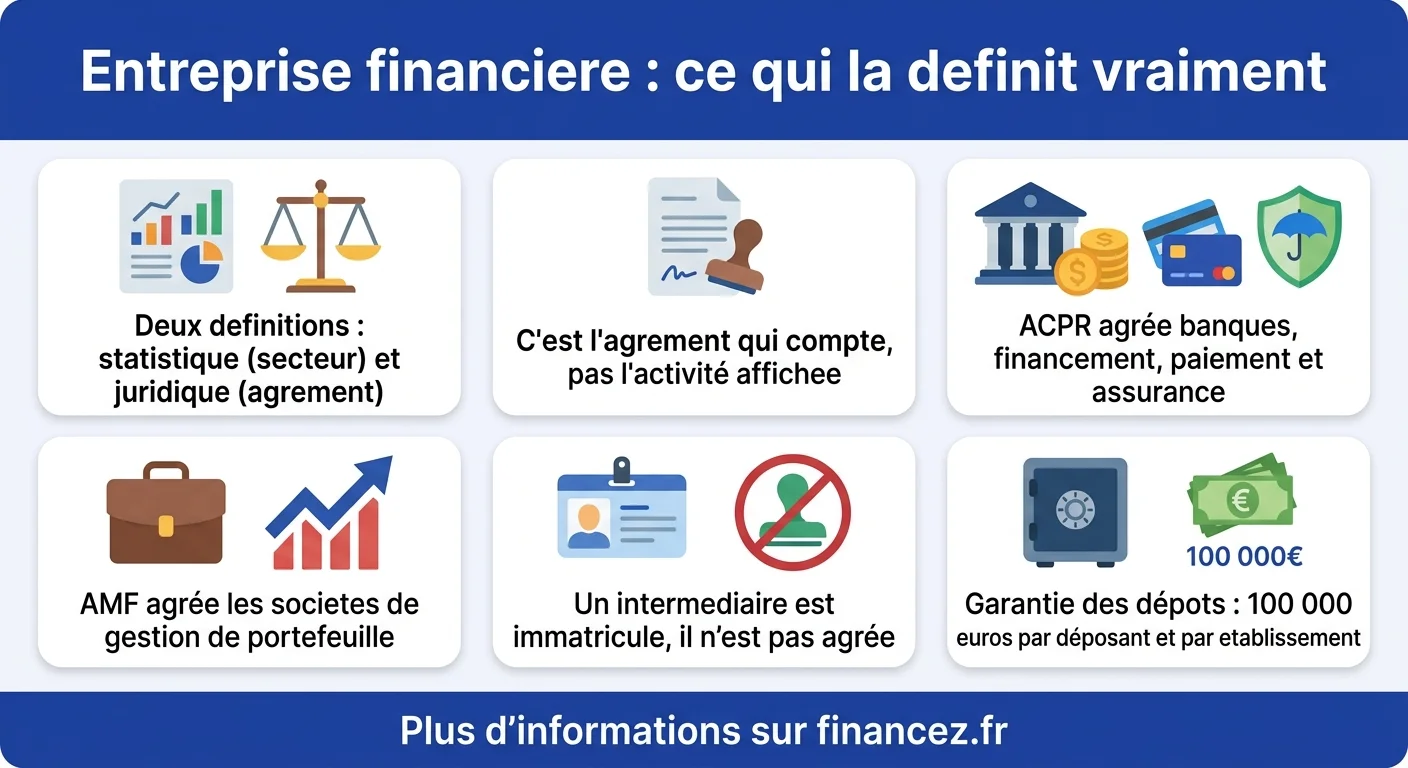
La seconde est juridique, et c'est la seule qui engage. Le Code monétaire et financier ne parle pas d'entreprise financière en général : il définit des statuts précis, établissement de crédit, société de financement, établissement de paiement, entreprise d'assurance, société de gestion de portefeuille, chacun assorti d'un agrément et d'obligations propres. Il ne faut enfin pas confondre tout cela avec la gestion financière d'une entreprise, qui désigne la fonction finance interne de n'importe quelle société, y compris une SNF. Garder cette dualité en tête évite un contresens fréquent : une société peut relever du secteur financier au sens statistique sans détenir le moindre agrément, et inversement la filiale financière d'un groupe industriel peut être pleinement régulée. Les deux grilles se recoupent largement, mais ne se superposent jamais exactement.
Ce qui fait vraiment une entreprise financière : l'agrément
Voici le point que la plupart des définitions en ligne escamotent. Ce n'est pas l'activité déclarée qui range une société dans le secteur financier régulé, c'est l'autorisation administrative qu'elle détient. Une société peut parfaitement afficher un site soigné, un vocabulaire financier irréprochable et des locaux prestigieux sans détenir le moindre agrément : elle n'est alors pas une entreprise financière au sens réglementaire, quoi qu'elle en dise, et aucune des protections associées ne s'applique à ses clients.
En France, deux autorités délivrent ces autorisations. L'ACPR, l'Autorité de contrôle prudentiel et de résolution, adossée à la Banque de France, agrée les établissements de crédit, les sociétés de financement, les établissements de paiement, les établissements de monnaie électronique et les entreprises d'assurance. L'AMF, l'Autorité des marchés financiers, agrée les sociétés de gestion de portefeuille et supervise l'information délivrée aux épargnants. Un acteur sérieux affiche son statut et son numéro d'agrément ; son absence est en soi un signal.
La question utile n'est jamais « est-ce une société financière ? » mais « qui l'a agréée, et sous quel statut ? ». La première question n'a pas de réponse opposable, la seconde se vérifie en deux minutes.
Quel type d'acteur avez-vous en face de vous ?
Répondez à trois questions sur la société qui vous intéresse : l'outil vous indique la catégorie probable et le registre où la vérifier.
Les grandes familles d'entreprises financières
Le secteur regroupe des métiers qui n'ont presque rien en commun, sinon d'être régulés. Voici la cartographie utile.
| Catégorie | Ce qu'elle fait | Qui l'agrée |
|---|---|---|
| Établissement de crédit | Reçoit des dépôts et accorde des crédits | ACPR |
| Société de financement | Accorde des crédits sans collecter de dépôts | ACPR |
| Établissement de paiement | Exécute des paiements, tient des comptes de paiement | ACPR |
| Entreprise d'assurance | Prend en charge un risque contre une prime | ACPR |
| Société de gestion | Gère des portefeuilles et des fonds pour autrui | AMF |
Cette diversité explique pourquoi les carrières y sont si différentes d'une maison à l'autre : un analyste crédit et un actuaire exercent deux métiers sans rapport, dans deux univers réglementaires distincts. Notre panorama des métiers de la banque détaille cette réalité du côté bancaire, mais le raisonnement vaut pour chacune des familles du tableau ci-dessus.
Établissement de crédit ou société de financement : la différence décisive
C'est la distinction la plus mal comprise, et pourtant la plus lourde de conséquences. Seul un établissement de crédit peut recevoir du public des fonds remboursables, c'est-à-dire des dépôts au sens strict. Cette prérogative s'accompagne d'exigences prudentielles renforcées, d'un contrôle permanent et de l'adhésion au mécanisme de garantie des dépôts. C'est ce statut que recouvre le mot « banque » dans le langage courant, même si toutes les banques n'ont pas exactement la même forme juridique.
Une société de financement, elle, peut accorder des crédits à titre habituel mais n'a pas le droit de collecter des dépôts. Elle se refinance donc sur les marchés ou auprès d'établissements de crédit, ce qui modifie son modèle économique et, indirectement, ses tarifs. Beaucoup d'organismes de crédit à la consommation et de sociétés de crédit-bail relèvent de cette catégorie. Pour l'emprunteur, la protection contractuelle reste la même ; ce qui change, c'est qu'aucun compte de dépôt ne peut y être ouvert. Un repère simple permet de trancher en pratique : demandez-vous si vous pourriez y ouvrir un compte et y laisser de l'argent. Si la réponse est non et que l'organisme se contente de financer un achat ou un projet, vous avez très probablement affaire à une société de financement.
Assurance, gestion d'actifs, paiement : trois métiers, deux régulateurs
L'assurance obéit à une logique inverse de celle du crédit : au lieu d'avancer de l'argent, l'entreprise encaisse des primes et provisionne pour honorer des sinistres futurs. Son contrôle porte donc avant tout sur la capacité à tenir ses engagements dans la durée, avec des exigences de fonds propres calibrées sur les risques souscrits. Notre définition détaillée de l'assurance revient sur ce mécanisme de mutualisation, qui n'a aucun équivalent bancaire.
La gestion d'actifs relève, elle, de l'AMF, parce que l'enjeu n'est pas la solvabilité de la société mais la protection de l'épargnant : information claire, absence de conflits d'intérêts, séparation des avoirs des clients. Les établissements de paiement et de monnaie électronique, enfin, forment la catégorie la plus récente et la plus dynamique. Ils exécutent des opérations et tiennent des comptes de paiement, mais ne prêtent pas et ne rémunèrent pas l'argent déposé, une nuance décisive que beaucoup d'utilisateurs de néobanques ignorent. Cette répartition n'a rien d'un détail administratif : elle explique qu'un même groupe de bancassurance relève des deux autorités à la fois selon l'activité concernée, avec des obligations distinctes pour chacune de ses lignes de métier.
Les intermédiaires ne sont pas des entreprises financières
Voici une confusion qui coûte cher. Un courtier, un mandataire ou un conseiller ne fabrique aucun produit financier : il distribue celui d'un établissement agréé, ou met en relation. Son régime n'est donc pas l'agrément mais l'immatriculation sur le registre unique des intermédiaires en assurance, banque et finance, tenu par l'ORIAS, un organisme distinct de l'ACPR. Cette immatriculation atteste de conditions d'honorabilité, de capacité professionnelle et d'assurance responsabilité civile.
La conséquence pratique est simple mais essentielle : quand vous signez par l'entremise d'un intermédiaire, votre contrepartie contractuelle reste l'établissement agréé, pas l'intermédiaire. C'est donc la solidité du premier qu'il faut examiner, et le sérieux du second. Les deux vérifications sont nécessaires et se font sur deux registres différents, ce que notre guide du courtier en finance détaille en pratique. Un intermédiaire qui prétend être lui-même « établissement financier » commet, au mieux, un abus de langage. Ce point mérite d'être clarifié avant toute signature, car il détermine qui solliciter en cas de difficulté : l'intermédiaire répond de son conseil et de son devoir d'information, l'établissement répond de l'exécution du contrat. Les deux responsabilités ne se confondent pas.
Pourquoi votre néobanque est parfois lituanienne
Le marché unique des services financiers repose sur un principe appelé passeport européen : une entreprise agréée dans un État membre peut exercer dans les autres, soit par libre prestation de services, soit en ouvrant une succursale, sans demander un nouvel agrément. La supervision reste alors principalement assurée par l'autorité du pays d'origine. C'est parfaitement légal, extrêmement courant, et cela explique que plusieurs applications financières très utilisées en France soient agréées en Lituanie, en Irlande ou aux Pays-Bas.
Ce mécanisme mérite néanmoins votre attention sur deux points. Le premier est la langue et le droit applicables en cas de litige, qui ne sont pas systématiquement français. Le second est la garantie : c'est le système du pays d'agrément qui s'applique, avec un plafond harmonisé au niveau européen mais des délais et des procédures qui varient. Ces acteurs figurent dans les registres français avec la mention de leur pays d'origine : l'information est publique, encore faut-il penser à la chercher. Une seule vérification suffit d'ailleurs à lever le doute, puisque les mentions légales indiquent obligatoirement l'autorité qui a délivré l'agrément. Y lire le nom d'un régulateur étranger n'est pas un problème en soi, mais vous saurez alors quel système de garantie vous couvre, et dans quelle langue se règlent les litiges.
Comment vérifier qu'un acteur est réellement autorisé
La vérification prend deux minutes et devrait être un réflexe avant tout premier versement. Trois registres publics couvrent l'essentiel du champ.
| Registre | Qui il couvre | Ce que vous y trouvez |
|---|---|---|
| REGAFI, tenu par l'ACPR | Banques, sociétés de financement, paiement | Statut exact, date d'agrément, pays d'origine |
| Registre des sociétés de gestion, AMF | Gestion de portefeuille et fonds | Agrément, périmètre d'activité autorisé |
| ORIAS | Courtiers, mandataires, conseillers | Numéro et catégories d'immatriculation |
Deux réflexes évitent les faux négatifs. Cherchez d'abord par la raison sociale figurant dans les mentions légales, et non par le nom commercial : les deux diffèrent très souvent, et une recherche sur la marque peut ne rien donner alors que la société est parfaitement agréée. Méfiez-vous ensuite des usurpations, où un site reprend le nom et le numéro d'un établissement réel : comparez systématiquement le site internet et les coordonnées affichés dans le registre avec ceux de votre interlocuteur.
Ce que la régulation protège, et ce qu'elle ne protège pas
Un malentendu tenace veut qu'un agrément garantisse l'argent confié. Il n'en est rien. Ce que la régulation encadre, c'est la solidité de l'établissement, la qualité de l'information et le respect des règles de conduite. Deux filets de sécurité existent bien : la garantie des dépôts, qui couvre les fonds déposés auprès d'un établissement de crédit à hauteur de 100 000 euros par déposant et par établissement, et des mécanismes équivalents pour les titres et pour certains contrats d'assurance.
Mais ces garanties ne couvrent que la défaillance de l'établissement, jamais la perte de valeur d'un placement. Une action qui chute, un fonds qui recule, une cryptomonnaie qui s'effondre restent intégralement à votre charge, y compris chez l'acteur le mieux agréé du pays. Distinguer ces deux risques est sans doute l'apport le plus utile de tout ce qui précède : l'agrément vous dit à qui vous avez affaire, il ne dit rien de la qualité de ce que l'on vous vend.
Retenez la hiérarchie : l'agrément dit qui est autorisé, le registre permet de le vérifier, la garantie couvre la faillite de la maison. Aucun des trois ne se prononce sur la performance de votre placement.
Questions fréquentes
Quelle est la différence entre société financière et société non financière ?
La distinction vient de la comptabilité nationale, qui classe les entreprises selon leur activité principale. Les sociétés financières produisent des services financiers, autrement dit elles collectent, prêtent, assurent, gèrent ou exécutent des paiements. Les sociétés non financières, abrégées SNF, produisent tout le reste : industrie, commerce, services, bâtiment, agriculture. Une entreprise industrielle dotée d'une direction financière étoffée reste une SNF, parce que la finance y est une fonction support et non son activité de production.
Quelle est la fonction principale des sociétés financières ?
Elles assurent l'intermédiation entre ceux qui disposent de capacités de financement et ceux qui ont des besoins, et elles transforment au passage des caractéristiques que le marché ne réconcilierait pas seul. Une banque transforme des dépôts disponibles à tout moment en crédits à long terme ; un assureur transforme un grand nombre de petites primes en indemnisation de sinistres rares mais lourds ; une société de gestion mutualise l'épargne pour accéder à des marchés inaccessibles individuellement. Elles assurent en outre la circulation des paiements, sans laquelle aucune économie ne fonctionne.
Une fintech est-elle une entreprise financière ?
Cela dépend entièrement de son statut, pas de sa technologie. Le mot fintech décrit un modèle et des outils, jamais une catégorie juridique. Certaines fintechs détiennent un agrément d'établissement de paiement, de monnaie électronique ou même de crédit, et sont alors pleinement des entreprises financières régulées. D'autres ne fournissent qu'un service technique, une interface ou un comparateur, en s'appuyant sur un partenaire agréé qui porte le contrat. D'autres encore sont de simples intermédiaires immatriculés. La seule façon de trancher consiste à consulter les mentions légales, puis le registre correspondant.
Qu'est-ce qu'une SNF exactement ?
SNF est l'abréviation de société non financière. Le terme désigne, dans les statistiques publiques, toute société dont l'activité principale consiste à produire des biens ou des services non financiers marchands. C'est la catégorie de très loin la plus nombreuse, et elle englobe aussi bien un artisan constitué en société qu'un groupe industriel coté. Vous rencontrerez surtout cet acronyme dans les publications économiques, où il permet d'isoler l'économie réelle du secteur financier.
Comment savoir si une société financière est agréée en France ?
Relevez la raison sociale exacte dans les mentions légales du site, puis interrogez le registre correspondant à son activité : REGAFI pour les banques, sociétés de financement et établissements de paiement, le registre de l'AMF pour la gestion d'actifs, l'ORIAS pour les intermédiaires. Vérifiez que le statut affiché correspond à ce qui vous est proposé, et comparez l'adresse du site avec celle du registre, les usurpations d'établissements réels étant fréquentes. En cas de doute persistant, abstenez-vous de tout versement.
Entreprise financière ou gestion financière d'entreprise : que recouvre chaque terme ?
Ce sont deux sujets entièrement distincts que la même expression tend à confondre. Une entreprise financière est une société dont le métier est de produire des services financiers pour des tiers, sous le contrôle d'un régulateur. La gestion financière d'une entreprise désigne au contraire une fonction interne, présente dans toute société quel que soit son secteur : suivi de la trésorerie, financement des investissements, pilotage des marges et du besoin en fonds de roulement. Une boulangerie fait de la gestion financière sans être, en aucune manière, une entreprise financière.