
Définition de l'assurance : tout comprendre simplement
Comprenez le fonctionnement de l'assurance, ses différents types et les règles du contrat. Un guide clair pour choisir vos couvertures intelligemment.

L'assurance : une définition claire et complète
L'assurance est un mécanisme de protection financière par lequel un individu ou une entreprise (l'assuré) transfère un risque à un organisme spécialisé (l'assureur) en échange d'une somme d'argent appelée prime. En cas de sinistre, accident, maladie, incendie, vol, l'assureur s'engage à indemniser l'assuré selon les conditions prévues au contrat.
Cette définition simple cache un système économique d'une ampleur considérable. Le secteur de l'assurance représente en France plus de 230 milliards d'euros de cotisations annuelles et emploie plus de 150 000 personnes. Au-delà des chiffres, l'assurance remplit une fonction sociale fondamentale : elle permet à chacun de faire face aux aléas de la vie sans que ces événements ne détruisent sa situation financière.
Le principe repose sur la mutualisation des risques. Des milliers de personnes paient une prime individuelle relativement modeste, ce qui constitue un fonds commun capable de couvrir les sinistres subis par quelques-uns. Statistiquement, tout le monde ne subit pas de sinistre en même temps, cette répartition rend le système viable et permet de transformer un risque individuel imprévisible en un coût collectif calculable.
Les acteurs clés du contrat d'assurance
Comprendre le vocabulaire de l'assurance évite les mauvaises surprises au moment d'un sinistre. Quatre acteurs principaux interviennent dans tout contrat :
- L'assureur : la compagnie d'assurance ou la mutuelle qui accepte de couvrir le risque. Elle collecte les primes, gère les fonds et verse les indemnisations. En France, les principaux assureurs sont AXA, Allianz, Generali, la MAIF et les groupes mutualistes (Crédit Agricole Assurances, Covéa).
- L'assuré : la personne physique ou morale dont le risque est couvert. L'assuré n'est pas toujours le souscripteur, un parent peut souscrire une assurance pour son enfant, par exemple.
- Le souscripteur : celui qui signe le contrat et paie la prime. Il peut être différent de l'assuré et du bénéficiaire.
- Le bénéficiaire : la personne qui recevra l'indemnisation en cas de sinistre. En assurance vie, le bénéficiaire est souvent un proche désigné par le souscripteur.
À ces acteurs s'ajoutent les intermédiaires : courtiers (qui représentent l'assuré et cherchent la meilleure offre), agents généraux (mandataires exclusifs d'un assureur) et comparateurs en ligne (qui facilitent la mise en concurrence).
Cochez les assurances que vous détenez actuellement :
Les grandes catégories d'assurance
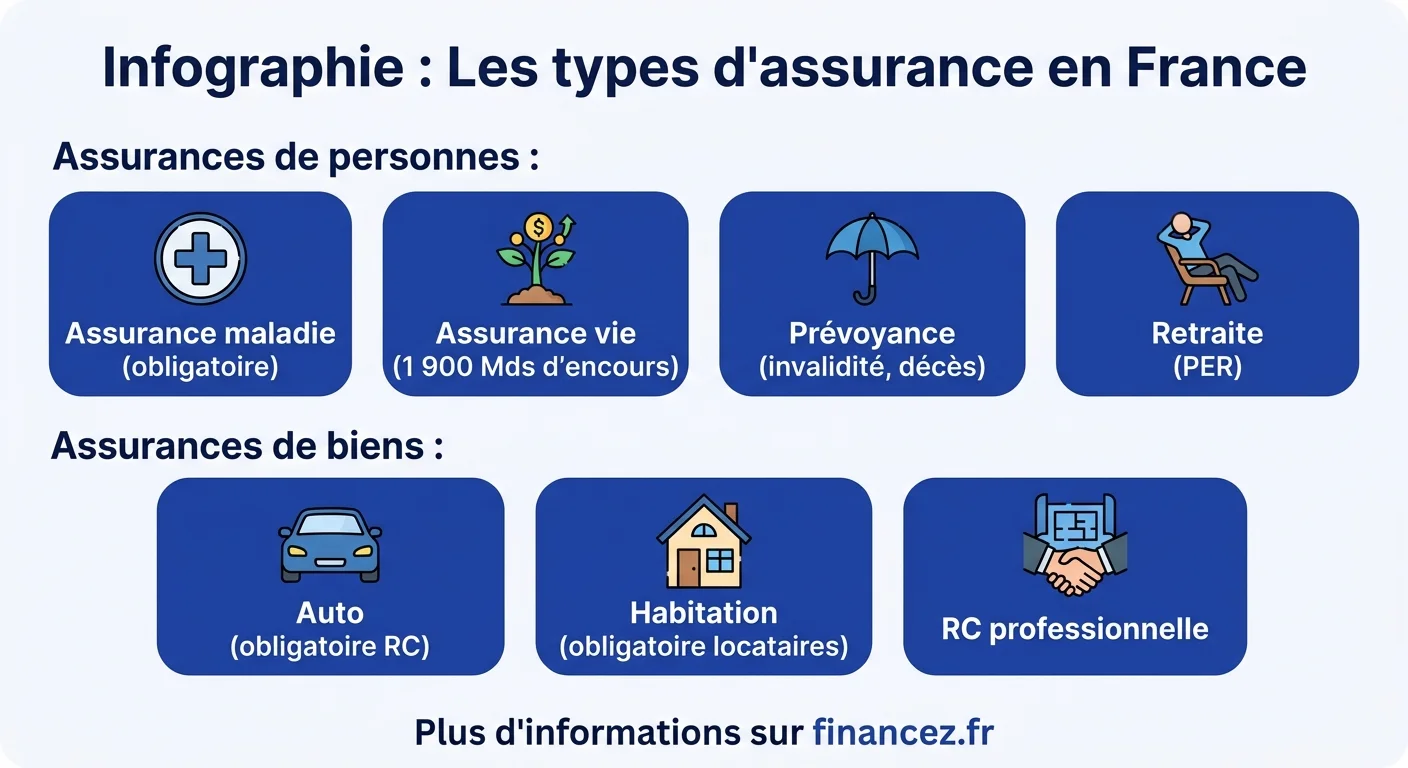
Le monde de l'assurance se divise en deux branches principales, chacune couvrant des risques de nature différente :
Les assurances de personnes protègent l'individu contre les risques qui affectent sa personne physique ou sa vie :
- Assurance maladie : rembourse les frais médicaux (consultations, médicaments, hospitalisation). En France, l'Assurance maladie obligatoire (Sécurité sociale) couvre une partie, les mutuelles complètent. Consultez notre guide dédié sur l'assurance maladie pour les détails.
- Assurance vie : verse un capital ou une rente au bénéficiaire en cas de décès de l'assuré, ou à l'assuré lui-même à l'échéance du contrat. C'est aussi le placement financier préféré des Français, avec plus de 1 900 milliards d'euros d'encours.
- Prévoyance : couvre l'invalidité, l'incapacité de travail et le décès. Elle complète les prestations de la Sécurité sociale pour maintenir le niveau de revenus en cas d'arrêt de travail prolongé.
- Assurance retraite : constitue un complément de revenus pour la retraite via l'épargne capitalisation. Le PER (Plan d'Épargne Retraite) en est l'instrument principal depuis 2019. Notre article sur l'assurance retraite détaille les options disponibles.
Les assurances de biens et de responsabilité couvrent les dommages matériels et les conséquences financières des responsabilités :
- Assurance auto : obligatoire pour tout véhicule motorisé. La responsabilité civile (au tiers) est le minimum légal. Les formules tous risques ajoutent la protection du véhicule assuré.
- Assurance habitation : obligatoire pour les locataires, fortement recommandée pour les propriétaires. Elle couvre les dommages au logement et les responsabilités envers les tiers. Notre guide assurance habitation explique les garanties en détail.
- Responsabilité civile professionnelle : protège les professionnels contre les dommages causés à des tiers dans le cadre de leur activité.
Comment fonctionne un contrat d'assurance
Un contrat d'assurance repose sur quatre éléments fondamentaux qui déterminent l'étendue de la protection :
- Le risque couvert : l'événement incertain contre lequel l'assuré se protège. Le contrat liste précisément les sinistres couverts (garanties) et ceux exclus (exclusions). Lire les exclusions est aussi important que lire les garanties, c'est souvent là que les mauvaises surprises se cachent.
- La prime : le prix payé par l'assuré en échange de la couverture. Elle est calculée en fonction de la probabilité du risque (tables statistiques), du montant des garanties et du profil de l'assuré. Une prime d'assurance auto varie ainsi de 300 à 2 000 € selon l'âge, l'expérience et le véhicule.
- La franchise : la somme qui reste à la charge de l'assuré en cas de sinistre. Plus la franchise est élevée, plus la prime diminue. C'est un levier de négociation important, accepter une franchise de 500 € au lieu de 150 € peut réduire la prime de 20 à 30%.
- L'indemnisation : le versement effectué par l'assureur après un sinistre. Elle peut prendre la forme d'un remboursement (valeur de remplacement ou valeur vétusté déduite), d'une réparation en nature ou d'un capital forfaitaire.
« Un contrat d'assurance est un contrat de bonne foi. L'assuré doit déclarer honnêtement sa situation, l'assureur doit informer clairement sur les garanties. Quand l'un des deux manque à ce devoir, c'est tout le système qui se fragilise. »
Assurances obligatoires et facultatives en France
La loi française impose certaines assurances et en laisse d'autres au libre choix. Connaître cette distinction évite de payer pour des couvertures inutiles ou de se retrouver en infraction :
| Assurance | Obligatoire | Pour qui | Base légale |
|---|---|---|---|
| RC auto | Oui | Tout propriétaire de véhicule | Code des assurances L.211-1 |
| Assurance habitation | Oui (locataires) | Locataires, copropriétaires | Loi Quilliot 1982 |
| Assurance maladie | Oui | Tous les résidents | Code Sécurité sociale |
| RC décennale | Oui | Professionnels du BTP | Loi Spinetta 1978 |
| Assurance scolaire | Partiel | Activités périscolaires | Circulaire 2003 |
| Assurance vie | Non | Libre | |
| GAV (accidents vie) | Non | Libre | |
| Protection juridique | Non | Libre |
La sur-assurance est un piège fréquent. Beaucoup de Français paient pour des garanties qu'ils détiennent déjà via un autre contrat. La responsabilité civile, par exemple, est souvent incluse dans l'assurance habitation, inutile de souscrire un contrat RC séparé. Vérifiez les doublons en listant l'ensemble de vos contrats une fois par an.
La définition juridique de l'assurance
D'un point de vue juridique, l'assurance est définie par l'article L.111-1 du Code des assurances comme « un contrat par lequel l'assureur s'engage, moyennant des primes ou cotisations, à fournir à l'assuré une prestation en cas de réalisation d'un risque ». Cette définition juridique implique plusieurs conditions essentielles :
- Le caractère aléatoire : le risque couvert doit être incertain. On ne peut pas assurer un événement qui s'est déjà produit ou dont la survenance est certaine.
- L'intérêt d'assurance : l'assuré doit avoir un intérêt économique à la non-réalisation du risque. On ne peut pas assurer le bien d'autrui sans lien économique.
- La bonne foi : les deux parties doivent agir honnêtement. Une fausse déclaration intentionnelle peut entraîner la nullité du contrat.
- Le caractère licite : le risque couvert ne doit pas être contraire à la loi ou aux bonnes mœurs.
Cette rigueur juridique protège les assurés autant que les assureurs. Elle encadre les pratiques et offre des recours en cas de litige. Le médiateur de l'assurance, gratuit et indépendant, traite chaque année plus de 20 000 réclamations de consommateurs.
Le sinistre : de la déclaration à l'indemnisation
La procédure de gestion d'un sinistre suit un parcours balisé que tout assuré devrait connaître avant d'en avoir besoin :
- Déclaration du sinistre : l'assuré dispose de 5 jours ouvrés pour déclarer un sinistre (2 jours pour un vol). Ce délai est impératif, le non-respect peut entraîner la réduction de l'indemnisation.
- Constitution du dossier : rassembler les preuves, photos, factures, témoignages, constat amiable pour les accidents auto. Plus le dossier est complet, plus le traitement est rapide.
- Expertise : pour les sinistres importants, l'assureur mandate un expert qui évalue les dommages. L'assuré peut contester l'expertise en mandatant son propre expert (contre-expertise).
- Proposition d'indemnisation : l'assureur propose un montant. L'assuré peut l'accepter ou le négocier. En cas de désaccord persistant, la voie judiciaire reste ouverte.
- Versement : une fois l'accord trouvé, le versement intervient dans un délai de 30 jours en général.
Le délai moyen de traitement d'un sinistre en France est de 45 jours pour un sinistre habitation et de 30 jours pour un sinistre auto. Ces délais varient fortement selon la complexité du dossier et la réactivité de l'assuré dans la constitution du dossier.
Assurance et épargne : la double fonction
Certains produits d'assurance remplissent simultanément une fonction de protection et d'épargne. L'assurance vie en est l'exemple le plus emblématique. En France, c'est le premier support d'épargne avec plus de 1 900 milliards d'euros d'encours, davantage que le Livret A (plus de 400 milliards) et le PEA combinés.
L'assurance vie fonctionne sur deux supports : le fonds en euros (capital garanti, rendement modéré autour de 2,5 à 3,5% en 2025) et les unités de compte (actions, obligations, immobilier, rendement potentiellement supérieur mais capital non garanti). La fiscalité du PEA diffère de celle de l'assurance vie, ce qui rend la comparaison utile pour optimiser sa stratégie d'épargne.
Le Plan d'Épargne Retraite (PER), lancé en 2019, combine également assurance et épargne. Les versements sont déductibles du revenu imposable, ce qui crée un avantage fiscal immédiat. En contrepartie, les fonds sont bloqués jusqu'à la retraite, sauf cas exceptionnels (achat de résidence principale, invalidité). Notre guide sur la fiscalité du PER détaille les règles applicables.
« L'assurance n'est pas une dépense, c'est un transfert de risque. Comme tout transfert, il a un coût. L'art de bien s'assurer, c'est de transférer uniquement les risques qu'on ne pourrait pas assumer seul. »
Comment choisir ses assurances intelligemment
Face à la multiplicité des offres, quelques principes guident un choix rationnel :
- Assurez les risques catastrophiques, pas les petits aléas : une franchise élevée réduit la prime et vous protège contre les sinistres qui vous ruineraient vraiment. Payer 300 € de franchise sur un sinistre de 50 000 € est un excellent rapport coût/couverture.
- Comparez les garanties, pas les prix : deux contrats au même prix peuvent offrir des couvertures radicalement différentes. La garantie « valeur à neuf » en habitation peut coûter 20 € de plus par an mais éviter 5 000 € de perte sur un sinistre.
- Lisez les exclusions : c'est la partie du contrat la plus importante. Les exclusions définissent ce que l'assurance ne couvre pas, inondations sans arrêté de catastrophe naturelle, vol sans effraction, etc.
- Regroupez vos contrats : la plupart des assureurs proposent des remises multi-contrats (5 à 15%). Au-delà de l'économie, un interlocuteur unique simplifie la gestion.
- Réévaluez annuellement : vos besoins changent. Un enfant qui quitte le domicile, un véhicule qui prend de la valeur, un bien immobilier en plus, chaque changement justifie une révision des garanties.
Pour comprendre les termes techniques utilisés dans les contrats, notre lexique des termes financiers clarifie le vocabulaire spécialisé qui rend parfois les polices d'assurance opaques.
L'avenir de l'assurance : tendances et innovations
Le secteur de l'assurance connaît des transformations profondes portées par la technologie et les nouveaux risques :
- L'assurance paramétrique : au lieu d'évaluer les dommages après coup, l'indemnisation est déclenchée automatiquement quand un paramètre mesurable (température, pluviométrie, magnitude sismique) dépasse un seuil prédéfini. Plus rapide, plus transparent.
- L'intelligence artificielle : les assureurs utilisent le machine learning pour affiner le calcul des primes, détecter les fraudes et automatiser le traitement des sinistres simples. Certaines déclarations de sinistres auto sont traitées en moins de 24 heures grâce à l'analyse automatique des photos.
- La cyber-assurance : avec la multiplication des cyberattaques, cette branche explose. Elle couvre les pertes financières liées aux piratages, rançongiciels et fuites de données. En 2025, le marché français de la cyber-assurance a dépassé le milliard d'euros.
- L'assurance à l'usage (pay-as-you-drive, pay-as-you-live) : la prime s'ajuste en temps réel selon le comportement, kilométrage, conduite, activité physique. Les objets connectés rendent ce modèle viable à grande échelle.
Ces innovations modifient en profondeur la relation assureur-assuré. La tendance va vers plus de personnalisation, plus de transparence et plus de réactivité, au bénéfice des consommateurs qui comprennent le fonctionnement du système.
Questions fréquentes
Quelle est la définition simple de l'assurance ?
L'assurance est un contrat par lequel une personne (l'assuré) paie une somme régulière (la prime) à une compagnie (l'assureur) qui s'engage en retour à l'indemniser en cas de sinistre (accident, maladie, vol, incendie). Le principe repose sur la mutualisation des risques : les primes de tous les assurés financent les indemnisations des quelques-uns qui subissent un sinistre.
Quels sont les différents types d'assurance ?
On distingue deux grandes catégories : les assurances de personnes (maladie, vie, prévoyance, retraite) qui protègent l'individu, et les assurances de biens et responsabilité (auto, habitation, responsabilité civile professionnelle) qui couvrent les dommages matériels et les responsabilités envers les tiers.
Quelle est la définition juridique de l'assurance ?
Selon l'article L.111-1 du Code des assurances, l'assurance est un contrat par lequel l'assureur s'engage, moyennant des primes, à fournir une prestation en cas de réalisation d'un risque. Cette définition implique un caractère aléatoire (le risque doit être incertain), un intérêt d'assurance, la bonne foi des deux parties et le caractère licite du risque couvert.
Quelles assurances sont obligatoires en France ?
Les assurances obligatoires sont : la responsabilité civile automobile, l'assurance habitation pour les locataires, l'assurance maladie (Sécurité sociale), et la responsabilité civile décennale pour les professionnels du BTP. L'assurance scolaire est partiellement obligatoire pour les activités périscolaires. L'assurance vie, la prévoyance et la protection juridique sont facultatives.
Comment déclarer un sinistre à son assurance ?
Déclarez le sinistre dans les 5 jours ouvrés (2 jours pour un vol) par courrier recommandé, en ligne ou par téléphone selon votre assureur. Joignez toutes les preuves disponibles : photos, factures, constat amiable, témoignages. L'assureur peut mandater un expert pour les sinistres importants. L'indemnisation intervient généralement dans les 30 à 45 jours suivant l'accord.
Quelle différence entre assurance et mutuelle ?
Une compagnie d'assurance est une société à but lucratif qui rémunère ses actionnaires. Une mutuelle est un organisme à but non lucratif, détenu par ses adhérents. Dans la pratique, les deux proposent des produits similaires (santé, prévoyance). Les mutuelles reversent leurs excédents en améliorant les garanties, tandis que les assureurs distribuent des dividendes. Le choix dépend des garanties et des tarifs plus que du statut juridique.