
Courtier en finance : rôle, types et guide pour bien choisir votre intermédiaire
Tout savoir sur le courtier financier : différences broker/courtier, rémunération, pièges à éviter et simulateur d'économie pour votre crédit.

Courtier financier : un intermédiaire qui peut vous faire économiser des milliers d'euros
Le courtier en finance est un professionnel qui négocie à votre place auprès des banques, assureurs ou organismes de placement. Son métier : obtenir les meilleures conditions du marché pour ses clients, qu'il s'agisse d'un crédit immobilier, d'un placement épargne ou d'une assurance. Contrairement à un conseiller bancaire qui défend les intérêts de sa banque, le courtier travaille pour vous.
En France, le marché du courtage financier représente plusieurs milliards d'euros de flux annuels. Pourtant, beaucoup de particuliers ignorent encore l'existence de ce levier ou hésitent à y recourir par méconnaissance. Ce guide vous explique tout : rôle, types de courtiers, rémunération, et comment choisir le bon partenaire pour vos projets financiers.
Courtier, broker, intermédiaire : les différences à connaître
La confusion entre ces termes est fréquente. Clarifions :
- Courtier (terme français) : professionnel immatriculé à l'ORIAS qui met en relation un client avec un établissement financier. Il négocie les conditions pour son client
- Broker (terme anglais) : souvent utilisé pour les courtiers en bourse ou en trading. Un broker exécute des ordres d'achat/vente sur les marchés financiers pour le compte de ses clients
- Intermédiaire en opérations de banque (IOB) : statut réglementaire du courtier en crédit, encadré par le Code monétaire et financier
- Conseiller en investissements financiers (CIF) : statut réglementaire du courtier en placements, supervisé par l'AMF
Tous partagent un point commun : ils agissent comme intermédiaires entre vous et les institutions financières. La différence réside dans leur spécialité et leur cadre réglementaire. Pour approfondir la définition du crédit, consultez notre guide dédié.
Estimez l'économie potentielle en faisant appel à un courtier pour votre crédit immobilier.
Les 5 types de courtiers financiers et leurs spécialités
Le terme "courtier en finance" recouvre plusieurs métiers distincts. Chacun répond à un besoin spécifique :
| Type de courtier | Spécialité | Rémunération | Régulation |
|---|---|---|---|
| Courtier en crédit immobilier | Négocier le meilleur taux et conditions de prêt | Commission banque + honoraires client | ORIAS (IOB) |
| Courtier en assurance | Comparer et négocier les contrats d'assurance | Commission assureur | ORIAS (IAS) |
| Broker en bourse/trading | Exécuter les ordres sur les marchés financiers | Spread + commissions par ordre | AMF / ACPR |
| Courtier en placement | Conseiller sur les investissements (SCPI, assurance-vie, PEA) | Rétrocessions + honoraires | AMF (CIF) |
| Courtier en rachat de crédits | Regrouper et renégocier les crédits existants | Commission + honoraires | ORIAS (IOB) |
Avant de solliciter un courtier, identifiez précisément votre besoin. Un courtier en crédit immobilier ne gère pas vos placements boursiers, et inversement.
Comment un courtier est-il rémunéré : ce que vous payez réellement
La question de la rémunération est souvent source de confusion. Voici comment cela fonctionne selon le type de courtage :
- Courtier en crédit immobilier : reçoit une commission de la banque (0,5 à 1 % du montant emprunté) + parfois des honoraires facturés au client (500 à 3 000 euros). Certains courtiers ne facturent rien au client
- Courtier en assurance : commissions versées par l'assureur (intégrées dans votre prime). Pas de frais supplémentaires pour vous dans la plupart des cas
- Broker en bourse : spread (différence achat/vente) + commission par transaction. Les tarifs varient énormément d'un broker à l'autre
- Courtier en placement (CIF) : honoraires au forfait ou au pourcentage des actifs gérés (0,5 à 1 % par an) + rétrocessions des sociétés de gestion
Règle essentielle : un courtier doit toujours vous communiquer par écrit le détail de sa rémunération avant toute signature. C'est une obligation légale (directive DDA pour l'assurance, loi Murcef pour le crédit).
Courtier en crédit immobilier : l'économie concrète pour votre emprunt
C'est le courtage le plus répandu en France. Voici ce qu'un courtier en crédit apporte concrètement :
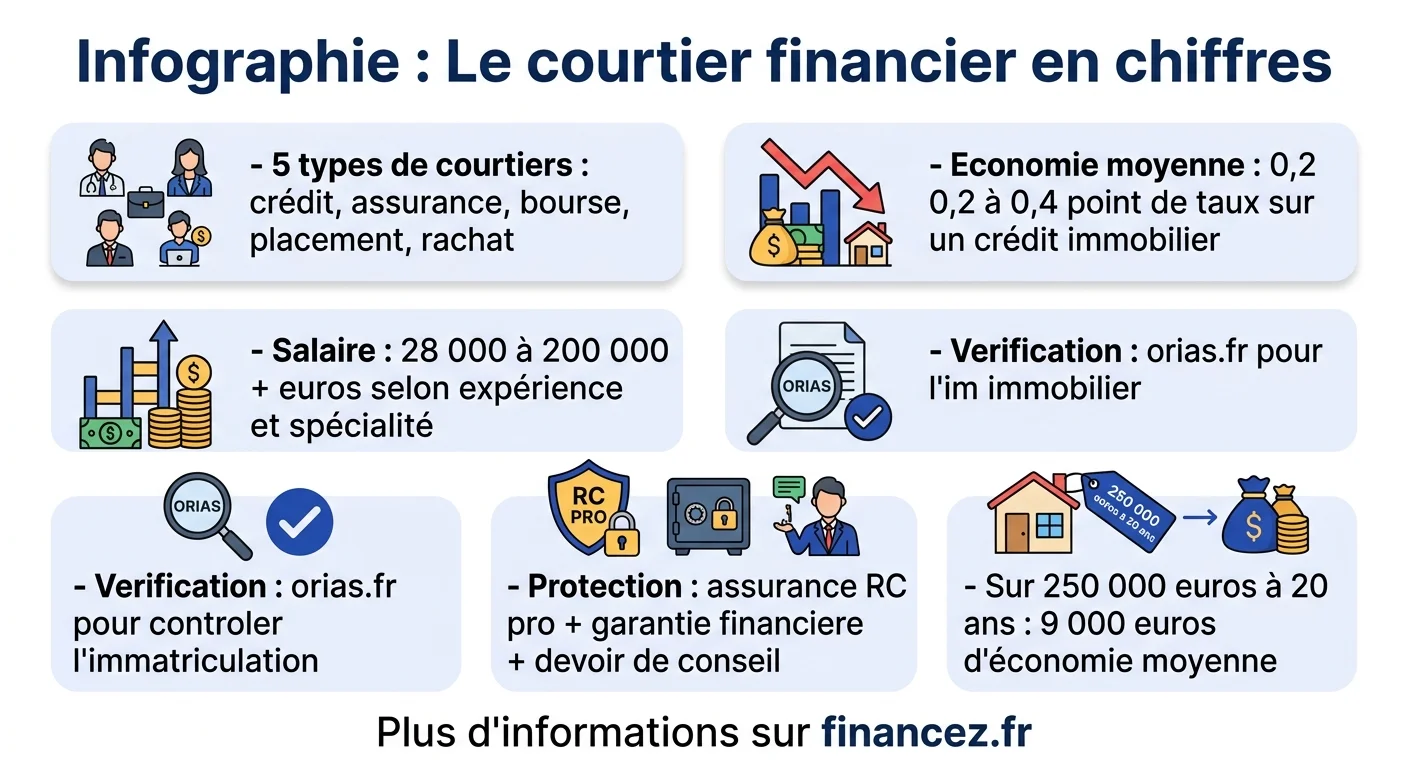
- Négociation du taux : en moyenne, un courtier obtient 0,2 à 0,4 point de moins que ce que vous obtiendriez seul. Sur 250 000 euros à 20 ans, 0,3 point représente environ 9 000 euros d'économie
- Conditions annexes : frais de dossier réduits ou offerts, modularité des échéances, absence de pénalités de remboursement anticipé
- Assurance emprunteur : négociation d'une délégation d'assurance 30 à 50 % moins chère que l'assurance groupe de la banque
- Gain de temps : un courtier sollicite 10 à 15 banques simultanément là où vous auriez démarché 2 ou 3 établissements
- Montage du dossier : optimisation de la présentation pour maximiser vos chances d'acceptation
Pour tout savoir sur le fonctionnement d'un emprunt, consultez notre guide complet du crédit immobilier.
Broker en bourse : comment choisir sa plateforme de trading
Le choix d'un broker pour investir en bourse est déterminant pour votre rentabilité à long terme. Les critères de sélection essentiels :
- Régulation : le broker doit être agréé par l'AMF (France) ou un régulateur européen reconnu (BaFin, FCA, CySEC). Vérifiez sur le registre REGAFI de la Banque de France
- Frais de transaction : comparez le coût réel par ordre (courtage + spread + droits de garde). Un écart de quelques euros par ordre représente des milliers d'euros sur une carrière d'investisseur
- Gamme de produits : actions, ETF, obligations, produits dérivés. Choisissez un broker qui couvre vos besoins actuels et futurs
- Qualité de la plateforme : ergonomie, outils d'analyse, rapidité d'exécution, application mobile
- Protection des fonds : garantie des dépôts (70 000 euros en France via le FGDR), ségrégation des comptes clients
Les brokers en ligne comme ceux agréés AMF proposent des frais 5 à 10 fois inférieurs aux courtiers traditionnels des grandes banques. Pour approfondir, découvrez notre article sur le CAC 40 et la bourse.
Courtier en placement : optimiser vos investissements long terme
Le courtier en placement financier (ou conseiller en investissements financiers, CIF) vous accompagne dans la construction et la gestion de votre patrimoine :
- Audit patrimonial : analyse de votre situation financière, fiscale et familiale pour définir une stratégie cohérente
- Sélection de placements : SCPI, assurance-vie, PEA, private equity, accès à des produits souvent indisponibles en direct
- Optimisation fiscale : structuration de vos investissements pour minimiser l'impôt dans le cadre légal
- Suivi et ajustement : rendez-vous réguliers pour adapter la stratégie aux évolutions de votre vie et des marchés
Un bon CIF se distingue par sa transparence sur les frais (obligation de dévoiler toutes les rétrocessions perçues) et son indépendance vis-à-vis des sociétés de gestion. Comparez cette approche avec les placements bancaires classiques pour mesurer la différence.
Les obligations légales du courtier : vos garanties en tant que client
Le courtage financier est un métier réglementé. Voici les protections dont vous bénéficiez :
- Immatriculation ORIAS : tout courtier doit être inscrit au registre unique des intermédiaires. Vérifiable gratuitement sur orias.fr
- Assurance RC professionnelle : couvre les erreurs et omissions du courtier qui vous causeraient un préjudice financier
- Garantie financière : protège les fonds que le courtier manipule pour votre compte
- Devoir de conseil : obligation légale de vous proposer la solution la plus adaptée à votre situation, pas la plus rémunératrice pour lui
- Transparence des frais : communication écrite de tous les coûts avant signature
- Délai de rétractation : 14 jours pour les contrats signés à distance ou hors établissement
Si un courtier refuse de vous montrer son numéro ORIAS ou de détailler sa rémunération, fuyez. C'est un signal d'arnaque ou d'exercice illégal.
Combien gagne un courtier financier : salaires et perspectives
La rémunération des courtiers varie considérablement selon leur spécialité et leur expérience :
| Profil | Salaire brut annuel | Variable potentiel |
|---|---|---|
| Courtier crédit junior (0-3 ans) | 28 000 - 35 000 € | 5 000 - 15 000 € |
| Courtier crédit confirmé (3-7 ans) | 35 000 - 50 000 € | 15 000 - 40 000 € |
| Courtier assurance | 30 000 - 55 000 € | 10 000 - 30 000 € |
| Broker en bourse (salarié) | 45 000 - 80 000 € | 20 000 - 100 000+ € |
| CIF indépendant | Variable | 50 000 - 200 000+ € |
| Courtier indépendant (crédit) | Variable | 40 000 - 120 000 € |
Le métier de courtier attire par son potentiel de rémunération lié aux résultats. Les meilleurs courtiers indépendants en crédit immobilier dépassent les 100 000 euros annuels dans les grandes métropoles.
Comment devenir courtier : formations et parcours
Plusieurs voies mènent au métier de courtier financier :
- Formations initiales : BTS Banque, Licence pro assurance-banque-finance, Master finance ou gestion de patrimoine. Un Bac+2 est le minimum légal pour l'IOB
- Certifications obligatoires : selon la spécialité, certification AMF (bourse), Livret A (crédit), DDA (assurance)
- Expérience préalable : 2 ans minimum en banque ou assurance pour maîtriser les produits et le terrain
- Création d'activité : immatriculation ORIAS, souscription RC pro et garantie financière, adhésion à une association professionnelle
Le parcours type : un professionnel quitte la banque après 3-5 ans pour lancer son cabinet de courtage, emportant son expertise technique et son réseau. Pour découvrir d'autres métiers du secteur, consultez notre article sur les formations pour devenir trader.
Courtier en ligne vs courtier de proximité : comment choisir
Le marché du courtage se partage entre acteurs digitaux et cabinets traditionnels. Chacun a ses avantages :
| Critère | Courtier en ligne | Courtier de proximité |
|---|---|---|
| Frais | Généralement moins chers | Honoraires plus élevés |
| Rapidité | Réponse en 24-48h | Rendez-vous sous 1 semaine |
| Accompagnement | Standard, par téléphone/visio | Personnalisé, en face à face |
| Complexité gérée | Dossiers simples à moyens | Tous dossiers, y compris complexes |
| Disponibilité | 7j/7, horaires élargis | Horaires bureau classiques |
| Relation | Souvent un interlocuteur différent | Un référent unique qui vous connaît |
Pour un premier achat immobilier classique avec un bon dossier, un courtier en ligne suffit amplement. Pour un dossier complexe (indépendant, revenus atypiques, rachat avec négociation), un courtier de proximité apporte une valeur ajoutée déterminante.
Astuce : rien ne vous empêche de consulter les deux. Commencez par un courtier en ligne pour obtenir une première estimation rapide, puis consultez un courtier local si votre dossier présente des spécificités.
Les pièges à éviter avec un courtier financier
Le courtage est un métier sérieux, mais comme partout, des pratiques douteuses existent :
- Frais cachés : certains courtiers facturent des "frais de dossier" en plus de leur commission bancaire, sans le préciser clairement en amont
- Conseil biaisé : un courtier qui vous oriente systématiquement vers la même banque (celle qui le rémunère le mieux) ne défend pas vos intérêts
- Engagement prématuré : ne signez jamais un mandat exclusif sans avoir vérifié les conditions de résiliation
- Promesses irréalistes : un courtier qui garantit un taux précis avant d'avoir étudié votre dossier n'est pas sérieux
- Absence de transparence : refus de détailler sa rémunération ou de fournir son numéro ORIAS
- Pression à la décision : un bon courtier vous laisse le temps de comparer et ne vous force jamais la main
Vérifiez toujours l'immatriculation ORIAS, lisez les avis en ligne (Google, Trustpilot) et demandez des références de clients récents avant de vous engager.
Questions fréquentes
C'est quoi un courtier financier ?
Un courtier financier est un intermédiaire professionnel immatriculé qui négocie pour vous les meilleures conditions auprès des banques, assureurs ou sociétés de gestion. Il agit dans votre intérêt, pas celui de l'établissement financier. Son métier est réglementé et supervisé par l'ORIAS et/ou l'AMF selon sa spécialité.
Quel est le salaire d'un courtier ?
Le salaire d'un courtier varie selon sa spécialité et son expérience. Un courtier en crédit débutant gagne 28 000 à 35 000 euros bruts annuels + variable. Un courtier confirmé atteint 50 000 à 80 000 euros avec les commissions. Les courtiers indépendants expérimentés peuvent dépasser 100 000 euros par an.
Quelle étude pour être courtier ?
Un BTS Banque ou Assurance (Bac+2) est le minimum légal. Un Master en finance, gestion de patrimoine ou école de commerce est recommandé pour les postes à responsabilité. Des certifications complémentaires sont obligatoires selon la spécialité (certification AMF, DDA). Une expérience de 2-3 ans en banque est fortement recommandée avant de se lancer.
Un courtier est-il vraiment gratuit ?
Certains courtiers en crédit ne facturent rien au client car ils sont rémunérés uniquement par la banque. D'autres combinent commission bancaire et honoraires client (500 à 3 000 euros). En assurance, le courtier est généralement gratuit pour le client (commission intégrée dans la prime). Demandez toujours le détail complet de la rémunération avant de vous engager.
Quelle différence entre courtier et banquier ?
Le banquier représente sa banque et propose uniquement ses propres produits. Le courtier est indépendant : il compare les offres de plusieurs établissements pour trouver la meilleure pour vous. Le banquier a un objectif de vente pour son employeur ; le courtier a une obligation légale de conseil dans votre intérêt.
Comment vérifier qu'un courtier est légitime ?
Vérifiez son immatriculation sur orias.fr (gratuit, instantané). Tout courtier doit être inscrit avec un numéro valide. Vérifiez aussi qu'il dispose d'une assurance RC professionnelle et d'une garantie financière. Enfin, consultez les avis clients et demandez des références de missions récentes.