
Qu'est-ce que la gestion financière de l'entreprise et comment la piloter
Une entreprise rentable peut manquer de trésorerie : comprenez le BFR, le fonds de roulement et les ratios qui pilotent la gestion financière d'entreprise.

Il existe une statistique que tout dirigeant devrait avoir en tête : une part importante des défaillances d'entreprises concerne des sociétés dont le carnet de commandes se portait bien. Elles ne sont pas mortes de manquer de clients, mais de manquer d'argent à un moment précis où il en fallait. C'est exactement le sujet de la gestion financière de l'entreprise.
Le problème, quand on cherche à s'y former, c'est que la documentation disponible est soit un cours de licence truffé de sigles, soit une page commerciale d'éditeur de logiciel. Entre les deux, presque rien. Cet article vise ce vide : expliquer les trois ou quatre mécanismes qui comptent réellement, avec des chiffres, un calcul que vous pouvez refaire, et un rythme de pilotage tenable quand on dirige une petite structure.
Ce que recouvre réellement la gestion financière
La gestion financière n'est pas la comptabilité. La comptabilité regarde derrière et rend des comptes à l'administration, la gestion financière regarde devant et sert à décider. Elle répond à quatre questions, toujours les mêmes.
- Combien l'activité rapporte elle une fois toutes les charges payées, et à partir de quel volume elle devient rentable.
- Combien d'argent l'activité immobilise en permanence, entre stocks à financer et clients qui paient en différé.
- Quand l'argent entre et sort, c'est à dire le calendrier, qui n'a rien à voir avec le résultat comptable.
- Comment financer la croissance, un investissement ou un trou passager, et à quel coût.
Tout le reste, ratios, tableaux de bord, prévisionnels, ne sont que des instruments au service de ces quatre questions. Un dirigeant qui les maîtrise n'a pas besoin de connaître trente indicateurs.
Rentable et pourtant à sec : le paradoxe qui tue les jeunes entreprises
Voici le point le plus contre intuitif du sujet, et celui qui coûte le plus cher. Le résultat et la trésorerie sont deux choses différentes.
Prenons une entreprise qui facture 20 000 euros de prestations en mars. Comptablement, le chiffre d'affaires est de 20 000 euros en mars, et si les charges du mois sont de 15 000 euros, le résultat est positif de 5 000 euros. Sauf que le client paie à 60 jours, donc l'argent arrive fin mai. Entre temps, les salaires, les cotisations et les fournisseurs, eux, ont été payés en mars et en avril. L'entreprise est bénéficiaire et se retrouve pourtant à découvert.
Un résultat positif ne dit rien de votre capacité à payer vos salaires le mois prochain. C'est le décalage entre les encaissements et les décaissements qui décide de votre survie, pas le bas du compte de résultat.
Ce décalage porte un nom, le besoin en fonds de roulement, et c'est la notion centrale de tout ce qui suit.
Le BFR : combien votre activité immobilise en permanence
Le besoin en fonds de roulement mesure l'argent bloqué en permanence dans le cycle d'exploitation. Sa formule tient en une ligne :
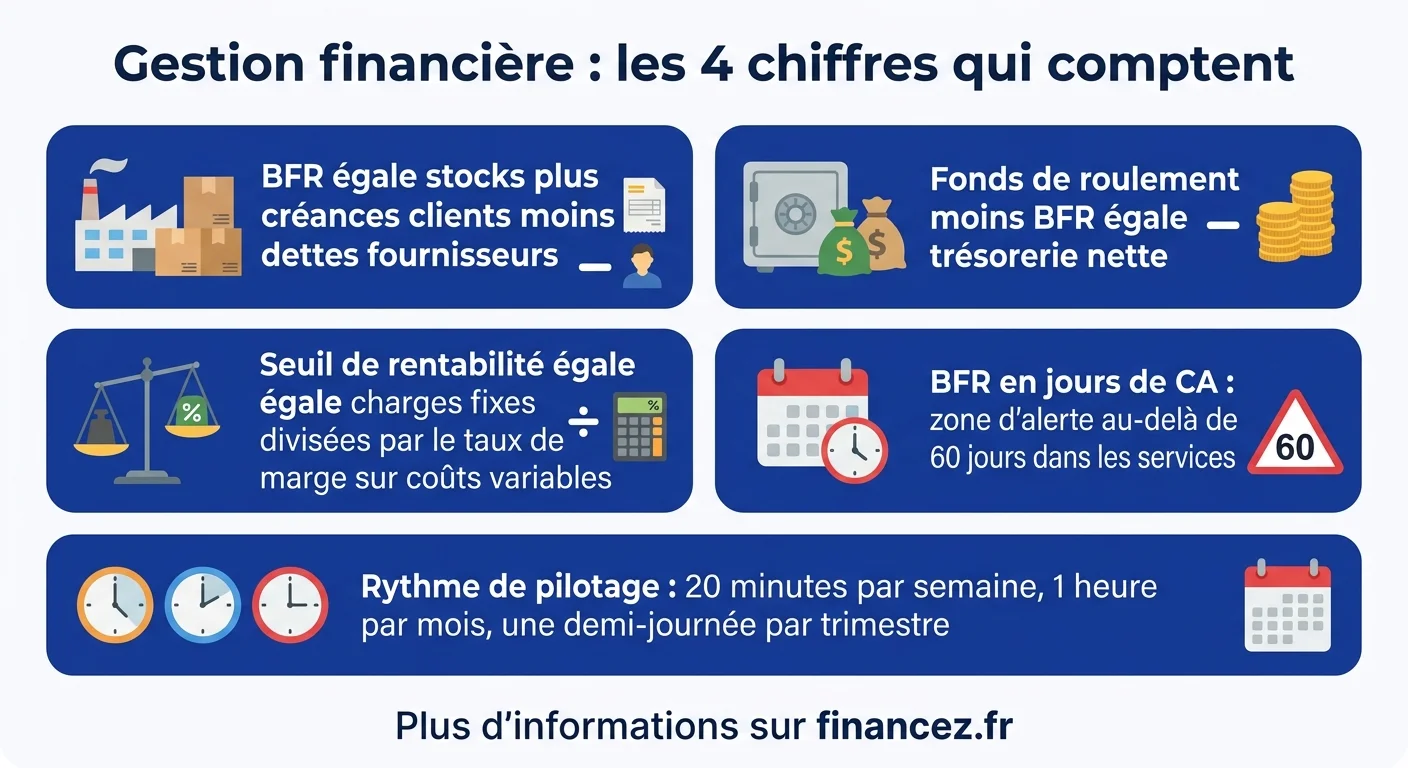
BFR = stocks + créances clients - dettes fournisseurs
Autrement dit : ce que vous avez avancé sous forme de marchandises et ce que vos clients vous doivent, moins ce que vous devez encore à vos propres fournisseurs. Un BFR de 80 000 euros signifie que 80 000 euros dorment en permanence dans votre activité, sans être disponibles. Il faut bien que quelqu'un les finance : vos capitaux propres, un emprunt, ou un découvert coûteux.
Le calculateur ci dessous donne votre BFR, son poids en jours de chiffre d'affaires, et surtout le montant supplémentaire qu'une croissance viendrait immobiliser.
L'équation qui explique presque tout
Trois notions suffisent à comprendre votre situation de trésorerie, et elles s'articulent en une seule ligne.
Fonds de roulement - BFR = Trésorerie nette
Le fonds de roulement représente vos ressources durables, capitaux propres et emprunts à long terme, une fois vos investissements financés. C'est le matelas structurel. Le BFR est ce que le cycle d'exploitation ponctionne. La différence, c'est ce qui reste en banque.
Cette équation a une vertu : elle transforme un problème de trésorerie en question actionnable. Si votre trésorerie est tendue, il n'y a que deux leviers, augmenter le fonds de roulement, en renforçant les capitaux propres ou en allongeant la dette, ou réduire le BFR. Il n'existe pas de troisième voie, et le découvert bancaire n'en est pas une : c'est un pansement facturé cher.
Cinq leviers pour réduire son BFR, du plus rapide au plus lent
Classés par délai d'effet, ce qui est rarement fait alors que c'est le critère qui compte quand la trésorerie est tendue.
- Facturer plus vite. Effet en quelques jours. Beaucoup de petites structures facturent en fin de mois par habitude : facturer à la livraison ou à la fin de la prestation avance l'encaissement de deux à quatre semaines, gratuitement.
- Relancer méthodiquement. Effet en deux à quatre semaines. Une relance à J plus 3 après échéance, puis à J plus 10, change radicalement les comportements de paiement. La majorité des retards ne sont pas des refus de payer mais des oublis.
- Demander des acomptes. Effet immédiat sur les nouvelles affaires. Trente pour cent à la commande sur un chantier ou une prestation longue supprime une bonne partie du besoin de financement.
- Renégocier les délais fournisseurs. Effet en un à deux mois. Passer de 30 à 45 jours sur vos achats principaux fait mécaniquement baisser le BFR, sans rien changer à votre activité.
- Optimiser les stocks. Effet en trois à six mois. C'est le levier le plus lent, mais souvent le plus massif dans le négoce et l'industrie.
Un rappel utile sur le cadre légal : en France, le code de commerce plafonne les délais de paiement entre professionnels à 60 jours à compter de l'émission de la facture, ou 45 jours fin de mois si le contrat le prévoit. Un client qui impose 90 jours est hors des clous, et le lui rappeler par écrit fonctionne mieux qu'on ne le croit.
Les ratios qui comptent vraiment, et leurs seuils d'alerte
Inutile d'en suivre quinze. Quatre suffisent à couvrir rentabilité, structure et trésorerie.
| Indicateur | Calcul | À quoi il sert | Zone d'alerte |
|---|---|---|---|
| Taux de marge d'exploitation | Résultat d'exploitation divisé par le chiffre d'affaires | Mesure ce que l'activité rapporte réellement | Une dégradation sur deux exercices consécutifs |
| BFR en jours de chiffre d'affaires | BFR divisé par le CA, multiplié par 365 | Mesure ce que le cycle immobilise | Au delà de 60 jours dans les services |
| Délai moyen de règlement client | Créances clients divisées par le CA TTC, multiplié par 365 | Détecte les dérives de recouvrement | Un écart croissant avec vos conditions contractuelles |
| Autonomie financière | Capitaux propres divisés par le total du bilan | Mesure votre indépendance vis à vis des créanciers | En dessous de 20 % |
Un mot sur l'usage : un ratio isolé ne signifie rien, c'est sa tendance sur plusieurs périodes et sa comparaison avec les entreprises du même secteur qui font sens. La Banque de France publie des analyses sectorielles qui donnent des repères utiles pour se situer.
Le plan de trésorerie glissant, l'outil au meilleur rapport effort résultat
Si vous ne deviez mettre en place qu'une seule chose, ce serait celle là. Un plan de trésorerie glissant est un simple tableau à douze colonnes, une par mois, avec en lignes les encaissements attendus et les décaissements prévus. On le met à jour chaque semaine en décalant d'un cran.
Sa force tient à une chose : il raisonne en dates d'encaissement, pas en dates de facture. Une commande signée en janvier payable à 60 jours apparaît en mars, là où le prévisionnel comptable la placerait en janvier. C'est cette différence qui vous prévient d'un creux six semaines à l'avance, au moment où il reste des solutions, plutôt que la veille de l'échéance de paie.
Un tableur suffit largement en dessous de quelques millions d'euros de chiffre d'affaires. L'important n'est pas l'outil, c'est la régularité de la mise à jour. Si votre trésorerie excédentaire dort sur un compte courant, notre guide des placements financiers de court terme détaille les supports qui restent disponibles.
Le seuil de rentabilité, à partir de quand vous gagnez de l'argent
Le calcul est simple et beaucoup de dirigeants ne l'ont jamais fait. Séparez vos charges en deux catégories : les charges fixes, qui tombent quoi qu'il arrive, loyer, assurances, salaires permanents, et les charges variables, qui suivent l'activité, matières, sous traitance, commissions.
Calculez ensuite votre taux de marge sur coûts variables : chiffre d'affaires moins charges variables, le tout divisé par le chiffre d'affaires. Votre seuil de rentabilité est alors égal aux charges fixes divisées par ce taux.
Exemple concret. Une entreprise a 120 000 euros de charges fixes annuelles et un taux de marge sur coûts variables de 40 %. Son seuil de rentabilité s'établit à 300 000 euros de chiffre d'affaires. En dessous, elle perd de l'argent, au dessus, chaque euro facturé en rapporte 40 centimes. Ramené à l'année, cela signifie qu'elle devient bénéficiaire à partir de la mi août environ. Cette date, une fois connue, change la façon dont on pilote une année.
Financer sa croissance sans étouffer sa trésorerie
C'est le piège classique, et il est purement mécanique : plus vous vendez, plus votre BFR augmente. Une entreprise à 1 200 000 euros de chiffre d'affaires avec un BFR de 45 jours immobilise environ 148 000 euros. Si elle passe à 1 800 000 euros à structure identique, son BFR grimpe à près de 222 000 euros. Il lui faut donc trouver 74 000 euros de financement supplémentaire avant même d'avoir investi dans quoi que ce soit.
Les solutions existent et se choisissent selon la nature du besoin. L'affacturage et la cession de créances transforment des factures en liquidités immédiates, moyennant une commission. Le crédit de trésorerie couvre un décalage ponctuel. L'augmentation de capital ou le compte courant d'associé renforcent durablement le fonds de roulement. Le crédit bail préserve la trésorerie sur les équipements. Nos explications sur la définition du crédit et son fonctionnement aident à comparer ces mécanismes.
La règle de bon sens : financez un besoin durable par une ressource durable. Couvrir un BFR structurel avec un découvert renouvelé est la façon la plus efficace de payer trois fois le prix d'un problème qu'on n'a pas traité.
À quel rythme piloter, concrètement
La gestion financière échoue rarement par manque de connaissances, presque toujours par absence de rendez vous régulier. Voici un rythme tenable pour une petite structure.
| Fréquence | Ce que vous regardez | Temps à y consacrer |
|---|---|---|
| Chaque semaine | Solde bancaire, encaissements reçus, relances à lancer | 20 minutes |
| Chaque mois | Plan de trésorerie glissant, marge du mois, balance âgée clients | 1 heure |
| Chaque trimestre | BFR, ratios, écarts avec le prévisionnel, décisions d'investissement | Une demi journée |
| Chaque année | Analyse du bilan avec votre expert-comptable, cap de financement | Une journée |
L'Ordre des experts-comptables insiste régulièrement sur ce point : le suivi de trésorerie infra annuel distingue les entreprises qui traversent les à coups de celles qui les subissent. Pour aller plus loin sur les obligations qui pèsent sur votre structure, consultez nos dossiers sur la fiscalité de l'entreprise et sur les impôts et taxes à anticiper.
Questions fréquentes
Qu'est-ce que la gestion financière de l'entreprise ?
C'est l'ensemble des décisions qui portent sur l'argent de l'entreprise : mesurer la rentabilité réelle de l'activité, savoir combien le cycle d'exploitation immobilise, anticiper les entrées et sorties de trésorerie, et choisir comment financer la croissance ou les investissements. Elle se distingue de la comptabilité, qui constate le passé, alors que la gestion financière sert à décider pour la suite.
Comment avoir une bonne gestion financière ?
Trois habitudes suffisent à couvrir l'essentiel : tenir un plan de trésorerie glissant sur douze mois mis à jour chaque semaine, suivre quatre indicateurs seulement plutôt que quinze, et traiter le poste clients avec méthode, facturation immédiate, acomptes et relances systématiques. La régularité compte davantage que la sophistication des outils.
Pourquoi une entreprise rentable peut elle faire faillite ?
Parce que le résultat comptable et la trésorerie ne suivent pas le même calendrier. Une vente est enregistrée à la facturation, mais encaissée souvent 30 ou 60 jours plus tard, alors que salaires, cotisations et fournisseurs se paient entre temps. Si ce décalage n'est pas financé, l'entreprise se retrouve dans l'incapacité de payer ses échéances malgré un carnet de commandes sain.
Comment calculer le besoin en fonds de roulement ?
La formule est simple : stocks, plus créances clients non encaissées, moins dettes fournisseurs non payées. Le résultat représente l'argent immobilisé en permanence dans votre cycle d'exploitation. Rapporté au chiffre d'affaires puis multiplié par 365, il s'exprime en jours de chiffre d'affaires, ce qui permet de le comparer d'une année sur l'autre et avec les entreprises du secteur.
Quels sont les indicateurs à suivre en priorité ?
Le taux de marge d'exploitation pour la rentabilité, le BFR en jours de chiffre d'affaires pour la trésorerie immobilisée, le délai moyen de règlement des clients pour détecter les dérives de recouvrement, et le ratio d'autonomie financière pour la solidité de la structure. Ces quatre indicateurs suivis dans la durée en disent plus qu'un tableau de bord surchargé.
Quel outil utiliser pour piloter sa trésorerie ?
En dessous de quelques millions d'euros de chiffre d'affaires, un tableur bien construit fait parfaitement l'affaire, à condition d'être mis à jour chaque semaine et de raisonner en dates d'encaissement réelles. Les logiciels dédiés deviennent intéressants quand le nombre de flux rend la saisie manuelle chronophage ou quand plusieurs personnes doivent partager la même vision.