
Travailler en banque : quelles études selon le poste que vous visez
Quelles études pour travailler dans une banque ? BTS, licence pro ou master : le bon diplôme dépend du poste visé, chiffres de recrutement à l'appui.

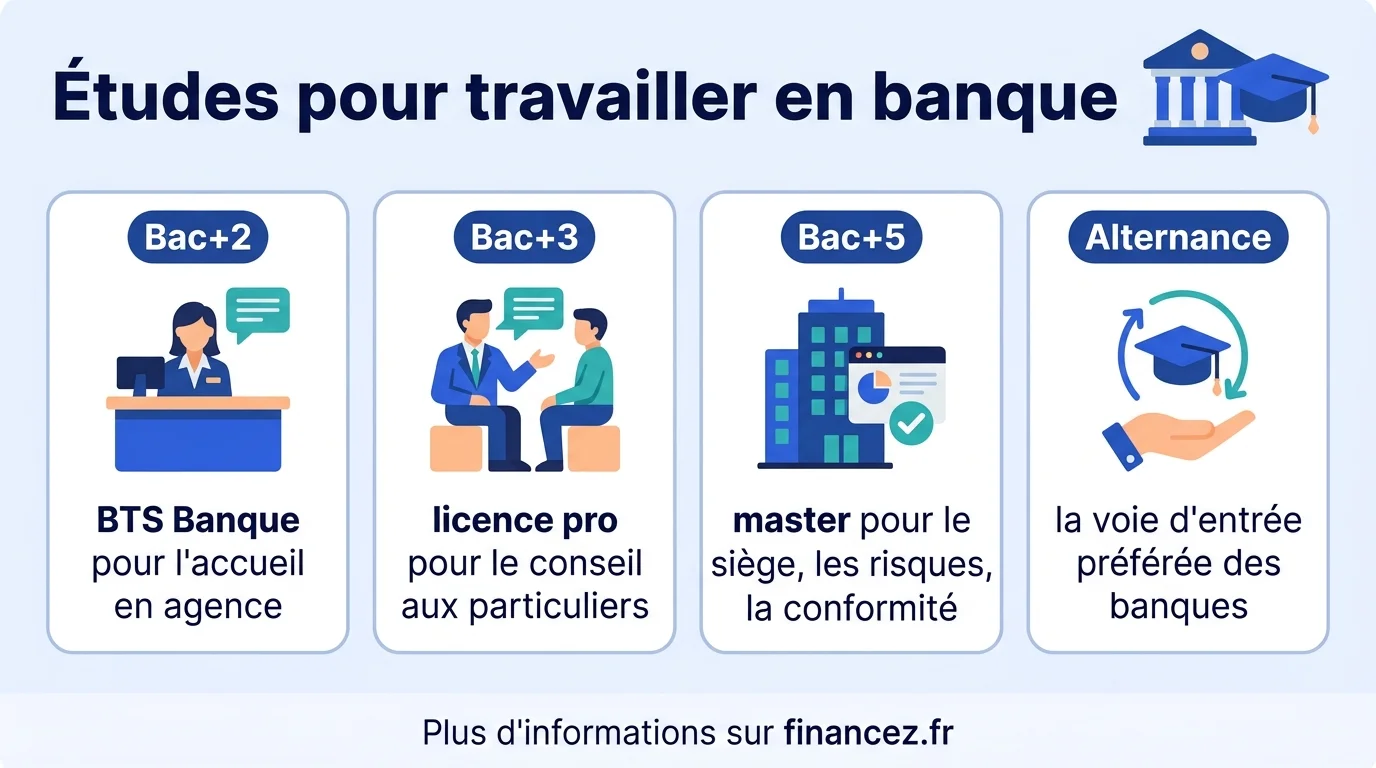
Il n'existe pas un diplôme de la banque, mais trois étages. Un bac+2 suffit pour l'accueil et le conseil de premier niveau en agence, un bac+3 ouvre le poste de conseiller de clientèle, et un bac+5 est la norme pour la plupart des fonctions de siège et de spécialiste. La vraie question n'est donc pas « quelles études pour travailler dans une banque », mais « quel poste voulez-vous y occuper ». Ce guide part des chiffres de recrutement de la profession, puis compare les voies possibles, poste par poste, pour vous aider à choisir sans vous tromper d'étage.
Ce que révèlent les recrutements des banques
Selon les données statistiques 2025 de l'Association française des banques, publiées par l'Observatoire des métiers de la banque, 53,4 % des recrutements en CDI se font à bac+5 ou plus. Viennent ensuite le bac+3 (19,3 %), le bac+2 (15,2 %), le bac+4 (4,9 %) et les niveaux inférieurs au bac+2 (7,1 %). Les mêmes données recensent 16 300 recrutements en CDI et CDD, hors alternants, et 6 800 nouveaux contrats d'alternance signés dans l'année.
Exemple illustratif pour fixer les idées : sur 100 personnes embauchées en CDI, environ 53 ont un bac+5, 19 un bac+3, 15 un bac+2 et 7 un niveau inférieur. Un bac+2 n'est donc pas une impasse, il représente environ un recrutement sur sept, mais il oriente vers les postes au contact de la clientèle en agence. Gardez aussi en tête le périmètre de ces chiffres : ils couvrent les banques de la branche AFB. Les réseaux mutualistes, qui relèvent de leurs propres conventions collectives, n'y figurent pas, ce qui invite à lire ces pourcentages comme une tendance de fond plutôt que comme une règle valable pour chaque employeur.
Quel diplôme pour quel poste : le tableau de correspondance
Le niveau d'études attendu dépend d'abord de la famille de métier. Le tableau ci-dessous donne les niveaux d'entrée habituels, tels qu'on les retrouve dans les offres d'emploi du secteur.
| Poste visé | Niveau d'entrée habituel | Diplômes les plus courants |
|---|---|---|
| Chargé d'accueil, conseiller de premier niveau en agence | Bac+2 | BTS Banque, BTS NDRC ou MCO |
| Conseiller de clientèle particuliers | Bac+2 à bac+3 | BTS Banque, licence pro chargé de clientèle, BUT |
| Conseiller de clientèle professionnels | Bac+3 à bac+5 | Licence pro, master banque ou gestion |
| Conseiller en gestion de patrimoine | Bac+5 | Master gestion de patrimoine, master MBFA |
| Analyste crédit, risques, conformité | Bac+5 | Master MBFA ou finance, droit bancaire, école de commerce |
| Opérations, back-office | Bac+2 à bac+3 | BTS, BUT GEA, licence pro |
| Data, informatique, cybersécurité | Bac+5 | École d'ingénieurs, master informatique ou data |
Ces niveaux sont des repères d'entrée, pas des plafonds. La banque reste un secteur où la promotion interne existe : un conseiller recruté à bac+2 peut évoluer vers la clientèle professionnelle ou la gestion de patrimoine, souvent en reprenant une formation en cours de carrière. Pour le détail des missions et des évolutions de chaque poste, notre panorama des métiers de la banque complète ce tableau.
Le BTS Banque, l'entrée la plus directe en agence
Le BTS Banque est le diplôme de niveau bac+2 conçu spécifiquement pour le métier. Il a été refondu : l'arrêté du 22 novembre 2023, modifié le 24 juin 2025, définit le nouveau BTS « Banque », qui succède au BTS Banque, conseiller de clientèle, et s'applique à partir de la session d'examen 2026. Le référentiel est désormais organisé en blocs de compétences, dont le premier porte sur l'accompagnement du parcours du client : accueil, orientation vers le bon interlocuteur, traitement des alertes du quotidien, accompagnement des usages numériques.
D'autres BTS mènent aussi aux agences bancaires, en particulier le BTS NDRC (négociation et digitalisation de la relation client) et le BTS MCO (management commercial opérationnel), appréciés pour leur dimension commerciale. Leur limite est de ne pas enseigner les produits bancaires, que l'employeur devra alors vous apprendre. Si vous êtes en terminale STMG, notre article sur les poursuites d'études après un bac STMG gestion et finance détaille comment ce bac prépare au BTS et au BUT.
Bac+3 : l'étage du conseiller de clientèle
Pour gérer un portefeuille de clients particuliers, le diplôme de référence est la licence professionnelle « Assurance, banque, finance : chargé de clientèle ». C'est un diplôme national de niveau bac+3, proposé par de nombreuses universités et le plus souvent préparé en alternance, après un BTS ou deux années de licence. Il forme précisément au métier de conseiller polyvalent sur le marché des particuliers : crédit, épargne, assurance, relation commerciale.
Le BUT, en trois ans après le bac, constitue l'autre voie : le BUT GEA (gestion des entreprises et des administrations) pour une base solide en gestion et en finance, le BUT TC (techniques de commercialisation) pour un profil plus commercial. À ce niveau, la banque recrute surtout des candidats qui savent vendre et expliquer un produit. Un profil à bac+3 sans aucune expérience de la relation client part donc avec un handicap réel face à un alternant qui a déjà passé un an ou deux en agence.
Bac+5 : les postes de siège et de spécialistes
Dès que le poste demande une expertise pointue, le bac+5 devient la règle : analyse des risques, conformité, gestion de patrimoine, financement des entreprises, salle de marchés. La filière universitaire de référence est le master mention « Monnaie, banque, finance, assurance », dit MBFA, dont la seconde année se décline en parcours spécialisés (carrières bancaires, analyse des risques bancaires, finance d'entreprise, selon les universités). Les masters de finance, les IAE et les écoles de commerce alimentent les mêmes postes, et les écoles d'ingénieurs fournissent les profils data et cybersécurité, très recherchés.
L'accès en master se joue dès la licence : le choix de la mention et des options compte autant que les notes. Notre guide sur la licence à choisir pour entrer en master finance explique ce que regardent les jurys. Et si vous visez plus largement la finance, au-delà de la seule banque, notre dossier sur les formations pour intégrer le secteur financier compare les cursus de la gestion d'actifs, de l'audit et de la finance d'entreprise.
Le diplôme fixe l'étage par lequel vous entrez. L'expérience acquise en alternance décide souvent de la rapidité avec laquelle vous montez.
Alternance et certification AMF : deux étapes à anticiper
Avec 6 800 nouveaux contrats d'alternance signés dans les banques de la branche AFB selon les données 2025, l'alternance est la voie d'entrée la plus naturelle du secteur, à tous les niveaux : BTS, licence pro, master. Elle a trois avantages concrets : la formation est financée, vous êtes rémunéré, et vous arrivez au recrutement avec une expérience que les candidats en formation initiale classique n'ont pas. Le revers est un rythme exigeant, qu'il vaut mieux anticiper en postulant tôt, dès le printemps qui précède la rentrée.
Un second passage est propre au secteur : la certification professionnelle de l'AMF. L'Autorité des marchés financiers impose que les vendeurs et conseillers qui informent ou conseillent les clients sur des instruments financiers aient des connaissances minimales vérifiées. Deux voies existent : l'examen certifié AMF, un questionnaire de 120 questions à réussir à 80 %, qui reste valable si vous changez d'employeur, ou une vérification interne propre à l'établissement, valable seulement dans son groupe. La vérification doit intervenir dans les six mois suivant la prise de poste. Passer l'examen pendant vos études est un atout visible sur un CV.
Quelle voie choisir selon votre situation
Le bon parcours dépend de votre point de départ et de l'horizon que vous vous donnez :
- Vous êtes lycéen et voulez rapidement le terrain : un BTS Banque en alternance, puis une licence pro si vous visez un portefeuille de clients.
- Vous visez le conseil aux particuliers avec une marge d'évolution : un BUT ou une licence, suivi de la licence pro chargé de clientèle en alternance.
- Vous êtes en licence d'économie, de gestion ou de droit : un master MBFA ou de finance, idéalement en alternance en seconde année, pour les postes de siège et de spécialiste.
- Vous préparez une reconversion : la licence pro ou un titre de conseiller préparé en contrat de professionnalisation, avec l'examen AMF passé en amont pour rassurer les recruteurs.
Dans tous les cas, partez du poste et non de l'étiquette « banque » : un analyste crédit et un chargé d'accueil travaillent dans le même établissement, mais leurs études n'ont presque rien en commun. Consulter des offres d'emploi réelles pour le poste visé, et noter les diplômes demandés, reste le moyen le plus fiable de valider votre choix avant de vous inscrire.
Questions fréquentes
Quel bac pour travailler en banque ?
Aucun bac n'est imposé. Le bac STMG avec la spécialité gestion et finance prépare bien au BTS Banque et au BUT GEA, et un bac général avec des mathématiques ou des sciences économiques et sociales ouvre aussi bien les licences d'économie et de gestion. Ce qui compte pour l'employeur, c'est le diplôme obtenu après le bac et l'expérience de la relation client.
Peut-on travailler dans une banque sans diplôme ?
C'est possible mais rare : selon les données 2025 de l'AFB, 7,1 % des recrutements en CDI concernent des niveaux inférieurs au bac+2. La voie la plus réaliste reste l'alternance, qui permet de préparer un diplôme tout en étant salarié, y compris dans le cadre d'une reconversion.
Faut-il un master pour devenir conseiller bancaire ?
Non pour le conseil aux particuliers, où un BTS Banque ou une licence pro suffisent généralement. Le master devient en revanche la norme pour la clientèle professionnelle exigeante, la gestion de patrimoine et les fonctions d'expertise du siège, comme les risques ou la conformité.