
Comment les banques financent-elles les crédits qu'elles accordent ?
Non, votre banque ne prête pas l'épargne des autres : voici le mécanisme réel du financement des crédits bancaires et les limites qui l'encadrent.

Posez la question autour de vous : « quand une banque vous prête 200 000 euros, d'où vient cet argent ? » Vous obtiendrez deux réponses, et elles se contredisent. Les uns vous diront que la banque prête l'épargne de ses autres clients. Les autres, souvent avec un air entendu, que la banque crée l'argent à partir de rien. Le plus troublant, c'est que les deux camps ont partiellement raison. Comprendre le financement des crédits bancaires suppose justement de voir comment ces deux mécanismes s'articulent, et pourquoi le second n'exonère absolument pas la banque du premier.
L'idée fausse la plus tenace : la banque ne transvase pas votre épargne
L'image spontanée est celle d'un coffre. Les déposants y apportent leur argent, le banquier y puise pour prêter, et il fait sa marge sur la différence de taux. Cette représentation est intuitive, pédagogique, et fausse dans son mécanisme.
Si elle était exacte, une banque devrait attendre d'avoir collecté 200 000 euros de dépôts disponibles avant de signer un prêt immobilier de ce montant. Or ce n'est pas ce qui se passe. La décision d'accorder le crédit ne dépend pas de la présence d'un stock d'épargne équivalent dans les livres : elle dépend de la solvabilité de l'emprunteur, du respect de règles prudentielles et de la capacité de l'établissement à gérer les conséquences de l'opération. La Banque de France et la Banque centrale européenne décrivent d'ailleurs sans ambiguïté le mécanisme réel dans leurs publications pédagogiques. Ce mécanisme, le voici.
Ce qui se passe réellement : deux écritures simultanées
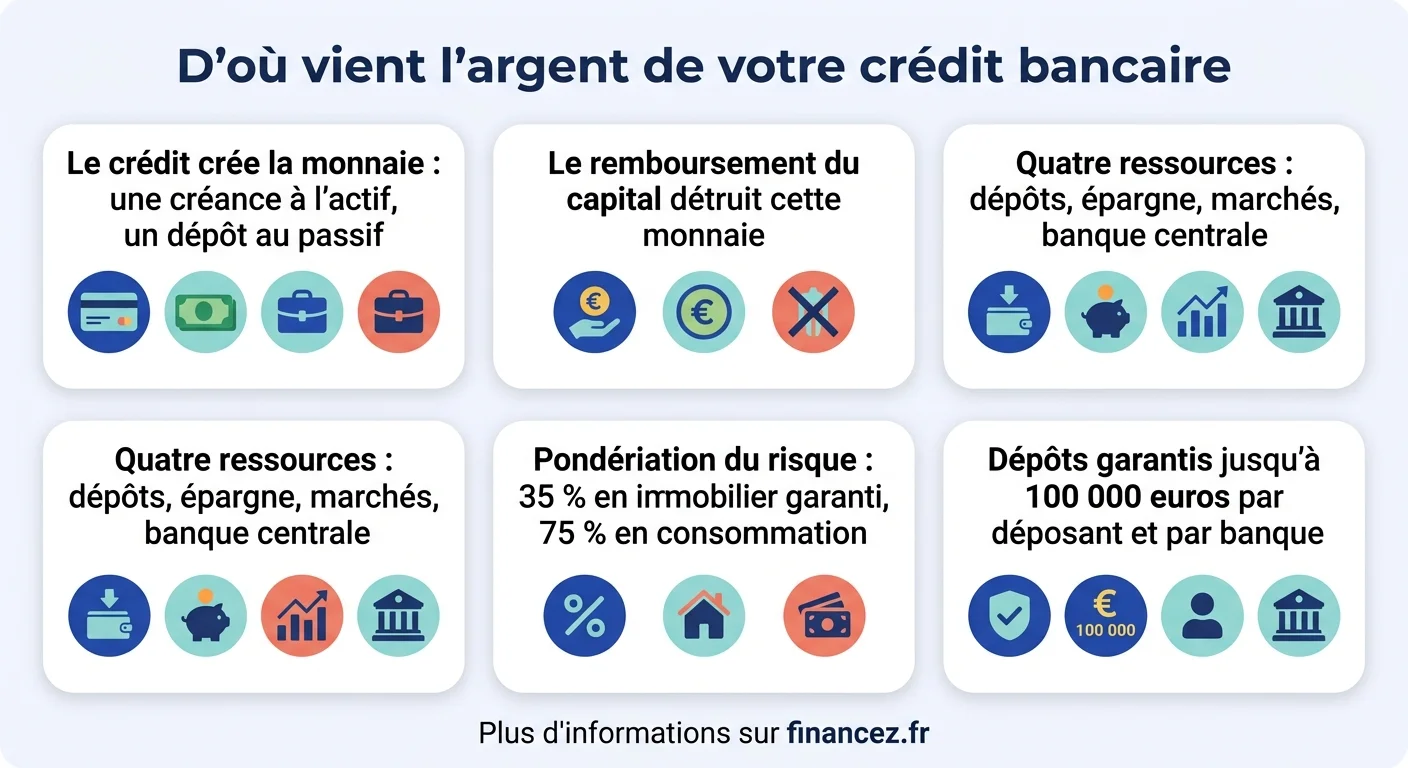
Quand votre prêt est accordé, la banque procède à deux inscriptions au même instant dans son bilan. À l'actif, elle inscrit une créance sur vous : les 200 000 euros que vous lui devez. Au passif, elle inscrit un dépôt à votre nom : les 200 000 euros que vous pouvez dépenser. Le bilan reste équilibré, et un moyen de paiement vient d'apparaître qui n'existait pas cinq minutes plus tôt.
C'est cela, la création monétaire : elle est le produit du crédit, pas sa condition. La formule consacrée le dit bien, ce sont les crédits qui font les dépôts, et non l'inverse. Le mouvement fonctionne aussi en sens inverse : chaque mensualité que vous remboursez détruit de la monnaie, la créance et le dépôt s'annulant l'un l'autre. Notre article sur le rôle du crédit en économie détaille ce que ce cycle implique à l'échelle macroéconomique.
La banque ne cherche pas l'argent avant de prêter : elle le crée en prêtant. Ce qu'elle doit trouver ensuite, c'est de quoi tenir quand cet argent quitte sa maison.
Combien de fonds propres un crédit mobilise-t-il vraiment ?
Voilà l'aspect que personne ne chiffre, alors qu'il explique presque tout. Créer la monnaie ne coûte rien techniquement, mais accorder un crédit immobilise une part des fonds propres de la banque, c'est-à-dire de son propre capital. Les accords de Bâle imposent en effet de couvrir chaque engagement par un montant de capital proportionnel à son risque.
Le calcul se fait en deux temps : on applique d'abord une pondération de risque au montant prêté, plus faible pour un crédit bien garanti que pour un prêt sans garantie, puis on exige un pourcentage de fonds propres sur ce montant pondéré. Le simulateur ci-dessous applique les ordres de grandeur de l'approche standard pour rendre le résultat tangible.
Pourquoi la banque doit quand même trouver de l'argent
Si créer la monnaie suffisait, aucune banque ne ferait faillite. Le problème apparaît à la seconde où vous utilisez votre crédit. Vous achetez un appartement, et les 200 000 euros partent chez le notaire, puis chez le vendeur, dont le compte se trouve chez un concurrent. À cet instant, le dépôt a quitté votre banque, alors que la créance est toujours à son actif pour vingt ans.
C'est ce qu'on appelle une fuite, et elle doit être comblée par une ressource réelle. La banque doit transférer effectivement les fonds à l'établissement du vendeur, en monnaie de banque centrale. Voilà pourquoi la question du financement se pose bel et bien, mais après l'octroi du crédit et non avant. C'est la clé qui réconcilie les deux discours contradictoires que l'on entend sur le sujet.
En pratique, les banques ne se transfèrent pas les fonds opération par opération : elles compensent. Sur une même journée, votre banque reçoit aussi des virements venant de l'établissement du vendeur, et seul le solde net circule réellement en monnaie de banque centrale. Le besoin de refinancement ne correspond donc jamais à la somme des crédits accordés, mais à l'écart entre ce qui entre et ce qui sort. Cette nuance explique pourquoi un réseau bien implanté commercialement peut prêter beaucoup tout en se refinançant peu.
Les quatre ressources qui comblent le trou
Pour financer ses fuites et respecter ses ratios, une banque de détail combine quatre sources aux caractéristiques très différentes.
| Ressource | Coût pour la banque | Point faible |
|---|---|---|
| Dépôts de la clientèle | Très faible | Retirables à tout moment |
| Épargne réglementée et à terme | Faible à modéré | Rémunération imposée ou négociée |
| Marché interbancaire et obligations | Variable, suit les marchés | Peut se fermer en période de crise |
| Refinancement en banque centrale | Le taux directeur | Exige des garanties éligibles |
Les dépôts dominent largement le passif d'une banque de réseau française, ce qui explique l'intensité de la bataille commerciale pour la collecte : chaque compte ouvert est une ressource peu coûteuse et durable. Les fonds propres, eux, ne financent qu'une faible part du bilan mais conditionnent l'ensemble, comme le montre le simulateur ci-dessus.
Ces ressources ne sont pas interchangeables, et c'est un équilibre que les régulateurs surveillent de près. Un établissement dont le passif repose majoritairement sur les marchés est plus rentable en période calme, et beaucoup plus vulnérable dès que la confiance se retire. Notre article sur la définition du crédit revient sur les composantes qui déterminent le prix final payé par l'emprunteur.
Les dépôts : abondants, presque gratuits et fondamentalement instables
Un dépôt à vue ne coûte rien ou presque en intérêts, ce qui en fait la ressource rêvée. Sa faiblesse est ailleurs : juridiquement, vous pouvez le retirer intégralement demain matin. Une banque finance donc des prêts de vingt ans avec des ressources exigibles immédiatement.
Ce paradoxe tient parce que les comportements s'agrègent. Sur des millions de clients, les retraits et les versements se compensent, et le solde global reste remarquablement stable dans le temps. Les statisticiens des banques modélisent cette stabilité et en déduisent la part des dépôts qu'ils peuvent considérer comme durable. Le dispositif ne tient toutefois que si la confiance tient : c'est précisément le rôle de la garantie des dépôts, assurée en France par le Fonds de garantie des dépôts et de résolution à hauteur de 100 000 euros par déposant et par établissement.
Marché interbancaire et obligations : le complément de marché
Les banques se prêtent entre elles, au jour le jour ou sur quelques mois, pour ajuster leurs positions de trésorerie. Une banque qui a collecté plus de dépôts qu'elle n'a de crédits place son excédent, une autre dans la situation inverse emprunte. Ce marché fonctionne à des taux très proches du taux directeur de la banque centrale, et c'est l'une des raisons pour lesquelles vos conditions d'emprunt suivent les décisions de la BCE.
Pour des ressources plus longues, les banques émettent des obligations, parfois adossées à leurs portefeuilles de crédits immobiliers. L'avantage est la durée, qui colle mieux à celle des prêts financés. L'inconvénient est le prix, indexé sur la perception que les marchés ont de la solidité de l'établissement. Et surtout, cette source peut se tarir brutalement : c'est exactement ce qui s'est produit en 2008, quand les banques ont cessé de se faire confiance et que le marché interbancaire s'est figé.
Le refinancement en banque centrale, filet de sécurité du système
Quand les autres sources coûtent trop cher ou se ferment, la banque centrale reste disponible. Une banque peut lui emprunter de la monnaie centrale en apportant des garanties, appelées collatéral, généralement des titres de dette de bonne qualité qu'elle détient en portefeuille. Le taux appliqué, dit taux de refinancement, est l'un des principaux instruments de la politique monétaire.
Ce mécanisme fait de la banque centrale le prêteur en dernier ressort : elle empêche qu'une difficulté de liquidité passagère ne dégénère en faillite, ce qui protège l'ensemble du système. En contrepartie, elle utilise ce levier pour orienter le crédit : relever le taux directeur renchérit le refinancement, donc les prêts, donc freine la demande. Notre article sur les taux d'intérêt et vos rendements réels montre l'autre versant de ce mécanisme, du côté de l'épargnant.
Deux détails techniques comptent ici. Le collatéral apporté n'est jamais accepté à sa pleine valeur : la banque centrale applique une décote, d'autant plus forte que le titre est long ou risqué, ce qui limite mécaniquement le montant mobilisable. Et toute banque de la zone euro doit par ailleurs conserver en permanence une petite fraction de ses dépôts en réserves auprès de l'Eurosystème, contrainte modeste en pourcentage mais qui croît avec le volume de dépôts créés.
La transformation d'échéances, et pourquoi elle est risquée
Emprunter court pour prêter long porte un nom, la transformation d'échéances, et c'est le coeur du métier bancaire. C'est aussi sa vulnérabilité structurelle. Deux risques en découlent, distincts et cumulables.
Le risque de liquidité d'abord : si trop de déposants se présentent en même temps, la banque, dont les actifs sont immobilisés dans des prêts, ne peut pas les transformer en espèces assez vite. C'est le scénario de la panique bancaire, et l'ancienneté du problème n'a rien enlevé à son actualité. Le régulateur impose donc un ratio de liquidité obligeant chaque banque à détenir de quoi absorber trente jours de retraits en situation de tension. Le risque de taux ensuite : si les taux montent alors que le stock de prêts a été accordé à taux fixe, la banque rémunère ses ressources plus cher que ce que rapportent ses crédits. Cette compression de marge, silencieuse, est l'une des raisons pour lesquelles les banques resserrent leurs conditions d'octroi lors des remontées rapides de taux.
Ce que ce mécanisme change concrètement pour vous
Premier enseignement, et il répond à une frustration fréquente : la banque peut créer la monnaie, mais elle ne peut pas créer les fonds propres qui l'autorisent à le faire, ni ignorer votre solvabilité. Un refus n'est donc jamais un manque d'argent, c'est un arbitrage sur le risque et sur le capital disponible. Les critères réels sont détaillés dans notre article sur le profil que cherchent les banques.
Deuxième enseignement, votre pouvoir de négociation est plus grand que vous ne le pensez. Un dossier bien garanti, avec un apport significatif et des revenus stables, mobilise beaucoup moins de capital réglementaire qu'un dossier fragile : la banque a un intérêt mesurable à vous accorder de meilleures conditions. Troisième enseignement, votre épargne compte réellement, non pas parce qu'elle serait prêtée telle quelle, mais parce qu'elle constitue la ressource la moins chère du système. Pour situer l'ensemble, notre panorama du secteur bancaire replace ces mécanismes dans le fonctionnement général d'une banque.
Un refus de crédit ne signifie pas que la banque n'a pas l'argent. Il signifie qu'elle ne veut pas engager son capital sur ce risque, à ce prix.
Questions fréquentes
La banque prête-t-elle l'argent des déposants ?
Pas au sens d'un transvasement. Le crédit est créé par une double écriture comptable qui fait naître un dépôt nouveau, sans prélever sur les comptes existants. En revanche, dès que l'emprunteur dépense les fonds vers une autre banque, l'établissement doit disposer de ressources réelles pour transférer effectivement l'argent, et les dépôts de la clientèle sont sa principale ressource. Les deux affirmations décrivent donc deux moments différents de la même opération.
Quelles sont les limites de la création monétaire par les banques ?
Elles sont au nombre de quatre. Le besoin de fonds propres, proportionnel au risque de chaque crédit accordé. Les fuites vers les autres banques, qui exigent des ressources véritables. Les réserves obligatoires à détenir auprès de la banque centrale. Et la demande solvable elle-même : une banque ne peut créer de la monnaie que si des emprunteurs jugés fiables se présentent. Ces limites expliquent pourquoi le crédit ne progresse pas indéfiniment.
Que devient l'argent que je rembourse chaque mois ?
La part correspondant au capital est détruite au sens monétaire : la créance à l'actif et le dépôt au passif s'annulent, et la masse monétaire diminue d'autant. Seuls les intérêts constituent un revenu pour la banque, qui couvre son coût de refinancement, son risque de non-remboursement et ses frais. C'est pourquoi une économie où les remboursements dépassent durablement les nouveaux crédits voit sa masse monétaire se contracter.
Pourquoi les taux de crédit suivent-ils les décisions de la BCE ?
Parce que le taux directeur fixe le prix de la ressource marginale de la banque, celle qu'elle emprunte sur le marché interbancaire ou directement à la banque centrale. Quand ce prix monte, le coût de production du crédit monte, et il est répercuté dans les barèmes. La transmission n'est ni immédiate ni intégrale : elle dépend de la structure du passif de chaque établissement, une banque riche en dépôts peu rémunérés étant moins sensible qu'une banque dépendante des marchés.
Mon épargne est-elle en danger si ma banque prête beaucoup ?
Le volume de crédits accordé n'est pas en soi un signal de danger, il est encadré par des ratios de solvabilité et de liquidité contrôlés par l'Autorité de contrôle prudentiel et de résolution et, pour les grands groupes, par la Banque centrale européenne. Par ailleurs, les dépôts sont garantis à hauteur de 100 000 euros par déposant et par établissement. Répartir des sommes importantes sur plusieurs banques reste une précaution simple et gratuite.
Si la banque crée la monnaie, pourquoi me refuse-t-elle un crédit ?
Parce que la contrainte n'est pas la disponibilité de l'argent, mais le capital réglementaire et le risque. Chaque crédit consomme des fonds propres, ressource rare et coûteuse, et un dossier jugé fragile en consomme davantage tout en offrant une perspective de remboursement moins sûre. Renforcer l'apport, allonger l'historique de revenus stables ou apporter une garantie solide agit directement sur ce calcul, et donc sur la réponse.