
Finance banque : tout savoir sur le secteur bancaire
Dépôts, crédits, marchés, métiers : découvrez comment s'articulent la finance et la banque, et ce qui fait vraiment tourner le secteur bancaire.

On parle souvent de « la banque-finance » comme d'un bloc unique, alors qu'il s'agit de deux univers qui se croisent sans se confondre. Comprendre comment la finance et la banque s'articulent, c'est saisir ce qui fait circuler l'argent dans toute l'économie : de votre compte courant jusqu'aux marchés internationaux. Ce guide décrypte le secteur bancaire pas à pas, ses acteurs, ses mécanismes et ses métiers, sans jargon inutile et avec des repères concrets.
Finance et banque : deux notions liées mais distinctes
La finance est un domaine large : c'est l'ensemble des mécanismes qui permettent de faire circuler l'argent entre ceux qui en ont et ceux qui en ont besoin. Elle englobe les marchés, l'investissement, la gestion de patrimoine, l'assurance et bien sûr la banque.
La banque, elle, est un acteur précis de cette finance. C'est une entreprise habilitée à recevoir les dépôts du public, à gérer les moyens de paiement et à accorder des crédits. Autrement dit, la banque est l'un des principaux véhicules par lesquels la finance devient concrète dans la vie quotidienne.
La finance est le décor, la banque est l'un des acteurs principaux qui joue dessus. On ne peut pas comprendre l'une sans l'autre, mais les confondre revient à confondre le théâtre et le comédien.
Cette distinction a des conséquences très pratiques, notamment sur les métiers : travailler « dans la finance » peut signifier gérer un portefeuille d'actions comme conseiller un client au guichet. Nous y reviendrons.
À quoi sert vraiment une banque
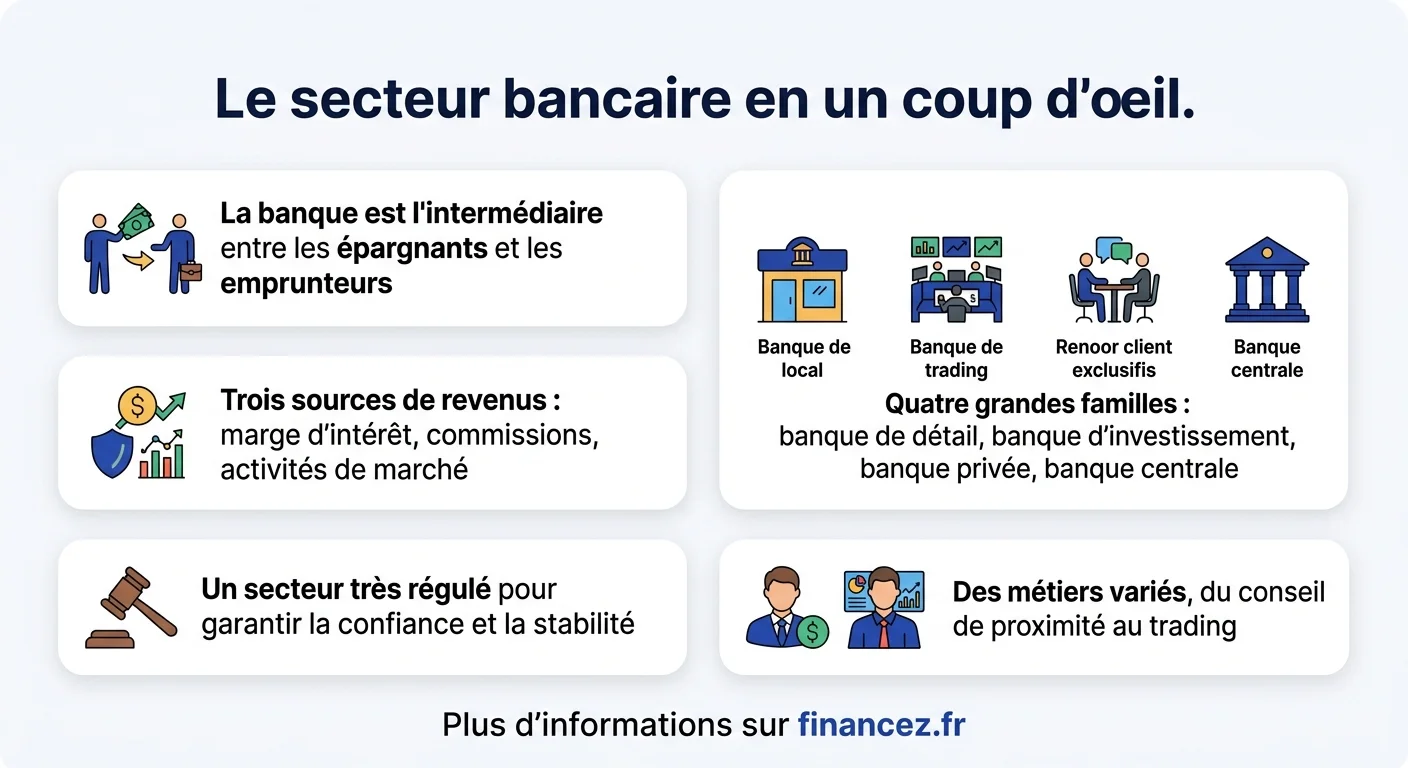
Le rôle fondamental d'une banque tient en un mot : intermédiaire. Elle fait le pont entre les agents qui disposent de moyens financiers, les épargnants, et ceux qui ont besoin de financement, les emprunteurs. Cette fonction d'intermédiation est la clé de voûte de tout le système.
Concrètement, une banque assure trois grandes missions. Elle collecte l'épargne sous forme de dépôts. Elle transforme ces dépôts en crédits pour les particuliers, les entreprises et les pouvoirs publics. Et elle gère les moyens de paiement du quotidien : cartes, virements, prélèvements, chèques.
Cette transformation des dépôts en crédits porte un nom : la transformation bancaire. C'est elle qui permet de financer l'achat d'un logement, la création d'une entreprise ou un investissement public, à partir de l'argent laissé en dépôt par d'autres. Pour comprendre où placer cette épargne avant qu'elle ne soit transformée, notre article sur la définition du placement pose les bases.
Les grands types de banques
Toutes les banques ne font pas le même métier. Le secteur se structure en plusieurs familles aux rôles bien différents.
- La banque de détail : celle que tout le monde connaît. Elle gère les comptes des particuliers et des petites entreprises, propose crédits, épargne et moyens de paiement.
- La banque d'investissement : elle accompagne les grandes entreprises et les institutions sur des opérations complexes, comme les fusions-acquisitions ou les levées de fonds sur les marchés.
- La banque privée : dédiée à la gestion de patrimoine des clients fortunés, avec des services sur mesure.
- La banque centrale : ce n'est pas une banque commerciale mais l'institution qui pilote la politique monétaire et régule l'ensemble du système, comme la Banque centrale européenne.
Une même grande enseigne peut regrouper plusieurs de ces activités sous un même toit. On parle alors de banque universelle, un modèle très répandu en France.
Comment une banque gagne-t-elle de l'argent
Une banque n'est pas une association : c'est une entreprise qui doit dégager des revenus. Elle en tire principalement de trois sources.
La première est la marge d'intérêt : la banque prête à un taux plus élevé que celui auquel elle rémunère les dépôts. La différence constitue son revenu de base. La deuxième source, ce sont les commissions : frais de tenue de compte, cartes, opérations, conseils. La troisième provient des activités de marché, pour les banques qui investissent ou interviennent en Bourse pour leur compte ou celui de leurs clients.
Comprendre ces sources de revenus aide à mieux lire ses propres frais bancaires et à comparer les offres. Cela éclaire aussi le fonctionnement des taux, un sujet que nous détaillons dans notre guide sur les taux d'intérêt des placements financiers.
Finance de marché, finance d'entreprise : où se situe la banque
La finance ne se limite pas à la banque. On distingue traditionnellement deux grandes branches. La finance de marché concerne l'achat et la vente d'actifs financiers : actions, obligations, devises. La finance d'entreprise s'intéresse aux décisions financières des sociétés : investissements, financement, gestion de trésorerie.
La banque intervient sur les deux terrains. Sa branche de détail relève plutôt de l'intermédiation classique, tandis que sa branche d'investissement touche à la finance de marché comme à la finance d'entreprise. C'est cette polyvalence qui rend le secteur si vaste et parfois difficile à cerner de l'extérieur.
Pour l'épargnant particulier, la porte d'entrée vers la finance de marché passe souvent par la banque elle-même, via un compte-titres ou un plan d'épargne en actions.
La régulation du secteur bancaire
Le secteur bancaire est l'un des plus encadrés qui soient, et pour cause : la faillite d'une grande banque peut ébranler toute l'économie. Les banques sont donc soumises à une importante surveillance prudentielle destinée à garantir la stabilité du système financier.
Cette régulation impose notamment aux banques de détenir un certain niveau de fonds propres, c'est-à-dire de capital de sécurité, proportionnel aux risques qu'elles prennent. Des autorités nationales et européennes contrôlent en permanence leur solidité. En France et en Europe, la Banque centrale européenne et les autorités de supervision veillent au respect de ces règles.
La confiance est la matière première d'une banque. Sans régulation crédible, personne n'oserait y déposer son argent, et tout le système s'effondrerait.
Cette exigence de solidité explique pourquoi ouvrir une banque ne s'improvise pas et pourquoi le secteur reste dominé par un nombre limité de grands acteurs.
Les métiers de la banque et de la finance
Le secteur emploie une grande diversité de profils, bien au-delà du conseiller au guichet. On y trouve des chargés de clientèle, des analystes financiers, des gestionnaires de patrimoine, des traders, des spécialistes du risque, des experts en conformité ou encore des ingénieurs financiers.
Les rémunérations varient énormément selon la branche : la banque de détail offre des salaires stables et progressifs, tandis que la finance de marché et la banque d'investissement peuvent proposer des packages bien plus élevés, en contrepartie d'une pression et d'exigences supérieures. Pour un panorama détaillé des postes et des salaires, consultez notre dossier sur les métiers de la banque.
Un point souvent méconnu : les métiers du secteur évoluent très vite. La digitalisation fait disparaître certaines tâches administratives répétitives, mais en crée d'autres autour de la donnée, de la cybersécurité et de la relation client à distance. Les fonctions liées à la conformité et à la lutte contre la fraude, longtemps discrètes, sont aujourd'hui parmi les plus demandées. Se lancer dans la banque-finance, c'est donc accepter d'apprendre en continu tout au long de sa carrière.
Banque traditionnelle, en ligne, néobanque : que choisir
Côté client, l'offre s'est profondément transformée. La banque traditionnelle mise sur le réseau d'agences et le conseil en face-à-face. La banque en ligne, souvent filiale d'un grand groupe, propose des services complets à distance avec des frais réduits. La néobanque, née du numérique, privilégie une application mobile ultra-simple et une ouverture de compte en quelques minutes.
Le bon choix dépend de vos usages : besoin de conseil et d'opérations complexes, ou recherche de simplicité et d'économies. Beaucoup combinent aujourd'hui les deux, en gardant une banque principale et une néobanque pour le quotidien. Avant de souscrire un financement, il reste utile de comparer les offres, comme nous le montrons dans notre comparatif du crédit en ligne.
Se former aux métiers de la banque-finance
Le secteur recrute à tous les niveaux, mais les formations spécialisées ouvrent les portes des postes les plus techniques. Les cursus vont du BTS banque aux masters en finance, en passant par les écoles de commerce et les diplômes universitaires spécialisés.
Ce qui compte autant que le diplôme, c'est la capacité à comprendre les mécanismes financiers et à s'adapter à un secteur en mutation permanente, notamment avec la digitalisation et l'essor de la finance durable. La maîtrise des chiffres, la rigueur et le sens du contact restent les qualités les plus recherchées, quelle que soit la branche visée.
Une bonne stratégie consiste à commencer par une vision généraliste du secteur, puis à se spécialiser progressivement selon ses affinités révélées sur le terrain. Beaucoup de professionnels débutent au contact de la clientèle avant de bifurquer vers l'analyse, la gestion de patrimoine ou le risque. Les stages et l'alternance jouent ici un rôle décisif : ils permettent de tester concrètement un univers avant de s'y engager, et constituent souvent la meilleure porte d'entrée vers un premier emploi durable dans la banque-finance.
Questions fréquentes
Quelle est la différence entre la banque et la finance ?
La finance est un domaine large qui englobe tous les mécanismes de circulation de l'argent : marchés, investissement, assurance, gestion de patrimoine. La banque est un acteur précis de cette finance, spécialisé dans la collecte des dépôts, la gestion des paiements et l'octroi de crédits. Toute banque fait de la finance, mais la finance ne se limite pas à la banque.
Comment une banque crée-t-elle de la valeur ?
Une banque gagne de l'argent principalement grâce à la marge d'intérêt, c'est-à-dire l'écart entre le taux auquel elle prête et celui auquel elle rémunère les dépôts. S'y ajoutent les commissions sur les services et, pour certaines, les activités de marché. Cette combinaison lui permet de financer son fonctionnement et de rémunérer ses actionnaires.
Quels sont les principaux types de banques ?
On distingue la banque de détail, tournée vers les particuliers et petites entreprises, la banque d'investissement, spécialisée dans les grandes opérations financières, la banque privée, dédiée à la gestion de patrimoine, et la banque centrale, qui régule le système et pilote la politique monétaire. Une banque universelle regroupe plusieurs de ces activités.
Pourquoi le secteur bancaire est-il autant régulé ?
Parce que la défaillance d'une grande banque peut déstabiliser toute l'économie. La régulation impose aux banques de détenir des fonds propres suffisants et les soumet à une surveillance prudentielle constante. L'objectif est de préserver la confiance des déposants et la stabilité du système financier dans son ensemble.
Quels métiers exerce-t-on dans la banque-finance ?
Le secteur offre une grande variété de métiers : conseiller clientèle, analyste financier, gestionnaire de patrimoine, trader, spécialiste du risque, expert en conformité, ingénieur financier. Les profils vont du relationnel au très technique, avec des rémunérations et des rythmes de travail qui varient fortement selon la branche.
Faut-il un diplôme spécifique pour travailler dans la banque ?
Pas nécessairement pour débuter dans la banque de détail, où un BTS ou une licence suffisent souvent. Les postes plus techniques, en finance de marché ou en banque d'investissement, exigent en revanche des masters spécialisés ou des diplômes de grandes écoles. Au-delà du diplôme, la compréhension des mécanismes financiers et l'adaptabilité sont déterminantes.