
Investir en bourse avec sa banque : guide pratique
Faut-il investir en bourse via votre banque traditionnelle ou un courtier en ligne ? Comparatif des frais, enveloppes PEA/CTO et étapes concrètes pour débuter.

La bourse attire de plus en plus de particuliers français, séduits par des rendements potentiels supérieurs au Livret A. Mais quand on débute, une question revient systématiquement : faut-il passer par sa banque habituelle ou ouvrir un compte chez un courtier en ligne ? La réponse dépend de votre profil, de votre fréquence de passage d'ordres et de votre sensibilité aux frais. Ce guide vous explique concrètement comment investir en bourse avec sa banque, les avantages et les limites de cette approche, et à quel moment il devient pertinent d'envisager une alternative.
Pour comprendre les bases du fonctionnement des marchés financiers avant de vous lancer, consultez notre article sur le fonctionnement de la bourse. Ici, nous nous concentrons sur l'aspect pratique : l'ouverture d'un compte, le choix de l'enveloppe fiscale, les frais réels et les stratégies adaptées aux investisseurs qui passent par leur banque traditionnelle.
Banque traditionnelle ou courtier en ligne : les vraies différences
Votre banque, qu'il s'agisse d'une caisse mutualiste (Crédit Agricole, Crédit Mutuel, Banque Populaire) ou d'une banque nationale (BNP, Société Générale, LCL), propose depuis longtemps des services d'investissement en bourse. Vous pouvez ouvrir un PEA ou un compte-titres directement depuis votre espace client, sans changer d'établissement. C'est le principal avantage : la simplicité et la centralisation de vos comptes.
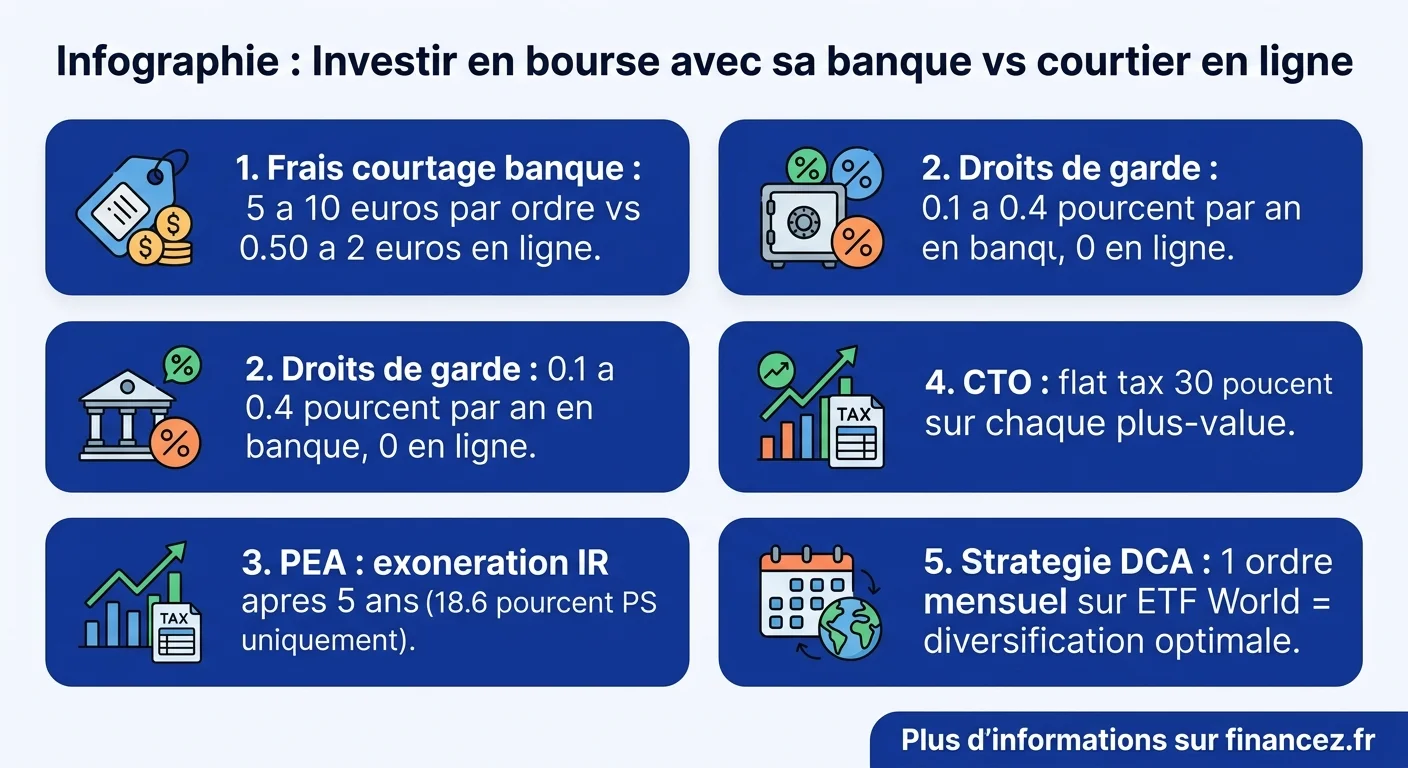
Les courtiers en ligne (Bourse Direct, Degiro, Trade Republic, BoursoBank) proposent les mêmes produits financiers, mais avec des frais de courtage nettement inférieurs. L'écart est significatif : un ordre de 500 € coûte en moyenne 5 à 10 € chez une banque traditionnelle, contre 0,50 à 2 € chez un courtier en ligne. Sur un an avec 24 ordres, la différence atteint 100 à 200 €.
En contrepartie, votre banque offre un interlocuteur physique en agence, un accompagnement personnalisé (conseiller dédié), et souvent une intégration avec vos autres produits bancaires (crédit, assurance-vie, épargne). Pour un investisseur débutant qui passe peu d'ordres, ces avantages compensent largement le surcoût en frais.
PEA ou compte-titres : quelle enveloppe choisir chez votre banque
Avant de passer votre premier ordre, vous devez choisir votre enveloppe fiscale. Ce choix conditionne votre fiscalité pendant des années, il mérite réflexion. Deux options principales s'offrent à vous, consultez notre guide sur la fiscalité du PEA pour les détails techniques.
Le PEA : l'enveloppe privilégiée pour les actions européennes
Le Plan d'Épargne en Actions est l'enveloppe la plus avantageuse fiscalement pour investir en bourse. Après cinq ans de détention, vos plus-values sont exonérées d'impôt sur le revenu, vous ne payez que les prélèvements sociaux (18,6 % depuis 2026). Le plafond de versement est de 150 000 € (225 000 € en cumulant PEA et PEA-PME).
Contrepartie : le PEA ne donne accès qu'aux actions de l'Espace Économique Européen et aux fonds/ETF éligibles. Vous ne pouvez pas y loger directement des actions américaines (Apple, Microsoft, Tesla). Cependant, certains ETF synthétiques répliquant le S&P 500 ou le MSCI World sont éligibles au PEA, ce qui contourne cette limitation en pratique.
Le compte-titres ordinaire (CTO) : la liberté sans avantage fiscal
Le CTO n'a aucune restriction géographique ni plafond de versement. Vous pouvez y acheter des actions du monde entier, des obligations, des produits dérivés, des cryptos via ETN. En revanche, chaque plus-value est soumise au PFU de 30 % (flat tax) dès le premier euro gagné.
Notre recommandation : ouvrez un PEA en priorité, même avec un petit montant. Il prend date fiscalement dès l'ouverture (le compteur des cinq ans démarre). Vous pouvez toujours ouvrir un CTO en complément plus tard si vous atteignez le plafond du PEA ou si vous voulez investir sur des marchés non européens.
Estimez la différence de frais annuels selon votre profil d'investisseur et le type d'intermédiaire choisi.
Ouvrir un PEA chez votre banque : les étapes concrètes
L'ouverture d'un PEA est une formalité administrative qui prend rarement plus de 48 heures. Voici le parcours type dans une banque traditionnelle en 2026 :
- Prendre rendez-vous avec votre conseiller bancaire (ou accéder à l'espace bourse de votre application). Certaines banques permettent l'ouverture 100 % en ligne.
- Signer la convention PEA : un document qui détaille les frais, les conditions de fonctionnement et vos droits. Lisez attentivement la grille tarifaire.
- Effectuer un premier versement : souvent un minimum symbolique de 10 à 100 € suffit pour activer le compte et faire démarrer le compteur fiscal des cinq ans.
- Accéder à la plateforme de trading : votre banque vous donne accès à un espace dédié (en ligne ou sur application mobile) pour consulter les cours et passer des ordres.
- Passer votre premier ordre d'achat : choisir un titre (action ou ETF), définir la quantité, sélectionner le type d'ordre (au marché ou à cours limité) et valider.
Un conseil : n'attendez pas d'avoir un capital important pour ouvrir votre PEA. Le simple fait de l'ouvrir avec 50 € fait démarrer le décompte des cinq ans. Vous pourrez l'alimenter progressivement par la suite.
Les frais cachés des banques traditionnelles
Les banques communiquent volontiers sur leurs frais de courtage, mais plusieurs lignes de tarification restent dans l'ombre. Pour investir en bourse avec sa banque en connaissance de cause, voici les postes à surveiller :
- Droits de garde : frais annuels facturés pour la « conservation » de vos titres, entre 0,1 % et 0,4 % de la valeur du portefeuille. Les courtiers en ligne n'en facturent généralement pas.
- Frais d'inactivité : certaines banques facturent 5 à 15 €/trimestre si vous ne passez aucun ordre pendant trois mois.
- Frais de transfert : si vous décidez de transférer votre PEA vers un autre établissement, comptez 15 à 50 € par ligne de titres. Un portefeuille de 10 lignes peut coûter 150 à 500 € en frais de transfert.
- Frais sur les dividendes étrangers : une commission de 2 à 5 € par ligne versant un dividende, en plus de la retenue à la source du pays d'origine.
- Écart acheteur/vendeur (spread) : sur certains produits (OPCVM maison, certificats), votre banque prélève un spread plus large que le marché.
Avant d'ouvrir un PEA ou un CTO, demandez à votre conseiller la brochure tarifaire complète, pas juste la fiche commerciale. Les frais de garde et d'inactivité peuvent annuler le rendement d'un petit portefeuille de moins de 5 000 €.
Stratégie d'investissement adaptée aux banques traditionnelles
Les frais plus élevés d'une banque traditionnelle orientent naturellement vers une stratégie précise : l'investissement passif en ETF avec versements réguliers (DCA, Dollar Cost Averaging). Cette approche minimise le nombre d'ordres et donc l'impact des frais.
Le principe : chaque mois, vous investissez un montant fixe (100, 200, 500 €) dans un ou deux ETF diversifiés. Un seul ordre mensuel sur un ETF MSCI World coûte 5 à 10 € de frais chez votre banque, ce qui représente 1 à 5 % de votre investissement si vous versez 200 €, mais seulement 0,5 à 1 % si vous versez 1 000 €.
Les ETF les plus adaptés à cette stratégie via PEA bancaire :
- ETF MSCI World PEA (Amundi, Lyxor), diversification mondiale en un seul produit, plus de 1 500 entreprises de 23 pays développés
- ETF S&P 500 PEA : exposition aux 500 plus grandes entreprises américaines via un fonds synthétique éligible PEA
- ETF CAC 40 : pour miser sur les grandes capitalisations françaises, directement éligible PEA
- ETF Euro Stoxx 600 : diversification européenne large, 600 entreprises de 17 pays
Avec un ou deux ETF et un ordre mensuel, vous construisez un portefeuille diversifié mondialement tout en limitant l'impact des frais bancaires. C'est la stratégie la plus efficace pour qui veut débuter en bourse sans y consacrer des heures chaque semaine.
Quand votre banque est suffisante : et quand elle ne l'est plus
Rester chez votre banque traditionnelle fait sens dans plusieurs situations :
- Vous investissez moins de 500 € par mois et ne passez qu'un ou deux ordres mensuels
- Vous appréciez le contact humain avec un conseiller en agence
- Votre banque propose des frais de courtage négociés (certaines offres « investisseur actif »)
- Vous cumulez PEA, assurance-vie et compte courant au même endroit pour simplifier votre gestion
- Vous avez besoin d'un accompagnement dans vos choix (profil prudent, première expérience)
En revanche, un courtier en ligne devient nettement plus avantageux si :
- Vous passez plus de 5 ordres par mois (frais cumulés importants)
- Votre portefeuille dépasse 20 000 € (droits de garde proportionnels élevés)
- Vous voulez accéder aux marchés étrangers hors UE (actions US, asiatiques)
- Vous cherchez des outils d'analyse technique avancés
Le cas particulier des banques en ligne
Les banques en ligne (BoursoBank, Fortuneo, Hello Bank) occupent une position intermédiaire intéressante. Elles offrent tous les services bancaires classiques (compte courant, carte, crédit) avec des frais boursiers proches des courtiers en ligne. Un ordre de 500 € coûte typiquement 1,99 à 3,90 € chez une banque en ligne, contre 7 à 10 € dans une banque traditionnelle.
Cette solution convient particulièrement aux investisseurs qui veulent centraliser banque et bourse sans payer les frais d'une agence physique. Le niveau de service est supérieur aux courtiers purs (support téléphonique, interface bancaire complète) tout en restant compétitif sur les frais de courtage.
Pour un premier investissement en bourse, c'est souvent le meilleur compromis entre coût, confort et fiabilité. Vous gardez un interlocuteur bancaire (certes à distance) tout en bénéficiant de tarifs deux à trois fois inférieurs à votre agence de quartier.
Fiscalité 2026 : ce que votre banque prélève automatiquement
Votre banque joue le rôle de tiers déclarant auprès de l'administration fiscale. Elle prélève automatiquement les impôts et contributions sociales sur vos gains boursiers, vous n'avez rien à calculer ni à déclarer manuellement (sauf cas particuliers).
Depuis 2026, voici la fiscalité applicable :
| Enveloppe | Moins de 5 ans | Plus de 5 ans |
|---|---|---|
| PEA | PFU 30 % (12,8 % IR + 17,2 % PS) si retrait | 18,6 % de prélèvements sociaux uniquement |
| CTO | PFU 30 % sur chaque plus-value réalisée (ou barème IR sur option) | |
L'avantage fiscal du PEA après cinq ans représente une économie de 12,8 points d'impôt par rapport au CTO. Sur un gain de 10 000 €, c'est 1 280 € d'impôt économisés. D'où l'importance d'ouvrir son PEA le plus tôt possible, même avec un montant symbolique, le compteur des cinq ans ne se remet jamais à zéro tant que le plan existe.
Attention : en 2026, les prélèvements sociaux sont passés à 18,6 % (contre 17,2 % avant). Cette hausse de 1,4 point s'applique à tous les gains réalisés après le 1er janvier 2026, y compris sur les PEA de plus de cinq ans. Tenez-en compte dans vos projections de rendement net.
Les erreurs classiques de l'investisseur bancaire débutant
Acheter les OPCVM « maison » sans comparer. Votre conseiller vous proposera naturellement les fonds gérés par la filiale de gestion de votre banque (Amundi pour Crédit Agricole, BNPP AM pour BNP, etc.). Ces fonds ont souvent des frais de gestion de 1,5 à 2,5 % par an, contre 0,1 à 0,3 % pour un ETF équivalent. Sur 20 ans, cette différence peut coûter des dizaines de milliers d'euros. Comparez toujours avec un ETF indiciel avant d'accepter un OPCVM actif.
Investir tout d'un coup sur un pic de marché. La stratégie du versement régulier (DCA) lisse votre prix d'entrée sur plusieurs mois. Vous achetez parfois cher, parfois pas cher, mais en moyenne vous évitez le scénario catastrophe d'un « all-in » juste avant un krach. Votre banque peut mettre en place un virement automatique mensuel vers votre PEA.
Paniquer lors d'une baisse et tout vendre. La bourse baisse en moyenne de 10 % au moins une fois par an et de 20 % une fois tous les cinq ans. Ces baisses sont normales et temporaires sur le long terme. Si votre horizon est de 10 ans ou plus, une baisse de 20 % est une opportunité d'achat, pas un signal de vente. Pour construire un portefeuille de placement robuste, la patience est votre meilleur atout.
Négliger la diversification. N'investissez jamais plus de 5 à 10 % de votre portefeuille dans une seule action. Un ETF mondial vous diversifie instantanément sur 1 500+ entreprises, c'est la solution la plus simple et la plus efficace pour un investisseur bancaire.
Questions fréquentes
Comment investir en bourse avec sa banque quand on débute ?
Ouvrez un PEA chez votre banque (même avec 50 €), attendez de recevoir vos accès à la plateforme boursière, puis investissez chaque mois un montant fixe dans un ETF diversifié (MSCI World par exemple). Un seul ordre mensuel suffit pour construire un patrimoine sur le long terme.
Quels sont les frais pour investir en bourse dans une banque traditionnelle ?
Les frais principaux sont : le courtage (5 à 10 € par ordre), les droits de garde annuels (0,1 à 0,4 % du portefeuille), et parfois des frais d'inactivité. Au total, comptez 100 à 300 € par an pour un investisseur modéré. Les courtiers en ligne facturent deux à cinq fois moins.
Vaut-il mieux un PEA ou un compte-titres pour débuter ?
Le PEA est presque toujours préférable pour un débutant. L'exonération d'impôt après cinq ans (seuls les prélèvements sociaux de 18,6 % s'appliquent) représente une économie considérable. Le compte-titres ne se justifie que si vous voulez investir sur des marchés non européens inaccessibles via PEA.
Peut-on transférer son PEA d'une banque vers un courtier en ligne ?
Oui, le transfert de PEA est un droit légal. Il conserve l'antériorité fiscale (le compteur des cinq ans ne repart pas à zéro). En revanche, les frais de transfert varient de 15 à 50 € par ligne. Pour un portefeuille de 10 lignes, prévoyez 150 à 500 € de frais, souvent remboursés par le courtier d'accueil.
Quel montant minimum pour commencer à investir en bourse ?
Il n'y a pas de minimum légal. En pratique, investir moins de 200 € par ordre dans une banque traditionnelle n'est pas rentable (les frais de courtage dépassent 3-5 % du montant). Avec un courtier en ligne, vous pouvez commencer dès 50 €. L'important est la régularité, pas le montant initial.
Quels risques à investir en bourse via sa banque ?
Les risques sont identiques quel que soit l'intermédiaire : perte en capital si les marchés baissent, manque de liquidité sur certains titres, risque de change sur les actions étrangères. Votre banque ne vous protège pas contre les pertes, elle exécute vos ordres. La diversification via ETF et un horizon long terme restent les meilleures protections.