
Débuter en bourse : le parcours complet pour investir avec méthode
De l'épargne de précaution au premier ETF, découvrez les étapes concrètes pour investir en bourse sereinement, même avec un petit budget.

Pourquoi la bourse reste le placement le plus rentable sur le long terme
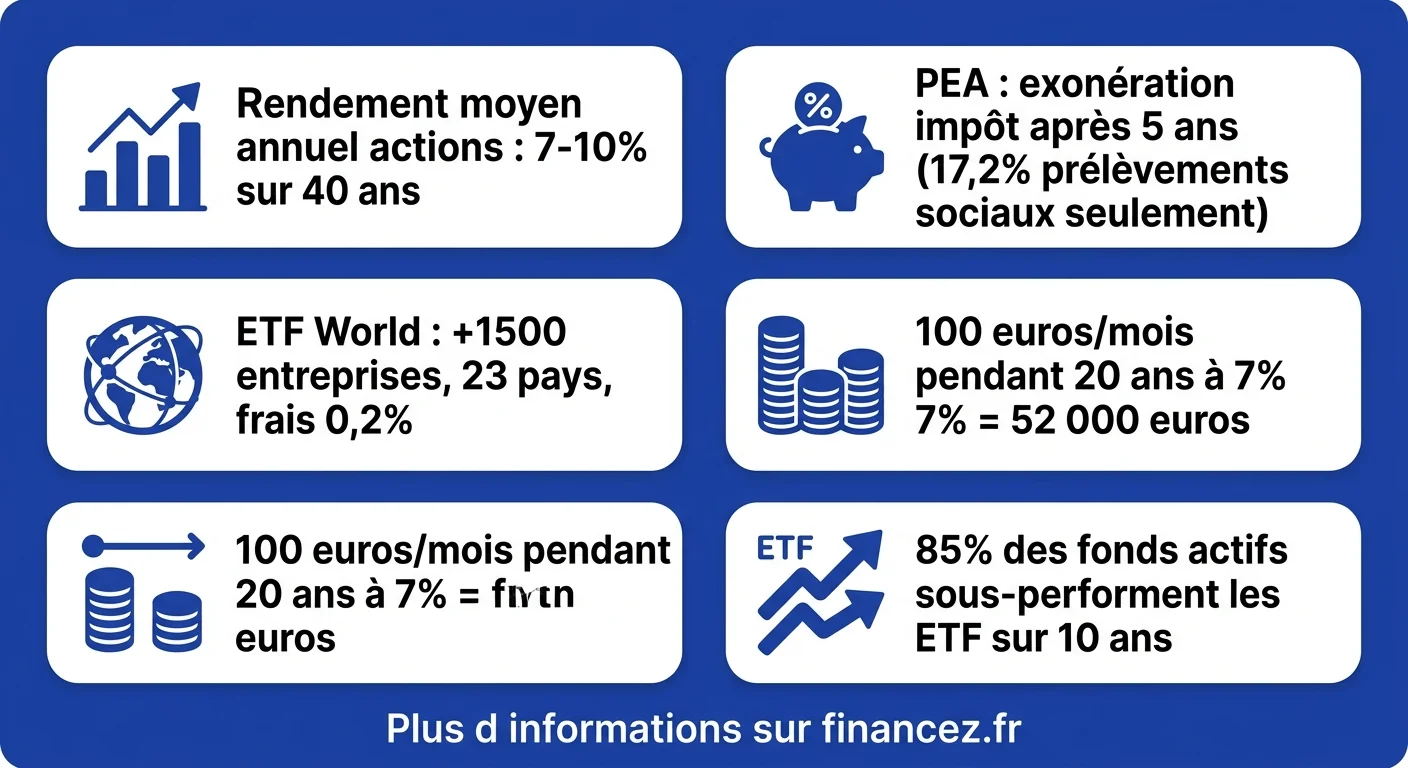
Sur les 40 dernières années, les marchés actions ont offert un rendement annuel moyen de 7 à 10 % brut, dividendes réinvestis. Aucun autre placement accessible au grand public ne rivalise avec cette performance sur longue durée, ni le livret A (1,7 % depuis le 1er août 2026), ni l'immobilier locatif (3-5 % nets en moyenne), ni les fonds euros d'assurance-vie (2-3 %).
Ce constat ne signifie pas que investir en bourse est sans risque. Les marchés fluctuent, parfois violemment : -38 % en 2008, -34 % en mars 2020, puis des rebonds spectaculaires dans les mois suivants. La clé réside dans la durée de détention. Sur un horizon de 15 ans, la probabilité de perte en bourse historiquement tombe sous les 3 %, quel que soit le point d'entrée.
L'inflation est l'ennemi silencieux de votre épargne. Avec une inflation moyenne de 2-3 % par an, un livret A à 1,7 % vous fait perdre du pouvoir d'achat réel. La bourse, malgré ses turbulences, reste le seul véhicule qui protège et fait croître votre patrimoine sur le temps long. Pour bien comprendre les mécanismes des marchés avant de vous lancer, prenez le temps de vous former sur les bases.
Les prérequis avant d'investir votre premier euro
Se lancer en bourse sans préparation, c'est comme partir en randonnée sans carte. Avant d'acheter votre première action ou votre premier ETF, trois conditions doivent être réunies impérativement.
Constituer une épargne de précaution : réservez l'équivalent de 3 à 6 mois de dépenses courantes sur un livret accessible (Livret A, LDDS). Cet argent ne doit jamais être investi en bourse. Il sert de filet de sécurité en cas de coup dur : perte d'emploi, réparation urgente, dépense imprévue. Sans ce matelas, vous risquez de devoir vendre vos placements boursiers au pire moment, quand les marchés sont en baisse.
Éliminer les dettes coûteuses : un crédit revolving à 15-20 % d'intérêts annihile tout rendement boursier. Remboursez en priorité les crédits à la consommation avant d'envisager d'investir. Un crédit immobilier à taux bas (2-3 %) peut coexister avec un investissement en bourse, car le rendement attendu des marchés dépasse le coût de l'emprunt.
Définir votre horizon d'investissement : l'argent que vous placez en bourse ne doit pas être nécessaire avant 5 ans au minimum, idéalement 8 à 10 ans. Plus votre horizon est long, plus vous lissez les fluctuations et maximisez vos chances de gains significatifs. À court terme, les marchés sont imprévisibles ; à long terme, ils sont historiquement haussiers.
Estimez la valeur de votre portefeuille après plusieurs années d'investissement mensuel régulier, grâce à la puissance des intérêts composés.
PEA, CTO ou assurance-vie : quelle enveloppe choisir
Avant de choisir quoi acheter, il faut choisir où investir. En France, trois enveloppes fiscales permettent d'accéder aux marchés, chacune avec ses avantages et contraintes spécifiques.
Le PEA (Plan d'Épargne en Actions) est l'enveloppe star pour le débutant. Plafonné à 150 000 € de versements, il offre une exonération d'impôt sur les plus-values après 5 ans de détention (seuls les prélèvements sociaux de 17,2 % s'appliquent). Le PEA est réservé aux actions et ETF européens, mais un ETF répliquant le MSCI World (actions mondiales) est éligible PEA grâce à la réplication synthétique. Pour maîtriser les subtilités fiscales, notre article sur la fiscalité du PEA vous sera précieux.
Le CTO (Compte-Titres Ordinaire) n'a aucune limite de versement ni restriction géographique. Vous pouvez y acheter des actions américaines, des ETF mondiaux, des obligations, tout ce qui existe sur les marchés. En contrepartie, les plus-values sont imposées au PFU de 30 % (flat tax) dès le premier euro. Le CTO est pertinent en complément du PEA, une fois celui-ci bien alimenté, ou pour accéder à des actifs non éligibles au PEA.
L'assurance-vie fonctionne comme un contrat multisupport : vous pouvez y loger des fonds euros (capital garanti), des OPCVM, des ETF et parfois des SCPI. La fiscalité devient avantageuse après 8 ans (abattement annuel de 4 600 € sur les gains pour un célibataire). C'est une enveloppe complémentaire idéale pour diversifier, avec en plus un avantage successoral significatif.
| Critère | PEA | CTO | Assurance-vie |
|---|---|---|---|
| Plafond de versement | 150 000 € | Illimité | Illimité |
| Univers d'investissement | Actions/ETF Europe | Tout | Fonds, ETF, immobilier |
| Fiscalité optimale après | 5 ans | Jamais (flat tax 30 %) | 8 ans |
| Retrait avant terme | Possible (clôture avant 5 ans) | Libre | Libre (mais fiscalité) |
| Idéal pour | ETF long terme | Actions US, diversification | Diversification, succession |
Recommandation pour un débutant : ouvrez un PEA dès que possible (même avec 10 €) pour faire courir le compteur fiscal de 5 ans. Vous pourrez l'alimenter progressivement ensuite.
ETF, actions ou OPCVM : comprendre les supports d'investissement
Une fois l'enveloppe choisie, il faut décider dans quoi investir. Trois grandes familles de produits s'offrent à vous, avec des niveaux de complexité et de risque très différents.
Les ETF (Exchange-Traded Funds), aussi appelés trackers, sont des fonds cotés en bourse qui répliquent passivement un indice. Un ETF MSCI World vous expose à plus de 1 500 entreprises dans 23 pays développés en un seul achat. Les frais de gestion sont minimes (0,1 à 0,4 % par an), et la diversification est immédiate. C'est le produit le plus recommandé pour un débutant en bourse.
Les actions individuelles permettent d'acheter des parts d'une entreprise précise : LVMH, Apple, TotalEnergies. Le potentiel de gain est élevé, mais le risque aussi, une seule entreprise peut perdre 50 % de sa valeur en quelques mois. Le stock-picking (sélection d'actions) demande du temps, des compétences en analyse financière et une forte tolérance au risque. Pour comprendre qui pratique cette activité au quotidien, consultez notre article sur le métier de trader.
Les OPCVM (fonds gérés activement) sont pilotés par des gérants professionnels qui sélectionnent les titres. Leurs frais sont nettement plus élevés (1,5 à 3 % par an), et les études montrent que plus de 85 % d'entre eux sous-performent leur indice de référence sur 10 ans. Pour un investisseur passif, les ETF sont donc presque toujours préférables.
Un ETF World à 0,2 % de frais bat la majorité des fonds gérés activement sur le long terme. La simplicité n'est pas un défaut en investissement, c'est souvent un avantage décisif.
La stratégie DCA : investir sans se soucier du timing
Le DCA (Dollar Cost Averaging), ou investissement progressif, consiste à placer une somme fixe chaque mois, quelles que soient les conditions de marché. Cette approche résout le problème numéro un du débutant : « est-ce le bon moment pour acheter ? »
Concrètement, vous investissez 100, 200 ou 500 € chaque mois dans un ETF World via votre PEA. Quand les marchés montent, vous achetez moins de parts. Quand ils baissent, vous en achetez davantage à prix réduit. Sur la durée, votre prix d'achat moyen se lisse naturellement et se situe en dessous des sommets de marché.
Le DCA présente trois avantages majeurs pour le débutant en bourse. Premièrement, il élimine la tentation du market timing, personne, pas même les professionnels, ne sait prédire les mouvements de court terme avec régularité. Deuxièmement, il automatise l'investissement et supprime les émotions de l'équation. Troisièmement, il est compatible avec un petit budget : 50 € par mois suffisent pour démarrer.
Les études académiques confirment que le DCA ne maximise pas toujours le rendement théorique (un investissement en lump sum au bon moment fait mieux), mais il minimise le regret et le risque émotionnel. Pour 95 % des investisseurs particuliers, c'est la stratégie optimale en pratique.
Les 6 erreurs qui coûtent cher aux débutants
Les marchés récompensent la patience et la discipline, mais ils punissent sévèrement certains comportements récurrents chez les novices. Voici les pièges les plus fréquents et les plus coûteux :
- Vendre dans la panique : quand les marchés chutent de 20 %, l'instinct pousse à tout vendre pour « limiter les dégâts ». C'est exactement l'inverse qu'il faut faire. Historiquement, les reprises suivent toujours les krachs, et vendre au creux cristallise la perte définitivement. Gardez le cap, ou mieux : continuez d'investir régulièrement pendant les baisses.
- Chercher le bon moment pour entrer : attendre « la bonne correction » pour investir revient souvent à ne jamais investir du tout. Le temps passé sur le marché compte davantage que le timing d'entrée. Un investisseur qui aurait acheté au pire moment chaque année pendant 20 ans aurait quand même réalisé un rendement positif confortable.
- Concentrer son portefeuille : mettre 80 % de son capital dans une seule action ou un seul secteur, c'est transformer l'investissement en pari. Diversifiez par géographie, par secteur et par classe d'actifs. Un ETF World fait ce travail automatiquement pour vous.
- Ignorer les frais2 % de frais annuels semblent négligeables, mais sur 30 ans, ils amputent votre capital final de 45 %. Comparez systématiquement les frais de courtage, de gestion et d'enveloppe entre les différents courtiers disponibles sur le marché.
- Investir l'argent dont on a besoin : placer son épargne de précaution ou l'acompte d'un achat immobilier en bourse est une erreur potentiellement dramatique. Ne placez que l'argent dont vous n'aurez pas besoin avant au minimum 5 ans.
- Suivre les « tuyaux » et les modes : un ami qui recommande une action, un influenceur qui vante une crypto, un forum qui s'enflamme pour un secteur. Ces signaux mènent presque toujours à acheter trop tard et trop cher. Construisez votre propre stratégie et tenez-vous-y dans la durée.
Choisir son courtier : les critères qui comptent vraiment
Le choix du courtier influence directement vos frais et votre expérience d'investissement. En 2026, plusieurs acteurs se partagent le marché français avec des offres très différentes pour investir en bourse.
Les courtiers en ligne spécialisés (Boursorama, Fortuneo, Bourse Direct, Trade Republic, Saxo) proposent des frais de courtage nettement inférieurs aux banques traditionnelles. Un ordre de 500 € coûte entre 0 et 2 € chez un courtier en ligne, contre 5 à 15 € dans une banque classique. Sur 20 ans d'investissement mensuel, cette différence se chiffre en milliers d'euros de gains supplémentaires.
Les critères de sélection essentiels sont les suivants : les frais par ordre (fixes ou proportionnels), les frais de tenue de compte (souvent gratuits chez les courtiers en ligne), l'éligibilité au PEA, le catalogue d'ETF disponibles sans frais de courtage, la qualité de l'interface et du service client en cas de besoin.
Pour un débutant qui souhaite investir via un PEA en ETF avec un DCA mensuel, privilégiez un courtier qui propose des ordres gratuits ou très peu chers sur les ETF les plus courants. Le meilleur courtier est celui qui vous coûte le moins tout en offrant les produits dont vous avez besoin, rien de plus. Pour comparer les rendements proposés par différents établissements, consultez notre comparatif des meilleurs taux de placement.
Construire son premier portefeuille avec 100 € par mois
Passons à la pratique. Avec un petit budget de 100 € par mois, voici comment structurer un portefeuille simple, efficace et adapté à un investisseur débutant sur un horizon de 15-20 ans.
Option 1 : le portefeuille ultra-simple (1 ETF) : investissez la totalité de vos 100 € mensuels dans un ETF MSCI World éligible PEA (par exemple le Amundi MSCI World UCITS ETF ou le iShares MSCI World). Vous êtes exposé à plus de 1 500 entreprises dans 23 pays. C'est la solution la plus simple et elle bat la grande majorité des portefeuilles complexes sur le long terme.
Option 2 : le portefeuille diversifié (2-3 ETF) : répartissez vos 100 € entre un ETF MSCI World (70 €), un ETF marchés émergents (20 €) et un ETF obligations ou un fonds euros (10 €). Cette allocation ajoute une exposition aux économies en développement et une petite poche défensive pour lisser la volatilité lors des phases de correction.
Quel que soit votre choix, le principe fondamental est le même : automatisez vos versements, ne regardez votre portefeuille qu'une fois par trimestre, et résistez à la tentation de modifier votre allocation à chaque mouvement de marché. La performance vient de la constance et du temps, pas de l'agitation.
Avec 100 € par mois investis à 7 % annualisé pendant 20 ans, votre portefeuille atteindrait environ 52 000 €, dont 28 000 € de gains purs liés aux intérêts composés. Commencer tôt, même modestement, fait toute la différence grâce à l'effet boule de neige du réinvestissement des gains.
La psychologie de l'investisseur : gérer ses émotions face aux marchés
La finance comportementale a démontré que les décisions d'investissement sont davantage guidées par les émotions que par la raison. Comprendre vos propres biais psychologiques est aussi important que choisir le bon ETF pour réussir à investir en bourse durablement.
Le biais de perte est le plus puissant : perdre 100 € provoque une douleur deux fois plus intense que le plaisir de gagner 100 €. Ce biais pousse à vendre trop tôt les positions gagnantes (pour sécuriser les gains) et à conserver trop longtemps les positions perdantes (en espérant un rebond). Avec un portefeuille d'ETF diversifiés, ce biais est naturellement atténué car vous ne suivez pas des actions individuelles.
Le biais de confirmation vous pousse à ne chercher que les informations qui confirment vos opinions préexistantes. Si vous pensez que les marchés vont baisser, vous ne verrez que les articles négatifs. La solution : adoptez une stratégie mécanique (DCA) qui ne dépend pas de votre opinion sur les marchés mais fonctionne automatiquement.
Le FOMO (Fear of Missing Out) pousse à acheter frénétiquement quand un actif monte en flèche, Bitcoin, actions technologiques, meme stocks. L'histoire montre que les achats motivés par le FOMO sont presque toujours réalisés près des sommets. Si tout le monde en parle déjà, il est probablement trop tard pour en profiter massivement.
Le meilleur investisseur n'est pas celui qui a la meilleure analyse. C'est celui qui garde son plan quand tout le monde panique, et qui continue d'acheter quand personne n'en veut.
Diversifier au-delà de la bourse : les autres classes d'actifs
Un patrimoine solide ne repose jamais sur un seul pilier. Si la bourse constitue le moteur de croissance principal, d'autres classes d'actifs jouent des rôles complémentaires importants dans une stratégie patrimoniale globale et équilibrée.
L'immobilier (en direct ou via des SCPI accessibles en assurance-vie) apporte des revenus réguliers et une protection naturelle contre l'inflation. Les SCPI permettent d'investir dans l'immobilier dès quelques centaines d'euros, sans les contraintes de gestion locative directe ni les soucis de travaux et de vacance locative.
Les obligations (via des ETF obligataires) servent de coussin amortisseur en période de crise boursière. Quand les actions chutent, les obligations d'État ont tendance à monter. Un portefeuille 80 % actions / 20 % obligations est moins volatil qu'un 100 % actions, tout en conservant un rendement attractif sur le long terme.
Les cryptomonnaies (Bitcoin, Ethereum) représentent une classe d'actifs à part, très volatile et encore jeune. Une allocation de 2 à 5 % du portefeuille total peut se justifier pour un investisseur conscient des risques et prêt à accepter des fluctuations de -50 % ou plus. Pour les découvrir, notre guide sur l'apprentissage des cryptomonnaies est un bon point de départ pour comprendre ces marchés avant d'y engager du capital.
Questions fréquentes
Combien faut-il investir pour commencer en bourse ?
Il n'y a pas de montant minimum absolu. Certains courtiers permettent d'investir dès 10 € par mois. L'essentiel est de commencer avec de l'argent dont vous n'avez pas besoin à court terme et de maintenir un investissement régulier. Même 50 € par mois, investis pendant 20 ans à 7 % de rendement, génèrent un capital d'environ 26 000 € dont plus de 14 000 € de gains.
Le PEA est-il vraiment indispensable pour investir en bourse ?
Le PEA n'est pas obligatoire, mais il est fortement recommandé pour un investisseur français. Après 5 ans de détention, les plus-values sont exonérées d'impôt sur le revenu (seuls les prélèvements sociaux de 17,2 % s'appliquent). Sur un CTO, la flat tax de 30 % s'applique dès le premier euro de gain. Cette différence de 12,8 points de fiscalité devient considérable sur le long terme.
Faut-il investir en bourse en ce moment ?
Statistiquement, le meilleur moment pour investir était hier, et le deuxième meilleur moment est aujourd'hui. Sur le long terme, le market timing a moins d'impact que la durée d'investissement. La stratégie DCA (investissement mensuel régulier) élimine la question du timing et produit des résultats solides quelle que soit la conjoncture de départ.
Quels sont les risques réels de perdre de l'argent en bourse ?
Sur le court terme (moins de 3 ans), le risque de perte est réel et significatif : les marchés peuvent baisser de 20 à 40 % lors des crises. Sur un horizon de 10 à 15 ans avec un portefeuille diversifié (ETF World par exemple), la probabilité de perte historique tombe sous les 5 %. La diversification et le temps sont vos meilleures protections.
Un ETF World suffit-il pour un portefeuille débutant ?
Oui, un seul ETF MSCI World peut constituer un portefeuille complet et performant. Il offre une exposition à plus de 1 500 entreprises dans 23 pays développés, avec des frais très faibles (0,2-0,4 % par an). Beaucoup d'investisseurs expérimentés utilisent cette approche simple et obtiennent de meilleurs résultats que ceux qui multiplient les produits complexes.
Comment déclarer ses gains boursiers aux impôts ?
Votre courtier vous fournit chaque année un IFU (Imprimé Fiscal Unique) qui récapitule vos gains et pertes. Pour un CTO, les plus-values sont soumises au PFU de 30 %. Pour un PEA de plus de 5 ans, seuls les prélèvements sociaux de 17,2 % s'appliquent à la sortie. En assurance-vie, la fiscalité dépend de la durée du contrat et du montant des rachats. Reportez les montants de l'IFU dans votre déclaration de revenus.