
Investir en bourse : risques et raisons de prudence
Pourquoi il ne faut pas investir en bourse ? 9 arguments sérieux, les vrais risques et les alternatives pour votre épargne.

Le mythe de la bourse accessible à tous
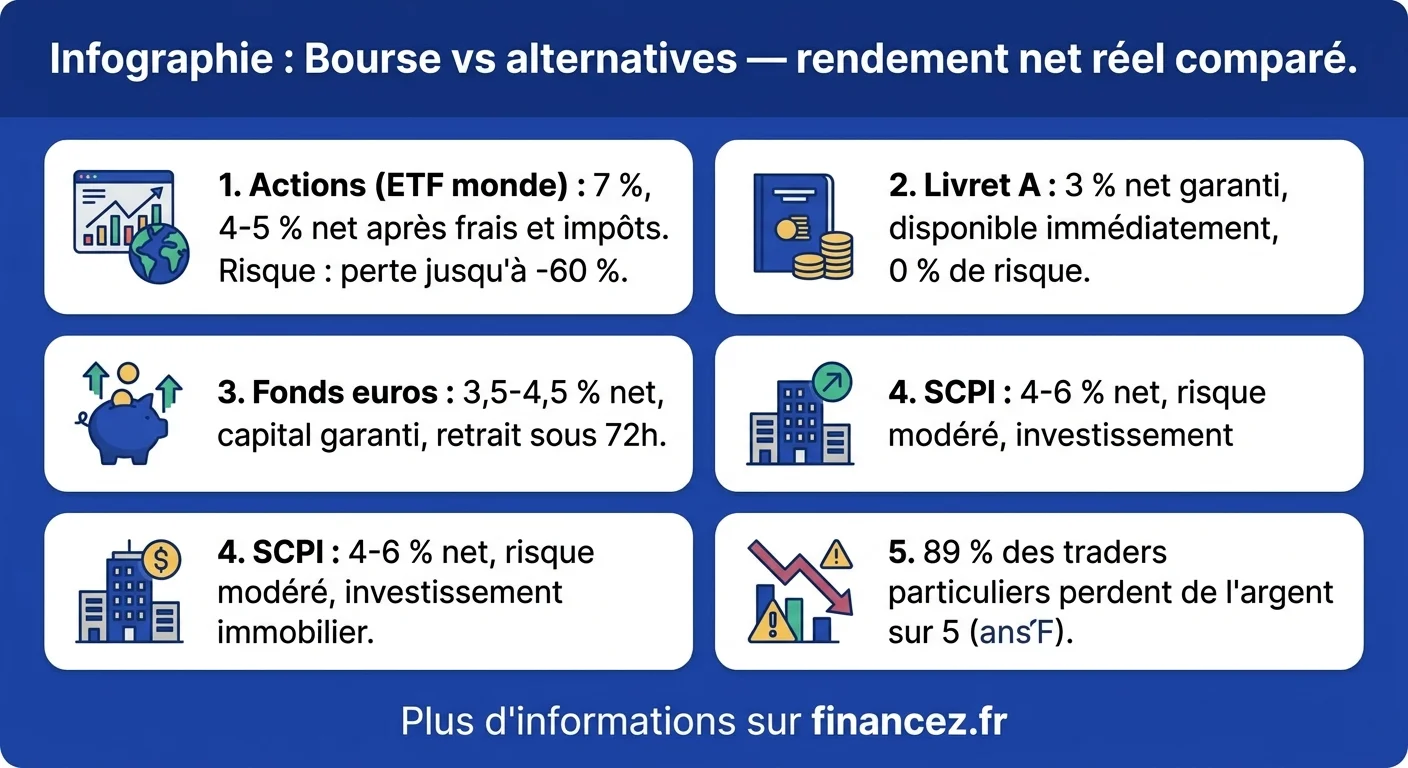
Les publicités pour les courtiers en ligne martèlent un message séduisant : investir en bourse est simple, rentable et accessible dès quelques euros. La réalité est plus nuancée. En 2026, selon l'AMF (Autorité des marchés financiers), environ 89 % des particuliers qui pratiquent le trading actif perdent de l'argent sur une période de 5 ans. Ce chiffre devrait faire réfléchir avant de considérer la bourse comme une solution d'épargne universelle.
Cet article n'est pas un plaidoyer anti-bourse. C'est un examen lucide des situations dans lesquelles il ne faut pas investir en bourse, des risques réels que les discours marketing minimisent, et des alternatives qui peuvent s'avérer plus adaptées selon votre profil. Si vous envisagez tout de même de vous lancer, notre guide pour débuter en bourse vous donne les bases nécessaires.
Raison n°1 : vous n'avez pas d'épargne de précaution
C'est la règle fondamentale que trop d'investisseurs débutants ignorent. Avant de placer le moindre euro en bourse, vous devez disposer d'une épargne de précaution couvrant 3 à 6 mois de dépenses courantes, placée sur un support liquide et garanti (Livret A, LDDS).
Pourquoi ? Parce que la bourse est un placement à horizon long (minimum 5 ans, idéalement 8 à 10 ans). Si vous investissez de l'argent dont vous pourriez avoir besoin rapidement, une panne de voiture, une perte d'emploi, un imprévu médical, vous serez contraint de vendre au pire moment, potentiellement en pleine baisse.
Un exemple concret : un investisseur qui avait placé ses économies en actions en janvier 2020 et qui a dû vendre en mars 2020 (confinement COVID) a encaissé une perte de 35 %. Celui qui a pu attendre décembre 2020 était revenu à l'équilibre. L'épargne de précaution n'est pas un conseil, c'est un prérequis non négociable.
Raison n°2 : la volatilité que personne ne supporte vraiment
En théorie, tout le monde accepte le risque. En pratique, voir son portefeuille perdre 20 % en quelques semaines provoque des réactions émotionnelles que la raison ne contrôle pas. La volatilité boursière est le risque le plus sous-estimé par les débutants.
Quelques rappels de baisses historiques du CAC 40 :
| Événement | Période | Baisse maximale | Durée de récupération |
|---|---|---|---|
| Bulle Internet | 2000-2003 | -65 % | 15 ans (jamais retrouvé le pic) |
| Crise financière | 2007-2009 | -59 % | 10+ ans |
| COVID-19 | Fév-mars 2020 | -38 % | 18 mois |
| Guerre Ukraine | Début 2022 | -19 % | 6 mois |
Ces chiffres sont des moyennes de marché. Sur des actions individuelles, les pertes peuvent être bien plus sévères : -80 %, -90 %, voire la perte totale si l'entreprise fait faillite. Pour comprendre ces mécanismes en détail, notre article sur le fonctionnement de la bourse explique pourquoi les marchés fluctuent.
Raison n°3 : les frais qui grignotent vos gains
La bourse n'est pas gratuite. Même avec les courtiers en ligne "low cost", les frais de bourse s'accumulent et réduisent significativement la performance réelle :
- Frais de courtage : 0,5 à 2 % par transaction chez les courtiers classiques, 0 à 0,5 % chez les courtiers en ligne
- Frais de gestion (pour les fonds/ETF) : 0,2 à 2 % par an selon le type de produit
- Spread (écart achat/vente) : souvent invisible mais réel, surtout sur les petites valeurs
- Droits de garde : certains courtiers facturent encore 0,1 à 0,4 % par an pour conserver vos titres
- Fiscalité : flat tax de 30 % sur les plus-values (hors PEA après 5 ans)
Faisons le calcul concret. Un placement de 10 000 € qui rapporte 7 % brut par an (la moyenne historique des actions) ne rapporte pas 700 € par an en réalité :
- Rendement brut : 700 €
- Frais de gestion ETF (0,3 %) : -30 €
- Flat tax sur la plus-value (30 %) : -201 €
- Rendement net réel : environ 469 €, soit 4,7 %
Ce rendement net est à comparer avec le Livret A à 1,7 % (net d'impôt, garanti, liquide) ou un fonds euros à 3,5-4 % (garanti en capital). L'écart réel entre bourse et placements garantis est bien plus faible que les 7 % annoncés dans les discours marketing.
Raison n°4 : les biais cognitifs qui vous font perdre
La finance comportementale a identifié des dizaines de biais cognitifs qui poussent les investisseurs particuliers à prendre systématiquement de mauvaises décisions. Les plus destructeurs :
- L'excès de confiance : après quelques gains, l'investisseur se croit plus compétent qu'il ne l'est et prend des risques disproportionnés.
- L'aversion à la perte : psychologiquement, une perte de 100 € fait deux fois plus mal qu'un gain de 100 € ne fait plaisir. Résultat : on vend les actions gagnantes trop tôt (pour "sécuriser" le gain) et on garde les perdantes trop longtemps (en espérant qu'elles remontent).
- L'effet de troupeau : acheter quand tout le monde achète (souvent au plus haut) et vendre quand tout le monde vend (souvent au plus bas). C'est l'exact inverse de ce qu'il faudrait faire.
- Le biais de récence : accorder plus d'importance aux événements récents qu'aux tendances de long terme. Un marché haussier de 3 ans fait croire que la hausse va continuer indéfiniment.
- L'ancrage : se focaliser sur le prix d'achat d'une action au lieu d'évaluer sa valeur actuelle. "Je ne vends pas, j'attends de retrouver mon prix d'achat" est une stratégie perdante.
Ces biais expliquent en grande partie pourquoi les investisseurs particuliers sous-performent systématiquement le marché. Une étude de Dalbar (2023) montre que l'investisseur moyen américain a obtenu un rendement annuel de 3, 6 % sur 20 ans, alors que le S&P 500 a produit 9,7 % sur la même période. La différence est entièrement due aux biais comportementaux. Pour éviter les pièges les plus courants, consultez notre article sur les erreurs à éviter quand on investit.
Raison n°5 : le temps et l'énergie que ça demande
Même avec une stratégie passive (ETF), investir en bourse requiert du temps : choisir un courtier, comprendre la fiscalité, sélectionner les supports, suivre un minimum l'actualité économique, rééquilibrer son portefeuille une à deux fois par an. Pour un investisseur actif (stock picking), c'est un véritable travail à temps partiel : analyse des bilans, suivi des résultats trimestriels, veille sectorielle.
Ce temps a une valeur. Si vous gagnez 25 € de l'heure et passez 5 heures par mois à gérer un portefeuille de 20 000 €, votre "coût de gestion" implicite est de 125 €/mois, soit 1 500 €/an, soit 7,5 % de votre portefeuille. Ajoutez cela aux frais et à la fiscalité, et le rendement réel devient négatif pour beaucoup de petits portefeuilles.
Pour les portefeuilles inférieurs à 10 000 €, le rapport temps/rendement est souvent défavorable par rapport à des alternatives comme le Livret A ou un investissement dans ses propres compétences (formation professionnelle qui augmente le salaire).
Les alternatives à la bourse selon votre profil
Si les arguments précédents vous concernent, voici les alternatives à considérer sérieusement :
Profil très prudent (capital garanti obligatoire) :
- Livret A / LDDS : 1,7 % net depuis le 1er août 2026, garanti, disponible immédiatement
- Fonds euros (assurance-vie) : 3,5 à 4,5 % en 2026, garanti en capital, disponible sous 72h
- Comptes à terme : 3 à 4 % sur 12-24 mois, garanti, bloqué sur la période choisie
Profil modéré (accepte un risque limité) :
- SCPI (pierre-papier) : rendement moyen de 4 à 6 % en 2026, risque modéré, investissement immobilier sans gestion. Notre guide sur les placements SCPI détaille les options disponibles.
- Obligations d'État : 3 à 4 % sur les obligations françaises à 10 ans
- Crowdfunding immobilier : 8 à 12 % sur 12-36 mois, mais risque de perte en capital
Profil qui cherche le rendement sans la bourse :
- Investissement immobilier locatif : rendement locatif brut de 4 à 8 % selon les villes, avec effet de levier du crédit
- Investissement dans son propre business ou ses compétences
- Private equity (via des fonds accessibles à partir de 1 000 €) : rendement historique supérieur à la bourse, mais illiquide
Le meilleur investissement n'est pas celui qui rapporte le plus, c'est celui qui vous laisse dormir la nuit. Un placement garanti à 3 % qui ne génère aucun stress vaut mieux qu'un portefeuille boursier à 7 % brut qui vous empêche de vivre sereinement.
Quand la bourse reste pertinente malgré tout
Par honnêteté intellectuelle, il faut reconnaître que la bourse reste le placement le plus performant sur très longue période. Les actions mondiales ont rapporté environ 7 % par an en moyenne sur les 100 dernières années, inflation déduite. Aucun autre placement n'approche cette performance sur un siècle.
La bourse est pertinente si vous remplissez TOUTES ces conditions :
- Épargne de précaution constituée (3-6 mois de dépenses)
- Horizon de placement supérieur à 8 ans
- Tolérance réelle au risque (testée, pas supposée)
- Discipline d'investissement régulier (DCA mensuel automatisé)
- Utilisation exclusive d'ETF diversifiés (pas de stock picking)
- Enveloppe fiscale optimisée (PEA en priorité)
Si une seule de ces conditions n'est pas remplie, la probabilité de sous-performer un simple Livret A augmente considérablement. L'investissement progressif (DCA) et la diversification maximale via des ETF sont les seules stratégies qui ont prouvé leur efficacité pour les particuliers sur le long terme.
Le coût caché de l'inaction : l'inflation
Un argument souvent avancé en faveur de la bourse est le risque d'inflation. Et il est réel : avec une inflation à 2-3 % par an, un capital qui ne travaille pas perd du pouvoir d'achat chaque année. 10 000 € aujourd'hui ne vaudront que 7 400 € en pouvoir d'achat dans 10 ans avec une inflation de 3 %.
Mais ce raisonnement ne justifie pas automatiquement la bourse. Le Livret A à 1,7 % suit à peine l'inflation, quand il ne passe pas en dessous. Les fonds euros à 4 % la dépassent. Les SCPI à 5 % la battent nettement. Il existe des réponses à l'inflation qui ne passent pas par les marchés actions et qui n'exposent pas au risque de perte en capital.
Le vrai calcul n'est pas "bourse vs rien", c'est "bourse vs les alternatives adaptées à mon profil". Et pour beaucoup de profils, les alternatives gagnent. Si vous disposez d'un capital à placer, notre analyse sur les petits investissements rentables présente des options concrètes pour tous les budgets.
Les profils pour qui la bourse est déconseillée
Au-delà des raisons financières, certains profils psychologiques ne sont tout simplement pas faits pour la bourse :
- Les anxieux financiers : si vérifier le cours de vos actions trois fois par jour vous stresse, la bourse amplifiera cette anxiété au lieu de la résoudre
- Les impulsifs : acheter sur un coup de tête après avoir lu un article, vendre en panique après une mauvaise nouvelle. La bourse punit systématiquement les décisions impulsives.
- Les personnes endettées : rembourser un crédit à la consommation à 8 % d'intérêt est mathématiquement plus rentable que d'investir en bourse à 7 % brut. La priorité absolue est le désendettement.
- Les investisseurs à court terme : si vous avez besoin de votre argent dans les 3 prochaines années (achat immobilier, projet de vie), la bourse est le pire choix possible.
- Les personnes qui suivent les "gourous" : les influenceurs finance promettent des rendements mirobolants. La réalité : 90 % de leurs abonnés perdent de l'argent en suivant leurs conseils.
Se connaître soi-même est le premier investissement. Aucun rendement boursier ne compense le stress chronique, les nuits blanches ou les décisions impulsives qui finissent par coûter bien plus cher que le capital investi.
Questions fréquentes
Est-ce le bon moment pour investir en bourse ?
La question du timing est un piège. Les études montrent que le "time in the market" (rester investi longtemps) bat systématiquement le "timing the market" (essayer de trouver le bon moment). Si votre profil est compatible avec la bourse et votre horizon est supérieur à 8 ans, le meilleur moment est toujours "maintenant", à condition d'investir progressivement.
Peut-on perdre tout son argent en bourse ?
Oui, sur des actions individuelles (faillite d'entreprise) ou des produits à effet de levier. Non, sur un ETF diversifié type MSCI World, sauf effondrement total de l'économie mondiale. La diversification est la seule protection réelle contre la perte totale.
Quel est le rendement réel de la bourse après frais et impôts ?
Le rendement brut moyen historique des actions est d'environ 7 % par an. Après frais de gestion ETF (0,3 %), flat tax (30 % sur les gains hors PEA), et inflation (2-3 %), le rendement net réel tourne autour de 3 à 4 % par an. Sur un PEA après 5 ans, la fiscalité allégée porte ce rendement net à 4-5 %.
Faut-il investir en bourse avec un petit budget ?
Avec moins de 5 000 €, les frais fixes (courtage, droits de garde) pèsent proportionnellement trop lourd sur le rendement. Mieux vaut d'abord remplir son Livret A (plafond 22 950 €), puis son LDDS (12 000 €), avant d'envisager la bourse. Les versements programmés mensuels de 50 à 100 € sur un ETF via un PEA sont toutefois une option viable.
Quelles sont les meilleures alternatives à la bourse ?
Selon votre profil : le Livret A et les fonds euros pour la sécurité (1,7 % pour le Livret A, 3 à 4 % pour les meilleurs fonds euros), les SCPI pour un rendement modéré sans gestion (4-6 %), l'immobilier locatif pour l'effet de levier, et l'investissement dans vos compétences pour le meilleur retour à long terme. La meilleure alternative dépend de votre horizon, votre tolérance au risque et vos objectifs.
La bourse est-elle adaptée pour préparer sa retraite ?
C'est son meilleur usage, à condition de commencer tôt (20-30 ans avant la retraite) et d'investir régulièrement via un PEA ou une assurance-vie en unités de compte. Sur un horizon de 20+ ans, la probabilité de gain sur un ETF diversifié dépasse 95 %. Plus l'horizon est court, plus les alternatives garanties sont préférables.