
Gagner argent bourse : stratégies et conseils pratiques
Comment gagner de l’argent à la bourse ? Stratégies éprouvées, gestion du risque et erreurs à éviter pour investir en 2026.

Gagner en bourse : ce que cela signifie vraiment
Gagner de l’argent en bourse ne veut pas dire devenir millionnaire du jour au lendemain. Pour la grande majorité des investisseurs particuliers, cela signifie faire fructifier son épargne sur le long terme, avec un rendement supérieur à celui des livrets bancaires. Historiquement, les marchés actions offrent entre 7 et 10 % de rendement annuel moyen sur 20 ans, nettement au-dessus de l’inflation.
Le piège le plus courant est de confondre investissement et spéculation. Spéculer, c’est parier à court terme sur la hausse ou la baisse d’un titre. Investir, c’est placer son argent dans des entreprises dont on anticipe la croissance sur plusieurs années. Les chiffres sont sans appel : 89 % des traders particuliers actifs perdent de l’argent, tandis que les investisseurs passifs sur indice gagnent dans la durée.
Ce guide détaille les stratégies concrètes pour gagner en bourse en 2026, que vous soyez débutant ou investisseur en quête d’optimisation. Pour les fondamentaux du fonctionnement boursier, notre guide sur comment fonctionne la bourse pose les bases nécessaires.
Les 3 moteurs de rendement en bourse
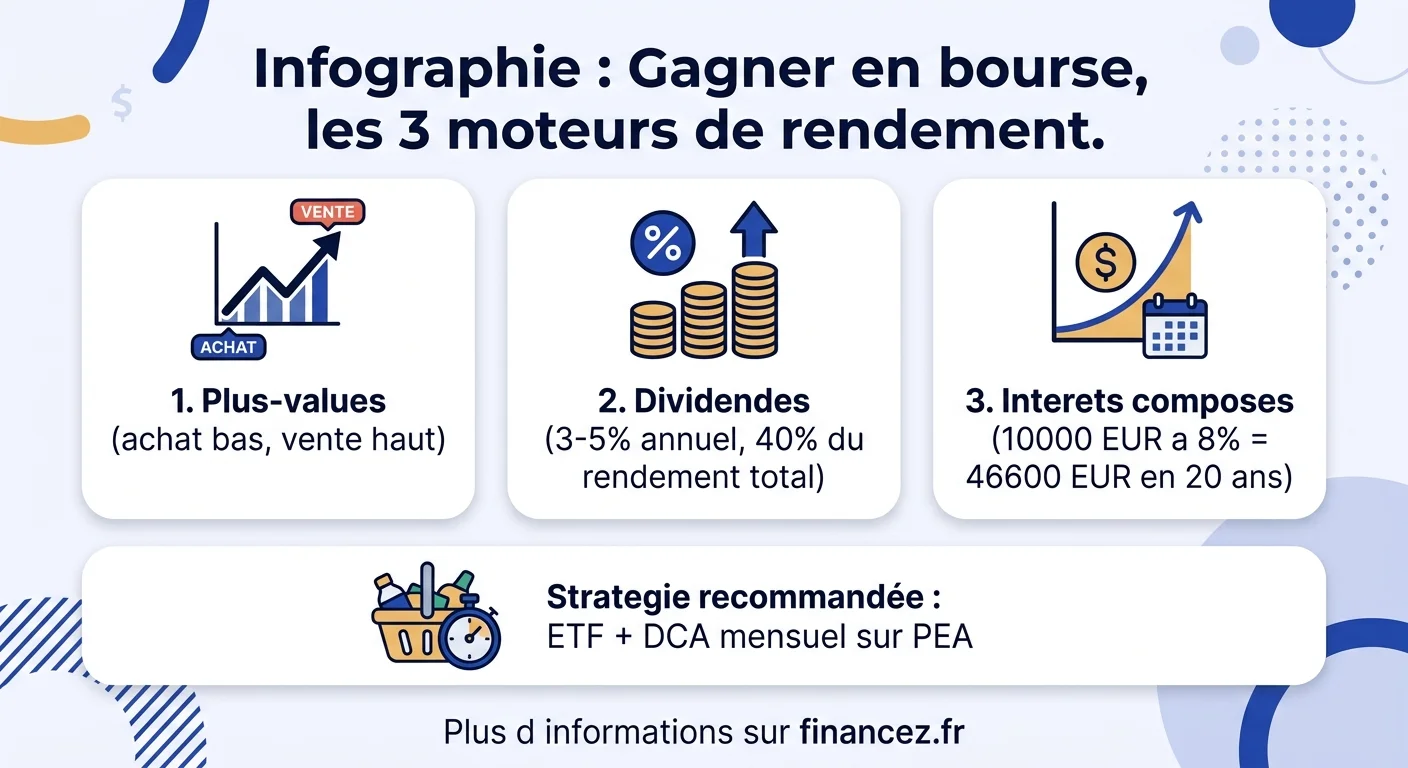
L’argent gagné en bourse provient de trois sources distinctes, et comprendre leur mécanique change radicalement l’approche :
- Les plus-values : vous achetez un titre à 50 €, il monte à 75 €, vous gagnez 25 € par action. C’est le mécanisme le plus intuitif, mais aussi le plus imprévisible à court terme.
- Les dividendes : certaines entreprises redistribuent une partie de leurs bénéfices aux actionnaires. En 2026, le rendement moyen des dividendes du CAC 40 tourne autour de 3 %. Sur 20 ans, les dividendes réinvestis représentent environ 40 % du rendement total.
- Les intérêts composés : le véritable accélérateur de richesse. En réinvestissant systématiquement dividendes et plus-values, votre capital croît de manière exponentielle. Un investissement de 10 000 € à 8 % annuel devient 46 600 € en 20 ans sans aucun apport supplémentaire.
Règle fondamentale : n’investissez jamais en bourse de l’argent dont vous pourriez avoir besoin à court terme. L’horizon minimum recommandé est de 5 ans, idéalement 10 à 20 ans.
Stratégie n°1 : l’investissement passif en ETF
C’est la stratégie la plus recommandée par les économistes et les gestionnaires de patrimoine pour les particuliers. Un ETF (Exchange Traded Fund) réplique la performance d’un indice boursier (CAC 40, S&P 500, MSCI World) à moindre coût.
Les avantages sont multiples : diversification instantanée (à travers des centaines d’entreprises), frais réduits (0,1 à 0,5 % par an contre 1,5 à 2,5 % pour un fonds géré activement) et simplicité de gestion. Vous n’avez qu’à acheter régulièrement, même montant, même jour du mois, sans vous préoccuper des fluctuations quotidiennes.
Le MSCI World, qui regroupe plus de 1 500 entreprises de 23 pays développés, a délivré un rendement annualisé de 10,5 % sur les 30 dernières années. Pour débuter en bourse, un ETF MSCI World sur un PEA représente le point de départ le plus rationnel.
Stratégie n°2 : les dividendes comme revenus récurrents
La stratégie de dividendes consiste à investir dans des entreprises qui versent régulièrement une part de leurs bénéfices aux actionnaires. Pour beaucoup d’investisseurs, c’est la manière la plus concrète de gagner de l’argent en bourse car les flux sont visibles et réguliers.
Les critères pour sélectionner une action à dividendes solide :
- Rendement réaliste : 3 à 5 % est sain. Au-delà de 7 %, méfiance, un rendement anormalement élevé signale souvent une chute du cours (et donc un risque).
- Historique de versement : privilégiez les entreprises qui versent un dividende croissant depuis au moins 10 ans (les "Dividend Aristocrats").
- Ratio de distribution : si l’entreprise distribue plus de 80 % de ses bénéfices, la pérennité du dividende est incertaine. Un ratio de 40-60 % laisse de la marge.
Stratégie n°3 : le DCA, investir sans se soucier du timing
Le Dollar Cost Averaging (DCA) consiste à investir un montant fixe à intervalles réguliers, quel que soit le niveau du marché. Quand les cours sont hauts, vous achetez moins d’unités. Quand ils sont bas, vous en achetez davantage. Sur le long terme, votre prix d’achat moyen lisse les variations.
Cette approche résout le problème psychologique majeur : le timing. Personne ne peut prédire les marchés. Le DCA transforme cette incertitude en avantage statistique. Un investisseur DCA sur 20 ans obtient des résultats proches de celui qui aurait investi au point le plus bas, sans le stress.
En pratique, configurez un virement automatique mensuel de votre compte courant vers votre PEA, puis automatisez l’achat d’ETF. Le processus entier ne demande que 15 minutes de mise en place.
Les enveloppes fiscales : garder le maximum de vos gains
Gagner en bourse ne sert à rien si l’impôt absorbe une part démesurée de vos gains. En France, deux enveloppes fiscales optimisent le rendement net :
| Enveloppe | Plafond | Fiscalité des gains | Idéal pour |
|---|---|---|---|
| PEA | 150 000 € | 0 % après 5 ans (hors PS 17,2 %) | Actions et ETF européens |
| Assurance-vie | Illimité | 7,5 % + PS après 8 ans | Diversification mondiale |
| CTO | Illimité | Flat tax 30 % | Titres non éligibles PEA |
Priorité : remplir le PEA en premier (exonération quasi totale après 5 ans), puis l’assurance-vie. Le CTO n’est pertinent que pour les actifs inaccessibles autrement. Pour l’aspect fiscal, notre article sur la fiscalité du PER complète ce panorama.
Les erreurs fatales à éviter absolument
La bourse récompense la patience et la discipline. Voici les erreurs qui coûtent le plus cher :
- Le trading frénétique : acheter et vendre constamment génère des frais qui érodent le rendement. Les investisseurs qui passent le plus d’ordres obtiennent les pires résultats.
- La panique lors des baisses : vendre en panique lors d’un krach est la pire décision. Chaque krach historique a été suivi d’une reprise. Vendre en mars 2020 (Covid) signifiait manquer un rebond de 70 % en 12 mois.
- Le manque de diversification : tout mettre sur une seule action multiplie le risque. Un ETF mondial résout ce problème.
- Suivre les gourous : personne n’a de boule de cristal. Les recommandations sur les réseaux sociaux sont souvent biaisées par des conflits d’intérêts.
- Investir de l’argent emprunté : utiliser un crédit pour investir en bourse amplifie les pertes de manière catastrophique.
Combien peut-on réalistement gagner ?
Les gains dépendent du capital investi, du rendement et de la durée. Scénarios concrets :
- 200 €/mois pendant 10 ans à 7 % : capital 24 000 € → valeur ~34 600 € (+10 600 €)
- 200 €/mois pendant 20 ans à 7 % : capital 48 000 € → valeur ~104 000 € (+56 000 €)
- 500 €/mois pendant 20 ans à 8 % : capital 120 000 € → valeur ~294 500 € (+174 500 €)
L’effet boule de neige des intérêts composés devient spectaculaire après 15-20 ans. Commencer tôt compte davantage que le montant investi.
Choisir sa plateforme : PEA et CTO en 2026
Le choix du courtier impacte vos frais et donc votre rendement. Critères à comparer :
- Frais de transaction : 0 à 2 € par ordre en ligne, contre 5 à 15 € en banque traditionnelle.
- Droits de garde : les meilleurs courtiers n’en facturent aucun.
- Offre d’ETF : vérifiez la disponibilité des ETF visés, surtout les ETF à 0 % de commission.
- Interface : une application claire avec ordres programmés facilite le DCA automatique.
Pour investir via sa banque, vérifiez les frais : certaines banques facturent 5 à 10 fois plus qu’un courtier en ligne. Un transfert de PEA peut économiser des centaines d’euros par an.
Le facteur psychologique : votre pire ennemi en bourse
La plus grande menace pour votre rendement est votre propre psychologie. Deux biais cognitifs coûtent particulièrement cher :
- L’aversion aux pertes : la douleur d’une perte est ressentie deux fois plus fort que le plaisir d’un gain équivalent. Ce biais pousse à vendre les gagnants trop tôt et à garder les perdants trop longtemps.
- L’effet de foule : quand tout le monde achète, vous voulez acheter. Quand tout le monde vend, vous voulez vendre. C’est l’inverse de ce qu’il faut faire.
La solution : automatisez vos investissements (DCA) et ne regardez pas votre portefeuille plus d’une fois par mois. Moins vous interagissez, meilleur sera votre rendement. Pour les placements sans risque qui constituent le filet de sécurité, consultez notre guide.
Le secret le mieux gardé de la finance : les meilleurs investisseurs sont ceux qui font le moins de mouvements. La paresse disciplinée bat la gestion hyperactive dans la quasi-totalité des cas.
L’importance du profil de risque : investir selon sa situation
Avant de placer le moindre euro, déterminer votre profil de risque est une étape fondamentale. Ce profil dépend de trois facteurs interconnectés : votre horizon d’investissement, votre capacité financière à absorber des pertes temporaires et votre tolérance émotionnelle à la volatilité. Un jeune actif de 25 ans peut se permettre une allocation agressive (à 90 % en actions) car il dispose de décennies pour absorber les baisses. Un retraité de 65 ans devra privilégier une répartition plus équilibrée entre actions, obligations et fonds euros.
La règle classique suggère de soustraire votre âge de 100 pour obtenir le pourcentage à allouer aux actions. À 30 ans : 70 % actions. À 50 ans : 50 % actions. Cette formule est simpliste mais constitue un bon point de départ. L’essentiel est de ne jamais investir en bourse l’intégralité de son patrimoine. Conservez toujours une épargne de précaution équivalente à 3 à 6 mois de dépenses sur un livret sécurisé avant de songer aux marchés financiers.
Diversification géographique : ne pas tout miser sur la France
Le CAC 40 ne représente que 3 à 4 % de la capitalisation boursière mondiale. Limiter ses investissements aux actions françaises expose à un risque de concentration géographique important. Les États-Unis pèsent à eux seuls environ 60 % des marchés mondiaux, suivis par le Japon, le Royaume-Uni et la zone euro.
Un ETF MSCI World ou FTSE All-World résout ce problème en une seule ligne de portefeuille. Vous détenez alors des parts dans plus de 1 500 entreprises réparties sur une vingtaine de pays développés. Certains investisseurs ajoutent une petite allocation (10-20 %) vers les marchés émergents (Chine, Inde, Brésil) pour capturer un potentiel de croissance supplémentaire, bien que la volatilité y soit plus élevée.
La diversification sectorielle est également cruciale. Les entreprises technologiques, financières, énergétiques et de santé ne réagissent pas aux mêmes cycles économiques. Un portefeuille bien diversifié réduit la volatilité globale sans sacrifier le rendement à long terme. C’est précisément ce que permettent les indices larges comme le MSCI World.
Questions fréquentes
Peut-on vivre de la bourse ?
Techniquement oui, mais cela demande un capital conséquent. Pour générer 2 000 €/mois de dividendes nets, il faut environ 600 000 à 800 000 € investis. La plupart des particuliers utilisent la bourse comme complément de revenus ou pour préparer la retraite.
Combien faut-il pour commencer en bourse ?
Vous pouvez commencer avec 100 € par mois sur un PEA ou une assurance-vie. Certains courtiers acceptent des achats d’ETF à partir de 10 €. Le plus important est la régularité, pas le montant initial.
Quel est le meilleur moment pour investir en bourse ?
Personne ne peut prédire le marché. Le meilleur moment est maintenant, en DCA. Les études montrent que le temps passé sur le marché (time in the market) bat systématiquement le timing du marché (timing the market).
Les ETF sont-ils risqués ?
Comme tout investissement boursier, les ETF fluctuent. Cependant, un ETF mondial diversifie sur des centaines d’entreprises et des dizaines de pays, réduisant considérablement le risque par rapport à une action individuelle. Sur 15 ans et plus, la probabilité de perte est historiquement quasi nulle.
Faut-il un courtier ou sa banque pour investir ?
Un courtier en ligne est généralement plus avantageux en termes de frais (0-2 € par ordre vs 5-15 € en banque). Cependant, votre banque reste une option viable si vous préférez un interlocuteur unique pour tous vos services financiers.
Quelle différence entre PEA et CTO ?
Le PEA offre une exonération d’impôt sur les gains après 5 ans (hors prélèvements sociaux de 17,2 %), mais est limité à 150 000 € et aux titres européens. Le CTO est taxé à 30 % (flat tax) mais accepte tous les titres sans plafond.