
Fiscalité PEA : avantages et optimisation d'investissement
Fiscalité du PEA en 2026 : exonération d'IR après 5 ans, hausse CSG à 18,6%, stratégies d'optimisation. Guide complet avec simulateur fiscal.

Le Plan d'Épargne en Actions reste en 2026 l'une des enveloppes fiscales les plus avantageuses pour investir en bourse. Exonération d'impôt sur le revenu après cinq ans, possibilité de retraits partiels sans clôture, éligibilité aux actions européennes et aux ETF : le PEA cumule des atouts que peu de placements peuvent égaler. Encore faut-il en maîtriser les subtilités fiscales pour en tirer le meilleur parti.
La fiscalité française évolue chaque année, et 2026 n'échappe pas à la règle. La hausse de la CSG modifie sensiblement le coût réel des prélèvements sociaux sur les gains du PEA. Ce guide détaille le fonctionnement fiscal du PEA à jour, les stratégies d'optimisation et les pièges à éviter.
Le PEA en bref : fonctionnement et plafonds en vigueur
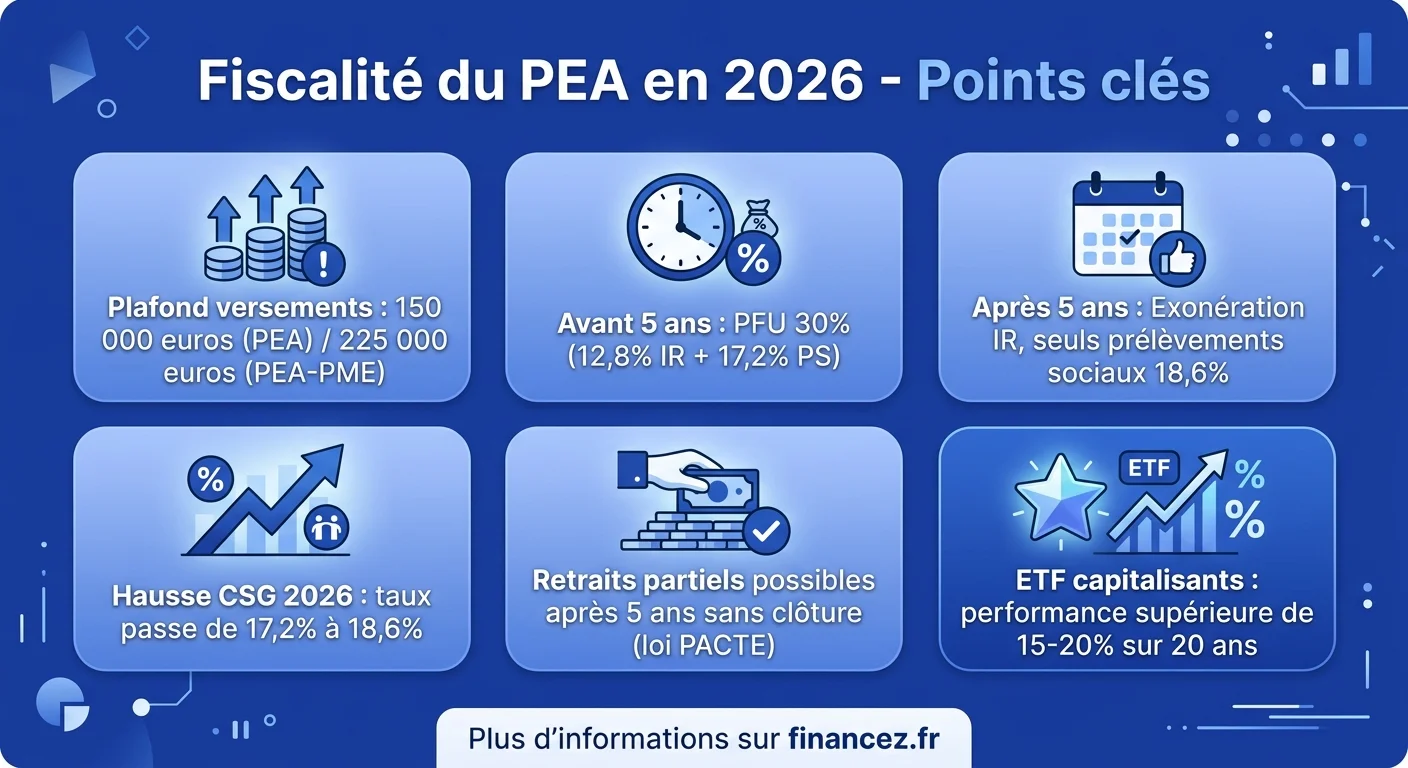
Le PEA est un compte-titres bénéficiant d'un cadre fiscal privilégié, réservé aux résidents fiscaux français majeurs. Chaque contribuable ne peut détenir qu'un seul PEA. Le plafond de versements est fixé à 150 000 euros pour le PEA classique et à 225 000 euros pour le PEA-PME (dédié aux petites et moyennes entreprises).
Les titres éligibles au PEA comprennent les actions de sociétés dont le siège social se situe dans l'Union européenne ou l'Espace économique européen, ainsi que les parts de fonds (OPCVM, ETF) investis à 75 % minimum en actions européennes. Les obligations, les actions américaines en direct et les cryptomonnaies sont exclues du PEA.
Le PEA peut être ouvert auprès d'une banque traditionnelle, d'un courtier en ligne ou d'une néobanque. Les frais de courtage, de garde et de transfert varient considérablement d'un établissement à l'autre, un paramètre qui pèse directement sur la performance nette de l'investisseur.
Fiscalité avant cinq ans : le régime du PFU
Tout retrait effectué avant le cinquième anniversaire du PEA déclenche l'application du prélèvement forfaitaire unique (PFU), communément appelé flat tax. Ce prélèvement s'élève à 30 % des gains nets réalisés, décomposé en 12,8 % d'impôt sur le revenu et 17,2 % de prélèvements sociaux.
Depuis la loi PACTE de 2019, un retrait avant cinq ans n'entraîne plus automatiquement la clôture du PEA. Toutefois, il reste fiscalement coûteux : en plus du PFU, les gains réalisés perdent définitivement le bénéfice de l'exonération d'IR qui s'applique après cinq ans.
L'alternative au PFU est l'option pour le barème progressif de l'impôt sur le revenu. Cette option peut s'avérer intéressante pour les contribuables dont le taux marginal d'imposition est inférieur à 12,8 %. Attention : ce choix s'applique à l'ensemble des revenus du capital de l'année, pas seulement aux gains du PEA.
Estimez l'imposition de vos gains PEA selon la durée de détention et le régime fiscal choisi.
Après cinq ans : l'exonération d'IR et ses conditions
C'est le principal argument du PEA. Après cinq ans de détention, les plus-values et les dividendes réalisés à l'intérieur de l'enveloppe sont totalement exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux restent dus.
En 2026, le taux global des prélèvements sociaux sur les gains du PEA s'établit à 18,6 %, contre 17,2 % les années précédentes. Cette hausse s'explique par le relèvement du taux de la CSG à 10,6 %. Concrètement, sur 10 000 euros de gains, l'investisseur conserve 8 140 euros net après cinq ans, contre 8 280 euros sous l'ancien régime.
L'exonération d'IR s'applique quel que soit le montant des gains. Un PEA ayant généré 100 000 euros de plus-values ne paiera que 18 600 euros de prélèvements sociaux, là où un compte-titres ordinaire aurait coûté 30 000 euros en flat tax, soit une économie de 11 400 euros.
Retraits partiels : les règles après la loi PACTE
Depuis la loi PACTE de 2019, les retraits partiels effectués après cinq ans ne provoquent plus la clôture du PEA. L'investisseur peut retirer une partie de ses avoirs tout en laissant le reste fructifier, et même effectuer de nouveaux versements après un retrait partiel, dans la limite du plafond initial.
Cette souplesse change radicalement l'utilisation du PEA. Il devient possible de l'utiliser comme une source de revenus complémentaires en phase de retraite, en effectuant des retraits réguliers tout en conservant l'avantage fiscal. C'est un complément intéressant à l'assurance vie, qui offre elle aussi une fiscalité allégée après huit ans.
Attention toutefois : les retraits avant cinq ans restent pénalisants fiscalement. La stratégie optimale consiste à prendre date le plus tôt possible, même avec un versement minimal, pour faire courir le compteur des cinq ans, puis à alimenter progressivement le PEA au fil du temps.
PEA ou compte-titres ordinaire : le comparatif fiscal
Le compte-titres ordinaire (CTO) offre une liberté totale en termes de titres éligibles (actions mondiales, obligations, produits dérivés), mais chaque plus-value réalisée est soumise au PFU de 30 % ou au barème progressif, sans possibilité d'exonération liée à la durée de détention.
Sur un horizon de dix ans, la différence est significative. Un investissement de 50 000 euros générant un rendement annuel de 8 % brut atteint 107 946 euros. Sur un PEA après cinq ans, le gain net après prélèvements sociaux est de 47 168 euros. Sur un CTO avec le PFU, il tombe à 40 562 euros, soit 6 606 euros de moins.
Le PEA présente toutefois des contraintes : plafond de versements, univers d'investissement limité à l'Europe, impossibilité de faire du court terme les premières années sans pénalité fiscale. Le CTO reste pertinent pour diversifier géographiquement (actions américaines, asiatiques) ou pour investir au-delà du plafond du PEA.
La stratégie patrimoniale optimale combine généralement les deux enveloppes : un PEA saturé pour les actions européennes et les ETF monde à réplication synthétique, et un CTO pour le reste de l'exposition internationale.
PEA-PME : un complément pour soutenir les entreprises françaises
Le PEA-PME obéit aux mêmes règles fiscales que le PEA classique, mais cible spécifiquement les petites et moyennes entreprises et les entreprises de taille intermédiaire (ETI). Son plafond de versements est de 225 000 euros, avec un plafond cumulé PEA + PEA-PME de 225 000 euros.
Les titres éligibles au PEA-PME sont les actions et parts sociales d'entreprises de moins de 5 000 salariés dont le chiffre d'affaires annuel ne dépasse pas 1,5 milliard d'euros. Les fonds communs de placement labellisés « PEA-PME » investissent au moins 75 % de leurs actifs dans ces sociétés.
L'intérêt du PEA-PME est double : il permet de diversifier son portefeuille vers des valeurs de croissance souvent décotées par rapport aux grandes capitalisations, tout en bénéficiant de l'exonération d'IR après cinq ans. Le risque est cependant plus élevé, la liquidité parfois limitée, et les frais de gestion des fonds PEA-PME supérieurs à ceux des ETF sur grandes capitalisations.
La hausse des prélèvements sociaux en 2026 : impact concret
Le relèvement de la CSG à 10,6 % en 2026 porte le taux global des prélèvements sociaux à 18,6 %. Cette hausse de 1,4 point touche tous les gains du PEA, qu'ils soient réalisés avant ou après cinq ans de détention.
Pour les détenteurs de PEA ayant accumulé des plus-values importantes, l'impact n'est pas négligeable. Sur 50 000 euros de gains, la différence représente 700 euros de prélèvements supplémentaires par rapport à l'ancien taux. Sur un PEA de longue date avec 200 000 euros de gains, ce sont 2 800 euros de plus à payer.
Faut-il pour autant anticiper un retrait pour cristalliser les gains au taux antérieur ? La réponse est généralement non. L'exonération d'IR reste un avantage considérable qui compense largement la hausse de la CSG. De plus, un retrait anticipé avant cinq ans déclencherait le PFU à 30 %, bien plus coûteux que les 18,6 % de prélèvements sociaux. Les dernières évolutions fiscales confirment que le PEA reste l'enveloppe la plus compétitive pour les actions.
Stratégies d'optimisation fiscale du PEA
La première stratégie est la plus simple : ouvrir un PEA le plus tôt possible, même avec un versement symbolique de 100 euros. Le compteur des cinq ans commence à courir dès l'ouverture, pas au premier investissement significatif. C'est un conseil que tout investisseur devrait appliquer dès sa majorité.
Deuxième levier : privilégier les ETF capitalisants (qui réinvestissent les dividendes) plutôt que les ETF distribuants. Les dividendes réinvestis dans un ETF capitalisant ne génèrent pas d'événement fiscal et augmentent la valeur de la part, repoussant l'imposition au moment du retrait. Sur vingt ans, l'effet de la capitalisation composée sans frottement fiscal peut représenter un écart de performance de 15 à 20 %.
Troisième levier : optimiser le timing des retraits. Si un retrait est nécessaire, le planifier après cinq ans de détention pour bénéficier de l'exonération d'IR. Et si le retrait intervient dans une année à faibles revenus (congé sabbatique, transition professionnelle), opter pour le barème progressif peut s'avérer encore plus avantageux que le PFU.
Erreurs fréquentes à éviter avec le PEA
La première erreur est le retrait impulsif avant cinq ans. Beaucoup d'investisseurs vendent en panique lors d'une correction boursière, perdant au passage le bénéfice de l'exonération d'IR. Mieux vaut considérer le PEA comme un placement de moyen-long terme et ne pas y placer de l'argent dont on pourrait avoir besoin rapidement.
Deuxième erreur : confondre plafond de versements et plafond de valorisation. Le plafond de 150 000 euros ne concerne que les versements effectués, pas la valeur du portefeuille. Un PEA alimenté à hauteur de 150 000 euros peut tout à fait atteindre 300 000 ou 500 000 euros de valorisation sans problème réglementaire.
Troisième erreur : négliger les frais. Certains PEA bancaires facturent des droits de garde annuels, des frais d'inactivité et des commissions de courtage élevées. Sur vingt ans, ces frais cumulés peuvent amputer la performance de plusieurs dizaines de milliers d'euros. Les courtiers en ligne proposent des tarifs souvent cinq à dix fois inférieurs aux banques traditionnelles. Les différents indices de la bourse permettent de suivre les performances globales du marché et d'évaluer son propre portefeuille.
PEA et transmission : ce qu'il faut savoir
Le PEA est un produit strictement personnel : il ne peut pas être transmis à un héritier en l'état. Au décès du titulaire, le PEA est automatiquement clôturé. Les titres sont transférés dans la succession et les plus-values latentes deviennent imposables.
Toutefois, les plus-values réalisées au décès sont exonérées d'impôt sur le revenu si le PEA a plus de cinq ans. Seuls les prélèvements sociaux sont dus. Les héritiers récupèrent ensuite les titres sur un compte-titres ordinaire, avec une nouvelle base fiscale correspondant à la valeur au jour du décès.
Pour les couples mariés, chaque conjoint peut détenir son propre PEA, ce qui porte le plafond de versements du foyer à 300 000 euros (2 x 150 000). Cette stratégie de dédoublement permet de maximiser l'avantage fiscal tout en diversifiant les portefeuilles.
Depuis 2019, les jeunes de 18 à 25 ans rattachés au foyer fiscal de leurs parents peuvent également ouvrir un PEA Jeunes, plafonné à 20 000 euros. Un bon moyen de prendre date fiscalement dès le début de la vie active.
Questions fréquentes
Quelle est la fiscalité du PEA après 5 ans en 2026 ?
Après 5 ans de détention, les gains du PEA (plus-values et dividendes) sont exonérés d'impôt sur le revenu. Seuls les prélèvements sociaux restent dus, au taux de 18,6 % en 2026 (contre 17,2 % auparavant), en raison de la hausse de la CSG à 10,6 %.
Peut-on faire un retrait partiel du PEA sans le clôturer ?
Oui, depuis la loi PACTE de 2019, un retrait partiel après 5 ans de détention ne provoque plus la clôture du PEA. Il est même possible d'effectuer de nouveaux versements après un retrait partiel, dans la limite du plafond initial de 150 000 euros.
Quel est le plafond du PEA en 2026 ?
Le plafond de versements du PEA classique est de 150 000 euros par personne. Le PEA-PME a un plafond de 225 000 euros, mais le cumul PEA + PEA-PME ne peut pas dépasser 225 000 euros. Ce plafond concerne uniquement les versements, pas la valorisation du portefeuille.
Vaut-il mieux choisir le PFU ou le barème progressif pour le PEA ?
Si votre taux marginal d'imposition (TMI) est inférieur à 12,8 %, le barème progressif est plus avantageux que le PFU (flat tax à 30 %). Si votre TMI est de 30 % ou plus, le PFU est préférable. Attention : le choix du barème s'applique à l'ensemble de vos revenus du capital, pas seulement au PEA.
Quels sont les titres éligibles au PEA ?
Le PEA accepte les actions de sociétés ayant leur siège dans l'Union européenne ou l'Espace économique européen, ainsi que les parts de fonds (OPCVM, ETF) investis à 75 % minimum en actions européennes. Les actions américaines en direct, les obligations et les cryptomonnaies ne sont pas éligibles.
Le PEA est-il transmissible en cas de décès ?
Non, le PEA est un produit strictement personnel qui est clôturé au décès du titulaire. Les plus-values sont exonérées d'IR si le PEA a plus de 5 ans, mais les prélèvements sociaux restent dus. Les titres sont ensuite transférés dans la succession avec une nouvelle base fiscale.