
Meilleur taux placement : avis et comparatif actualisé
Comparez les meilleurs taux de placement en 2026 : livrets, assurance vie, PEA, SCPI. Rendements nets, fiscalité et stratégies par capital.

Panorama des placements en 2026 : ce qui a changé
L’année 2026 marque un tournant pour les épargnants français. Après la phase de remonteée des taux directeurs par la BCE entre 2022 et 2024, les premiers assouplissements de politique monétaire redéfinissent les rendements de l’ensemble des supports d’épargne. Le Livret A, référence historique, affiche un taux de 1,7 % depuis le 1er août 2026, après être descendu à 1,5 % au premier semestre, tandis que les fonds euros d’assurance vie retrouvent des performances plus attractives.
Trouver le meilleur taux de placement exige de dépasser la simple comparaison de rendements bruts. La fiscalité, la liquidité, le risque et l’horizon de placement sont autant de variables qui transforment un rendement attractif sur le papier en performance réelle sensiblement différente après impôts et inflation.
Ce guide analyse les principaux véhicules d’épargne disponibles en France, compare leurs taux actualisés et propose des stratégies concrètes selon votre profil et votre capital. Pour éviter les pièges classiques, commencez par consulter notre article sur les erreurs à éviter quand on investit.
Livrets réglementés : sécurité maximale, rendement limité
Les livrets réglementés restent le premier réflexe des épargnants français, et pour cause : capital garanti par l’État, disponibilité immédiate et exonération fiscale totale. Mais leur rendement reste structurellement inférieur à l’inflation sur le long terme.
| Livret | Taux 2026 | Plafond | Fiscalité |
|---|---|---|---|
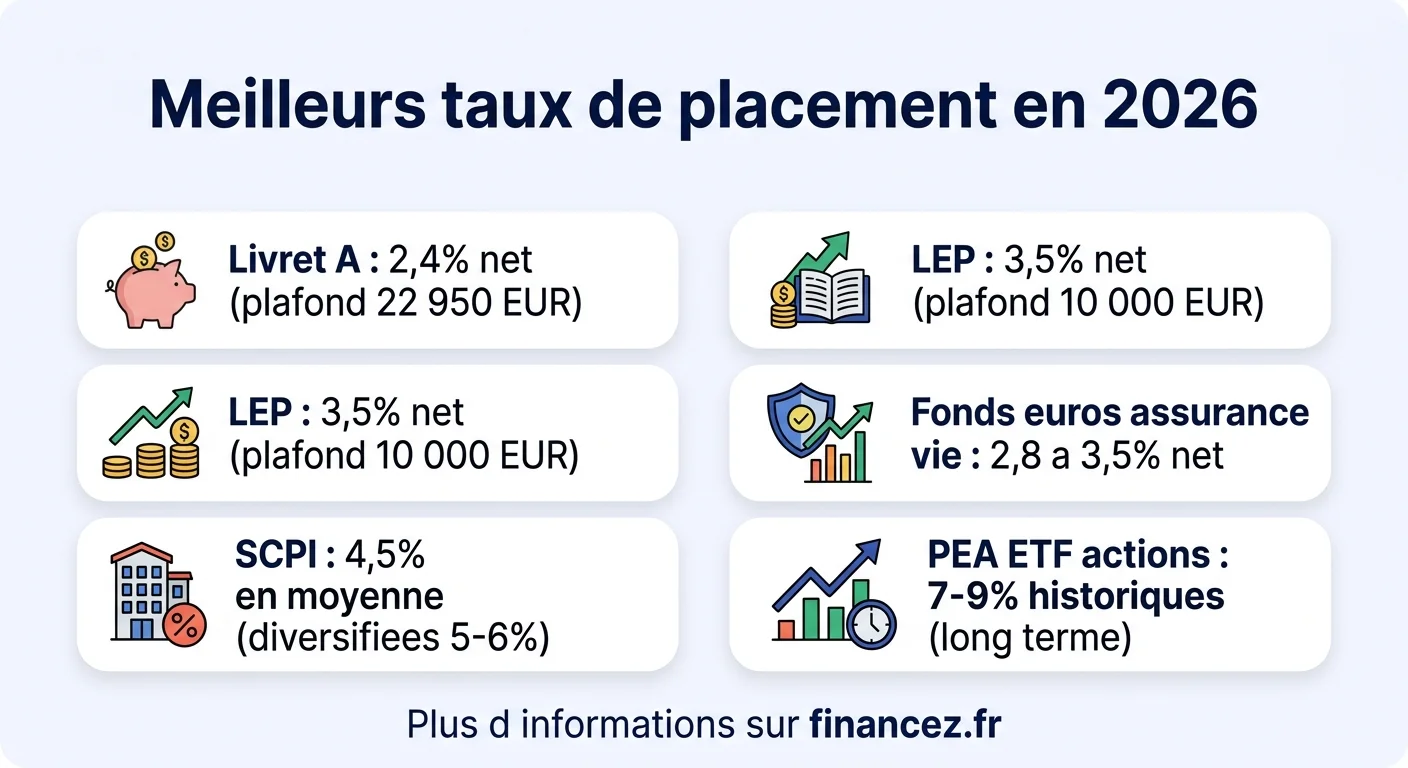
| Livret A | 1,7 % | 22 950 € | Exonéré |
| LDDS | 1,7 % | 12 000 € | Exonéré |
| LEP | 2,5 % | 10 000 € | Exonéré |
| Livret Jeune | 1,7 % minimum | 1 600 € | Exonéré |
Le LEP (Livret d’Épargne Populaire) offre le meilleur taux des livrets réglementés à 2,5 % depuis le 1er août 2026, mais reste réservé aux foyers dont le revenu fiscal de référence ne dépasse pas un certain seuil (23 028 € pour une personne seule en 2026). Si vous y êtes éligible, c’est le premier support à remplir avant toute autre démarche.
Assurance vie : le couteau suisse de l’épargne
L’assurance vie conserve sa place de produit d’épargne préféré des Français avec plus de 1 900 milliards d’euros d’encours en 2026. Sa force réside dans sa polyvalence : elle combine la sécurité du fonds euros avec le potentiel de rendement des unités de compte, le tout dans un cadre fiscal avantageux après 8 ans de détention.
Les fonds euros ont retrouvé des couleurs avec des rendements moyens de 2,8 à 3,5 % en 2025 (nets de frais de gestion). Les meilleurs contrats atteignent 4 % grâce à des bonus de rendement conditionnés à une diversification en unités de compte.
Les unités de compte (UC) exposent le capital aux marchés financiers sans garantie de capital. En contrepartie, elles offrent un potentiel de rendement supérieur sur le long terme. Les UC obligataires (2 à 4 %), les SCPI en assurance vie (3,5 à 5 %) et les ETF actions (6 à 8 % historiques) constituent les principales options.
La fiscalité de l’assurance vie reste son atout majeur. Après 8 ans, les gains bénéficient d’un abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple), puis d’un prélèvement forfaitaire de 7,5 % seulement. En cas de succession, les capitaux transmis échappent partiellement aux droits de succession.
PEA et PER : placements à long terme défiscalisés
Le PEA (Plan d’Épargne en Actions) offre une exonération totale d’impôt sur les plus-values après 5 ans (hors prélèvements sociaux à 17,2 %). Plafond de versement : 150 000 €. Les ETF répliquant le MSCI World ou le S&P 500 constituent les supports les plus populaires, avec un rendement historique annualisé de 7 à 9 % sur 15 ans. Pour mieux comprendre l’environnement fiscal, consultez notre guide sur la fiscalité du PEA.
Le PER (Plan d’Épargne Retraite) permet de déduire les versements de votre revenu imposable, ce qui génère une économie d’impôt immédiate. Pour un contribuable dans la tranche à 30 %, un versement de 5 000 € réduit l’impôt de 1 500 €. En contrepartie, les fonds sont bloqués jusqu’à la retraite (sauf cas de déblocage anticipé). Détails complets dans notre article sur la fiscalité du PER.
SCPI : l’immobilier sans les contraintes
Les SCPI (Sociétés Civiles de Placement Immobilier) permettent d’investir dans l’immobilier professionnel (bureaux, commerces, entrepôts, santé) sans acquérir directement un bien. Le rendement moyen des SCPI en 2025 s’est établi à 4,5 % (taux de distribution), avec des disparités importantes selon les catégories.
Les SCPI diversifiées et les SCPI européennes affichent les meilleures performances, entre 5 et 6 %. Les SCPI de bureaux parisiens, en revanche, subissent l’impact du télétravail et voient leur rendement plafonner autour de 3,5 à 4 %.
L’investissement en SCPI se fait au comptant (ticket d’entrée souvent autour de 1 000 €), à crédit (effet de levier intéressant avec des taux d’emprunt encore compétitifs) ou via l’assurance vie (fiscalité optimisée). Attention aux frais de souscription (8 à 12 %) qui imposent un horizon de détention d’au moins 8 ans pour amortir le coût d’entrée.
Comptes à terme et livrets boostdés : l’alternative court terme
Pour les épargnants qui cherchent un rendement supérieur au Livret A sans prendre de risque, les comptes à terme (CAT) et les livrets bancaires boostés constituent une alternative intéressante en 2026.
Les comptes à terme sur 12 mois offrent actuellement entre 2,8 et 3,2 % bruts dans les banques en ligne. Sur 24 mois, certaines offres atteignent 3,5 %. Le capital est garanti mais bloqué pendant la durée du contrat (retrait anticipé possible avec pénalité).
Les livrets bancaires « super livrets » proposent des taux promotionnels attractifs (3 à 4 % pendant 2-3 mois) avant de retomber à un taux standard souvent inférieur au Livret A. Ces offres sont intéressantes pour du court terme mais ne constituent pas une stratégie d’épargne durable.
Règle fondamentale : ne comparez jamais des taux bruts avec des taux nets. Un compte à terme à 3,2 % brut ne rapporte que 2,24 % net après flat tax (30 %), et un compte à terme à 2,4 % brut tombe à 1,68 % net, sous le Livret A à 1,7 % net d’impôt. Faites toujours le calcul net avant de conclure qu’un placement est « meilleur ».
Stratégie de placement par tranche de capital
La répartition idéale de votre épargne dépend de votre capital disponible. Voici des stratégies types pour chaque tranche, en supposant un profil équilibré et un horizon de 5 ans minimum.
Moins de 10 000 € : remplissez d’abord le LEP (si éligible), puis le Livret A et le LDDS. L’objectif prioritaire est de constituer une épargne de précaution équivalente à 3-6 mois de dépenses. Pas de prise de risque à ce stade.
10 000 à 50 000 € : après avoir sécurisé l’épargne de précaution sur livrets, ouvrez une assurance vie multisupport (fonds euros + 20-30 % en UC) et un PEA avec versements programmés sur ETF diversifiés.
50 000 à 100 000 € : diversifiez entre assurance vie (30 %), PEA (30 %), SCPI (20 %) et livrets (20 %). Le PER devient intéressant si votre tranche marginale d’imposition est élevée. Pour des stratégies détaillées sur cette tranche, consultez notre guide placement pour 100 000 euros.
Plus de 100 000 € : ajoutez le private equity, l’immobilier direct ou en nue-propriété, et les fonds structurés. La gestion sous mandat devient pertinente pour optimiser l’allocation et la fiscalité de manière dynamique.
Les pièges à éviter quand on cherche le meilleur taux
La quête du meilleur taux de placement expose à plusieurs biais cognitifs et pratiques marketing trompeuses. Voici les plus fréquents.
Confondre rendement brut et net. Un placement à 5 % brut soumis à la flat tax de 30 % ne rapporte que 3,5 % net. Un Livret A à 1,7 % net est parfois plus rentable qu’un produit affichant un taux supérieur mais fiscalisé.
Ignorer l’inflation. Avec une inflation à 2,5 % en 2026, un placement à 2,4 % net génère un rendement réel négatif de -0,1 %. Votre épargne perd du pouvoir d’achat même si le solde augmente nominalement.
Négliger les frais. Les frais de gestion en assurance vie (0,5 à 1 % par an), les frais d’entrée en SCPI (8-12 %) et les frais de transaction en PEA grignotent le rendement. Privilégiez les contrats en ligne aux frais réduits et les ETF à frais de gestion minimaux (0,1 à 0,3 %).
Céder aux offres promotionnelles. Un super livret à 4 % pendant 3 mois puis 0,5 % ensuite rapporte moins sur 12 mois qu’un Livret A à 1,7 % toute l’année. Calculez toujours le rendement annualisé réel avant de vous engager.
Quelle banque propose le meilleur taux en 2026 ?
La concurrence entre banques en ligne et néobanques tire les rendements vers le haut, surtout sur les comptes à terme et l’assurance vie.
En assurance vie, les contrats en ligne comme Linxea Spirit 2, Lucya Cardif et Boursorama Vie affichent des fonds euros entre 3 et 3,8 % net de frais de gestion. Les contrats bancaires traditionnels restent en retrait avec des rendements de 2 à 2,5 %.
En livrets boostdés, les offres fluctuent trop rapidement pour être listées ici. Vérifiez systématiquement la durée du taux promotionnel et le taux standard après la période de boost.
En PEA, les courtiers en ligne (Boursorama, Fortuneo, Bourse Direct) proposent des frais de courtage réduits qui améliorent mécaniquement le rendement net. L’écart de frais avec une banque traditionnelle peut représenter 1 à 2 points de rendement par an sur un portefeuille actif.
Un conseiller en gestion de patrimoine indépendant (CGPI) peut vous aider à construire une allocation personnalisée. Son coût (1 000 à 2 000 € pour un bilan complet) est souvent compensé dès la première année par les économies fiscales et l’optimisation de l’allocation.
Questions fréquentes
Quels sont les placements qui rapportent le plus en 2026 ?
Les placements les plus rentables en 2026 sont les ETF actions via PEA (7-9 % historiques), les SCPI européennes (5-6 %), le private equity (8-12 % mais risqué et peu liquide) et les fonds euros bonifiés en assurance vie (3-3,8 %). Le rendement est toujours corrélé au risque et à la durée de blocage.
Quelle banque propose le meilleur taux de placement ?
Les banques en ligne (Boursorama, Fortuneo) et les courtiers spécialisés (Linxea, Yomoni) proposent les meilleurs rendements grâce à des frais réduits. En assurance vie, Linxea Spirit 2 et Lucya Cardif figurent parmi les contrats les plus performants. En PEA, Bourse Direct et Boursorama offrent les frais de courtage les plus bas.
Où placer 100 000 euros en 2026 ?
Une répartition équilibrée pour 100 000 € : 20 % en livrets (sécurité), 30 % en assurance vie fonds euros + UC, 30 % en PEA (ETF diversifiés) et 20 % en SCPI. Ajustez les proportions selon votre horizon et votre tolérance au risque.
Le Livret A est-il encore un bon placement ?
Le Livret A à 1,7 % reste pertinent comme épargne de précaution (disponibilité immédiate, capital garanti, exonéré d’impôt). En revanche, son rendement réel est négatif après inflation. Il ne doit pas représenter la totalité de votre épargne mais uniquement la réserve de sécurité (3-6 mois de dépenses).
Comment calculer ce que rapporte un placement ?
Rendement net = taux brut - frais de gestion - impôts. Pour un placement soumis à la flat tax : rendement net = taux brut x 0,70. Pour l’assurance vie après 8 ans : rendement net = taux brut - frais - 17,2 % (prélèvements sociaux) sur les gains au-delà de l’abattement. Comparez toujours en net après inflation pour connaître le rendement réel.
Faut-il diversifier ses placements ?
Oui, la diversification est le principe fondamental de la gestion de patrimoine. Elle réduit le risque global sans nécessairement diminuer le rendement. Répartissez entre supports sécurisés (livrets, fonds euros) et supports dynamiques (actions, SCPI) selon votre profil de risque et votre horizon.