
Placement financier court terme : nos meilleurs conseils
Trouvez le meilleur placement financier court terme en 2026. Livrets, comptes à terme, fonds monétaires : rendements, risques et stratégies.

Vous disposez d'une somme à placer pour quelques mois, peut-être en attendant un achat immobilier, le paiement d'un impôt ou la concrétisation d'un projet personnel. Dans ce cas, les placements à long terme comme les actions ou l'immobilier ne conviennent pas : ils nécessitent un horizon de plusieurs années pour absorber la volatilité. Le placement financier court terme répond à un besoin précis : faire travailler votre argent sur une durée de quelques semaines à 12 mois, avec une liquidité totale et un risque maîtrisé.
Ce guide passe en revue les meilleures options disponibles en 2026, compare leurs rendements réels et vous aide à choisir en fonction de votre montant, de votre horizon et de votre tolérance au risque.
Qu'est-ce qu'un placement court terme et pourquoi en avoir un ?
Un placement est dit "court terme" lorsque l'argent reste investi moins de 12 mois. Certains le limitent même à 3 mois. La caractéristique principale est la liquidité : vous devez pouvoir récupérer vos fonds rapidement, idéalement en moins de 24 heures, sans pénalité ni perte de capital.
Les situations qui justifient un placement court terme :
- Épargne de précaution : le matelas de sécurité qui couvre 3 à 6 mois de dépenses courantes.
- Attente d'un achat : apport immobilier, achat de véhicule, travaux prévus dans les mois à venir.
- Transition patrimoniale : entre la vente d'un bien et le réinvestissement.
- Optimisation de trésorerie : pour les indépendants et entrepreneurs qui stockent de la trésorerie entre deux échéances fiscales.
Laisser cet argent dormir sur un compte courant à 0 % est une perte sèche : avec une inflation autour de 2 % en 2026, 10 000 euros non placés perdent environ 200 euros de pouvoir d'achat en un an. Même un rendement modeste limite cette érosion.
Les livrets réglementés : la base incontournable
Les livrets réglementés restent le premier réflexe pour un placement court terme, et pour cause : capital garanti, disponibilité immédiate, aucune fiscalité sur les intérêts. En 2026, les taux sont les suivants :
| Livret | Taux net | Plafond | Fiscalité |
|---|---|---|---|
| Livret A | 1,70 % | 22 950 euros | Exonéré |
| LDDS | 1,70 % | 12 000 euros | Exonéré |
| LEP | 2,50 % | 10 000 euros | Exonéré |
| Livret Jeune (12-25 ans) | Variable (min 1,70 %) | 1 600 euros | Exonéré |
Le LEP (Livret d'Épargne Populaire) offre le meilleur rendement garanti, mais il est réservé aux foyers dont le revenu fiscal de référence ne dépasse pas 23 028 euros pour une part en 2026. Si vous y êtes éligible, c'est le premier placement à remplir. Combiné avec un Livret A et un LDDS, vous pouvez placer jusqu'à 44 950 euros sans aucune fiscalité.
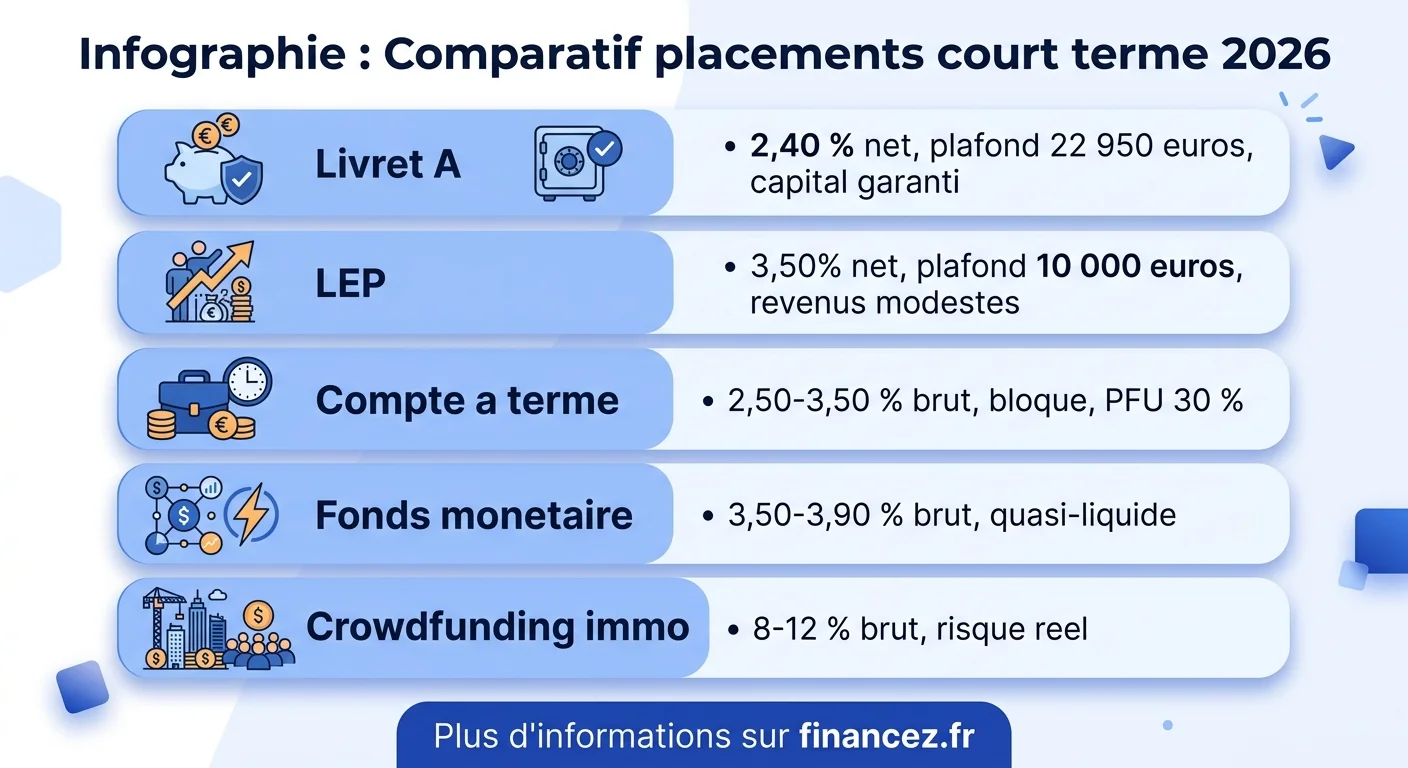
Comparez le rendement de votre épargne selon le support choisi et la durée de placement.
Les comptes à terme : bloquer pour gagner plus
Le compte à terme (CAT) propose un taux fixe garanti en échange d'un blocage de votre capital sur une durée définie, généralement de 1 à 12 mois. C'est le compromis entre rendement et sécurité pour ceux qui connaissent précisément leur horizon de placement.
En 2026, les taux des comptes à terme se situent entre 2,50 % et 3,50 % selon la banque et la durée de blocage. Les meilleures offres se trouvent chez les banques en ligne et les néo-banques qui ont des frais de structure réduits.
Points d'attention :
- Pénalité de retrait anticipé : en cas de besoin urgent, vous pouvez récupérer vos fonds mais avec un taux réduit (souvent le taux du Livret A). Vérifiez les conditions avant de signer.
- Fiscalité : les intérêts sont soumis au PFU (Prélèvement Forfaitaire Unique) de 30 %, soit 12,8 % d'impôt et 17,2 % de prélèvements sociaux. Sur 100 euros d'intérêts, vous n'en touchez que 70.
- Ticket d'entrée : certains CAT exigent un minimum de 1 000 ou 5 000 euros.
Super livrets bancaires : les offres promotionnelles décryptées
Les banques en ligne multiplient les "super livrets" avec des taux boostés pendant 2 à 4 mois, puis un retour au taux standard (souvent 0,50 à 1 %). Ces offres sont attractives à condition de les utiliser au bon moment.
La stratégie la plus efficace consiste à ouvrir un super livret uniquement pour la période promotionnelle, puis à transférer les fonds vers un support plus rémunérateur une fois le boost terminé. Attention cependant : les intérêts des livrets non réglementés sont fiscalisés au PFU de 30 %, ce qui réduit le rendement réel.
Par exemple, un super livret à 3,5 % brut pendant 3 mois donne un rendement net de 2,45 % après fiscalité. Sur 20 000 euros, cela représente environ 122 euros nets en 3 mois. Pas mal, mais attention à ne pas oublier de déplacer vos fonds ensuite. Pour comparer les taux en détail, consultez notre comparatif des meilleurs taux de placement.
Fonds monétaires : le rendement des professionnels accessible aux particuliers
Les fonds monétaires (ou OPCVM monétaires) investissent dans des obligations d'État et des billets de trésorerie à très court terme. Historiquement réservés aux entreprises et investisseurs institutionnels, ils sont désormais accessibles aux particuliers via les comptes-titres et certaines assurances-vie.
En 2026, les meilleurs fonds monétaires affichent un rendement annualisé de 3,50 à 3,90 % avant fiscalité. Leur avantage : pas de plafond (contrairement aux livrets), une liquidité quasi quotidienne et un risque très faible. Le capital n'est pas garanti juridiquement, mais les pertes sont extrêmement rares sur ce type de support.
Le principal inconvénient est la fiscalité : PFU de 30 % sur les gains via un compte-titres. En revanche, au sein d'une assurance-vie de plus de 8 ans, les gains bénéficient d'un abattement de 4 600 euros (personne seule) ou 9 200 euros (couple), ce qui peut les rendre totalement exonérés d'impôt sur le revenu.
Un fonds monétaire placé dans une assurance-vie ancienne de plus de 8 ans combine le meilleur rendement du court terme avec la fiscalité la plus avantageuse. C'est la solution privilégiée des conseillers en gestion de patrimoine pour les placements transitoires importants.
Obligations courtes et fonds datés : pour les montants significatifs
Si vous disposez d'au moins 50 000 euros et d'un horizon de 6 à 12 mois, les obligations à court terme méritent votre attention. Les obligations d'État françaises (OAT) à 6 ou 12 mois offrent un rendement de 2,80 à 3,30 % en 2026, avec la garantie de l'État.
Les fonds datés (ou fonds à échéance) constituent une variante plus accessible. Ces fonds achètent un panier d'obligations qui arrivent toutes à maturité à la même date, offrant une visibilité claire sur le rendement attendu. Les frais de gestion (0,30 à 0,60 % par an) viennent cependant en déduction du rendement brut.
Pour les montants plus modestes, ces supports ne sont pas les plus efficaces : les livrets réglementés, sans frais et sans fiscalité, restent imbattables jusqu'à leur plafond.
Crowdfunding immobilier court terme : rendement élevé, risque réel
Le crowdfunding immobilier propose des projets à horizon de 12 à 24 mois avec des rendements annoncés de 8 à 12 %. Certaines plateformes offrent même des projets à 6-9 mois. Attention cependant : ce n'est pas un placement sans risque.
Les risques spécifiques :
- Retard de remboursement : les projets immobiliers prennent souvent du retard, ce qui allonge votre horizon de placement.
- Perte en capital : en cas de faillite du promoteur, vous pouvez perdre tout ou partie de votre mise.
- Illiquidité : contrairement aux livrets, vous ne pouvez pas récupérer vos fonds avant l'échéance du projet.
Le crowdfunding immobilier peut compléter un portefeuille court terme, mais il ne doit pas représenter plus de 10 à 15 % de votre épargne à court horizon. La diversification sur plusieurs projets et plateformes réduit le risque unitaire. Pour éviter les pièges classiques, consultez nos 6 erreurs à éviter quand on investit son argent.
Comparatif synthétique : quel placement pour quel profil ?
Le choix du placement financier court terme dépend de trois critères : le montant, la durée et votre aversion au risque. Voici un récapitulatif :
| Support | Rendement net 2026 | Risque | Liquidité | Idéal pour |
|---|---|---|---|---|
| Livret A / LDDS | 1,70 % | Nul | Immédiate | Tout le monde, jusqu'au plafond |
| LEP | 2,50 % | Nul | Immédiate | Revenus modestes |
| Compte à terme | 1,75 à 2,45 % net | Nul | Bloqué (pénalité) | Montant connu, date connue |
| Super livret promo | 1,70 à 2,45 % net | Nul | Immédiate | Court boost, puis rotation |
| Fonds monétaire (AV) | 2,50 à 2,75 % net | Très faible | J+2 | Gros montants, AV ancienne |
| Crowdfunding immo | 5,60 à 8,40 % net | Moyen à élevé | Bloqué | Diversification, tolérance au risque |
La stratégie optimale consiste souvent à combiner plusieurs supports : remplir d'abord le LEP et le Livret A (rendement garanti maximal), puis orienter le surplus vers un fonds monétaire en assurance-vie ou un compte à terme. Pour des montants importants, notre guide sur le placement de 100 000 euros détaille les allocations recommandées.
Stratégie en trois étapes pour optimiser votre placement court terme
Plutôt que de chercher le rendement maximum, adoptez une approche structurée :
- Étape 1, Sécuriser la base : remplissez vos livrets réglementés au maximum. C'est le meilleur rapport rendement/risque/liquidité disponible. Si vous êtes éligible au LEP, commencez par celui-ci (2,50 % net).
- Étape 2, Placer le surplus identifié : si vous savez exactement quand vous aurez besoin de l'argent, un compte à terme offre un taux garanti sans surprise. Si la date est incertaine, un fonds monétaire en assurance-vie préserve la liquidité.
- Étape 3, Diversifier prudemment : une petite part (5 à 15 %) peut aller vers du crowdfunding immobilier ou des obligations courtes pour booster le rendement global, à condition d'accepter le risque et l'illiquidité associés.
Ne confondez jamais épargne de précaution et placement court terme opportuniste. Les 3 à 6 mois de dépenses courantes doivent rester sur des supports garantis et immédiatement disponibles, quitte à sacrifier quelques dixièmes de point de rendement.
Pour comprendre les fondamentaux de l'épargne et du crédit, notre guide sur le crédit et notre dossier sur la fiscalité du PEA complètent cette approche.
Questions fréquentes
Quel est le meilleur placement à court terme sans risque ?
Le LEP (Livret d'Épargne Populaire) offre le meilleur rendement garanti avec 2,50 % net d'impôt depuis le 1er août 2026, mais il est réservé aux revenus modestes. Pour les autres, le Livret A à 1,70 % reste la référence. Ces deux placements combinent capital garanti, disponibilité immédiate et absence totale de fiscalité.
Combien rapportent 100 000 euros placés sur 6 mois ?
Sur un Livret A (plafond 22 950 euros) à 1,70 %, 6 mois rapportent environ 195 euros. Le surplus placé sur un fonds monétaire à 3,80 % brut (2,66 % net) rapporte environ 1 025 euros nets sur 6 mois. Au total, environ 1 220 euros nets pour 100 000 euros placés 6 mois, sans prise de risque significative.
Où placer son argent pour qu'il reste disponible ?
Les livrets réglementés (Livret A, LDDS, LEP) offrent une disponibilité immédiate avec un virement en 24 à 48 heures. Les super livrets bancaires sont également disponibles rapidement. Les fonds monétaires en assurance-vie nécessitent généralement un délai de 2 à 3 jours ouvrés pour un rachat partiel.
Quelle est la fiscalité des placements court terme ?
Les livrets réglementés (Livret A, LDDS, LEP) sont totalement exonérés d'impôt et de prélèvements sociaux. Tous les autres placements (comptes à terme, super livrets, fonds monétaires, crowdfunding) sont soumis au PFU de 30 % (12,8 % d'impôt + 17,2 % de prélèvements sociaux). L'assurance-vie de plus de 8 ans bénéficie d'un abattement de 4 600 euros par an sur les gains.
Peut-on perdre de l'argent avec un placement court terme ?
Avec les livrets réglementés et les comptes à terme, le capital est garanti : vous ne pouvez pas perdre d'argent. Les fonds monétaires présentent un risque théorique extrêmement faible (aucune perte constatée depuis 2012). Le crowdfunding immobilier comporte un risque réel de perte en capital en cas de défaillance du promoteur, généralement estimé entre 2 et 5 % des projets.
Placement court terme 3 mois : quelle est la meilleure option ?
Pour 3 mois, les livrets réglementés restent imbattables car sans fiscalité et immédiatement disponibles. Un super livret avec taux boosté de 3 à 4 mois peut être intéressant en complément. Le compte à terme sur 3 mois offre un taux garanti mais soumis au PFU, ce qui le rend moins compétitif que le Livret A pour les montants inférieurs au plafond.