
Fiscalité PER : plan épargne retraite et impôts
Guide complet de la fiscalité du PER en 2026 : plafonds de déduction, imposition à la sortie, nouveautés et stratégies d'optimisation fiscale.

Le PER en quelques mots : un outil d'épargne et de défiscalisation
Le Plan d'Épargne Retraite (PER) est un produit d'épargne à long terme créé par la loi PACTE de 2019 pour remplacer les anciens dispositifs (PERP, Madelin, PERCO, article 83). Son principe est simple : vous versez de l'argent pendant votre vie active, cet argent est investi et fructifie, puis vous le récupérez au moment de la retraite sous forme de capital, de rente viagère ou d'un mélange des deux.
L'intérêt principal du PER réside dans son avantage fiscal à l'entrée : les sommes versées sont déductibles de votre revenu imposable, dans la limite d'un plafond annuel. Concrètement, plus votre tranche marginale d'imposition (TMI) est élevée, plus l'économie d'impôt est importante. C'est ce qui fait du PER un outil privilégié de défiscalisation, en particulier pour les contribuables imposés à 30 % et au-delà.
En 2026, plusieurs changements législatifs sont entrés en vigueur. Ce guide fait le point sur la fiscalité complète du PER : déduction des versements, imposition à la sortie, cas de déblocage anticipé et nouvelles règles spécifiques à cette année.
Combien pouvez-vous déduire de vos revenus imposables
Le montant déductible dépend de votre statut professionnel. Voici les plafonds de déduction applicables en 2026 :
Pour les salariés et assimilés
Le plafond de déduction est le plus élevé des deux montants suivants :
- 10 % des revenus professionnels nets de l'année précédente, dans la limite de 8 fois le Plafond Annuel de la Sécurité Sociale (PASS)
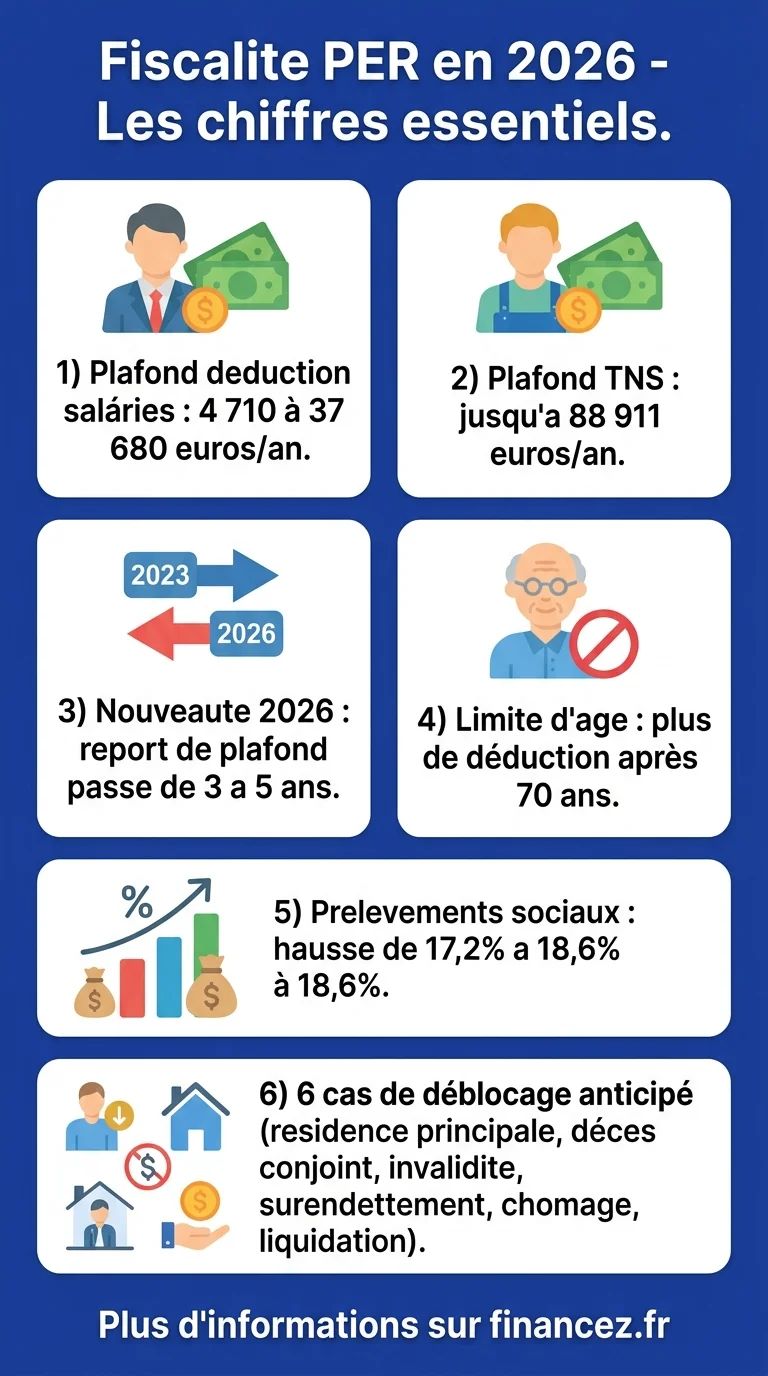
- 10 % du PASS, soit environ 4 710 euros en 2026 (plancher minimum garanti)
En pratique, le plafond maximum pour un salarié s'élève à environ 37 680 euros en 2026. Ce montant concerne les revenus les plus élevés. Pour un salaire net imposable de 40 000 euros, le plafond sera de 4 000 euros (10 % de 40 000, supérieur au plancher).
Pour les travailleurs non-salariés (TNS)
Les indépendants bénéficient d'un plafond plus généreux, pouvant atteindre 88 911 euros par an grâce à un calcul en deux tranches. C'est un levier fiscal considérable pour les professions libérales et les dirigeants à revenus élevés.
Les nouveautés fiscales 2026 qui changent la donne
L'année 2026 apporte trois modifications significatives à la fiscalité du PER. Si vous détenez déjà un plan ou envisagez d'en ouvrir un, ces changements méritent toute votre attention. Consultez les dernières actualités fiscales pour rester informé.
Report des plafonds non utilisés : de 3 à 5 ans
Bonne nouvelle : si vous n'avez pas utilisé la totalité de votre plafond de déduction certaines années, vous pouvez désormais reporter l'excédent sur 5 ans au lieu de 3. Ce mécanisme permet de rattraper les années où vous n'avez pas versé sur votre PER et de réaliser un versement exceptionnel important avec une déduction fiscale maximale.
Exemple concret : si votre plafond annuel est de 5 000 euros et que vous n'avez rien versé depuis 3 ans, vous disposez d'un plafond cumulé de 20 000 euros (4 ans x 5 000) pour 2026. Un versement exceptionnel de 20 000 euros générerait une économie d'impôt de 6 000 euros pour un contribuable imposé à 30 %.
Limite d'âge : plus de déduction après 70 ans
C'est la mauvaise surprise de l'année. Depuis le 1er janvier 2026, les versements effectués par les épargnants de 70 ans et plus ne sont plus déductibles du revenu imposable. Cette mesure vise à recentrer le PER sur sa vocation première, préparer la retraite, et à limiter les stratégies d'optimisation successorale tardives.
Les épargnants concernés peuvent toujours verser sur leur PER, mais sans avantage fiscal à l'entrée. En contrepartie, la fiscalité à la sortie sera plus légère (seuls les gains seront imposés, pas le capital versé).
Hausse des prélèvements sociaux : de 17,2 % à 18,6 %
Le taux global de prélèvements sociaux applicable aux sommes récupérées depuis un PER est passé de 17,2 % à 18,6 % au 1er janvier 2026. Cette hausse de 1,4 point concerne à la fois les sorties en capital et les sorties en rente. Elle réduit mécaniquement le rendement net du PER, surtout pour les contrats fortement investis en fonds euros.
Fiscalité à la sortie : capital, rente ou les deux
Le PER individuel offre une flexibilité de sortie que n'avaient pas les anciens PERP et Madelin. Trois options s'offrent à vous au moment de la retraite, chacune avec sa propre fiscalité :
| Mode de sortie | Imposition du capital versé | Imposition des gains | Prélèvements sociaux |
|---|---|---|---|
| Capital (versements déduits) | Barème de l'IR | PFU 30 % ou barème IR | 18,6 % sur les gains |
| Capital (versements non déduits) | Exonéré | PFU 30 % ou barème IR | 18,6 % sur les gains |
| Rente viagère (versements déduits) | IR après abattement de 10 % | 18,6 % sur fraction imposable | |
| Rente viagère (versements non déduits) | IR sur fraction selon âge | 18,6 % sur fraction imposable | |
Le choix entre déduire ou ne pas déduire les versements à l'entrée est stratégique. Si votre TMI sera plus basse à la retraite qu'en activité (ce qui est le cas le plus fréquent), la déduction à l'entrée est gagnante : vous économisez de l'impôt à 30 ou 41 % aujourd'hui pour être imposé à 11 ou 0 % demain.
La stratégie optimale dépend de votre TMI actuelle et de celle que vous anticipez à la retraite. Si les deux sont proches, l'avantage de la déduction s'amenuise considérablement.
Les cas de déblocage anticipé du PER
Le PER est en principe bloqué jusqu'à la retraite, mais la loi prévoit six cas de déblocage anticipé sans pénalité :
- Acquisition de la résidence principale : le cas le plus utilisé. Les sommes récupérées sont soumises à l'IR (capital versé) et au PFU (gains)
- Décès du conjoint ou du partenaire de PACS
- Invalidité (2e ou 3e catégorie) du titulaire, de son conjoint ou d'un enfant
- Surendettement : sur décision de la commission de surendettement
- Expiration des droits au chômage
- Cessation d'activité non salariée suite à un jugement de liquidation judiciaire
Dans les cas 2 à 6 (accidents de la vie), les sommes récupérées sont totalement exonérées d'impôt sur le revenu. Seuls les prélèvements sociaux sur les gains restent dus (18,6 %). C'est un filet de sécurité appréciable qui distingue le PER des placements strictement bloqués.
PER et assurance vie : comment les articuler
Le PER et l'assurance vie sont souvent présentés comme concurrents. En réalité, ils sont complémentaires et répondent à des objectifs distincts :
| Critère | PER | Assurance vie |
|---|---|---|
| Objectif principal | Préparer la retraite | Épargne polyvalente |
| Avantage fiscal à l'entrée | Oui (déduction IR) | Non |
| Avantage fiscal à la sortie | Modéré | Fort après 8 ans |
| Disponibilité | Bloqué (sauf exceptions) | Libre |
| Transmission | Droits de succession | Hors succession (limites) |
| Prélèvements sociaux | 18,6 % à la sortie | 17,2 % annuels sur fonds euros |
La stratégie classique consiste à utiliser le PER pour la déduction fiscale immédiate (surtout si TMI ≥ 30 %) et l'assurance vie pour l'épargne de précaution et la transmission. Pour les contribuables faiblement imposés (TMI 0 ou 11 %), l'assurance vie est souvent plus avantageuse grâce à sa liquidité et à sa fiscalité allégée après 8 ans.
PER et PEA : le couple gagnant de l'investisseur
Le PEA offre une exonération d'impôt sur les gains après 5 ans (hors prélèvements sociaux). Combiné au PER, il permet de couvrir deux horizons :
- PEA pour l'épargne à moyen terme (objectif 5 à 15 ans) : investissement en actions européennes, ETF, avec une fiscalité optimale sur les plus-values
- PER pour l'épargne à très long terme (objectif retraite) : déduction fiscale à l'entrée, investissement diversifié (fonds euros, unités de compte, SCPI)
En maximisant les deux enveloppes, un épargnant peut se constituer un patrimoine financier défiscalisé conséquent sur 20 à 30 ans, tout en bénéficiant d'une déduction d'impôt annuelle via le PER.
Les erreurs courantes à éviter avec le PER
Malgré ses atouts, le PER peut se retourner contre l'épargnant qui ne maîtrise pas ses subtilités :
- Verser quand la TMI est faible : déduire des versements à 11 % pour être imposé à 11 % ou 30 % à la sortie est un mauvais calcul. Le PER n'est véritablement intéressant qu'à partir d'une TMI de 30 %
- Ignorer les frais : certains PER bancaires ou assurantiels prélèvent des frais d'entrée (2 à 4 %), des frais de gestion annuels (0,5 à 1 %) et des frais d'arbitrage. Ces frais cumulés sur 20 ans peuvent amputer sérieusement la performance. Privilégiez les PER en ligne à frais réduits
- Tout placer en fonds euros : avec un rendement de 2 à 3 % brut, le fonds euros ne compense même pas l'inflation à long terme. Sur un horizon de 20 ans ou plus, une part significative en unités de compte (ETF actions, SCPI) est recommandée
- Ne pas vérifier le plafond reportable : chaque année, vérifiez sur votre avis d'imposition (ligne "Plafond de déduction non utilisé") le montant reportable. Ne pas l'utiliser, c'est perdre un avantage fiscal définitivement
- Oublier de mutualiser avec le conjoint : les couples mariés ou pacsés peuvent mutualiser leurs plafonds de déduction. Si l'un des conjoints a un revenu faible et l'autre élevé, le transfert de plafond optimise l'économie d'impôt globale
Le meilleur PER est celui dont les frais sont les plus bas. Sur 25 ans, 1 % de frais annuels en plus représente environ 20 % de capital en moins à l'arrivée. Comparez impitoyablement avant de signer.
Bien choisir son PER : les critères déterminants
Le marché du PER est vaste : banques traditionnelles, assureurs, courtiers en ligne et robo-advisors proposent chacun leur version. Voici les critères à comparer systématiquement :
- Les frais : pas de frais d'entrée (les meilleurs en ligne sont à 0 %), frais de gestion inférieurs à 0,60 % par an, pas de frais d'arbitrage
- L'offre de supports : nombre et qualité des unités de compte (ETF, SCPI, fonds actions, obligataires). Minimum 50 supports diversifiés
- Le fonds euros : rendement des trois dernières années, garantie en capital (totale ou partielle)
- La gestion pilotée : qualité de l'allocation et track record. La gestion pilotée par horizon (désensibilisation progressive vers la retraite) est le mode par défaut du PER
- La flexibilité de sortie : options capital / rente / mixte, possibilité de sortie fractionnée sur plusieurs années pour lisser l'imposition
- L'interface et le service client : versements programmés, suivi en ligne, qualité du conseil
Les PER en ligne (Linxea, Boursorama, Yomoni, Nalo) affichent généralement les frais les plus compétitifs. Les PER bancaires traditionnels compensent des frais plus élevés par un accompagnement en agence, utile pour les épargnants qui souhaitent un conseil personnalisé.
Le PER pour les indépendants et TNS : un levier fiscal puissant
Les travailleurs non-salariés disposent du plafond de déduction le plus élevé du marché. C'est un outil de rémunération différée particulièrement adapté aux professions libérales, artisans et gérants majoritaires dont les revenus fluctuent d'une année à l'autre.
La stratégie fiscale globale d'un indépendant intègre souvent le PER comme composante centrale : les bonnes années, un versement important réduit fortement la base imposable. Les années creuses, l'absence de versement obligatoire offre une souplesse totale.
Pour un professionnel libéral imposé à 41 % avec un plafond de déduction de 60 000 euros, un versement annuel de 30 000 euros sur le PER génère une économie d'impôt de 12 300 euros. Sur 20 ans de carrière, c'est 246 000 euros d'impôt économisé (avant imposition à la sortie, qui sera vraisemblablement à un taux inférieur).
Préparer sa sortie du PER : stratégies d'optimisation
La sortie du PER est le moment où la stratégie se concrétise. Plusieurs leviers permettent de minimiser l'imposition :
- Fractionner la sortie en capital sur plusieurs années fiscales pour éviter de basculer dans une tranche d'imposition supérieure
- Mixer capital et rente : récupérer une partie en capital pour un projet (voyage, travaux) et convertir le reste en rente viagère pour un revenu complémentaire régulier
- Attendre une année de revenus faibles : la première année de retraite, les revenus sont souvent partiels. C'est le moment idéal pour sortir une partie du capital avec une TMI basse
- Opter pour la non-déduction si votre TMI est faible en activité : les versements non déduits ne sont pas réimposés en capital à la sortie, seuls les gains sont taxés
L'assurance retraite classique (régimes obligatoires) constitue le socle de revenus à la retraite. Le PER vient en complément pour combler l'écart entre les revenus d'activité et la pension de base, tout en offrant une flexibilité fiscale que les régimes obligatoires ne permettent pas.
Questions fréquentes
Le PER est-il intéressant si je suis imposé à 11 % ?
L'avantage fiscal est modeste à 11 % de TMI. Pour 5 000 euros versés, l'économie d'impôt n'est que de 550 euros. Si votre TMI risque d'être identique ou supérieure à la retraite, le PER perd son intérêt fiscal. Dans ce cas, l'assurance vie ou le PEA offrent une meilleure flexibilité sans blocage des fonds.
Peut-on transférer un ancien PERP ou Madelin vers un PER ?
Oui, le transfert est possible et souvent recommandé pour bénéficier de la flexibilité du PER (sortie en capital, déblocage pour achat résidence principale). Les frais de transfert sont plafonnés à 1 % de l'encours si le contrat a moins de 5 ans, et gratuits au-delà.
Quel montant verser idéalement sur un PER chaque année ?
La réponse dépend de votre TMI et de votre capacité d'épargne. En règle générale, versez au minimum le montant qui vous fait "descendre" d'une tranche d'imposition. Au maximum, saturez votre plafond de déduction disponible (consultable sur votre avis d'imposition). Un versement programmé mensuel lisse l'effort d'épargne.
Le PER est-il un bon outil de transmission ?
Pas particulièrement. Contrairement à l'assurance vie, le PER entre dans l'actif successoral et est soumis aux droits de succession classiques (après abattements). Pour la transmission, l'assurance vie reste l'enveloppe reine grâce à son régime fiscal dérogatoire (abattement de 152 500 euros par bénéficiaire).
Peut-on débloquer son PER pour acheter sa résidence principale ?
Oui, c'est l'un des six cas de déblocage anticipé prévus par la loi. La totalité de l'épargne peut être récupérée en capital pour financer l'achat de votre résidence principale. Le capital versé (si déduit) sera soumis à l'impôt sur le revenu, et les gains au PFU de 30 % ou au barème.
La hausse des prélèvements sociaux à 18,6 % rend-elle le PER moins intéressant ?
La hausse de 1,4 point réduit légèrement le rendement net, mais ne remet pas en cause l'intérêt du PER pour les TMI élevées (30 % et plus). L'économie d'impôt à l'entrée compense largement cette hausse. Pour un épargnant à 41 % de TMI, la déduction reste bien plus avantageuse que les 1,4 % supplémentaires de prélèvements sociaux.