
Placements sans risque : les solutions garanties
Livret A, LEP, fonds euros, compte à terme : comparez les placements sans risque en 2026, leurs taux, plafonds et fiscalité pour protéger votre épargne.

Qu'est-ce qu'un placement sans risque ?
Un placement financier sans risque désigne un produit d'épargne dont le capital est garanti. Vous récupérez au minimum la somme investie, quelles que soient les conditions de marché. Cette garantie peut être assurée par l'État (livrets réglementés), par un assureur (fonds euros) ou par une banque (comptes à terme).
En contrepartie de cette sécurité, les rendements sont modestes. C'est la règle fondamentale de la finance : plus le risque est faible, plus le rendement l'est aussi. Mais "modeste" ne signifie pas négligeable. En 2026, certains placements garantis offrent entre 2,5 % et 3,5 % nets, suffisant pour protéger votre épargne de l'érosion inflationniste si vous choisissez les bons véhicules.
Le vrai danger, c'est l'inaction. Laisser 50 000 € sur un compte courant à 0 % pendant cinq ans, avec une inflation moyenne de 2 %, revient à perdre environ 5 000 € de pouvoir d'achat. Un placement même prudent évite cette destruction silencieuse.
Le panorama complet des placements garantis en 2026
Voici tous les placements sans risque disponibles en France cette année, classés par rendement décroissant.
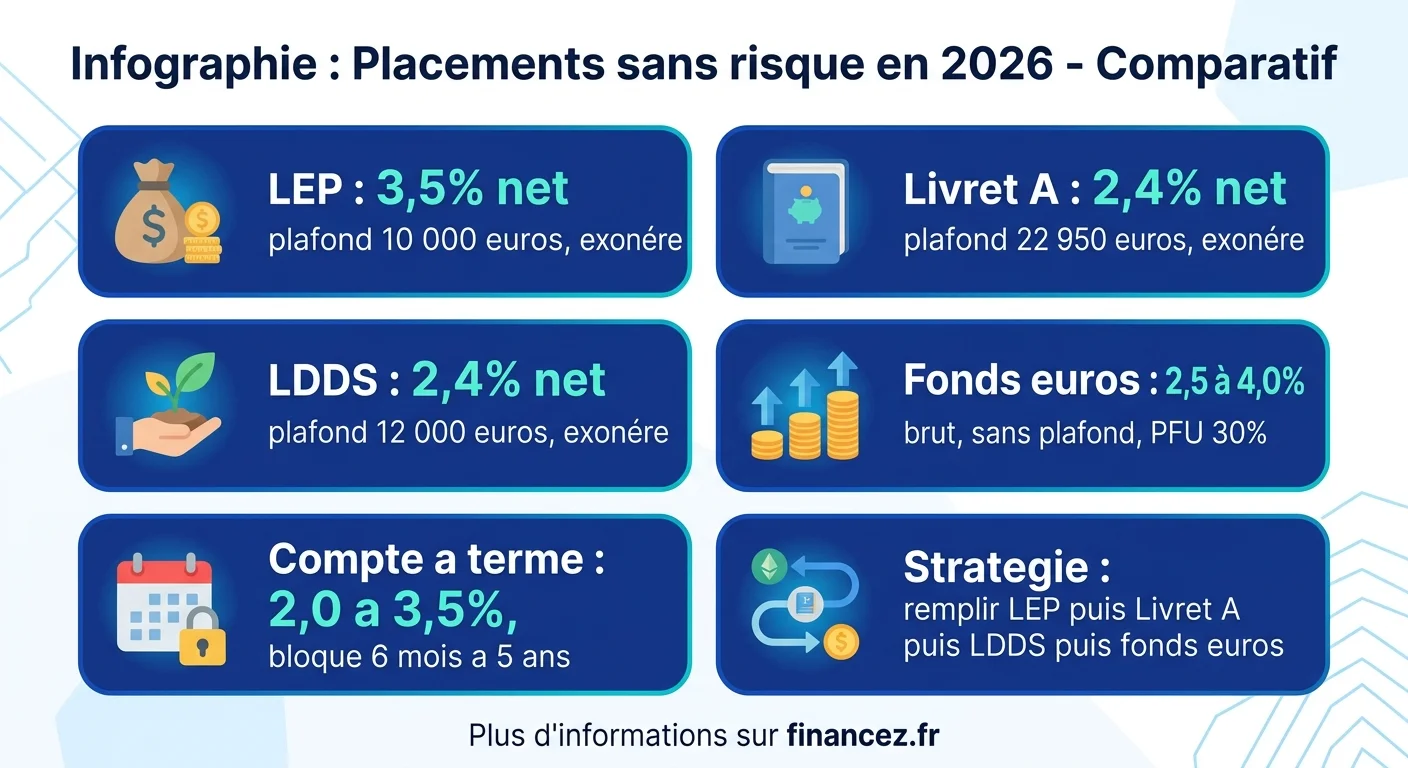
| Placement | Taux 2026 | Plafond | Fiscalité | Disponibilité |
|---|---|---|---|---|
| LEP (Livret d'Épargne Populaire) | 2,5 % | 10 000 € | Exonéré | Immédiate |
| Fonds euros (assurance vie) | 2,5-4,0 % | Aucun | PFU 30 % ou barème (abattement après 8 ans) | 72h à 1 mois |
| Compte à terme (CAT) | 2,0-3,5 % | Aucun | PFU 30 % | Bloqué (6 mois à 5 ans) |
| Livret A | 1,7 % | 22 950 € | Exonéré | Immédiate |
| LDDS | 1,7 % | 12 000 € | Exonéré | Immédiate |
| PEL (ouvert en 2026) | 1,75 % | 61 200 € | PFU 30 % | Bloqué 4 ans min. |
| Livret bancaire (super livret) | 0,5-3,0 % (promo) | Variable | PFU 30 % | Immédiate |
Les taux indiqués sont ceux en vigueur au premier semestre 2026. Ils sont révisés périodiquement (1er février et 1er août pour les livrets réglementés).
Le LEP : le champion incontesté des placements sans risque
Avec un taux de 2,5 % depuis le 1er août 2026, le Livret d'Épargne Populaire est le meilleur placement sans risque disponible. Exonéré d'impôts et de prélèvements sociaux, son rendement net soutient la comparaison avec celui des bons fonds euros après fiscalité.
La contrepartie : des conditions d'accès strictes. Le LEP est réservé aux contribuables dont le revenu fiscal de référence ne dépasse pas un plafond fixé chaque année (23 028 € pour une personne seule en 2026). Le plafond de dépôt est limité à 10 000 €. Chaque année, la banque vérifie votre éligibilité, si vos revenus dépassent le seuil, le LEP est clôturé.
Si vous êtes éligible et que votre LEP n'est pas rempli, faites-en la priorité absolue. Aucun autre produit garanti ne vous rapportera autant, net d'impôt, avec une disponibilité immédiate.
Livret A et LDDS : le socle de l'épargne de précaution
Le Livret A à 1,7 % et le LDDS au même taux constituent le premier réflexe d'épargne sans risque. Accessibles à tous, sans condition de revenus, totalement exonérés de fiscalité, ils offrent une liquidité immédiate, votre argent est disponible en quelques clics.
Leur rôle : constituer votre épargne de précaution. La règle classique recommande d'y conserver l'équivalent de 3 à 6 mois de dépenses courantes. Pour un foyer dépensant 2 500 € par mois, cela représente 7 500 à 15 000 €. Le Livret A (plafond 22 950 €) et le LDDS (plafond 12 000 €) suffisent largement pour cette fonction.
Au-delà de cette réserve de précaution, laisser des dizaines de milliers d'euros sur un Livret A est une erreur fréquente. Si vos livrets sont pleins et que vous disposez d'un surplus, orientez-le vers des produits plus rémunérateurs comme les fonds euros ou les comptes à terme. Pour approfondir les bases, notre article sur la définition du placement vous donne les fondamentaux.
Fonds euros : le placement garanti le plus rémunérateur
Les fonds euros, logés dans un contrat d'assurance vie, combinent garantie du capital et rendement attractif. En 2026, les meilleurs fonds euros affichent entre 3 % et 4 % bruts, soit 2,1 à 2,8 % nets après prélèvement forfaitaire unique (PFU) de 30 %.
Comment fonctionne la garantie ?
L'assureur garantit le capital investi (hors frais d'entrée éventuels). Les intérêts sont définitivement acquis chaque année grâce à l'effet cliquet : une fois crédités, ils ne peuvent plus baisser. Cette mécanique distingue le fonds euros des unités de compte, dont la valeur fluctue avec les marchés.
Les frais à surveiller
Le rendement affiché est net de frais de gestion (prélevés annuellement sur l'encours, généralement 0,5 à 0,8 %). En revanche, certains contrats imposent des frais d'entrée (jusqu'à 3 % du versement). Privilégiez les contrats en ligne sans frais d'entrée, la différence sur 20 ans est considérable.
La fiscalité avantageuse après 8 ans
Le fonds euros prend tout son intérêt après 8 ans de détention. Au-delà de cette durée, les gains bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple). Concrètement, sur un contrat de 100 000 € rapportant 3 %, les 3 000 € d'intérêts annuels sont quasiment exonérés après 8 ans. C'est pourquoi ouvrir une assurance vie tôt, même avec un petit montant, fait courir le compteur fiscal.
Compte à terme : bloquer pour gagner plus
Le compte à terme (CAT) est un contrat entre vous et votre banque : vous bloquez une somme pour une durée déterminée (6 mois à 5 ans) en échange d'un taux fixe garanti. Plus la durée est longue, plus le taux est élevé.
En 2026, les meilleurs CAT proposent :
- 6 mois : 2,0 à 2,5 %
- 12 mois : 2,5 à 3,0 %
- 24 mois : 2,8 à 3,3 %
- 36 mois et plus : 3,0 à 3,5 %
L'avantage du CAT : sa simplicité. Pas de frais cachés, pas de gestion active, un rendement connu à l'avance. L'inconvénient : l'argent est bloqué. Un retrait anticipé est possible mais entraîne une pénalité (réduction du taux, voire taux nul). Le CAT convient parfaitement pour de l'épargne projet, un achat immobilier dans 2 ans, par exemple.
Attention à la fiscalité : les intérêts du CAT sont soumis au PFU de 30 % (ou au barème progressif sur option). Un CAT à 3 % ne rapporte donc que 2,1 % net, moins qu'un LEP à 2,5 % exonéré. Si vous êtes éligible au LEP, remplissez-le en priorité.
PEL 2026 : encore intéressant ?
Le Plan d'Épargne Logement ouvert en 2026 propose un taux de 1,75 %, soumis au PFU (soit 1,225 % net). C'est le moins attractif des placements garantis cette année. Son seul avantage : le plafond élevé (61 200 €) et la possibilité d'obtenir un prêt immobilier à taux préférentiel au bout de 4 ans.
Si vous n'avez pas de projet immobilier, le PEL n'a aucun intérêt par rapport au Livret A (1,7 % net) ou aux fonds euros (2,5 à 4 % bruts). En revanche, si vous prévoyez d'acheter dans 4 à 5 ans, le PEL peut constituer un apport garanti tout en vous ouvrant un droit à prêt.
Le meilleur placement sans risque n'existe pas en absolu. Il dépend de votre situation fiscale, de votre horizon de placement et de votre besoin de liquidité. La bonne stratégie combine plusieurs véhicules pour optimiser chaque euro.
La stratégie par paliers : optimiser chaque euro
Plutôt que de tout mettre au même endroit, la méthode des paliers maximise le rendement global de votre épargne sans risque.
Palier 1, Épargne de précaution (3 à 6 mois de dépenses) : LEP en priorité (si éligible), puis Livret A, puis LDDS. Objectif : liquidité immédiate, exonération fiscale.
Palier 2, Épargne moyen terme (1 à 5 ans) : fonds euros en assurance vie (ouvrir un contrat dès maintenant pour faire courir les 8 ans) ou compte à terme si vous connaissez votre horizon. Objectif : rendement supérieur aux livrets.
Palier 3, Épargne long terme (5 ans et plus) : fonds euros avec versements programmés. L'abattement fiscal après 8 ans transforme le fonds euros en placement quasi exonéré. Si vous avez aussi un PER, les versements déductibles offrent une réduction d'impôt immédiate, consultez notre guide sur la fiscalité du PER pour les détails.
Cette approche s'adapte à chaque profil. Pour un senior en quête de revenus complémentaires, les priorités changent, notre guide sur le meilleur placement pour un senior détaille les stratégies adaptées.
Combien rapportent réellement 50 000 € placés sans risque ?
Prenons un cas concret : vous disposez de 50 000 € à placer de manière totalement sécurisée.
Scénario 1, Tout sur le Livret A : 22 950 € sur le Livret A (plafond) + 12 000 € sur le LDDS + 15 050 € sur un livret bancaire classique (0,5 %). Rendement annuel net : 22 950 × 1,7 % + 12 000 × 1,7 % + 15 050 × 0,5 % × 0,7 = 390,15 + 204 + 52,68 = 647 €.
Scénario 2, Stratégie optimisée : 10 000 € sur le LEP (2,5 %) + 22 950 € sur le Livret A (1,7 %) + 12 000 € sur le LDDS (1,7 %) + 5 050 € en fonds euros (3,2 % brut). Rendement annuel net : 250 + 390,15 + 204 + 5 050 × 3,2 % × 0,7 = 250 + 390,15 + 204 + 113,12 = 957 €.
La différence est de 310 € par an, soit plus de 1 500 € sur cinq ans, juste en répartissant intelligemment la même somme. Et ce, sans prendre le moindre risque supplémentaire.
Les pièges à éviter avec l'épargne sans risque
Même les placements les plus sûrs comportent des erreurs courantes.
Confondre taux brut et taux net. Un fonds euros à 3,5 % brut ne rapporte que 2,45 % après PFU. Un Livret A à 1,7 % rapporte exactement 1,7 % puisqu'il est exonéré. Comparez toujours les rendements nets.
Négliger l'inflation. Un placement à 2 % avec une inflation à 2,5 % vous fait perdre du pouvoir d'achat. Le rendement réel (rendement nominal moins inflation) est le seul indicateur pertinent.
Oublier les frais. Certains fonds euros prélèvent 2 à 3 % de frais d'entrée. Sur 10 000 €, c'est 200 à 300 € perdus immédiatement. Les contrats en ligne sans frais d'entrée sont devenus la norme, n'acceptez plus de payer pour placer votre argent.
Tout laisser en épargne de précaution. Garder 80 000 € sur un Livret A par peur des marchés, c'est renoncer à des centaines d'euros de rendement supplémentaire chaque année. L'épargne de précaution a un montant optimal, au-delà, chaque euro dormant vous coûte de l'argent.
Se laisser tenter par les "super livrets" promotionnels. Un livret bancaire à 4 % pendant 3 mois puis 0,5 % ensuite rapporte en réalité très peu sur l'année. Faites le calcul réel avant de transférer vos fonds. Pour ceux qui veulent un rendement mensuel régulier, notre guide sur les placements qui rapportent chaque mois compare les options sérieuses.
La sécurité du capital n'est pas un objectif en soi, c'est un moyen au service d'un projet. Définissez d'abord ce que vous voulez faire de votre argent et dans quel délai, puis choisissez le véhicule le plus adapté.
Placement sans risque et horizon court terme
Si vous avez besoin de votre argent dans moins de 12 mois, vos options sans risque sont limitées mais claires.
Le Livret A et le LDDS restent les meilleurs choix : disponibilité immédiate, pas de frais, pas d'impôt. Pour les sommes importantes dépassant les plafonds, un CAT à 6 mois ou un fonds euros sans frais d'entrée complètent le dispositif.
Évitez les PEL (bloqué 4 ans), les fonds euros avec pénalité de rachat anticipé, et les livrets bancaires promotionnels dont le taux fond après quelques mois. Pour un horizon très court, notre comparatif des placements court terme détaille les meilleurs rendements.
Questions fréquentes
Quel est le meilleur placement sans risque en 2026 ?
Le LEP (Livret d'Épargne Populaire) à 2,5 % net est le meilleur placement sans risque en 2026, mais il est réservé aux revenus modestes. Pour tous les profils, les fonds euros en assurance vie (2,5 à 4 % bruts) offrent le meilleur rapport rendement/sécurité, surtout après 8 ans de détention grâce à l'abattement fiscal.
Comment faire fructifier son argent sans risque ?
Adoptez la stratégie par paliers : remplissez d'abord le LEP (si éligible), puis le Livret A et le LDDS pour votre épargne de précaution, et placez le surplus en fonds euros ou en compte à terme. Cette répartition maximise le rendement global tout en conservant une garantie totale du capital.
Les fonds euros sont-ils vraiment sans risque ?
Oui, le capital investi en fonds euros est garanti par l'assureur (hors frais d'entrée). Les intérêts sont définitivement acquis chaque année grâce à l'effet cliquet. En cas de faillite de l'assureur, le Fonds de Garantie des Assurances de Personnes protège les épargnants jusqu'à 70 000 € par assureur et par assuré.
Où placer 100 000 euros sans risque en 2026 ?
Pour 100 000 €, la répartition optimale serait : LEP 10 000 € (2,5 %), Livret A 22 950 € (1,7 %), LDDS 12 000 € (1,7 %), fonds euros 55 050 € (3 à 4 % bruts). Cette stratégie génère environ 2 500 à 3 050 € d'intérêts par an, dont une partie exonérée d'impôt.
Le Livret A est-il toujours un bon placement ?
À 1,7 % net depuis le 1er août 2026, le Livret A reste un bon placement pour l'épargne de précaution (3 à 6 mois de dépenses). Au-delà de cette réserve, il devient sous-optimal : les fonds euros ou les comptes à terme offrent des rendements supérieurs pour l'épargne que vous n'avez pas besoin de mobiliser immédiatement.
Quelle est la différence entre placement sans risque et placement sécurisé ?
Un placement sans risque garantit contractuellement le capital (livrets, fonds euros, CAT). Un placement "sécurisé" ou "prudent" limite le risque sans le supprimer totalement (obligations d'État, fonds monétaires). La nuance est importante : seul le premier assure une récupération intégrale de la mise, quelles que soient les conditions de marché.