
Actualités fiscales : nouveautés et changements 2024
Le point complet sur ce qui change pour votre portefeuille : impôts, niches fiscales, barèmes et nouvelles mesures à connaître cette année.

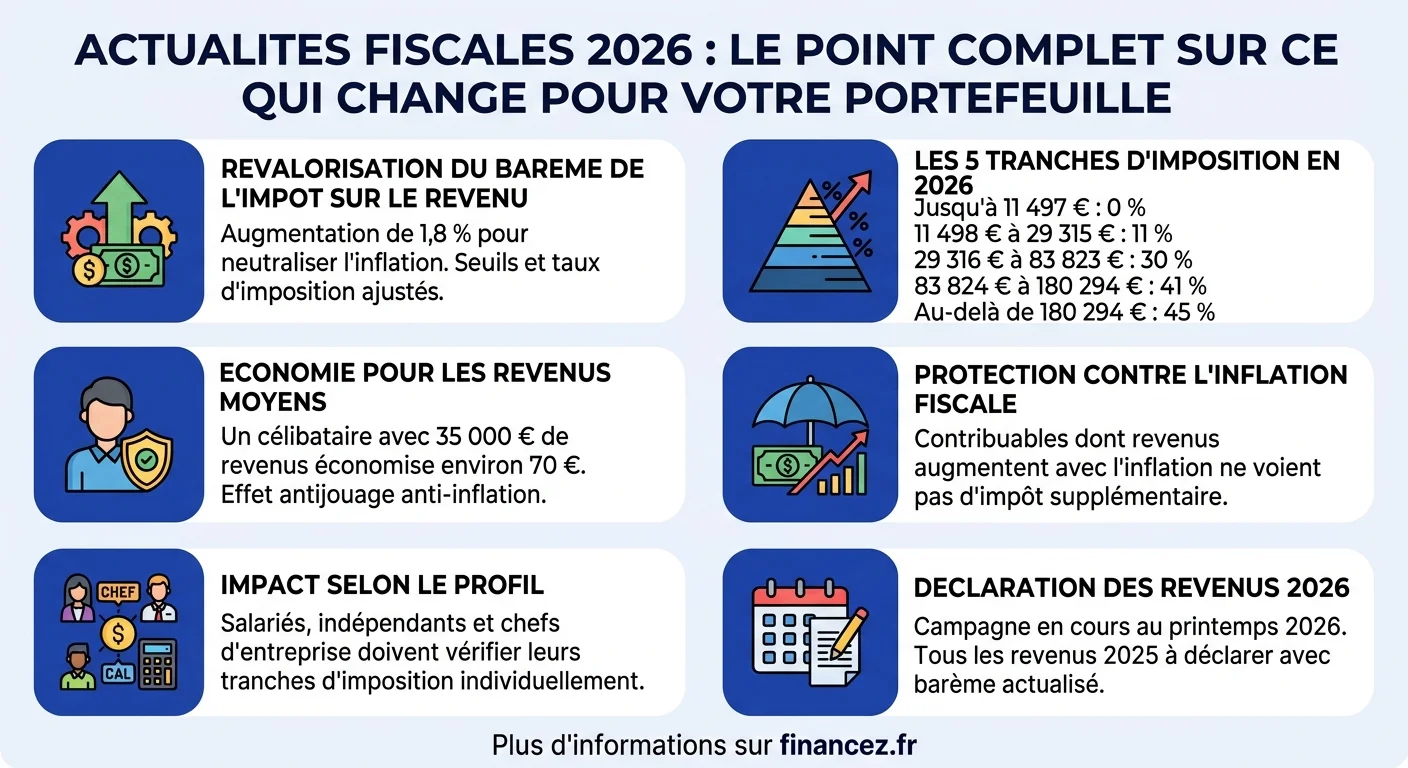
Actualités fiscales 2026 : le point complet sur ce qui change pour votre portefeuille
Le paysage fiscal français évolue à un rythme soutenu, et mai 2026 ne fait pas exception. Entre la campagne de déclaration des revenus qui bat son plein, les mesures issues de la loi de finances, et les ajustements réglementaires qui impactent aussi bien les salariés que les dirigeants d'entreprise, il est facile de s'y perdre. Cet article fait le tri dans le flux des actualités fiscales pour vous livrer une synthèse claire, segmentée par profil et enrichie d'exemples concrets. Que vous soyez contribuable individuel, travailleur indépendant ou chef d'entreprise, vous trouverez ici les clés pour naviguer sereinement dans la fiscalité de 2026.
Le barème de l'impôt sur le revenu : ce qui a bougé et pourquoi ça compte
Chaque année, la revalorisation du barème de l'impôt sur le revenu (IR) concentre l'attention. Pour les revenus perçus en 2025 et déclarés au printemps 2026, le barème a été revalorisé de 1,8 % afin de neutraliser l'effet de l'inflation. Concrètement, cela signifie que les seuils de chaque tranche augmentent : un contribuable dont les revenus ont progressé au même rythme que l'inflation ne verra pas son impôt augmenter mécaniquement.
| Tranche de revenus (par part) | Seuil 2024 | Seuil 2025 (+1,8 %) | Taux d'imposition |
|---|---|---|---|
| Jusqu'à… | 11 294 € | 11 497 € | 0 % |
| De… à… | 11 295-28 797 € | 11 498-29 315 € | 11 % |
| De… à… | 28 798-82 341 € | 29 316-83 823 € | 30 % |
| De… à… | 82 342-177 106 € | 83 824-180 294 € | 41 % |
| Au-delà de… | 177 106 € | 180 294 € | 45 % |
Pour un célibataire sans enfant déclarant 35 000 € de revenus nets imposables, la revalorisation représente une économie d'environ 70 €. Ce n'est pas spectaculaire, mais cela évite une hausse silencieuse de la pression fiscale. Si vous souhaitez mieux comprendre les mécanismes globaux de la fiscalité française, notre guide complet sur la fiscalité détaille chaque composante du système.
Estimez l'impact fiscal sur votre situation en 2 minutes
Cet outil simplifié compare votre impôt théorique selon l'ancien barème (2024) et le nouveau barème revalorisé (2025, déclaré en 2026). Entrez vos données pour visualiser l'écart.
Déclaration de revenus 2026 : calendrier, nouveautés et pièges à éviter
Le service de déclaration en ligne a ouvert le 9 avril 2026 sur impots.gouv.fr. Les dates limites varient selon le département de résidence :
- Départements 01 à 19 : date limite fixée au 22 mai 2026
- Départements 20 à 54 : date limite au 29 mai 2026
- Départements 55 à 976 : date limite au 5 juin 2026
Pour ceux qui déclarent encore au format papier, la date unique est le 20 mai 2026. Rappelons que près de 90 % des foyers fiscaux, soit environ 36,5 millions, déclarent désormais en ligne ou de manière automatique.
Nouveauté 2026 : le taux individualisé du prélèvement à la source est devenu l'option par défaut pour les couples mariés ou pacsés. Jusqu'ici, le taux commun s'appliquait automatiquement. Cette mesure vise à mieux refléter la contribution de chaque membre du foyer, notamment quand les écarts de revenus sont importants.
Bon à savoir : une déclaration fiscale est le document, papier ou numérique, par lequel le contribuable communique à l'administration le montant de ses revenus, charges et crédits d'impôt pour permettre le calcul de l'impôt dû. Ne pas la confondre avec l'avis d'imposition, qui est la réponse de l'administration.
Fiscalité des entreprises : CVAE, mécénat et nouvelles contributions
Les actualités fiscales de 2026 ne concernent pas uniquement les particuliers. Du côté de la fiscalité des entreprises, plusieurs mesures méritent une attention particulière :
- Contribution complémentaire à la CVAE : la suppression progressive de la cotisation sur la valeur ajoutée des entreprises, initialement prévue d'ici 2027, est accompagnée d'une contribution complémentaire temporaire qui maintient une partie de la charge fiscale pour les ETI et grandes entreprises.
- Mécénat d'entreprise : le taux d'avantage fiscal est désormais fixé à 20 % pour les dépenses dépassant un certain seuil, contre 30 % auparavant. Les PME réalisant des dons modestes ne sont pas impactées.
- Prêt à taux zéro étendu : les entreprises du secteur immobilier bénéficient de l'extension du PTZ à tous les logements neufs sur l'ensemble du territoire, ce qui dynamise la construction mais modifie les schémas de défiscalisation liés à l'investissement locatif.
Les recettes fiscales nettes collectées par la DGFiP atteignent 610 milliards d'euros en 2025, contre 570 milliards en 2024, soit une hausse de 7,1 %. Cette progression s'explique à la fois par la reprise économique et par le renforcement des contrôles numériques de l'administration.
Le BOFiP, le BOFIP et vous : décoder les sources du droit fiscal
Comprendre les actualités fiscales, c'est aussi savoir d'où vient l'information. Le paysage réglementaire français repose sur plusieurs piliers :
- Le Code général des impôts (CGI) : la « bible » législative qui rassemble toutes les lois fiscales votées par le Parlement.
- Le BOFiP (Bulletin Officiel des Finances Publiques) : c'est la doctrine de l'administration fiscale. Le BOFiP explicite comment l'administration interprète les textes de loi. Il n'a pas force de loi à proprement parler, mais il engage l'administration vis-à-vis des contribuables qui s'y conforment, c'est ce qu'on appelle la garantie contre les changements de doctrine.
- La jurisprudence : les décisions du Conseil d'État et du Conseil constitutionnel qui complètent ou invalident des dispositions fiscales.
- Les conventions fiscales internationales : essentielles pour quiconque perçoit des revenus transfrontaliers ou détient des actifs à l'étranger.
Pour ceux qui investissent à l'international, notamment dans des actifs numériques, la fiscalité applicable aux plus-values de cession reste un sujet brûlant. Notre article sur Bitcoin : fonctionnement et investissement aborde les obligations déclaratives spécifiques aux cryptoactifs.
Quatre profils, quatre réalités fiscales : ce qui change pour vous
Le salarié du secteur privé
La principale nouveauté est le taux individualisé par défaut. Si vous êtes en couple avec des revenus asymétriques, vérifiez votre espace sur impots.gouv.fr : le taux personnalisé peut réduire le prélèvement mensuel du conjoint aux revenus les plus faibles, améliorant la trésorerie du foyer sans changer l'impôt total dû.
Le travailleur indépendant ou TNS
Les acomptes de prélèvement à la source restent trimestriels ou mensuels au choix. Attention à la modulation : en cas de variation importante de votre chiffre d'affaires, vous pouvez demander un ajustement pour éviter une régularisation douloureuse en fin d'année.
Le dirigeant de PME
La contribution complémentaire à la CVAE et la baisse du taux de mécénat imposent de recalculer vos projections fiscales. C'est aussi le moment de vérifier vos attestations fiscales, ces documents délivrés par l'administration (ou par votre expert-comptable) prouvant que vous êtes à jour de vos obligations fiscales, indispensables pour répondre à un appel d'offres public.
L'épargnant patrimonial
Le prélèvement forfaitaire unique (PFU, ou « flat tax ») à 30 % reste inchangé pour les revenus du capital. Toutefois, les détenteurs de contrats d'assurance vie au-delà de huit ans continuent de bénéficier d'un abattement annuel. Pour optimiser cette enveloppe, consultez notre guide sur l'assurance vie et ses avantages fiscaux.
Le rôle du fiscaliste : quand et pourquoi faire appel à un expert
Un fiscaliste est un professionnel du droit fiscal, souvent avocat ou expert-comptable spécialisé, dont le rôle consiste à analyser la situation patrimoniale et professionnelle d'un contribuable pour optimiser sa charge fiscale dans le respect de la loi. Contrairement à une idée reçue, le fiscaliste n'est pas réservé aux grandes fortunes.
Pourquoi consulter un fiscaliste ?
- Changement de situation : mariage, divorce, héritage, expatriation, création d'entreprise, chaque événement de vie a des conséquences fiscales souvent méconnues.
- Contrôle fiscal : un fiscaliste vous accompagne face à l'administration, rédige les réponses aux propositions de rectification et négocie les éventuelles pénalités.
- Optimisation patrimoniale : arbitrage entre PFU et barème progressif, choix du régime fiscal d'une SCI, transmission anticipée… Les leviers sont nombreux.
- Fiscalité internationale : si vous percevez des revenus étrangers ou détenez des comptes hors de France, les obligations déclaratives sont complexes et les sanctions lourdes.
Le traitement fiscal d'une opération désigne la manière dont cette opération est qualifiée et imposée par le droit fiscal : est-elle un revenu courant, une plus-value, un avantage en nature ? Cette qualification détermine le taux, les abattements applicables et le calendrier de paiement.
Attestation fiscale : définition, utilité et où la trouver
L'attestation fiscale est un document officiel qui certifie la régularité de la situation d'un contribuable, particulier ou entreprise, vis-à-vis de l'administration fiscale. Elle est fréquemment demandée dans trois contextes :
- Réponse à un marché public (obligation légale)
- Souscription d'un prêt immobilier professionnel
- Vérification par un partenaire commercial dans le cadre d'un devoir de vigilance
Où la trouver ? Les professionnels peuvent la télécharger directement depuis leur espace professionnel sur impots.gouv.fr, rubrique « Mes documents ». Les particuliers obtiennent leur avis de situation déclarative (qui fait office d'attestation) dans leur espace personnel, rubrique « Documents ». Le délai de mise à disposition est généralement de 48 à 72 heures après la validation de la déclaration en ligne.
Fiscalité internationale et crypto-actifs : les zones grises de 2026
L'actualité fiscale internationale est marquée en 2026 par la montée en puissance du pilier 2 de l'accord OCDE sur l'imposition minimale des multinationales à 15 %. La France a transposé cette directive en droit interne, ce qui impacte les groupes dont le chiffre d'affaires consolidé dépasse 750 millions d'euros.
Côté crypto-actifs, la déclaration des comptes détenus sur des plateformes étrangères reste obligatoire (formulaire 3916-bis). Les plus-values de cession sont soumises au PFU de 30 %, mais le seuil d'exonération pour les cessions occasionnelles fait l'objet de discussions au Parlement. Les investisseurs en Ethereum ou en d'autres tokens doivent veiller à documenter chaque transaction pour reconstituer le prix d'acquisition moyen pondéré, seul mode de calcul admis par l'administration.
Si la cryptomonnaie fait partie de votre stratégie d'investissement, anticiper la dimension fiscale est essentiel pour éviter les mauvaises surprises lors du contrôle.
Retraite et prévoyance : l'angle fiscal souvent négligé
Les cotisations versées sur un Plan d'Épargne Retraite (PER) restent déductibles du revenu imposable dans la limite d'un plafond annuel (10 % des revenus professionnels, dans la limite de huit fois le plafond annuel de la Sécurité sociale). En 2026, ce plafond atteint environ 37 094 € pour les indépendants, un levier puissant de réduction de l'assiette imposable.
Attention toutefois : la déduction à l'entrée implique une imposition à la sortie, lors du déblocage du capital ou de la rente. Le choix entre sortie en capital (PFU ou barème) et sortie en rente viagère (imposée comme une pension) doit être mûrement réfléchi en fonction de votre tranche marginale d'imposition future. Pour approfondir les mécanismes de l'épargne retraite, consultez notre article sur l'assurance retraite.
Les 5 réflexes pour rester à jour toute l'année
- Abonnez-vous aux flux RSS du BOFiP : chaque mise à jour doctrinale y est publiée en temps réel, gratuitement.
- Consultez Légifiscal et FiscalOnline : ces portails privés synthétisent les nouveautés avec un angle praticien, souvent plus lisible que les textes officiels.
- Vérifiez votre taux de prélèvement à la source chaque trimestre : un taux obsolète peut créer un décalage de trésorerie significatif.
- Conservez vos justificatifs pendant 3 ans minimum : c'est le délai de reprise de droit commun de l'administration fiscale (6 ans en cas de fraude).
- Anticipez les échéances : acomptes de CVAE, déclarations de TVA, déclaration des comptes étrangers… Un calendrier fiscal partagé avec votre comptable évite les pénalités de retard (10 % de majoration + intérêts de retard à 0,20 % par mois).
Questions fréquentes sur les actualités fiscales
Qu'est-ce que le traitement fiscal d'une opération ?
Le traitement fiscal désigne la qualification juridique et l'imposition appliquées à une opération donnée (revenus, plus-values, charges déductibles). Il détermine le taux, les abattements et le calendrier de paiement de l'impôt associé.
Pourquoi faire de la fiscalité et quel est le rôle d'un fiscaliste ?
La fiscalité structure l'ensemble des prélèvements obligatoires et conditionne la rentabilité de toute décision financière. Un fiscaliste analyse votre situation pour optimiser votre charge fiscale, vous représenter lors de contrôles et sécuriser vos opérations patrimoniales.
Qu'est-ce que le BOFiP ?
Le Bulletin Officiel des Finances Publiques (BOFiP) est la base documentaire dans laquelle l'administration fiscale publie sa doctrine, c'est-à-dire l'interprétation officielle des textes de loi. Il est consultable gratuitement en ligne et engage l'administration vis-à-vis des contribuables qui s'y conforment.
Qu'est-ce qu'une attestation fiscale et où la trouver ?
C'est un document certifiant que vous êtes à jour de vos obligations fiscales. Les professionnels la téléchargent depuis leur espace professionnel sur impots.gouv.fr, et les particuliers accèdent à leur avis de situation déclarative dans leur espace personnel, rubrique « Documents ».
Quelles sont les principales lois fiscales en vigueur ?
Le socle repose sur le Code général des impôts, complété par le Livre des procédures fiscales, les lois de finances annuelles, les conventions fiscales internationales et la jurisprudence du Conseil d'État. Chaque année, la loi de finances modifie ou crée de nouvelles dispositions.
Le barème de l'impôt sur le revenu a-t-il changé en 2026 ?
Le barème applicable aux revenus 2025 (déclarés en 2026) a été revalorisé de 1,8 % pour compenser l'inflation. Les seuils de chaque tranche augmentent, ce qui évite qu'une hausse nominale des revenus n'entraîne une hausse réelle de l'impôt.
Comment bénéficier du taux individualisé du prélèvement à la source ?
Depuis 2026, le taux individualisé est devenu l'option par défaut pour les couples mariés ou pacsés. Si vous souhaitez revenir au taux commun, vous pouvez modifier votre choix à tout moment depuis votre espace personnel sur impots.gouv.fr, rubrique « Gérer mon prélèvement à la source ».