
Finance définitions : lexique des termes clés
Lexique de finance : plus de 60 définitions claires pour comprendre placement, crédit, fiscalité et bourse. Quiz de connaissances inclus.

Pourquoi maîtriser le vocabulaire financier change votre rapport à l'argent
La finance intimide souvent par son jargon. Pourtant, derrière chaque terme technique se cache un concept simple que chacun utilise, consciemment ou non, dans ses décisions quotidiennes. Comprendre la différence entre taux fixe et taux variable, entre action et obligation, entre brut et net, c'est reprendre le contrôle sur des décisions qui pèsent des milliers d'euros sur une vie entière.
Ce lexique ne se contente pas de définitions sèches. Chaque terme est replacé dans son contexte pratique, avec des exemples concrets. Les définitions financières sont regroupées par thème plutôt qu'alphabétiquement, pour que les liens entre les concepts apparaissent naturellement.
Que vous négociiez un crédit immobilier, choisissiez une assurance vie ou évaluiez un placement, les termes expliqués ici vous donneront les clés pour comprendre ce qu'on vous propose et poser les bonnes questions.
Finance personnelle : les termes du quotidien
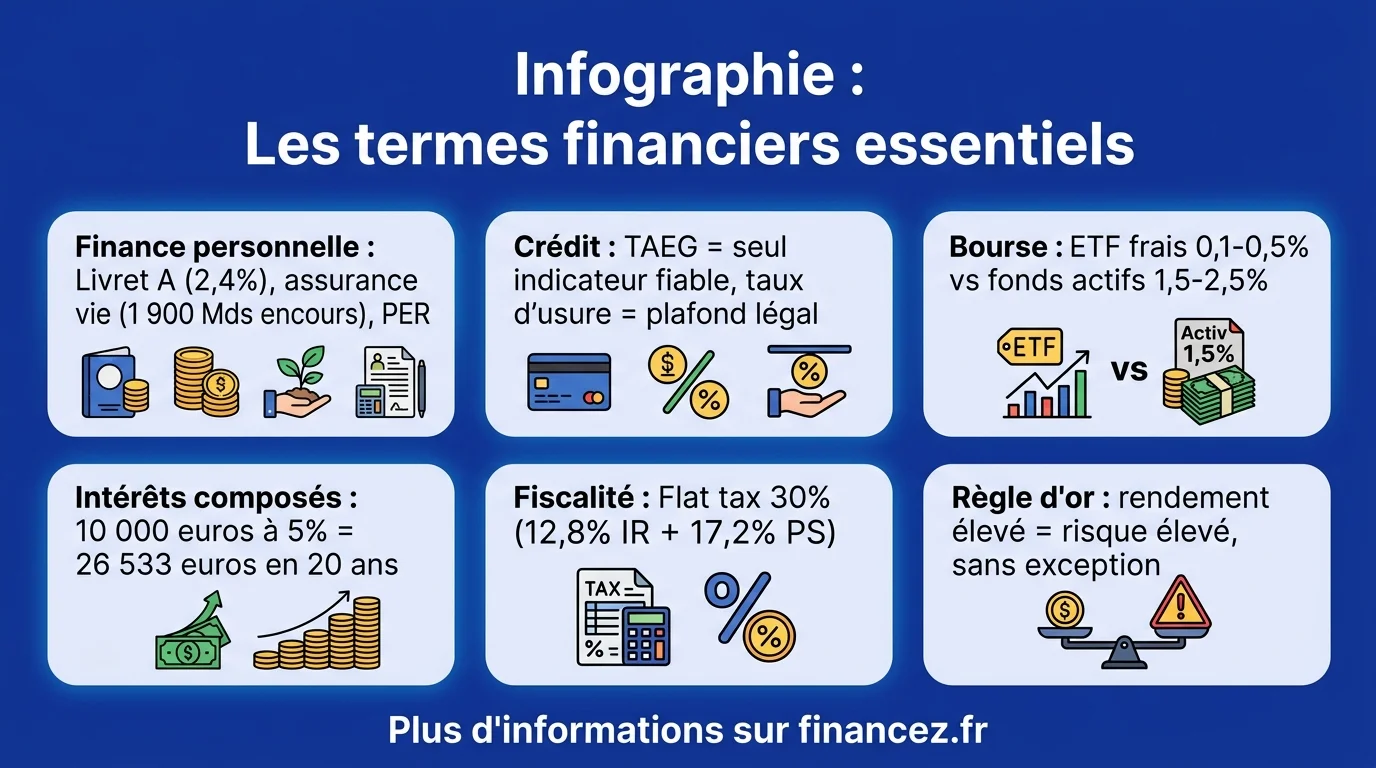
Revenus bruts / revenus nets. Le revenu brut est le montant total avant prélèvements. Le revenu net est ce qui arrive réellement sur votre compte après cotisations sociales et prélèvement à la source. En France, un salarié au brut de 3 000 euros perçoit environ 2 340 euros nets (soit 22 % de charges salariales). La distinction est essentielle pour évaluer correctement votre capacité d'épargne ou d'emprunt.
Taux d'endettement. Ratio entre les charges de remboursement de crédits et les revenus nets mensuels. Le seuil conventionnel est de 35 % (assurance incluse). Au-delà, les banques considèrent que l'emprunteur est en risque de surendettement. Un ménage gagnant 4 000 euros nets peut supporter jusqu'à 1 400 euros de mensualités de crédit.
Épargne de précaution. Réserve financière liquide destinée à couvrir les imprévus (perte d'emploi, réparation urgente, frais médicaux). La recommandation standard est de trois à six mois de dépenses courantes placés sur un support accessible sans risque (Livret A, LDDS).
Inflation. Hausse générale et durable du niveau des prix. Quand l'inflation est à 3 %, un bien qui coûte 100 euros aujourd'hui en coûtera 103 dans un an. L'inflation érode le pouvoir d'achat de l'épargne non rémunérée : 10 000 euros sur un compte courant à 0 % perdent 300 euros de pouvoir d'achat par an avec une inflation à 3 %.
Taux d'intérêt nominal / taux réel. Le taux nominal est celui affiché par la banque. Le taux réel se calcule en soustrayant l'inflation. Un Livret A à 1,7 % avec une inflation à 2 % offre un rendement réel négatif, d'environ 0,3 point. Cette distinction est cruciale pour évaluer si un placement fait réellement gagner de l'argent ou si votre épargne perd de la valeur malgré les intérêts perçus.
Crédit et emprunt : décrypter les offres bancaires
TAEG (Taux Annuel Effectif Global). Le coût total d'un crédit exprimé en pourcentage annuel. Contrairement au taux nominal, le TAEG inclut les frais de dossier, l'assurance emprunteur, les frais de garantie et les commissions. C'est le seul indicateur fiable pour comparer deux offres de crédit. Un prêt à 2,8 % nominal avec une assurance chère peut avoir un TAEG supérieur à un prêt à 3 % nominal avec une assurance compétitive.
Taux fixe / taux variable. Un taux fixe reste identique pendant toute la durée du prêt, vos mensualités ne changent jamais. Un taux variable (ou révisable) évolue selon un indice de référence (Euribor en zone euro). Le taux variable est souvent plus bas au départ mais comporte un risque de hausse. En France, la quasi-totalité des crédits immobiliers sont à taux fixe, contrairement aux pays anglo-saxons.
Amortissement. Le remboursement progressif du capital emprunté. Dans un prêt à amortissement constant, la part de capital remboursée est identique chaque mois, mais les intérêts diminuent. Dans un prêt à mensualités constantes (le plus courant), les premières années sont dominées par les intérêts et les dernières par le remboursement du capital.
Taux d'usure. Le taux maximum légal au-delà duquel un établissement de crédit ne peut pas prêter. Il est fixé trimestriellement par la Banque de France et vise à protéger les emprunteurs contre les conditions abusives. En 2026, il intègre le TAEG dans sa totalité.
Garantie / hypothèque / caution. La garantie protège la banque en cas de défaut de paiement. L'hypothèque donne à la banque un droit sur le bien immobilier. La caution (Crédit Logement, SACCEF) est un organisme tiers qui se porte garant. La caution est généralement moins coûteuse que l'hypothèque et partiellement remboursable à la fin du prêt.
Épargne et placement : faire travailler son argent
Livret A. Placement réglementé, garanti par l'État, exonéré d'impôts et de prélèvements sociaux. Plafond de versement : 22 950 euros. Taux fixé par l'État (1,7 % depuis le 1er août 2026, après 1,5 % de février à juillet 2026). Liquidité totale : l'argent est disponible à tout moment. C'est le support idéal pour l'épargne de précaution, pas pour un placement long terme car le rendement réel (après inflation) est souvent faible voire négatif.
Assurance vie. Enveloppe d'épargne polyvalente qui peut contenir des fonds en euros (capital garanti, rendement modéré) et des unités de compte (actions, obligations, immobilier, rendement potentiel plus élevé mais capital non garanti). Fiscalité avantageuse après huit ans de détention : abattement de 4 600 euros sur les gains (9 200 euros pour un couple). C'est le placement préféré des Français avec plus de 1 900 milliards d'euros d'encours. Notre article sur l'assurance vie détaille son fonctionnement complet.
PEA (Plan d'Épargne en Actions). Enveloppe fiscale dédiée aux investissements en actions européennes. Plafond de versement : 150 000 euros. Après cinq ans de détention, les plus-values sont exonérées d'impôt sur le revenu (mais pas de prélèvements sociaux à 17,2 %). Idéal pour investir en bourse avec un horizon long terme. La fiscalité du PEA offre un avantage significatif par rapport à un compte-titres ordinaire.
PER (Plan d'Épargne Retraite). Placement long terme dont les versements sont déductibles du revenu imposable. L'argent est bloqué jusqu'à la retraite (sauf exceptions : achat de résidence principale, invalidité, décès du conjoint). La sortie peut se faire en capital, en rente ou en combinaison des deux. Avantage maximal pour les contribuables dans les tranches marginales élevées (30 % et plus). Les détails de sa fiscalité méritent une attention particulière.
Rendement / performance. Le rendement mesure le revenu généré par un placement (intérêts, dividendes, loyers) rapporté au capital investi. La performance inclut le rendement plus la variation de valeur du capital (plus-values ou moins-values). Un appartement locatif peut avoir un rendement brut de 5 % (loyers/prix d'achat) mais une performance de 8 % si sa valeur augmente de 3 % par an.
Intérêts composés. Mécanisme par lequel les intérêts gagnés produisent eux-mêmes des intérêts. Einstein aurait qualifié ce phénomène de "huitième merveille du monde". Un capital de 10 000 euros placé à 5 % par an devient 16 289 euros après dix ans et 26 533 euros après vingt ans, sans aucun versement supplémentaire. C'est l'argument le plus puissant pour commencer à épargner tôt.
Bourse et marchés : le vocabulaire de l'investisseur
Action. Titre de propriété représentant une fraction du capital d'une entreprise. L'actionnaire possède une part de l'entreprise et a droit aux dividendes (part des bénéfices distribués) et au vote en assemblée générale. Le cours d'une action fluctue en fonction de l'offre et de la demande sur le marché. Pour un panorama complet du vocabulaire boursier, consultez notre lexique boursier de A à Z.
Obligation. Titre de créance émis par une entreprise ou un État pour emprunter sur les marchés. L'investisseur prête son argent et reçoit en retour des intérêts réguliers (le coupon) pendant une durée définie, puis le remboursement du capital à l'échéance. Les obligations sont généralement moins risquées que les actions mais offrent un rendement inférieur.
Capitalisation boursière. Valeur totale d'une entreprise cotée, calculée en multipliant le nombre d'actions par leur cours. En 2026, Apple dépasse les 3 000 milliards de dollars de capitalisation. On classe les entreprises en large caps (> 10 milliards), mid caps (2-10 milliards) et small caps (< 2 milliards).
ETF (Exchange Traded Fund). Fonds d'investissement coté en bourse qui réplique un indice (CAC 40, S&P 500, MSCI World). Les ETF permettent de diversifier instantanément avec des frais très faibles (0,1 à 0,5 % par an contre 1,5 à 2,5 % pour un fonds géré activement). Ils sont devenus l'outil privilégié de l'investisseur particulier pour accéder aux marchés mondiaux.
Dividende. Part des bénéfices d'une entreprise distribuée à ses actionnaires, généralement une fois par an. Le rendement du dividende se calcule en divisant le dividende annuel par le cours de l'action. Un rendement de 4 % signifie que pour 10 000 euros investis, vous recevez 400 euros de dividendes par an (avant fiscalité).
Volatilité. Mesure de l'amplitude des variations de prix d'un actif financier. Un actif très volatile connaît de fortes hausses et baisses (les cryptomonnaies, par exemple). Un actif peu volatile évolue dans une fourchette étroite (les obligations d'État). La volatilité n'est pas synonyme de risque, elle mesure l'incertitude, pas la probabilité de perte permanente.
Diversifier ne consiste pas à multiplier les placements au hasard, mais à combiner des actifs dont les performances ne sont pas corrélées. Quand les actions baissent, les obligations montent souvent, et inversement.
Fiscalité : les termes qui allègent (ou alourdissent) la facture
TMI (Tranche Marginale d'Imposition). Le taux d'imposition appliqué à la dernière tranche de vos revenus. En 2026, les tranches vont de 0 % (jusqu'à 11 497 euros) à 45 % (au-delà de 180 294 euros). Connaître sa TMI est essentiel pour évaluer l'intérêt d'un placement déductible comme le PER : un versement de 5 000 euros à TMI 30 % génère une économie d'impôt de 1 500 euros.
Flat tax / PFU (Prélèvement Forfaitaire Unique). Taux d'imposition unique de 30 % (12,8 % d'impôt + 17,2 % de prélèvements sociaux) appliqué aux revenus du capital (intérêts, dividendes, plus-values). Alternative au barème progressif, le PFU est avantageux dès que votre TMI dépasse 12,8 %. Pour les détails sur l'optimisation fiscale en entreprise, notre guide sur la fiscalité d'entreprise est un complément utile.
Prélèvements sociaux. Cotisations sociales prélevées sur les revenus du patrimoine et les produits de placement au taux global de 17,2 %. Ils s'appliquent à quasiment tous les revenus financiers, y compris ceux soumis au PFU. Seuls le Livret A, le LDDS et le LEP en sont totalement exonérés.
Plus-value / moins-value. La plus-value est le gain réalisé lors de la vente d'un actif à un prix supérieur au prix d'achat. La moins-value est la perte. En bourse, les moins-values sont imputables sur les plus-values de même nature pendant dix ans, ce qui permet de réduire l'impôt. En immobilier, les plus-values bénéficient d'abattements progressifs pour durée de détention, avec exonération totale après 22 ans (impôt) ou 30 ans (prélèvements sociaux).
Niche fiscale. Dispositif légal permettant de réduire son impôt en échange d'un investissement dans un secteur encouragé par l'État (immobilier locatif, outre-mer, PME). Le plafonnement global des niches fiscales est fixé à 10 000 euros par an (18 000 euros pour les investissements outre-mer). Citons les dispositifs Pinel (immobilier locatif neuf, en extinction), Denormandie (ancien avec travaux) ou la réduction IR-PME (18 ou 25 % du montant investi dans des PME).
Immobilier : le vocabulaire de l'investisseur et du propriétaire
Rendement locatif brut / net / net-net. Trois niveaux de calcul du rendement d'un bien locatif. Le rendement brut = loyer annuel / prix d'achat (simple mais incomplet). Le rendement net déduit les charges non récupérables, la taxe foncière, l'assurance et les frais de gestion. Le rendement net-net (ou net d'impôt) intègre la fiscalité applicable. Un bien affiché à 7 % brut peut descendre à 3-4 % net-net selon le régime fiscal.
SCPI (Société Civile de Placement Immobilier). Placement collectif qui permet d'investir dans l'immobilier sans acheter directement un bien. La SCPI acquiert et gère un parc immobilier (bureaux, commerces, logements) et reverse les loyers aux porteurs de parts. Le ticket d'entrée est faible (quelques centaines d'euros), la diversification automatique, mais la liquidité est limitée et les frais d'entrée élevés (8 à 12 %).
Cash-flow. Différence entre les revenus locatifs perçus et l'ensemble des charges (mensualité de crédit, charges, taxes, assurances). Un cash-flow positif signifie que le bien s'autofinance et génère un excédent. Un cash-flow négatif implique un effort d'épargne mensuel. Les investisseurs expérimentés visent le cash-flow positif dès l'achat.
Effet de levier. Stratégie consistant à emprunter pour investir, en misant sur un rendement de l'investissement supérieur au coût du crédit. En immobilier, un investisseur apporte 20 000 euros d'apport, emprunte 180 000 euros à 3 % et achète un bien qui rapporte 5 % brut. Il perçoit le rendement sur 200 000 euros tout en n'ayant investi que 20 000 euros de sa poche. Le levier multiplie les gains mais aussi les pertes en cas de retournement.
Assurance : protéger son patrimoine et ses proches
Prime d'assurance. Montant payé par l'assuré à la compagnie d'assurance en échange de la couverture d'un risque. La prime dépend de la probabilité et du coût potentiel du sinistre. Plus le risque est élevé (jeune conducteur, zone inondable), plus la prime est élevée.
Franchise. Montant qui reste à la charge de l'assuré en cas de sinistre. Une franchise de 300 euros signifie que pour un dommage de 1 500 euros, l'assurance rembourse 1 200 euros. Augmenter sa franchise permet de réduire sa prime : une franchise auto de 500 euros au lieu de 150 euros peut réduire la cotisation de 15 à 25 %. L'assurance maladie fonctionne sur un principe similaire avec le ticket modérateur.
Fonds en euros. Support garanti de l'assurance vie dont le capital ne peut pas baisser. Le rendement moyen des fonds en euros était de 2,5 % en 2025. Le capital est garanti par l'assureur, ce qui en fait le placement le plus sûr après les livrets réglementés, mais avec un rendement structurellement en baisse depuis deux décennies.
Unités de compte (UC). Supports d'investissement non garantis proposés au sein de l'assurance vie : actions, obligations, immobilier (SCPI, OPCI), matières premières. Le capital n'est pas garanti et fluctue selon les marchés. Le potentiel de rendement est supérieur aux fonds en euros mais le risque de perte existe.
Cryptomonnaie : le vocabulaire de la finance décentralisée
Blockchain. Technologie de registre distribué qui enregistre toutes les transactions de manière transparente, immuable et décentralisée. Chaque bloc contient un ensemble de transactions validées et est lié cryptographiquement au bloc précédent. C'est le socle technique du Bitcoin, de l'Ethereum et de la plupart des cryptomonnaies.
Wallet (portefeuille). Application ou appareil qui stocke les clés privées permettant d'accéder à ses cryptomonnaies. Les hot wallets (connectés à Internet) sont pratiques mais vulnérables au piratage. Les cold wallets (hors ligne, type Ledger) offrent une sécurité maximale. La règle d'or : "not your keys, not your coins", si vous ne détenez pas les clés privées, vous ne possédez pas réellement vos cryptos.
Staking. Mécanisme consistant à immobiliser des cryptomonnaies pour participer à la validation des transactions sur un réseau en preuve d'enjeu (proof of stake). En échange, le staker reçoit des récompenses (intérêts). Les rendements varient de 3 à 12 % selon la cryptomonnaie et la plateforme. Le staking est l'équivalent crypto des intérêts bancaires, avec un risque lié à la volatilité de l'actif immobilisé.
DeFi (Finance Décentralisée). Écosystème de services financiers (prêt, emprunt, échange, assurance) fonctionnant sur blockchain sans intermédiaire bancaire. Les protocoles DeFi utilisent des smart contracts (programmes autonomes) pour automatiser les transactions. Pour approfondir, notre guide sur les cryptos à investir analyse les projets les plus prometteurs.
Le meilleur moment pour commencer à investir, c'était il y a dix ans. Le deuxième meilleur moment, c'est maintenant. Chaque année d'attente est une année de composition perdue.
10 concepts transversaux à retenir absolument
1. Diversification. Répartir ses investissements sur plusieurs classes d'actifs (actions, obligations, immobilier, liquidités) et zones géographiques pour réduire le risque global du portefeuille. Ne jamais mettre tous ses œufs dans le même panier est le principe fondamental de la gestion de patrimoine. Consultez nos 6 erreurs à éviter en investissement pour aller plus loin.
2. Liquidité. Facilité et rapidité avec laquelle un actif peut être converti en espèces sans perte de valeur. Le Livret A est très liquide (retrait instantané). Un bien immobilier est peu liquide (plusieurs mois de vente). La liquidité a un coût : les placements les plus liquides offrent généralement les rendements les plus faibles.
3. Couple rendement/risque. Principe fondamental selon lequel un rendement plus élevé s'accompagne d'un risque plus élevé. Le Livret A offre 1,7 % sans risque. Les actions offrent historiquement 7-8 % par an mais avec des années de baisse de 20 à 40 %. Aucun placement ne combine rendement élevé, sécurité totale et liquidité immédiate, si on vous en promet un, c'est une arnaque.
4. Horizon de placement. Durée pendant laquelle vous pouvez immobiliser votre argent. Un horizon court (< 2 ans) impose des placements sûrs et liquides. Un horizon long (> 8 ans) permet de supporter la volatilité des actions et de bénéficier des intérêts composés. L'erreur la plus courante est de placer de l'argent dont on aura besoin à court terme sur des supports risqués.
5. Allocation d'actifs. Répartition de votre épargne entre les différentes classes d'actifs. La règle simplifiée "100 moins votre âge" suggère le pourcentage à placer en actions : à 30 ans, 70 % en actions ; à 60 ans, 40 %. C'est une approximation qui doit être ajustée selon votre tolérance au risque et vos projets.
6. Coût d'opportunité. Ce que vous renoncez à gagner en choisissant une option plutôt qu'une autre. Garder 50 000 euros sur un compte courant quand le marché actions progresse de 7 % par an représente un coût d'opportunité de 3 500 euros par an. Ce concept aide à évaluer toute décision financière en termes de ce qu'elle rapporte ET de ce qu'elle empêche.
7. Arbitrage. Opération consistant à transférer des sommes d'un support à un autre au sein d'une même enveloppe (assurance vie, PER). L'arbitrage est généralement gratuit ou peu coûteux et ne déclenche pas de fiscalité tant que l'argent reste dans l'enveloppe. Il permet d'ajuster son allocation d'actifs sans frais fiscaux.
8. Profil de risque. Caractérisation de votre tolérance à la perte et de vos objectifs financiers. Les profils vont de "prudent" (sécurité maximale, rendement faible) à "dynamique" (acceptation des pertes temporaires, recherche de performance). Votre profil détermine votre allocation d'actifs idéale.
9. Valeur temps de l'argent. Principe selon lequel un euro aujourd'hui vaut plus qu'un euro demain, car il peut être investi immédiatement et générer des intérêts. Ce concept est à la base de tout calcul financier : actualisation des flux futurs, évaluation d'entreprise, comparaison de projets d'investissement.
10. Risque systémique. Risque qu'un événement affecte l'ensemble du système financier, pas seulement un acteur isolé. La crise de 2008, déclenchée par les subprimes américains, a touché toutes les classes d'actifs et tous les pays. C'est le seul risque contre lequel la diversification ne protège pas totalement.
Questions fréquentes
Quel est le rôle de la finance ?
La finance organise l'allocation des ressources dans le temps et l'espace. Elle permet aux épargnants de placer leur argent pour qu'il génère un rendement, aux emprunteurs d'accéder à des fonds pour financer leurs projets (immobilier, entreprise), et aux entreprises de lever des capitaux pour investir et croître. Elle assure aussi le transfert et la gestion des risques via les assurances et les marchés financiers.
Quelle est la différence entre finance personnelle et finance d'entreprise ?
La finance personnelle concerne la gestion du budget, de l'épargne, des placements et de la fiscalité d'un individu ou d'un ménage. La finance d'entreprise traite du financement, de l'investissement et de la gestion de trésorerie d'une société. Les concepts fondamentaux (rendement, risque, valeur temps) sont identiques, mais les outils et les échelles diffèrent considérablement.
Par quoi commencer quand on débute en finance personnelle ?
Trois étapes prioritaires : constituer une épargne de précaution de trois à six mois de dépenses sur un Livret A, rembourser les crédits à la consommation dont les taux dépassent souvent 5-8 %, puis commencer à investir régulièrement (même 50 euros par mois) sur un support adapté à votre horizon de placement. L'assurance vie en gestion pilotée est un bon point de départ pour les débutants.
Qu'est-ce que la finance de marché ?
La finance de marché désigne l'ensemble des activités liées à l'achat et à la vente de titres financiers (actions, obligations, devises, matières premières, dérivés) sur les marchés organisés (bourses) ou de gré à gré (OTC). Elle assure la fixation des prix par l'offre et la demande, la liquidité des marchés et le transfert des risques entre acteurs économiques.
Pourquoi les intérêts composés sont-ils si importants ?
Les intérêts composés génèrent une croissance exponentielle du capital car les intérêts gagnés produisent eux-mêmes des intérêts. Un placement de 10 000 euros à 7 % par an double en 10 ans et quadruple en 20 ans, sans aucun versement supplémentaire. Plus la durée est longue, plus l'effet est spectaculaire. C'est pourquoi commencer à investir tôt, même avec de petites sommes, est si avantageux.
Comment distinguer un bon placement d'une arnaque financière ?
Trois signaux d'alerte : un rendement garanti supérieur aux taux sans risque (en 2026, au-delà de 3-4 % garanti est suspect), l'absence d'agrément AMF ou ACPR de l'intermédiaire, et la pression pour investir rapidement sans délai de réflexion. Vérifiez toujours que le produit et le distributeur sont enregistrés sur le site REGAFI de la Banque de France ou sur le registre de l'ORIAS pour les intermédiaires.