
Petit investissement qui rapporte : par où commencer avec un budget limité
Où placer un petit budget pour qu'il rapporte vraiment ? Livrets, ETF, SCPI, crypto : rendements comparés, risques et stratégie pour débutants.

Vous avez 50, 100 ou 500 euros de côté et vous aimeriez que cet argent travaille pour vous au lieu de dormir sur un compte courant. C'est exactement la situation de milliers de Français qui tapent chaque mois "petit investissement qui rapporte" dans leur moteur de recherche. La bonne nouvelle : en 2026, les options accessibles avec un petit budget n'ont jamais été aussi nombreuses. La mauvaise : toutes ne se valent pas, et certaines promesses de rendement cachent des risques réels.
Ce guide passe en revue les placements adaptés aux petits budgets, compare leurs rendements réels, et vous aide à construire une stratégie cohérente, même si vous partez de zéro.
Pourquoi investir même avec un petit budget change la donne
Le premier frein à l'investissement n'est pas le manque d'argent : c'est la croyance que les petites sommes ne servent à rien. Or, grâce aux intérêts composés, même 50 euros par mois deviennent significatifs sur le long terme. Placés à 7 % annuels (rendement historique moyen du marché actions), 50 euros mensuels deviennent environ 8 600 euros après 10 ans, dont plus de 2 600 euros de gains nets.
Le vrai coût de l'inaction est invisible : l'inflation grignote chaque année la valeur de l'argent qui dort. Avec une inflation moyenne de 2 à 3 % par an, 1 000 euros non investis perdent 20 à 26 % de leur pouvoir d'achat en une décennie. Investir avec un petit budget n'est pas un luxe, c'est une protection.
Les livrets réglementés : la base sans risque
Avant de chercher du rendement, sécurisez d'abord une épargne de précaution équivalente à 3 mois de dépenses. Les livrets réglementés sont faits pour ça :
- Livret A : taux de 1,7 % net depuis le 1er août 2026, plafond 22 950 euros. Disponible immédiatement, sans fiscalité. C'est le socle minimal pour tout épargnant.
- LDDS (Livret de Développement Durable et Solidaire), même taux que le Livret A, plafond 12 000 euros. Un complément naturel une fois le Livret A rempli.
- LEP (Livret d'Épargne Populaire), 2,5 % net, plafond 10 000 euros. Réservé aux revenus modestes, c'est actuellement le meilleur placement sans risque disponible en France.
Ces livrets ne feront pas de vous un investisseur, mais ils constituent le filet de sécurité indispensable avant de prendre le moindre risque. Pour comprendre les différences entre placements, consultez notre article sur la définition du placement.
Simulateur : combien rapporte votre petit investissement ?
ETF et Bourse : investir dès 10 euros par mois
La Bourse n'est plus réservée aux gros portefeuilles. En 2026, des plateformes comme Trade Republic, Boursorama ou Fortuneo permettent d'acheter des fractions d'ETF (fonds indiciels cotés) à partir de 10 euros. Un seul ETF Monde (type MSCI World) vous expose à plus de 1 500 entreprises sur tous les continents.
Le rendement historique moyen d'un ETF MSCI World tourne autour de 7 à 8 % annuels sur 20 ans, dividendes réinvestis. Attention : ce chiffre est une moyenne. Certaines années sont négatives (-10 à -30 %), d'autres très positives (+20 à +30 %). L'investissement en Bourse ne convient qu'à un horizon d'au moins 5 ans, idéalement 10 ans ou plus.
Le PEA (Plan d'Épargne en Actions) est l'enveloppe fiscale idéale pour investir en ETF : après 5 ans de détention, les plus-values sont exonérées d'impôt sur le revenu (seuls les prélèvements sociaux de 17,2 % s'appliquent). C'est un avantage considérable sur le long terme.
Investir 100 euros par mois dans un ETF Monde via un PEA pendant 20 ans à 7 % annuels donne environ 52 000 euros, dont plus de 28 000 euros de gains. Le même montant laissé sur un Livret A à 1,7 % donnerait environ 28 600 euros. La différence, plus de 23 000 euros, illustre la puissance des intérêts composés couplés à un placement rentable.
SCPI : l'immobilier accessible dès 200 euros
Les SCPI (Sociétés Civiles de Placement Immobilier) permettent d'investir dans l'immobilier sans acheter un bien, sans gérer de locataires, sans travaux. Vous achetez des parts d'un portefeuille de bureaux, commerces ou logements, et vous recevez des loyers proportionnels à vos parts.
Les rendements tournent autour de 4 à 6 % bruts en 2026, selon les SCPI. Les frais d'entrée (8 à 12 %) pénalisent les placements courts, mais deviennent négligeables sur 8-10 ans. Certaines plateformes permettent d'acheter des parts dès 200 euros, et l'assurance-vie permet d'accéder à des SCPI dès 300 euros avec une fiscalité plus douce.
Le risque principal : la liquidité. Revendre des parts de SCPI peut prendre plusieurs semaines, voire plusieurs mois en période de tension sur le marché immobilier. C'est un investissement de long terme (8 ans minimum recommandés). Notre guide complet sur les SCPI détaille les critères de sélection.
Assurance-vie : le couteau suisse du petit investisseur
L'assurance-vie reste le placement préféré des Français, et pour de bonnes raisons. Elle combine :
- Fonds euros : capital garanti, rendement de 2,5 à 4 % nets en 2026 selon les contrats. C'est le "coussin" sécurisé de votre assurance-vie.
- Unités de compte (UC), fonds actions, obligations, SCPI, ETF. Plus risqués mais potentiellement plus rentables. Vous choisissez la répartition selon votre tolérance au risque.
- Fiscalité avantageuse : après 8 ans, abattement de 4 600 euros (9 200 pour un couple) sur les gains retirés chaque année.
Ouvrir une assurance-vie dès maintenant, même avec 100 euros, permet de faire tourner le compteur fiscal des 8 ans. C'est l'une des rares situations où le timing compte vraiment : plus tôt vous ouvrez, plus tôt vous bénéficiez de l'avantage fiscal.
Crowdfunding immobilier : des rendements élevés, des risques réels
Le crowdfunding immobilier consiste à prêter de l'argent à des promoteurs pour financer des opérations immobilières (construction, rénovation, achat-revente). Les tickets d'entrée commencent à 100 euros et les rendements affichés tournent autour de 8 à 12 % annuels sur des durées courtes (12 à 36 mois).
C'est séduisant, mais les risques sont tangibles : retards de chantier, défauts de remboursement, voire perte en capital si le promoteur fait faillite. En 2025, le taux de défaut moyen du secteur avoisinait les 5 %. Règle d'or : ne jamais mettre plus de 10 % de son capital total dans le crowdfunding, et diversifier sur au moins 10 projets différents.
Cryptomonnaies : petit budget, grande volatilité
Les cryptomonnaies attirent les petits investisseurs par leur accessibilité (on peut acheter pour 1 euro de Bitcoin) et leurs rendements passés spectaculaires. Mais la volatilité est extrême : le Bitcoin a perdu 65 % de sa valeur en 2022 avant de remonter de 150 % en 2023-2024.
Si vous souhaitez vous exposer aux cryptos avec un petit budget, limitez strictement votre allocation à 5-10 % de votre capital total. Privilégiez les actifs établis (Bitcoin, Ethereum) via des plateformes régulées. Et surtout, n'investissez que de l'argent que vous êtes prêt à perdre intégralement. Pour approfondir, notre guide sur le Bitcoin et celui sur les cryptomonnaies détaillent les stratégies d'entrée.
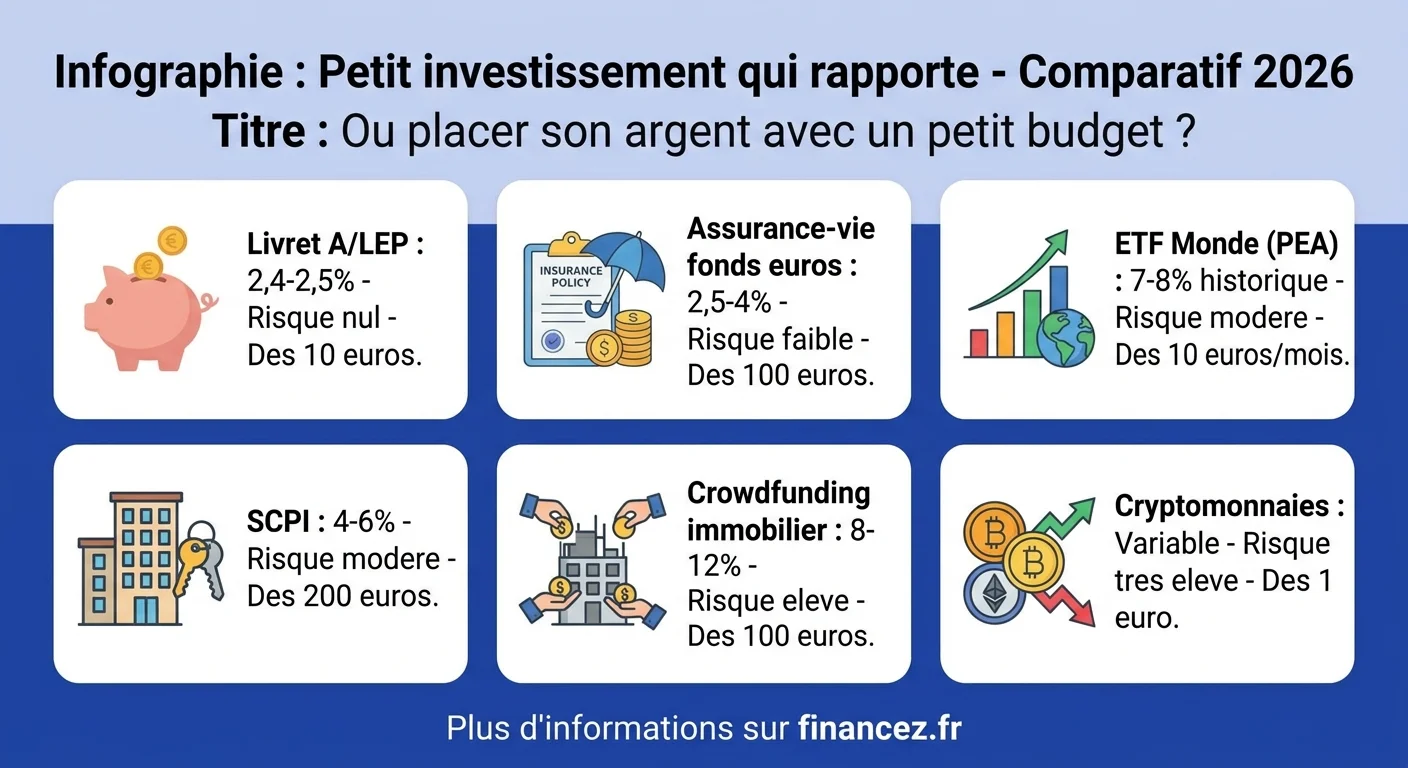
Comparatif : rendement, risque et accessibilité par placement
| Placement | Ticket minimum | Rendement annuel estimé | Risque | Horizon recommandé |
|---|---|---|---|---|
| Livret A / LEP | 10 euros | 1,7 à 2,5 % | Nul | Court terme |
| Assurance-vie fonds euros | 100 euros | 2,5 à 4 % | Très faible | 8 ans+ |
| ETF Monde (PEA) | 10 euros | 7 à 8 % (historique) | Modéré | 10 ans+ |
| SCPI | 200 euros | 4 à 6 % | Modéré | 8 ans+ |
| Crowdfunding immobilier | 100 euros | 8 à 12 % | Élevé | 1 à 3 ans |
| Cryptomonnaies | 1 euro | Variable (très volatile) | Très élevé | 5 ans+ |
Ce tableau montre clairement la corrélation entre rendement potentiel et niveau de risque. Un petit investissement qui rapporte de manière fiable repose sur la diversification : ne mettez jamais tous vos œufs dans le même panier.
Stratégie type : répartir 200 euros par mois
Voici un exemple concret de répartition pour un budget mensuel de 200 euros, adapté à un profil équilibré (tolérance au risque moyenne, horizon 10 ans+) :
- 80 euros vers ETF Monde via PEA (40 %), le moteur de croissance à long terme.
- 60 euros vers Assurance-vie (30 %), mix fonds euros (sécurité) + unités de compte (performance), répartition 50/50.
- 40 euros vers SCPI via assurance-vie (20 %), exposition immobilière diversifiée.
- 20 euros vers Livret A (10 %), épargne de précaution jusqu'à atteindre 3 mois de dépenses, puis réallocation.
Cette répartition donne un rendement théorique pondéré d'environ 5,5 % annuels, avec un niveau de risque contenu grâce à la diversification. Pour découvrir les placements à plus court terme, notre article sur le placement court terme explore les alternatives.
Les erreurs qui coûtent cher aux petits investisseurs
Investir avec un petit budget demande autant de discipline qu'investir avec un gros capital. Voici les pièges les plus fréquents :
- Chercher le rendement maximum sans mesurer le risque : les promesses de "doubler votre argent en 6 mois" sont quasi systématiquement des arnaques ou des investissements à très haut risque de perte.
- Investir de l'argent dont on a besoin à court terme : la Bourse et l'immobilier fluctuent. Si vous devez retirer votre argent au mauvais moment, vous cristallisez vos pertes.
- Multiplier les plateformes sans stratégie : ouvrir 5 comptes différents avec 50 euros chacun complique le suivi et multiplie les frais. Concentrez vos investissements sur 2-3 enveloppes maximum.
- Regarder son portefeuille tous les jours : les fluctuations quotidiennes génèrent du stress et poussent à vendre au pire moment. Un investissement de long terme se vérifie une fois par trimestre, pas plus.
- Ne pas automatiser ses versements : le virement automatique mensuel élimine la tentation de "reporter à plus tard" et lisse votre prix d'achat dans le temps.
Pour approfondir ces pièges et savoir comment les éviter, consultez notre article sur les 6 erreurs d'investissement.
Questions fréquentes
Quel est le meilleur petit investissement qui rapporte en 2026 ?
Pour un bon rapport rendement/risque, les ETF Monde via un PEA offrent historiquement 7 à 8 % annuels sur le long terme, accessibles dès 10 euros par mois. L'assurance-vie multisupport est une alternative polyvalente combinant sécurité et performance. Le meilleur choix dépend de votre horizon de placement et de votre tolérance au risque.
Où placer 100 euros par mois pour que ça rapporte ?
Répartissez entre un ETF Monde sur PEA (60 euros) et une assurance-vie multisupport (40 euros). En 10 ans à 7 % annuels, vos 100 euros mensuels peuvent atteindre environ 17 300 euros, dont plus de 5 300 euros de gains. Commencez par ouvrir les enveloppes fiscales (PEA + assurance-vie) le plus tôt possible pour bénéficier des avantages fiscaux.
Comment faire fructifier 500 euros rapidement ?
Il n'existe pas de placement à la fois rapide, rentable et sans risque. À court terme (moins d'un an), le LEP (2,5 % net) ou le Livret A (1,7 %) sont les seules options sûres. Pour un rendement plus élevé, le crowdfunding immobilier offre 8 à 12 % sur 12 à 36 mois, mais avec un risque de perte. Méfiez-vous des promesses de gains rapides qui sont presque toujours trop belles pour être vraies.
Quel placement rapporte le plus avec un petit budget ?
En rendement brut, les cryptomonnaies et le crowdfunding immobilier affichent les chiffres les plus élevés (8 à 12 %+), mais avec des risques proportionnels. En rendement ajusté au risque, les ETF Monde sur PEA restent le placement le plus efficace pour les petits budgets sur le long terme, grâce à la diversification automatique et la fiscalité avantageuse.
Peut-on investir en immobilier avec moins de 1 000 euros ?
Oui, via les SCPI accessibles dès 200 euros en direct ou dès 300 euros via une assurance-vie. Le crowdfunding immobilier permet de participer dès 100 euros à des projets de promotion. Ces solutions offrent une exposition immobilière diversifiée sans les contraintes de gestion d'un bien physique.
Investir 50 euros par mois, est-ce que ça vaut le coup ?
Absolument. 50 euros par mois placés à 7 % annuels représentent environ 8 600 euros après 10 ans et plus de 26 000 euros après 20 ans, dont respectivement 2 600 et 14 000 euros de gains. Le secret est la régularité et le temps : commencer tôt avec peu vaut mieux qu'attendre d'avoir beaucoup.