
SCPI : placements immobiliers accessibles pour tous les budgets
Investir en SCPI en 2026 : rendement moyen de 4,91 %, risques réels, fiscalité optimisée et critères pour choisir les meilleures SCPI de rendement.

Qu'est-ce qu'une SCPI et pourquoi investir en 2026 ?
Une SCPI (Société Civile de Placement Immobilier) est un véhicule d'investissement collectif qui permet d'accéder à l'immobilier sans acheter de bien en direct. Concrètement, vous achetez des parts d'une société qui détient et gère un portefeuille de biens immobiliers (bureaux, commerces, logements, entrepôts). En retour, vous percevez des revenus réguliers sous forme de dividendes, proportionnels au nombre de parts détenues.
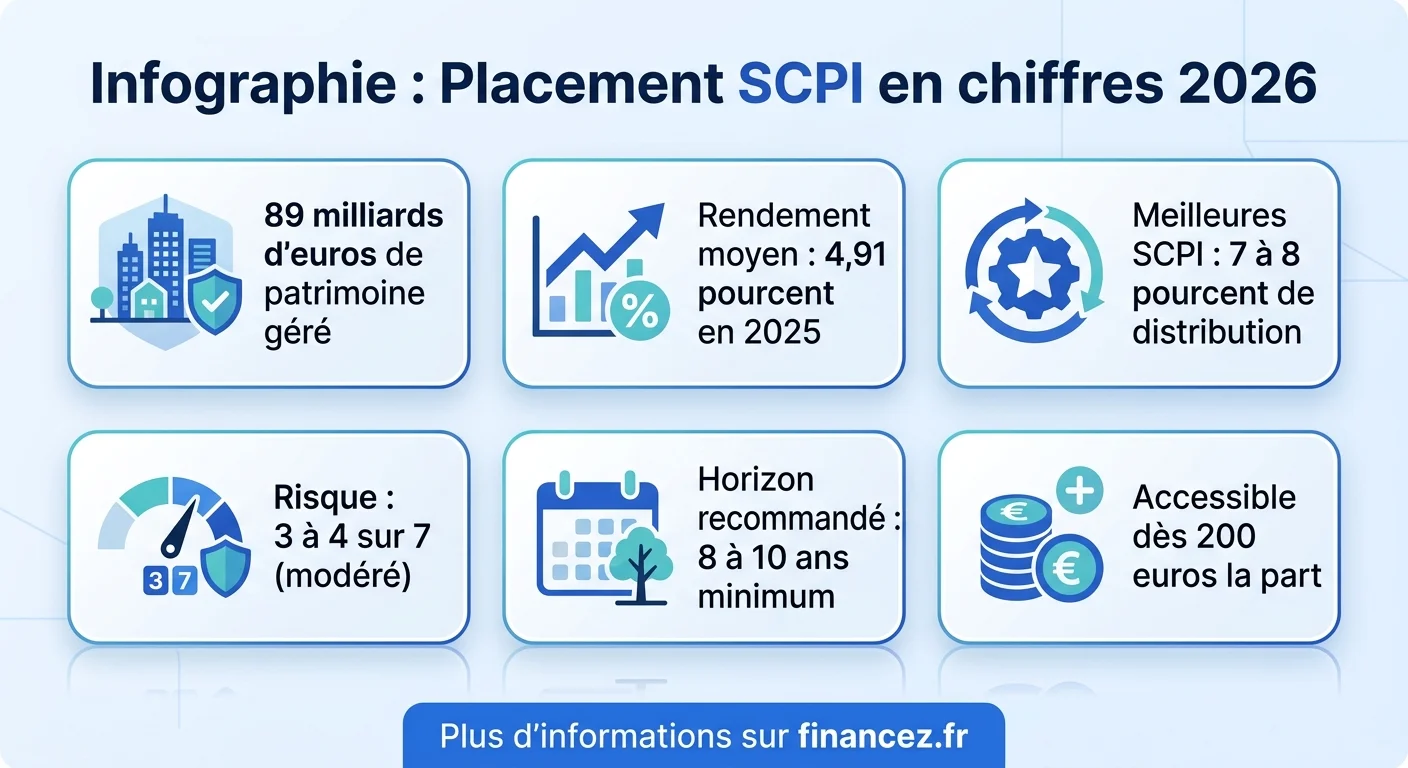
En 2026, les SCPI gèrent un patrimoine total de plus de 89 milliards d'euros. Le taux de distribution moyen s'est établi à 4,91 % en 2025, un chiffre qui place ce placement parmi les plus rémunérateurs du marché pour un niveau de risque modéré (indicateur synthétique de risque à 3/7 ou 4/7 selon les véhicules). Pour comprendre les bases des placements financiers, notre article sur la définition du placement pose les fondamentaux.
Les différents types de SCPI : rendement, fiscale, plus-value
Toutes les SCPI ne poursuivent pas le même objectif. Identifier le type adapté à votre stratégie est la première étape d'un investissement réussi.
SCPI de rendement
C'est la catégorie la plus populaire. L'objectif est de générer des revenus locatifs réguliers. Le patrimoine se compose principalement de bureaux, commerces et locaux d'activité loués à des entreprises. Les meilleures SCPI de rendement affichent des taux de distribution entre 5 et 7 % en 2026, et certaines dépassent même 8 % grâce à des stratégies opportunistes sur les marchés européens.
SCPI fiscale
Ces SCPI investissent dans l'immobilier résidentiel éligible à des dispositifs de défiscalisation (Pinel, Denormandie, Malraux, déficit foncier). Elles permettent de réduire votre impôt sur le revenu, mais le rendement locatif est généralement plus faible (2 à 3,5 %) et les parts sont bloquées pendant la durée du dispositif fiscal (9 à 15 ans).
SCPI de plus-value
Plus rares, elles misent sur la revalorisation du patrimoine à long terme plutôt que sur les loyers. L'idée est d'acheter des biens décotés, de les rénover et de profiter de la hausse de valeur. Les revenus distribués sont faibles, mais le gain se réalise à la revente des parts.
Estimez le rendement net de votre investissement en SCPI après fiscalité, selon votre tranche marginale d'imposition.
Comment fonctionne concrètement un placement SCPI ?
Le mécanisme est simple : vous achetez des parts auprès d'une société de gestion agréée par l'AMF (Autorité des Marchés Financiers). Le prix d'une part varie selon la SCPI, de quelques dizaines d'euros à plus de 1 000 euros. Certaines sont accessibles dès 200 euros, ce qui rend l'immobilier accessible à des budgets modestes.
La société de gestion s'occupe de tout : acquisition des biens, recherche de locataires, gestion courante, travaux, encaissement des loyers. Vous percevez votre quote-part des loyers chaque trimestre (parfois chaque mois), nette des frais de gestion. Ces frais de gestion oscillent entre 8 et 12 % des loyers encaissés, et sont déjà déduits du taux de distribution affiché.
À noter : il existe un délai de jouissance de 3 à 6 mois après l'achat, pendant lequel vous ne percevez pas encore de revenus. C'est le temps nécessaire pour que votre épargne soit investie dans de l'immobilier réel.
Rendement des SCPI en 2026 : état des lieux
Le taux de distribution moyen des SCPI s'est établi à 4,91 % en 2025. Mais cette moyenne masque de fortes disparités. Les SCPI les plus performantes dépassent les 7 à 8 %, tandis que certaines SCPI de bureaux parisiens peinent à atteindre 3,5 % après les corrections de valeur de 2023-2024.
La performance globale annuelle (PGA), qui intègre à la fois les loyers distribués et l'évolution du prix des parts, ne ressort qu'à +1,46 % en 2025. Cette différence s'explique par les baisses de valeur subies par certains portefeuilles concentrés sur les bureaux franciliens, un segment fragilisé par le télétravail et la remontée des taux d'intérêt.
Les SCPI qui tirent leur épingle du jeu en 2026 partagent plusieurs caractéristiques : diversification géographique (notamment vers l'Europe), exposition aux secteurs porteurs (logistique, santé, résidentiel), et taille de portefeuille permettant de mutualiser les risques. Pour comparer avec d'autres supports, notre analyse de l'investissement le plus rentable met les performances en perspective.
Les risques réels d'un placement en SCPI
Un placement en SCPI n'est pas un livret d'épargne. Plusieurs risques existent et doivent être compris avant d'investir.
Le risque de perte en capital
Le prix des parts peut baisser. C'est ce qu'ont vécu les porteurs de certaines SCPI de bureaux entre 2022 et 2024, avec des dépréciations allant jusqu'à 15 à 20 % sur certains véhicules. La valeur des parts dépend directement de la valeur du patrimoine immobilier sous-jacent, elle-même liée aux conditions de marché (taux d'intérêt, demande locative, état des biens).
Le risque de liquidité
Contrairement à une action cotée, la revente de parts de SCPI n'est pas instantanée. Sur le marché secondaire, le délai de cession peut atteindre plusieurs mois en période de tension. Certaines SCPI ont même dû constituer des files d'attente pour les demandes de rachat en 2023-2024. Gardez toujours une épargne de précaution liquide à côté de vos parts SCPI.
Le risque locatif
Si les locataires partent ou ne paient plus, les revenus distribués diminuent. Le taux d'occupation financier (TOF) est l'indicateur clé à surveiller : au-dessus de 90 %, la SCPI est en bonne santé. En dessous de 85 %, les revenus commencent à s'éroder significativement.
Un horizon d'investissement minimum de 8 à 10 ans est indispensable pour un placement SCPI. Sur cette durée, les variations de prix se lissent et les revenus cumulés compensent les éventuelles baisses de valeur des parts.
Fiscalité des SCPI : ce que vous payez réellement
La fiscalité est le principal point faible des SCPI détenues en direct. Les revenus sont imposés comme des revenus fonciers, au barème progressif de l'impôt sur le revenu, auxquels s'ajoutent les prélèvements sociaux de 17,2 %.
Pour un investisseur à la TMI de 30 %, la ponction fiscale totale atteint 47,2 % des revenus bruts. Un taux de distribution de 5 % se transforme alors en un rendement net de seulement 2,64 %. C'est pourquoi le mode de détention est un choix stratégique majeur.
Trois stratégies pour optimiser la fiscalité
- SCPI en assurance-vie : les revenus sont capitalisés dans le contrat et bénéficient de la fiscalité avantageuse de l'assurance-vie après 8 ans (abattement de 4 600 euros par an pour un célibataire, 9 200 euros pour un couple). L'inconvénient : les frais de gestion de l'assureur (0,5 à 0,8 %/an) et un choix de SCPI limité.
- SCPI européennes : les revenus issus de biens situés hors de France bénéficient d'une fiscalité allégée grâce aux conventions fiscales. En pratique, les prélèvements sociaux de 17,2 % ne s'appliquent pas sur les revenus de source étrangère, et l'impôt est souvent moindre grâce aux mécanismes de crédit d'impôt.
- SCPI en démembrement : en achetant la nue-propriété (sans les revenus) pendant 5 à 15 ans, vous bénéficiez d'une décote de 20 à 40 % sur le prix d'achat et ne payez aucun impôt pendant la période de démembrement. À l'issue, vous récupérez la pleine propriété et commencez à percevoir les loyers.
Pour approfondir la question des rendements en fonction du mode de détention, notre comparatif des taux d'intérêt des placements financiers vous aidera à situer les SCPI face aux autres options.
SCPI vs autres placements : le comparatif qui tranche
Comment les SCPI se positionnent-elles face aux alternatives classiques ? Voici un comparatif synthétique basé sur les données 2025-2026.
| Placement | Rendement moyen | Risque | Liquidité | Ticket d'entrée |
|---|---|---|---|---|
| SCPI de rendement | 4,5 à 7 % | Modéré (3-4/7) | Faible (semaines à mois) | 200 à 5 000 euros |
| Livret A | 1,7 % | Nul | Immédiate | 10 euros |
| Fonds euros (AV) | 2,5 à 3,5 % | Très faible | Quelques jours | 100 euros |
| Immobilier locatif direct | 3 à 6 % (brut) | Modéré à élevé | Faible (mois) | 50 000+ euros |
| Actions (CAC 40) | 7 à 10 % historique | Élevé (5-6/7) | Immédiate | Quelques euros |
| Obligations d'État | 2,5 à 3,5 % | Faible | Bonne | 1 000 euros |
La SCPI se distingue par son rapport rendement/effort : pas de gestion locative, pas de recherche de locataire, pas de travaux à gérer. C'est un placement « pierre-papier » qui combine l'avantage de l'immobilier (revenus réguliers, actif tangible) avec la simplicité d'un produit financier. Si vous disposez d'un capital conséquent et cherchez la meilleure répartition, notre guide sur le placement pour 100 000 euros propose des allocations concrètes.
Comment choisir la bonne SCPI : les 7 critères décisifs
Toutes les SCPI ne se valent pas. Voici les indicateurs à examiner avant de signer.
- Taux de distribution : visez au minimum 4,5 % net de frais de gestion. Méfiez-vous des rendements anormalement élevés (>9 %) qui peuvent masquer une distribution de plus-values ponctuelles plutôt que de loyers récurrents.
- Taux d'occupation financier (TOF) : un TOF supérieur à 93 % est excellent. En dessous de 88 %, la SCPI peine à remplir ses locaux.
- Capitalisation : une SCPI de plus de 500 millions d'euros de capitalisation offre une meilleure diversification et une liquidité accrue.
- Diversification géographique : les SCPI investies en France et en Europe résistent mieux aux cycles locaux.
- Diversification sectorielle : bureaux, commerces, logistique, santé, résidentiel. Plus le mix est varié, plus le risque est mutualisé.
- Report à nouveau (RAN) : cette réserve de loyers non distribués sert de matelas de sécurité. Un RAN supérieur à 30 jours de distribution est rassurant.
- Qualité de la société de gestion : vérifiez son agrément AMF, son historique, et la transparence de ses rapports trimestriels.
Investir en SCPI pas à pas : guide pratique
L'achat de parts de SCPI peut se faire de plusieurs manières, chacune avec ses avantages.
En direct auprès de la société de gestion
C'est le canal le plus simple. Vous souscrivez directement sur le site de la société de gestion ou via un courtier spécialisé. L'avantage : vous avez accès à l'ensemble de l'offre et pouvez négocier les conditions d'entrée. L'inconvénient : pas de cadre fiscal privilégié.
Via un contrat d'assurance-vie
De nombreux contrats d'assurance-vie proposent des SCPI en unités de compte. La fiscalité est celle de l'assurance-vie, nettement plus avantageuse après 8 ans. Mais le choix de SCPI est limité au référencement de l'assureur, et les frais supplémentaires (frais de gestion UC de 0,5 à 0,8 %/an) grignotent une partie du rendement.
À crédit
Emprunter pour investir en SCPI permet de profiter de l'effet de levier : les loyers perçus remboursent une partie des mensualités, et les intérêts d'emprunt sont déductibles des revenus fonciers. En 2026, avec des taux de crédit immobilier autour de 3,2 à 3,8 %, l'opération reste intéressante pour les SCPI affichant des taux de distribution supérieurs à 5 %.
Diversifiez vos parts entre 3 à 5 SCPI différentes pour lisser les risques. Mélangez les secteurs (bureaux, commerces, santé), les zones géographiques (France, Europe) et les sociétés de gestion. Ne mettez jamais plus de 20 à 25 % de votre patrimoine en SCPI.
Questions fréquentes
Est-ce que les SCPI sont un bon placement en 2026 ?
Les SCPI restent un bon placement pour les investisseurs recherchant des revenus réguliers avec un effort de gestion nul. Le taux de distribution moyen de 4,91 % dépasse largement le Livret A et les fonds euros. En revanche, le risque de perte en capital existe, et un horizon de 8 à 10 ans minimum est indispensable pour sécuriser l'investissement.
Quelle somme minimum pour investir en SCPI ?
Certaines SCPI sont accessibles dès 200 euros la part. Cependant, pour construire un portefeuille diversifié entre 3 à 5 SCPI, un budget initial de 5 000 à 10 000 euros est recommandé. L'investissement programmé (mensualités de 50 à 200 euros) permet de lisser l'entrée dans le temps.
Est-il possible de perdre de l'argent avec une SCPI ?
Oui. Le prix des parts peut baisser si le marché immobilier se dégrade. Entre 2022 et 2024, certaines SCPI de bureaux ont vu leurs parts dévaluées de 15 à 20 %. Les revenus distribués peuvent aussi diminuer si le taux d'occupation baisse. Toutefois, sur un horizon long (10 ans et plus), les pertes en capital restent rares historiquement.
Comment sont imposés les revenus des SCPI ?
En détention directe, les revenus sont imposés comme des revenus fonciers : barème progressif de l'impôt sur le revenu plus 17,2 % de prélèvements sociaux. Pour un contribuable à la TMI de 30 %, la fiscalité totale atteint 47,2 %. Des solutions existent pour l'optimiser : assurance-vie, SCPI européennes, ou démembrement de propriété.
Quels sont les risques principaux des SCPI ?
Les trois risques majeurs sont la perte en capital (baisse du prix des parts), le risque de liquidité (difficulté à revendre rapidement), et le risque locatif (baisse des loyers due à la vacance). Un quatrième risque, souvent négligé, est le risque de taux : quand les taux montent, les valorisations immobilières tendent à baisser.
SCPI en direct ou en assurance-vie : que choisir ?
En direct si votre TMI est faible (0 ou 11 %), si vous voulez un large choix de SCPI, ou si vous souhaitez utiliser le crédit. En assurance-vie si votre TMI est élevée (30 % et plus) et que vous pouvez immobiliser votre épargne 8 ans pour bénéficier de la fiscalité allégée. L'assurance-vie ajoute des frais de gestion UC (0,5 à 0,8 %/an) qui réduisent le rendement net.