
Fiscalité entreprise : régimes et optimisation fiscale
Découvrez les régimes fiscaux des entreprises en 2026, les stratégies d'optimisation légales et les nouveautés de la loi de finances.

La fiscalité des entreprises représente un ensemble de règles qui déterminent combien une société reverse à l'État chaque année. Entre l'impôt sur les sociétés, la TVA, la CFE ou encore les cotisations sociales, le poids fiscal peut varier du simple au triple selon le statut juridique choisi et les décisions prises en amont. Comprendre ces mécanismes permet de piloter sa trésorerie avec plus de sérénité et de tirer parti des dispositifs légaux existants.
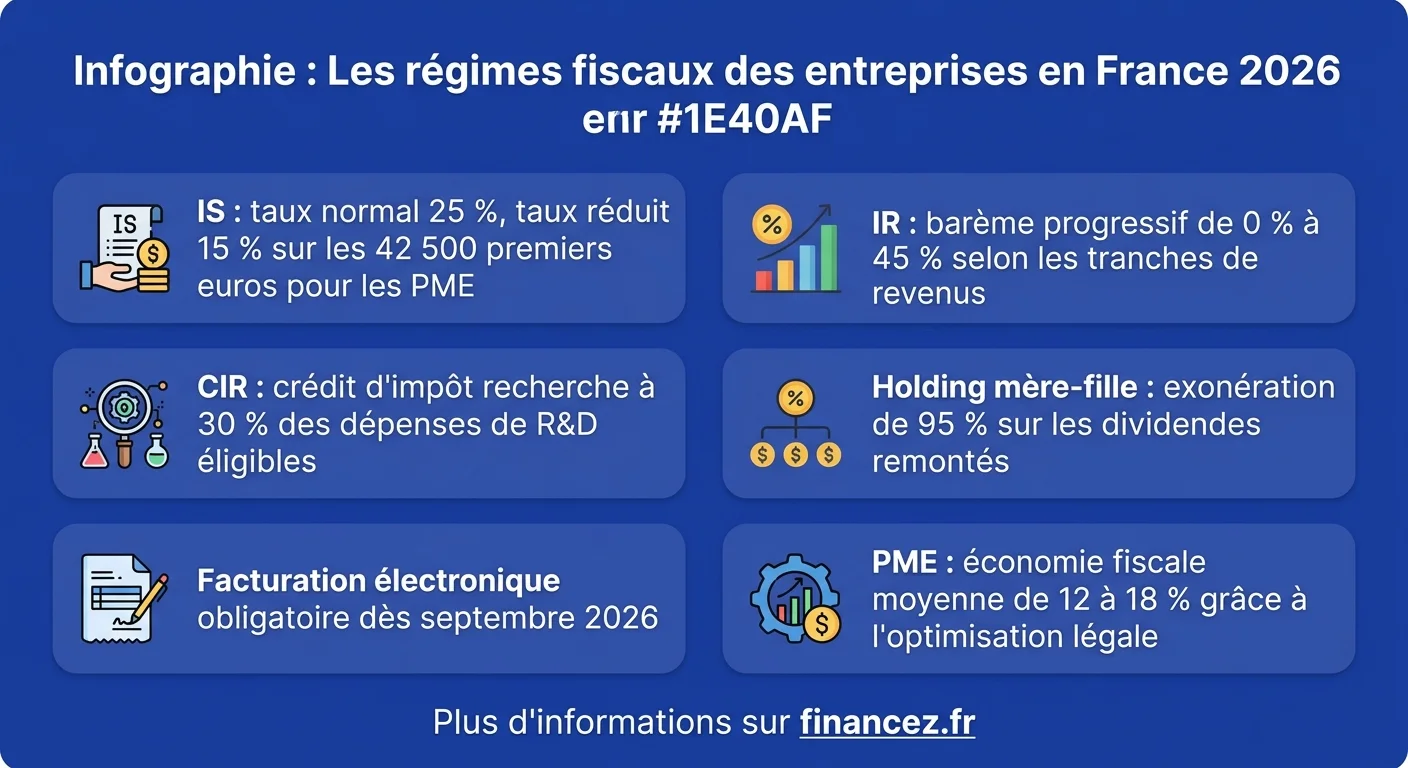
En 2026, plusieurs changements importants entrent en vigueur : prolongation du crédit d'impôt recherche collaborative, nouveau statut JEI à impact, et surtout la facturation électronique obligatoire dès septembre 2026. Ce guide passe en revue chaque régime fiscal applicable aux entreprises françaises, les leviers d'optimisation accessibles et les erreurs courantes à éviter.
IS ou IR : quel régime d'imposition choisir pour votre entreprise
Le choix entre l'impôt sur les sociétés (IS) et l'impôt sur le revenu (IR) conditionne toute la stratégie fiscale d'une entreprise. Ce n'est pas un détail administratif, c'est une décision qui impacte directement la rémunération du dirigeant, la capacité d'autofinancement et la transmission future de l'activité.
Avec l'IS, les bénéfices sont imposés au niveau de la société. Le taux normal s'élève à 25 % en 2026, mais un taux réduit de 15 % s'applique sur les 42 500 premiers euros de bénéfice pour les PME dont le chiffre d'affaires ne dépasse pas 10 millions d'euros. Ce taux réduit reste l'un des avantages les plus significatifs pour les petites structures.
Avec l'IR, les bénéfices remontent directement dans la déclaration personnelle du dirigeant. Ils sont soumis au barème progressif, qui peut monter jusqu'à 45 % pour la tranche supérieure. Ce régime convient aux entreprises déficitaires en phase de lancement (le déficit s'impute sur les revenus du foyer) ou aux activités dont le bénéfice reste modeste.
Un dirigeant de SARL qui dégage 80 000 euros de bénéfice annuel peut économiser plus de 6 000 euros par an en optant pour l'IS plutôt que l'IR, à condition de laisser une partie des bénéfices dans la société. À l'inverse, un auto-entrepreneur avec 25 000 euros de revenus n'a aucun intérêt à passer à l'IS.
Le choix n'est pas irréversible : depuis la loi de finances 2019, une société soumise à l'IS peut revenir à l'IR dans les cinq premières années, sous conditions. C'est une souplesse encore méconnue qui permet de tester un régime sans s'y enfermer. Pour aller plus loin sur les fondamentaux, consultez notre guide complet de la fiscalité.
Les principaux impôts qui pèsent sur les entreprises en France
Au-delà du choix IS/IR, une entreprise française fait face à plusieurs prélèvements obligatoires. L'impôt sur les sociétés (ou l'IR selon le régime) constitue la charge principale, mais ce n'est que la partie visible. La TVA, bien que neutre en théorie pour l'entreprise, impose une gestion rigoureuse de la trésorerie. La cotisation foncière des entreprises (CFE) s'applique à toute structure disposant d'un local professionnel, même un bureau à domicile.
La CVAE (cotisation sur la valeur ajoutée des entreprises) concerne les sociétés dont le chiffre d'affaires dépasse 500 000 euros. En 2026, son taux maximal reste fixé à 0,28 %, un niveau maintenu depuis la réforme progressive entamée en 2023. Les entreprises sous ce seuil en sont exonérées, ce qui soulage la majorité des TPE-PME.
Enfin, les contributions sociales sur la rémunération du dirigeant et des salariés représentent souvent le poste le plus lourd. Selon le statut (TNS ou assimilé-salarié), les charges patronales et salariales varient entre 40 % et 80 % du salaire brut versé.
Régimes fiscaux selon le statut juridique : comparatif détaillé
Chaque forme juridique ouvre l'accès à des régimes fiscaux spécifiques. Le tableau ci-dessous synthétise les principales différences pour les statuts les plus courants en 2026 :
| Statut | Régime par défaut | Option possible | Taux réduit IS | Protection sociale |
|---|---|---|---|---|
| Micro-entreprise | IR (micro-fiscal) | Versement libératoire | Non | TNS allégé |
| EURL | IR | IS (irrévocable après 5 ans) | Oui si IS | TNS |
| SARL | IS | IR (5 ans max, conditions) | Oui | TNS ou salarié |
| SAS / SASU | IS | IR (5 ans max, conditions) | Oui | Assimilé salarié |
| SA | IS | Non | Oui si PME | Assimilé salarié |
| SCI | IR (transparence) | IS | Oui si IS | Selon activité |
La micro-entreprise reste le statut le plus simple fiscalement : un abattement forfaitaire remplace la déduction des charges réelles (71 % pour le commerce, 50 % pour les services, 34 % pour le libéral). En contrepartie, aucune charge ne peut être déduite au réel, ce qui pénalise les activités à forte dépense.
La SAS et la SASU séduisent par la souplesse de leur fonctionnement, mais le coût social du dirigeant assimilé-salarié dépasse largement celui du gérant majoritaire de SARL en TNS. Sur un salaire net de 3 000 euros mensuels, la différence peut atteindre 800 à 1 200 euros par mois en charges patronales supplémentaires.
Loi de finances 2026 : ce qui change concrètement
La loi de finances pour 2026 introduit plusieurs dispositions qui modifient le paysage fiscal des entreprises. Voici les changements les plus significatifs à intégrer dès maintenant dans votre stratégie :
La facturation électronique devient obligatoire en réception pour toutes les entreprises assujetties à la TVA à compter du 1er septembre 2026. L'émission obligatoire suivra selon un calendrier progressif. Cette réforme implique de choisir une plateforme de dématérialisation partenaire (PDP) ou d'utiliser le portail public de facturation (PPF). Les entreprises qui n'ont pas encore entamé leur transition prennent un risque opérationnel sérieux.
Le statut JEI à impact fait son apparition : les jeunes entreprises innovantes qui répondent à des critères environnementaux et sociaux bénéficient d'exonérations renforcées sur les charges sociales et l'impôt sur les bénéfices. Le crédit d'impôt recherche collaborative (CICo) est prolongé de trois ans, ce qui sécurise les partenariats entre PME et laboratoires publics jusqu'en 2028.
Côté zonage territorial, les zones France ruralités revitalisation (ZFRR) absorbent les anciennes ZRR avec des exonérations fiscales maintenues pour les créations d'entreprises. Les zones franches urbaines-territoires entrepreneurs (ZFU-TE) disparaissent en revanche définitivement. Si votre société bénéficiait d'exonérations en ZFU-TE, vérifiez les dispositions transitoires applicables. Pour suivre les dernières évolutions, notre page sur les actualités fiscales est régulièrement mise à jour.
Optimisation fiscale légale : les leviers accessibles aux PME
L'optimisation fiscale n'est pas réservée aux multinationales. Plusieurs mécanismes parfaitement légaux permettent aux PME de réduire leur charge fiscale de 12 à 18 % en moyenne, selon les études du secteur. Encore faut-il les connaître et les mettre en œuvre correctement.
Le crédit d'impôt recherche (CIR) reste le dispositif phare : 30 % des dépenses de R&D éligibles sont remboursées sous forme de crédit d'impôt (jusqu'à 100 millions d'euros de dépenses). Pour les PME, ce crédit est immédiatement remboursable, même en l'absence de bénéfice imposable. Les dépenses éligibles incluent les salaires des chercheurs, les dotations aux amortissements du matériel de recherche, les brevets et la sous-traitance auprès d'organismes agréés.
L'amortissement accéléré permet de déduire plus rapidement le coût d'un investissement. Les logiciels, par exemple, peuvent être amortis sur 12 mois au lieu de 3 ans. Les véhicules utilitaires électriques bénéficient d'un suramortissement de 20 % depuis 2024, reconduit en 2026.
La stratégie de rémunération du dirigeant constitue un autre levier majeur. Arbitrer entre salaire, dividendes et avantages en nature (véhicule de fonction, prévoyance complémentaire, chèques vacances) permet d'optimiser le couple revenu net / charges sociales. En SARL par exemple, les dividendes au-delà de 10 % du capital social sont soumis aux cotisations TNS, un plafond qu'il vaut mieux connaître avant de distribuer.
La holding : un outil de structuration puissant mais exigeant
Créer une société holding au-dessus de sa ou ses sociétés opérationnelles offre des avantages fiscaux considérables, mais nécessite un minimum de substance économique pour ne pas être requalifiée par l'administration.
Le régime mère-fille permet à la holding de percevoir les dividendes de ses filiales avec une exonération de 95 %. Concrètement, sur 100 000 euros de dividendes remontés, seuls 5 000 euros sont imposés à l'IS, soit un impôt réel de 1 250 euros (au taux de 25 %). Sans ce régime, l'imposition serait de 25 000 euros. La condition : détenir au moins 5 % du capital de la filiale depuis au moins deux ans.
L'intégration fiscale va encore plus loin : elle permet de compenser les bénéfices d'une filiale avec les déficits d'une autre au sein du même groupe. Pour y accéder, la holding doit détenir au moins 95 % de chaque filiale intégrée. Ce mécanisme concerne surtout les groupes de trois sociétés ou plus.
Attention : une holding sans activité réelle (pas de salariés, pas de locaux, pas de décisions stratégiques documentées) peut être considérée comme un montage abusif. L'administration fiscale dispose de la procédure d'abus de droit pour écarter les avantages fiscaux d'une structure jugée artificielle. La holding doit avoir une raison d'être au-delà de la seule optimisation.
Entreprise individuelle : spécificités fiscales à maîtriser
Depuis la réforme de 2022, l'entreprise individuelle (EI) bénéficie automatiquement de la séparation des patrimoines. Sur le plan fiscal, elle relève par défaut de l'impôt sur le revenu dans la catégorie BIC ou BNC selon l'activité exercée. Mais elle peut désormais opter pour l'IS, ce qui transforme profondément sa logique fiscale.
L'option pour l'IS transforme l'EI en entité fiscalement opaque : les bénéfices sont imposés au niveau de l'entreprise (15 % puis 25 %), et le dirigeant n'est imposé personnellement que sur la rémunération qu'il se verse. Cette option est particulièrement intéressante lorsque l'entrepreneur souhaite réinvestir une part importante de ses bénéfices dans l'activité.
La loi de finances 2026 a confirmé la neutralité fiscale lors de l'apport d'une EI ayant opté pour l'IS à une société. Autrement dit, transformer son EI en EURL ou SASU ne déclenche plus de taxation sur les plus-values latentes, sous réserve de respecter les conditions prévues par le texte. C'est un signal fort pour les entrepreneurs individuels qui envisagent de changer de forme juridique pour structurer leur croissance.
Concernant le régime micro, les seuils restent fixés à 188 700 euros de chiffre d'affaires pour les activités de vente et 77 700 euros pour les prestations de services. Au-delà, le passage au réel simplifié ou au réel normal s'impose, avec l'obligation de tenir une comptabilité complète.
TVA : régimes déclaratifs et récupération efficace
Trois régimes de TVA coexistent en fonction du chiffre d'affaires et de la nature de l'activité. La franchise en base de TVA dispense les plus petites entreprises de facturer et de déclarer la TVA (seuils de 91 900 euros pour le commerce, 36 800 euros pour les services). C'est un avantage commercial vis-à-vis des particuliers, mais un inconvénient pour les entreprises qui achètent beaucoup de matériel (car la TVA payée n'est pas récupérable).
Le régime réel simplifié concerne les entreprises dont le CA se situe entre les seuils de franchise et 840 000 euros (ventes) ou 254 000 euros (services). Deux acomptes semestriels sont versés, suivis d'une régularisation annuelle. C'est le régime le plus courant pour les PME.
Le régime réel normal impose une déclaration mensuelle (CA3). Il s'applique automatiquement au-delà des seuils du simplifié ou sur option. Les entreprises dont la TVA déductible dépasse régulièrement la TVA collectée ont intérêt à opter pour le réel normal afin d'obtenir des remboursements mensuels de crédit de TVA plutôt qu'annuels.
Un piège fréquent : les acomptes du régime simplifié sont calculés sur la base de la déclaration précédente. En cas de forte baisse d'activité, il est possible de demander une modulation pour éviter de verser des acomptes disproportionnés.
Déficits fiscaux : comment les utiliser stratégiquement
Les déficits fiscaux ne sont pas une fatalité, ils constituent un actif fiscal exploitable sur plusieurs exercices. Leur traitement varie selon le régime d'imposition, et une bonne gestion des reports peut réduire considérablement l'impôt des années suivantes.
À l'IS, le déficit se reporte en avant sans limitation de durée, mais avec un plafonnement : il ne peut s'imputer que sur 1 million d'euros de bénéfice, majoré de 50 % du bénéfice excédant ce seuil. Une entreprise qui a accumulé 2 millions de déficits et qui réalise 3 millions de bénéfice ne pourra donc imputer que 2 millions (1 M + 50 % de 2 M). Le solde de déficit reste reportable sur les exercices suivants.
Le report en arrière (carry-back) permet d'imputer le déficit sur le bénéfice de l'exercice précédent, dans la limite de 1 million d'euros. Il génère une créance sur l'État utilisable pour payer l'IS des cinq exercices suivants ou remboursable à l'issue de ce délai. C'est un outil particulièrement utile pour les entreprises qui traversent une année difficile après une période rentable.
À l'IR, le déficit BIC ou BNC s'impute sur le revenu global du foyer fiscal dans la limite de 10 700 euros par an (sauf pour les loueurs en meublé non professionnels, dont le déficit ne s'impute que sur les revenus de même nature). L'excédent se reporte sur les six exercices suivants.
Contrôle fiscal : prévenir plutôt que subir
Chaque année, environ 45 000 entreprises font l'objet d'un contrôle fiscal en France. Si le taux de contrôle reste statistiquement faible, certaines pratiques attirent l'attention de l'administration : variations brutales de chiffre d'affaires, charges déductibles anormalement élevées par rapport au secteur, prix de transfert non documentés, ou encore recours systématique à des conventions de trésorerie intra-groupe sans rémunération.
La meilleure protection reste la documentation. Conserver les pièces justificatives de chaque charge déduite, formaliser les conventions entre sociétés liées, et s'assurer que chaque décision fiscale s'appuie sur un texte identifiable. Les entreprises qui tiennent un dossier fiscal annuel (résumant les options prises, les crédits d'impôt demandés et les opérations exceptionnelles) abordent un éventuel contrôle avec beaucoup plus de sérénité.
Le rescrit fiscal offre une sécurité juridique supplémentaire : en posant une question écrite à l'administration sur un point précis, l'entreprise obtient une réponse engageante. Si l'administration valide un traitement fiscal, elle ne peut plus le remettre en cause lors d'un contrôle ultérieur. Ce mécanisme est sous-utilisé alors qu'il est gratuit et accessible à toutes les entreprises.
Épargne salariale et dispositifs de partage de la valeur
Depuis la loi sur le partage de la valeur, les entreprises de 11 à 49 salariés ayant réalisé un bénéfice net fiscal positif pendant trois exercices consécutifs doivent mettre en place un dispositif de partage (intéressement, participation, plan d'épargne salariale ou prime de partage de la valeur). Ces dispositifs présentent un double avantage fiscal :
- Pour l'entreprise : les sommes versées sont déductibles du bénéfice imposable et exonérées de charges sociales (hors CSG-CRDS et forfait social selon l'effectif)
- Pour les salariés : les sommes placées sur un PEE ou un PERCO sont exonérées d'impôt sur le revenu (hors prélèvements sociaux) à condition de respecter la durée de blocage
L'intéressement reste l'outil le plus flexible : ses critères de déclenchement et de répartition sont librement définis par accord d'entreprise. Un dirigeant de PME peut en bénéficier personnellement dans les structures de moins de 250 salariés, ce qui en fait un complément de rémunération fiscalement avantageux. La mise en place d'un plan d'épargne retraite collectif peut aussi s'inscrire dans une stratégie de fidélisation, notre article sur l'assurance retraite détaille les avantages de ces dispositifs.
Erreurs fiscales courantes : ce que l'expert-comptable ne dit pas toujours
Certaines erreurs reviennent dans la majorité des dossiers fiscaux des TPE-PME. La plus fréquente : confondre chiffre d'affaires et bénéfice dans le choix du régime fiscal. Un auto-entrepreneur avec 70 000 euros de CA mais 40 000 euros de charges réelles paie ses impôts sur une base forfaitaire bien supérieure à son bénéfice réel, il aurait intérêt à passer au réel.
Autre piège classique : négliger la CFE la première année. Les créateurs d'entreprise en sont exonérés la première année civile, mais reçoivent un avis d'imposition la deuxième année, parfois sans y être préparés. Le montant dépend de la commune et de la surface du local, il peut varier de 200 à plus de 3 000 euros.
La sous-déclaration des avantages en nature constitue un redressement fréquent. Le véhicule de fonction utilisé à titre personnel, le logement de fonction ou le téléphone mobile doivent être évalués et soumis à cotisations sociales. Les barèmes forfaitaires de l'URSSAF permettent de sécuriser cette évaluation sans contestation possible.
Enfin, beaucoup d'entrepreneurs ignorent qu'ils peuvent déduire une partie de leurs frais personnels lorsqu'ils travaillent depuis leur domicile : quote-part du loyer, électricité, internet, proportionnellement à la surface dédiée à l'activité professionnelle. Cette déduction est admise tant en BIC qu'en BNC, à condition de la justifier.
Pour optimiser votre épargne professionnelle, pensez également aux dispositifs PEA et PER qui offrent des avantages fiscaux complémentaires, nos guides sur la fiscalité du PEA et la fiscalité du PER détaillent chaque mécanisme.
Questions fréquentes
Quels sont les différents régimes fiscaux pour une entreprise ?
Les entreprises françaises peuvent relever de deux grands régimes : l'impôt sur les sociétés (IS) avec un taux de 25 % (15 % sur les premiers 42 500 euros pour les PME) ou l'impôt sur le revenu (IR) avec le barème progressif. Le choix dépend du statut juridique, du niveau de bénéfice et de la stratégie de rémunération du dirigeant. Certaines formes comme la SAS ou la SARL permettent d'opter pour l'un ou l'autre régime.
Quels sont les impôts pour les entreprises en France ?
Une entreprise française est soumise à plusieurs prélèvements : l'IS ou l'IR sur les bénéfices, la TVA sur les ventes, la CFE (cotisation foncière des entreprises), la CVAE pour les CA supérieurs à 500 000 euros, et les cotisations sociales sur la rémunération du dirigeant et des salariés. La contribution sociale de solidarité des sociétés (C3S) s'ajoute au-delà de 19 millions de CA.
Comment bénéficier du taux réduit d'IS à 15 % ?
Le taux réduit de 15 % s'applique automatiquement sur les 42 500 premiers euros de bénéfice pour les sociétés dont le chiffre d'affaires ne dépasse pas 10 millions d'euros et dont le capital est entièrement libéré et détenu à 75 % au moins par des personnes physiques. Aucune démarche spécifique n'est nécessaire : il suffit de remplir les conditions lors de la déclaration de résultat.
Comment fonctionne la fiscalité des entreprises individuelles ?
L'entreprise individuelle relève par défaut de l'IR dans la catégorie BIC ou BNC. Elle peut opter pour l'IS depuis la réforme de 2022. En micro-entreprise, un abattement forfaitaire remplace la déduction des charges réelles (71 % commerce, 50 % services, 34 % libéral). Au-delà des seuils de CA (188 700 ou 77 700 euros), le passage au régime réel s'impose avec tenue d'une comptabilité complète.
Comment connaître le régime fiscal de sa société ?
Le régime fiscal figure sur l'avis de situation au répertoire Sirene, accessible gratuitement sur le site de l'INSEE. Il est aussi mentionné dans les statuts de la société et dans la dernière déclaration de résultat (formulaire 2065 pour l'IS, 2031 ou 2035 pour l'IR). En cas de doute, votre service des impôts des entreprises (SIE) peut confirmer le régime applicable.
Quels sont les meilleurs leviers d'optimisation fiscale pour une PME ?
Les leviers les plus efficaces sont le crédit d'impôt recherche (30 % des dépenses de R&D), l'arbitrage salaire-dividendes du dirigeant, l'amortissement accéléré des investissements, la mise en place de dispositifs d'épargne salariale déductibles et, pour les groupes, le régime mère-fille ou l'intégration fiscale. Chaque levier génère entre 2 et 8 points d'économie sur la charge fiscale globale.