
Quels impôts et taxes votre entreprise doit-elle vraiment payer ?
IS, TVA, CFE, CVAE, taxe sur les salaires : découvrez tous les impôts et taxes que paie une entreprise en 2026, avec les seuils et les échéances clés.

Créer une entreprise, c'est aussi accepter d'entrer dans un système fiscal dense où chaque statut, chaque seuil de chiffre d'affaires et chaque activité déclenche ses propres prélèvements. Beaucoup de dirigeants découvrent une taxe en recevant l'avis d'imposition, avec la mauvaise surprise que cela implique. Ce guide fait le tour complet des impôts et taxes d'une entreprise en 2026 : lesquels vous concernent, à quels seuils, et surtout à quelles échéances les régler pour ne jamais être pris de court.
Impôt sur les bénéfices : IR ou IS, la première grande ligne de partage
Avant même de parler de taux, une question structure toute la fiscalité de votre société : vos bénéfices sont-ils taxés à l'impôt sur le revenu (IR) ou à l'impôt sur les sociétés (IS) ? Ce choix dépend de votre forme juridique et, parfois, d'une option que vous exercez.
À l'IR, le bénéfice remonte directement dans la déclaration personnelle du dirigeant et s'ajoute à ses autres revenus : c'est le régime naturel de l'entreprise individuelle et de la micro-entreprise. À l'IS, c'est la société elle-même qui paie l'impôt sur son résultat, indépendamment de la rémunération du dirigeant : c'est le cas des SARL, SAS et SA. Certaines structures peuvent basculer d'un régime à l'autre sur option, un arbitrage lourd de conséquences qu'il vaut mieux préparer avec un professionnel. Notre guide de la fiscalité d'entreprise et de ses régimes détaille cet arbitrage IR/IS.
Retenez l'essentiel : ce n'est pas une formalité administrative, mais le socle qui détermine combien vous versez à l'État sur ce que vous gagnez. Tout le reste s'empile par-dessus.
L'impôt sur les sociétés : taux normal, taux réduit et acomptes
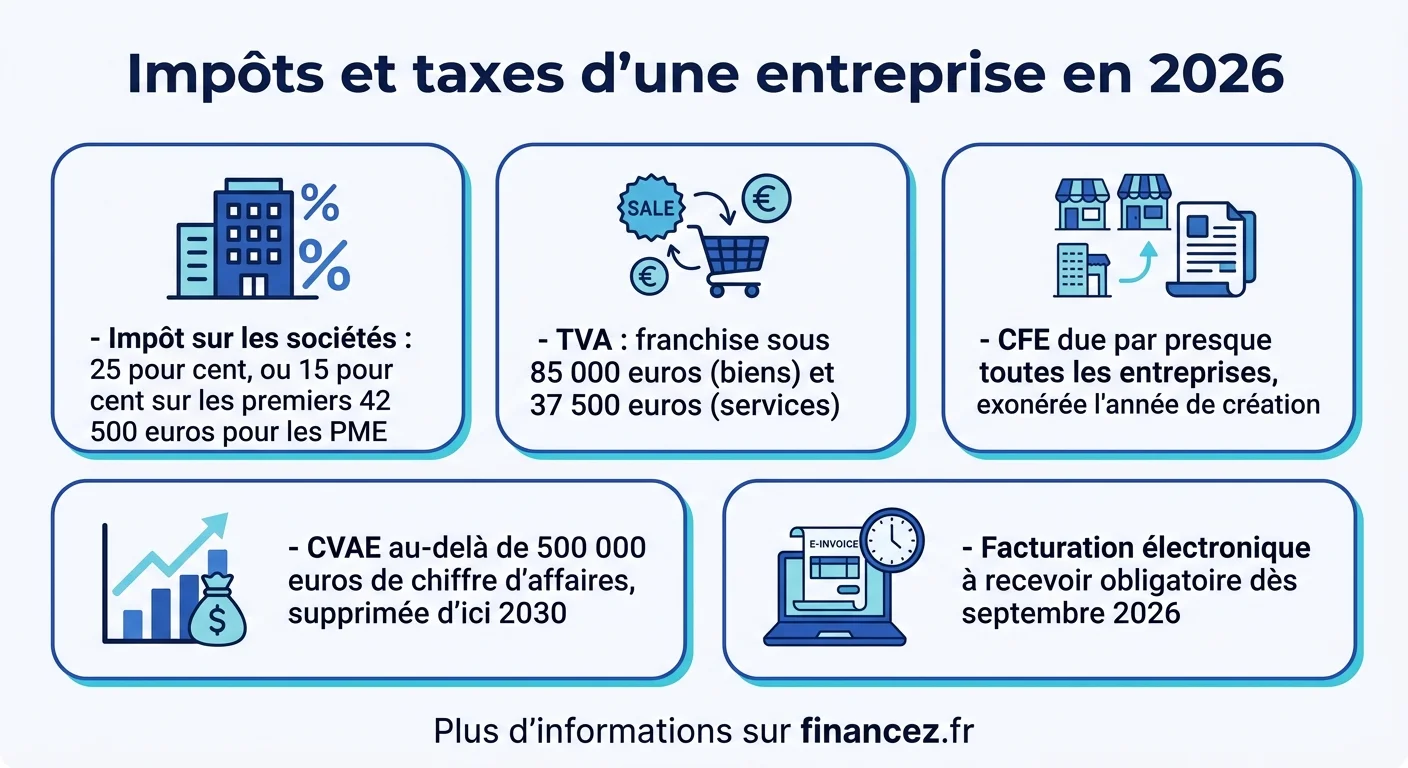
Pour les sociétés soumises à l'IS, le taux normal est de 25 % du bénéfice imposable. Un taux réduit de 15 % s'applique toutefois sur la première tranche de 42 500 euros de bénéfice, à condition de remplir des critères précis : chiffre d'affaires inférieur à 10 millions d'euros, capital entièrement libéré et détenu à au moins 75 % par des personnes physiques. Au-delà de cette tranche, le taux de 25 % reprend ses droits.
Point souvent ignoré des jeunes dirigeants : l'IS ne se paie pas en une fois à la fin de l'année. Il fonctionne par acomptes trimestriels calculés sur le bénéfice de l'exercice précédent, avec un solde à régler après la clôture. Une entreprise en forte croissance peut donc devoir ajuster ses acomptes pour éviter un rattrapage douloureux. À l'inverse, une année moins bonne ouvre droit à une réduction, voire à une suspension des versements.
La règle d'or : provisionner l'impôt au fil de l'eau. Mettre de côté chaque mois une fraction du bénéfice estimé évite la panique au moment du solde. Un compte dédié fait des merveilles pour la trésorerie.
La TVA : collectée, déductible et la franchise en base
La taxe sur la valeur ajoutée est sans doute la plus connue, et pourtant la plus mal comprise. Contrairement à l'IS, ce n'est pas un impôt sur vos bénéfices : vous n'êtes qu'un collecteur pour le compte de l'État. Vous facturez la TVA à vos clients (le plus souvent 20 % au taux normal), vous déduisez celle payée sur vos achats, et vous reversez la différence.
Les très petites structures peuvent échapper à cette mécanique grâce à la franchise en base. En 2026, tant que votre chiffre d'affaires reste sous 85 000 euros pour la vente de marchandises ou 37 500 euros pour les prestations de services, vous ne facturez pas de TVA et n'en reversez pas. Un avantage administratif réel, mais un choix à peser : sans TVA facturée, vous ne récupérez pas non plus celle de vos investissements. Pour comprendre les taux et le calcul en détail, consultez notre article dédié à la fiscalité de la TVA.
Dès que vous dépassez ces seuils, la déclaration devient mensuelle ou trimestrielle selon votre régime. C'est souvent le premier vrai rendez-vous fiscal récurrent d'une entreprise qui grandit.
La contribution économique territoriale : CFE et CVAE
Derrière ce nom un peu technique se cachent deux taxes locales qui financent les collectivités. La cotisation foncière des entreprises (CFE) est due par la quasi-totalité des entreprises, y compris les micro-entrepreneurs. Elle repose sur la valeur locative des locaux utilisés pour l'activité, avec une cotisation minimale même pour ceux qui travaillent de chez eux. Bonne nouvelle : l'année de création est généralement exonérée.
La cotisation sur la valeur ajoutée des entreprises (CVAE) ne concerne, elle, que les entreprises dépassant 500 000 euros de chiffre d'affaires. Elle est engagée dans une trajectoire de suppression progressive, que le gouvernement a programmée à l'horizon 2030. Autrement dit, une taxe en voie de disparition, mais encore bien réelle pour les entreprises de taille intermédiaire jusque-là. Ensemble, CFE et CVAE forment la contribution économique territoriale.
La taxe sur les salaires et les prélèvements liés à l'emploi
Embaucher transforme votre profil fiscal. Au-delà des cotisations sociales patronales, qui ne sont pas à proprement parler des impôts mais pèsent lourdement sur la masse salariale, certaines entreprises doivent acquitter la taxe sur les salaires. Elle vise principalement les employeurs qui ne sont pas soumis à la TVA sur au moins 90 % de leur chiffre d'affaires : professions de santé, secteur associatif, banque, assurance.
Si vous êtes pleinement assujetti à la TVA, vous y échappez le plus souvent. Mais dès que votre activité comporte une part exonérée significative, le calcul devient nécessaire, avec un barème progressif appliqué aux rémunérations versées. Notre guide de la fiscalité du salaire éclaire l'articulation entre impôts et cotisations pour l'employeur comme pour le salarié.
Les taxes liées à la formation et à l'apprentissage
Moins visibles, ces contributions sont pourtant obligatoires pour la plupart des employeurs. La taxe d'apprentissage finance les formations technologiques et professionnelles, tandis que la contribution à la formation professionnelle alimente le développement des compétences des salariés. Elles sont calculées sur la masse salariale et collectées via un circuit dédié.
Pour une petite structure sans salarié, ces prélèvements restent théoriques. Mais dès la première embauche, ils entrent dans le paysage. Les anticiper évite de les découvrir comme un coût caché du recrutement, alors qu'ils s'intègrent parfaitement dans un budget prévisionnel bien construit.
Les taxes selon votre activité : véhicules, locaux, secteurs spécifiques
Au socle commun s'ajoutent des taxes liées à ce que vous faites concrètement. Une société qui utilise des voitures particulières à des fins économiques est redevable de taxes sur les véhicules, dont le montant dépend des émissions de CO2 et de l'ancienneté du parc. Une entreprise qui exploite de grandes surfaces commerciales, qui produit certains déchets, qui diffuse de la publicité extérieure ou qui opère dans des secteurs réglementés découvre d'autres prélèvements ciblés.
Impossible de tous les lister ici tant ils dépendent du métier, mais le principe est à retenir : votre activité génère ses propres taxes sectorielles. Au moindre doute sur un prélèvement inhabituel, mieux vaut interroger un expert plutôt que de le négliger. Trouver le bon interlocuteur fait souvent la différence, comme l'explique notre article sur l'expertise fiscale.
Le cas particulier de la micro-entreprise
La micro-entreprise séduit par sa simplicité, et sa fiscalité en est le meilleur exemple. Pas d'IS, pas de TVA tant que vous restez sous les seuils de franchise, pas de liasse fiscale complexe. Vos cotisations sociales et votre impôt se calculent en pourcentage du chiffre d'affaires encaissé, avec la possibilité d'opter pour le versement libératoire qui règle l'impôt sur le revenu au fil des déclarations.
Attention toutefois aux angles morts. La micro-entreprise reste redevable de la CFE dès la deuxième année. Et le dépassement des seuils, de TVA notamment, fait basculer dans un régime nettement plus exigeant. Beaucoup de micro-entrepreneurs qui percent se retrouvent à gérer, du jour au lendemain, une TVA qu'ils n'avaient jamais facturée. Anticiper ce cap, c'est éviter une transition brutale.
Le calendrier fiscal : ne rien manquer dans l'année
Connaître ses impôts ne suffit pas, encore faut-il les payer au bon moment. Les pénalités de retard tombent vite, et elles s'ajoutent à une trésorerie déjà sollicitée. Voici les grands rendez-vous à graver dans votre agenda :
- La TVA : chaque mois ou chaque trimestre selon votre régime, avec une déclaration en ligne systématique.
- Les acomptes d'IS : quatre échéances trimestrielles pour les sociétés à l'IS, plus le solde après la clôture de l'exercice.
- La CFE : un avis en fin d'année, à régler généralement en décembre, avec parfois un acompte en juin.
- Les taxes sur la masse salariale : selon des échéances propres, souvent annuelles.
Un tableau de bord simple, même sur un tableur, transforme cette contrainte en routine maîtrisée. L'administration met aussi à disposition un calendrier fiscal détaillé sur impots.gouv.fr, à consulter en début d'exercice.
La facturation électronique : la grande obligation de 2026
C'est le changement majeur de cette année. La facturation électronique entre en vigueur de façon échelonnée, et toutes les entreprises sont concernées. Dès le 1er septembre 2026, l'ensemble des entreprises assujetties à la TVA doivent être en mesure de recevoir des factures électroniques via une plateforme agréée. L'obligation d'en émettre suit ensuite un calendrier progressif selon la taille de l'entreprise.
Concrètement, cela signifie choisir une plateforme, adapter ses outils de gestion et former son équipe. Ce n'est pas une taxe supplémentaire, mais une obligation déclarative lourde qui vise à moderniser la collecte de la TVA et à lutter contre la fraude. Les entreprises qui s'y préparent dès maintenant, plutôt qu'à la dernière minute, éviteront une bascule dans l'urgence. Le portail economie.gouv.fr publie les modalités officielles de cette réforme.
Trois réflexes pour rester en règle sans stress
Face à cet empilement, quelques habitudes suffisent à transformer la fiscalité en simple ligne de gestion plutôt qu'en source d'angoisse :
- Provisionner en continu : mettre de côté chaque mois l'impôt et les taxes estimés, sur un compte séparé, protège votre trésorerie des mauvaises surprises.
- Tenir un calendrier fiscal : anticiper les échéances plutôt que de les subir évite l'essentiel des pénalités de retard.
- S'entourer tôt : un expert-comptable ou un conseil fiscal coûte moins cher qu'un redressement, et repère les optimisations légales que vous laisseriez passer.
La fiscalité d'entreprise n'est pas un mur, c'est une mécanique. Une fois qu'on en comprend les rouages, statut par statut et échéance par échéance, elle devient prévisible. Et le prévisible, en gestion, c'est déjà la moitié de la sérénité. Pour aller plus loin sur les fondamentaux, notre guide complet de la fiscalité resitue chaque impôt dans le système d'ensemble.
Questions fréquentes
Quels sont les principaux impôts d'une entreprise ?
Les prélèvements majeurs sont l'impôt sur les bénéfices (impôt sur le revenu ou impôt sur les sociétés), la TVA, la cotisation foncière des entreprises (CFE) et, au-delà de 500 000 euros de chiffre d'affaires, la CVAE. S'y ajoutent des taxes liées à l'emploi et à l'activité selon votre situation.
Quel est le taux de l'impôt sur les sociétés en 2026 ?
Le taux normal est de 25 % du bénéfice imposable. Un taux réduit de 15 % s'applique sur les premiers 42 500 euros de bénéfice pour les PME éligibles, sous conditions de chiffre d'affaires, de capital libéré et de détention par des personnes physiques.
À partir de quel chiffre d'affaires faut-il facturer la TVA ?
En 2026, la franchise en base s'applique tant que le chiffre d'affaires reste sous 85 000 euros pour la vente de marchandises et 37 500 euros pour les prestations de services. Au-delà, l'entreprise doit collecter et reverser la TVA, avec des déclarations mensuelles ou trimestrielles.
Une micro-entreprise paie-t-elle la CFE ?
Oui, dans la plupart des cas. La micro-entreprise est exonérée de CFE l'année de sa création, mais devient redevable dès la deuxième année, même pour une activité exercée à domicile, avec une cotisation minimale fixée localement.
La CVAE va-t-elle disparaître ?
La cotisation sur la valeur ajoutée des entreprises fait l'objet d'une suppression progressive, programmée à l'horizon 2030. Elle ne concerne que les entreprises dépassant 500 000 euros de chiffre d'affaires et reste due tant que la trajectoire de suppression n'est pas achevée.
Qu'est-ce que l'obligation de facturation électronique de 2026 ?
À compter du 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques via une plateforme agréée. L'obligation d'émettre ces factures suit un calendrier progressif selon la taille de l'entreprise. C'est une obligation déclarative, pas une nouvelle taxe.
Comment éviter les pénalités de retard fiscales ?
Le plus efficace est de tenir un calendrier fiscal des échéances (TVA, acomptes d'IS, CFE) et de provisionner l'impôt au fil de l'eau sur un compte dédié. Un accompagnement par un expert-comptable sécurise les déclarations et repère les erreurs avant qu'elles ne coûtent cher.