
Crédit : définition simple et explication complète
Définition du crédit, types de prêts, TAEG, coûts cachés et droits : tout comprendre pour emprunter en connaissance de cause.

Le crédit en une phrase : emprunter aujourd'hui, rembourser demain
Un crédit est une opération par laquelle un prêteur (généralement une banque) met à disposition d'un emprunteur une somme d'argent, en échange d'un remboursement échelonné dans le temps, augmenté d'intérêts. Cette définition simple cache une mécanique financière omniprésente dans la vie quotidienne : achat immobilier, voiture, travaux, études, trésorerie d'entreprise.
Le mot crédit vient du latin credere, qui signifie « croire » ou « faire confiance ». C'est exactement ce qui se joue : le prêteur fait confiance à l'emprunteur en lui avançant de l'argent sur la promesse d'un remboursement futur. Cette confiance a un prix, les intérêts, et des garanties, l'assurance emprunteur, les cautions, les hypothèques.
En France, l'encours total des crédits aux particuliers dépasse les 1 400 milliards d'euros en 2026. Le crédit irrigue l'économie : sans lui, la majorité des achats immobiliers et une part significative de la consommation courante seraient impossibles.
Les composantes d'un crédit : capital, intérêts, durée, TAEG
Comprendre un crédit suppose de maîtriser quatre notions fondamentales qui déterminent son coût réel :
- Le capital emprunté : La somme effectivement mise à disposition par la banque. C'est la base de calcul des intérêts.
- Le taux d'intérêt : Le prix de l'argent emprunté, exprimé en pourcentage annuel. Il peut être fixe (invariable pendant toute la durée) ou variable (indexé sur un taux de référence comme l'Euribor).
- La durée de remboursement : De quelques mois (crédit à la consommation) à 25-30 ans (crédit immobilier). Plus la durée est longue, plus les mensualités sont faibles, mais plus le coût total du crédit augmente.
- Le TAEG (Taux Annuel Effectif Global), L'indicateur clé pour comparer les offres. Il intègre tous les coûts : intérêts, assurance emprunteur, frais de dossier, frais de garantie. C'est le seul chiffre qui reflète le coût réel du crédit.
Exemple concret : un crédit de 200 000 euros à 3, 5 % sur 20 ans génère environ 78 000 euros d'intérêts. Le même montant à 3, 5 % sur 25 ans coûte 101 000 euros d'intérêts, soit 23 000 euros de plus pour cinq ans supplémentaires. Cette différence illustre pourquoi la durée est un levier aussi puissant que le taux.
Crédit affecté vs crédit non affecté : une distinction essentielle
Tous les crédits se répartissent en deux grandes familles, selon leur lien avec un achat spécifique :
- Le crédit affecté : Lié à un achat précis (voiture, travaux, bien immobilier). Le contrat mentionne explicitement l'objet financé, et si la vente n'aboutit pas, le crédit est automatiquement annulé. Le crédit immobilier et le crédit auto sont des crédits affectés.
- Le crédit non affecté : Aussi appelé prêt personnel, il est libre d'utilisation. L'emprunteur reçoit la somme et en fait ce qu'il veut. Le crédit renouvelable entre aussi dans cette catégorie. Les taux sont généralement plus élevés que pour un crédit affecté, car le risque pour la banque est plus important (pas de bien en garantie).
Cette distinction a des conséquences juridiques importantes. En cas de litige sur l'achat financé par un crédit affecté, l'emprunteur peut suspendre le remboursement du crédit, un droit que le crédit non affecté n'offre pas.
Les principaux types de crédits aux particuliers
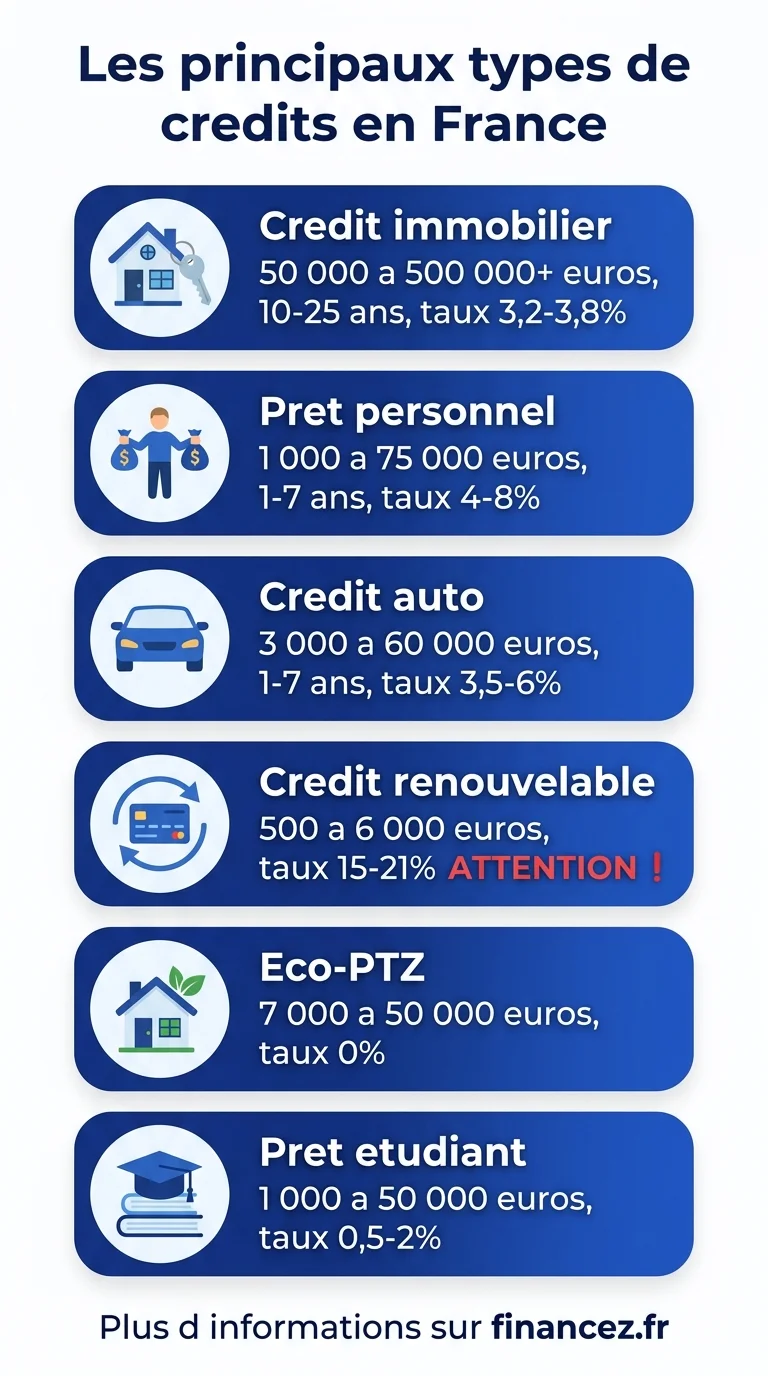
Le paysage du crédit bancaire en France se décline en plusieurs produits, chacun adapté à un besoin spécifique :
| Type de crédit | Montant | Durée | Taux moyen 2026 | Usage |
|---|---|---|---|---|
| Crédit immobilier | 50 000 - 500 000+ euros | 10-25 ans | 3,2 - 3,8 % | Achat, construction, travaux lourds |
| Prêt personnel | 1 000 - 75 000 euros | 1-7 ans | 4 - 8 % | Libre (voyage, mariage, projet) |
| Crédit auto | 3 000 - 60 000 euros | 1-7 ans | 3,5 - 6 % | Achat véhicule neuf ou occasion |
| Crédit travaux | 3 000 - 75 000 euros | 1-10 ans | 3 - 6 % | Rénovation, aménagement |
| Crédit renouvelable | 500 - 6 000 euros | Permanent | 15 - 21 % | Trésorerie ponctuelle |
| Éco-PTZ | 7 000 - 50 000 euros | 10-20 ans | 0 % | Rénovation énergétique |
| Prêt étudiant | 1 000 - 50 000 euros | 2-10 ans | 0,5 - 2 % | Études supérieures |
Le crédit renouvelable mérite une attention particulière : ses taux sont les plus élevés du marché (parfois au-delà de 20 %), ce qui en fait un outil à utiliser avec précaution. Sa facilité d'accès le rend tentant mais potentiellement dangereux pour l'équilibre budgétaire.
Pour approfondir le crédit immobilier, notre guide complet de l'emprunteur détaille les conditions, les garanties et les stratégies de négociation.
Comment la banque décide d'accorder un crédit
L'octroi de crédit repose sur une analyse de risque standardisée. La banque évalue votre capacité à rembourser et votre fiabilité financière à travers plusieurs critères :
- Le taux d'endettement : Il ne doit pas dépasser 35 % des revenus nets (recommandation du HCSF). Un salaire de 3 000 euros nets autorise une mensualité maximale de 1 050 euros, tous crédits confondus.
- Le reste à vivre : Ce qui reste après le paiement de toutes les charges fixes. En dessous de 700-800 euros par personne, la banque refuse généralement.
- La stabilité professionnelle : CDI validé, ancienneté, secteur d'activité. Les indépendants et les CDD doivent souvent présenter 2-3 ans de revenus stables.
- L'historique bancaire : Absence d'incidents de paiement, de découverts chroniques ou de fichage Banque de France (FICP, FCC).
- L'apport personnel : Pour l'immobilier, un apport de 10-20 % du prix améliore significativement les conditions obtenues.
Depuis 2022, les règles du HCSF sont devenues contraignantes : 35 % de taux d'endettement maximum et 25 ans de durée maximum pour un crédit immobilier (27 ans avec différé en cas de construction ou de VEFA).
Le crédit en comptabilité : débit et crédit
Le mot crédit possède un sens très différent en comptabilité, source de confusion fréquente. Dans les écritures comptables, chaque opération se décompose en un débit (à gauche) et un crédit (à droite) :
- Débiter un compte signifie y inscrire une entrée à gauche, une augmentation d'actif ou une diminution de passif.
- Créditer un compte signifie y inscrire une entrée à droite, une augmentation de passif ou une diminution d'actif.
Concrètement, quand votre employeur verse votre salaire, votre compte bancaire est crédité : il augmente côté passif de la banque (elle vous doit cet argent). Quand vous retirez de l'argent, votre compte est débité.
Cette acception comptable n'a aucun rapport avec le crédit bancaire (l'emprunt). Pour approfondir les concepts financiers de base, notre lexique financier complet couvre les termes essentiels.
Le coût caché du crédit : au-delà du taux affiché
Le taux d'intérêt nominal affiché par la banque ne reflète qu'une partie du coût réel. Plusieurs frais s'ajoutent et peuvent significativement alourdir la facture :
- L'assurance emprunteur : Obligatoire pour le crédit immobilier, elle couvre le décès, l'invalidité et l'incapacité de travail. Son coût représente souvent 25 à 40 % du coût total du crédit. Depuis la loi Lemoine (2022), vous pouvez changer d'assurance à tout moment.
- Les frais de dossier500 à 1 500 euros pour un crédit immobilier, souvent négociables.
- Les frais de garantie : Hypothèque (1,5 à 2 % du montant) ou caution via un organisme comme Crédit Logement (environ 1 %, en partie restituable).
- Les indemnités de remboursement anticipé (IRA) : Plafonnées à 6 mois d'intérêts ou 3 % du capital restant dû (le montant le plus faible). Négociez leur suppression dès la signature.
Le TAEG intègre la plupart de ces coûts, ce qui en fait le meilleur indicateur de comparaison entre les offres de crédit.
Le taux nominal est ce que la banque vous montre. Le TAEG est ce que vous payez réellement. La différence entre les deux peut atteindre un point de pourcentage, soit plusieurs milliers d'euros sur la durée du crédit.
Crédit et surendettement : les signaux d'alerte
Le crédit est un outil puissant qui peut devenir un piège si la charge de remboursement dépasse les capacités financières. En France, environ 120 000 dossiers de surendettement sont déposés chaque année. Les signaux qui doivent alerter :
- Recours régulier au crédit renouvelable pour financer des dépenses courantes (alimentation, factures)
- Cumul de plus de trois crédits en même temps, avec un taux d'endettement qui approche ou dépasse 35 %
- Remboursement d'un crédit par un autre crédit (spirale de l'endettement)
- Découvert bancaire chronique malgré des revenus réguliers
- Incapacité à épargner le moindre montant chaque mois
En cas de difficulté, la première démarche est de contacter sa banque pour négocier un réaménagement. Si la situation est plus critique, la commission de surendettement de la Banque de France propose des solutions adaptées : plan de remboursement, gel des intérêts, effacement partiel de dettes.
Négocier son crédit : les leviers qui fonctionnent
Les conditions d'un crédit ne sont pas gravées dans le marbre. Voici les leviers de négociation les plus efficaces :
- Faire jouer la concurrence : Obtenez au moins trois propositions de banques différentes. L'écart de taux peut atteindre 0,5 à 1 point, soit des milliers d'euros sur la durée.
- Passer par un courtier : Sa rémunération (0,5 à 1 % du montant, plafonné à environ 3 000 euros) est souvent compensée par le taux obtenu.
- Soigner son dossier : Trois mois de relevés bancaires impeccables, un apport conséquent et des revenus stables impressionnent les analystes crédit.
- Négocier les à-côtés : Frais de dossier, IRA, modularité des échéances : ces éléments sont souvent plus négociables que le taux lui-même.
- Déléguer l'assurance : La loi Lemoine permet de choisir une assurance externe, souvent 30 à 50 % moins chère. Ce point seul peut économiser 5 000 à 15 000 euros sur un crédit immobilier de 200 000 euros.
Pour optimiser la fiscalité de vos investissements financés à crédit, notre guide complet de la fiscalité détaille les dispositifs de déduction et de réduction d'impôt.
Crédit et économie : pourquoi les taux varient
Les taux de crédit reflètent un enchaînement de mécanismes économiques :
- La politique monétaire de la BCE : La Banque Centrale Européenne fixe les taux directeurs qui influencent le coût de l'argent pour les banques commerciales.
- L'inflation : En période d'inflation élevée, les taux montent pour compenser la perte de valeur de l'argent prêté.
- Le marché obligataire : Les taux immobiliers sont indexés sur les OAT à 10 ans. Quand les OAT montent, les taux immobiliers suivent.
- La concurrence bancaire : Les banques compriment leurs marges pour attirer les meilleurs profils d'emprunteurs.
Après la forte hausse de 2022-2024, les taux immobiliers se sont stabilisés autour de 3,2-3,8 % en 2026, suivant la politique de détente progressive de la BCE.
Un crédit n'est jamais bon ou mauvais en soi. C'est un outil. Sa valeur dépend de l'usage qu'on en fait : financer un actif qui s'apprécie est un levier de richesse ; financer de la consommation courante à crédit renouvelable est un chemin vers l'endettement.
Droits de l'emprunteur : ce que la loi vous protège
Le droit français protège fortement les emprunteurs. Voici les protections essentielles :
- Droit de rétractation14 jours pour un crédit à la consommation, 10 jours (incompressibles) pour un crédit immobilier.
- Taux d'usure : La Banque de France publie chaque trimestre les taux d'usure au-delà desquels un crédit est interdit.
- Obligation d'information : La banque doit fournir une fiche d'information standardisée détaillant toutes les conditions.
- Loi Lemoine (2022) : Droit de changer d'assurance emprunteur à tout moment, sans frais et sans pénalité.
- Remboursement anticipé : Toujours possible, avec des pénalités plafonnées par la loi.
Ces droits sont d'ordre public : aucune clause contractuelle ne peut y déroger. L'assurance vie constitue d'ailleurs un excellent véhicule pour se constituer l'épargne qui servira d'apport futur.
Questions fréquentes
Quelle est la définition simple du crédit ?
Un crédit est une opération financière par laquelle un prêteur (banque, organisme de crédit) met une somme d'argent à disposition d'un emprunteur, en échange d'un remboursement échelonné dans le temps avec des intérêts. Le mot vient du latin credere (croire), car le prêteur fait confiance à la capacité de remboursement de l'emprunteur.
Quelle est la définition du crédit en économie ?
En économie, le crédit désigne le mécanisme par lequel un agent économique obtient des ressources financières aujourd'hui en échange de la promesse de rembourser demain. Le crédit est un moteur fondamental de l'activité économique : il permet d'investir, de consommer et de financer la croissance au-delà de l'épargne disponible.
Quelle est la définition du crédit en comptabilité ?
En comptabilité, le crédit désigne la partie droite d'un compte. Créditer un compte signifie y inscrire une entrée à droite, ce qui correspond à une augmentation de passif (dette, capital) ou une diminution d'actif. Ce sens est distinct du crédit bancaire et ne doit pas être confondu avec lui.
Quels sont les différents types de crédit ?
Les principaux types sont le crédit immobilier (achat de bien), le prêt personnel (libre d'utilisation), le crédit auto (achat véhicule), le crédit travaux (rénovation), le crédit renouvelable (réserve d'argent permanente), l'éco-PTZ (rénovation énergétique à taux zéro) et le prêt étudiant. Ils se divisent en crédits affectés (liés à un achat) et non affectés (libres).
Que signifie vivre à crédit ?
Vivre à crédit signifie financer ses dépenses courantes par l'emprunt plutôt que par ses revenus. L'expression désigne une situation financière déséquilibrée où les remboursements absorbent une part trop importante des revenus.
Comment obtenir un crédit facilement ?
Pour maximiser vos chances : présentez des relevés bancaires sans incident sur 3 mois, ayez un emploi stable (CDI de préférence), maintenez un taux d'endettement sous 35 %, constituez un apport si possible, et comparez au moins 3 offres. Un courtier peut faciliter la démarche.
Qu'est-ce que le TAEG d'un crédit ?
Le TAEG (Taux Annuel Effectif Global) est l'indicateur légal qui exprime le coût total d'un crédit en pourcentage annuel. Il inclut les intérêts, l'assurance emprunteur, les frais de dossier et les frais de garantie. C'est le seul chiffre fiable pour comparer deux offres de crédit entre elles.