
Quelle durée maximum pour un prêt à la consommation, et à quel prix
Aucun texte ne fixe de durée maximum d'un prêt consommation classique : voici les vraies limites, ce que chaque année ajoutée coûte et comment trancher.

C'est la question que tout le monde pose au conseiller, et la réponse surprend presque toujours : pour un prêt personnel ou un crédit affecté classique, aucun texte français ne fixe de durée maximale. Ce qui vous bloque à 84 mois n'est pas la loi, c'est la politique commerciale de l'établissement, le taux d'usure et votre capacité de remboursement. Une seule famille de crédits fait exception, et elle est strictement encadrée. Voici les vraies limites, ce que chaque année supplémentaire coûte en euros, et la méthode pour choisir une durée que vous ne regretterez pas au bout du dix-huitième prélèvement.
Durée maximum d'un prêt à la consommation : ce que la loi encadre réellement
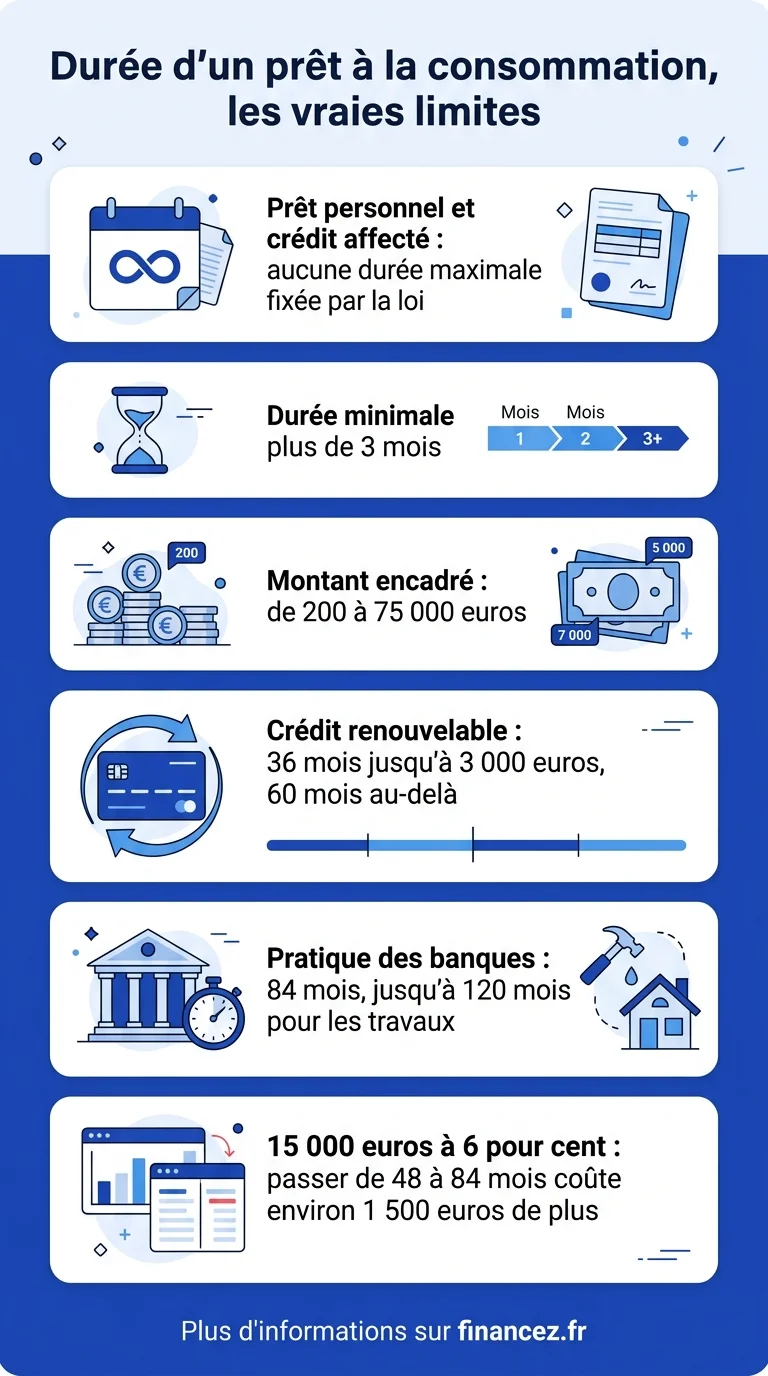
Le crédit à la consommation est défini par le Code de la consommation comme une opération comprise entre 200 et 75 000 euros, remboursable sur une période supérieure à trois mois. Ces trois bornes sont les seules que le législateur ait posées : un montant plancher, un montant plafond, et une durée minimale. Nulle part il n'est écrit qu'un prêt personnel ne peut pas courir sur dix ou douze ans.
Pourtant, aucun établissement grand public ne vous proposera spontanément un prêt personnel sur 120 mois. Cette limite pratique vient d'ailleurs : du coût du risque, du plafond des taux fixé chaque trimestre par la Banque de France, et d'une réalité commerciale simple, un dossier qui court trop longtemps devient dangereux pour le prêteur comme pour l'emprunteur. Distinguer ces deux plans, ce que la loi interdit et ce que le marché refuse, change tout dans la façon de négocier.
Le crédit renouvelable, seul vraiment encadré dans le temps
L'exception vient de la réforme portée par la loi Lagarde de 2010, qui a mis fin aux réserves d'argent remboursées à l'infini par des mensualités minuscules. Depuis, tout crédit renouvelable doit s'amortir dans un délai fixé : trois ans au maximum pour un montant utilisé jusqu'à 3 000 euros, cinq ans au-delà de ce seuil. Chaque échéance doit obligatoirement comporter une part de capital, ce qui interdit les mensualités composées uniquement d'intérêts.
Concrètement, si vous tirez 2 500 euros sur une réserve, l'organisme doit calculer une mensualité qui solde ce montant en 36 mois. C'est la seule situation où l'on peut répondre à la question de la durée maximale par un chiffre issu d'un texte. Pour tout le reste, la réponse est ailleurs.
Le même texte a encadré la vie du contrat lui-même. Un crédit renouvelable est conclu pour un an et reconduit tacitement, avec obligation pour le prêteur de vous adresser chaque année les conditions de reconduction avant l'échéance, ce qui vous laisse la possibilité de refuser. Si la réserve reste inutilisée pendant une année complète, le prêteur doit vous interroger sur votre souhait de la conserver, et l'absence de réponse entraîne la suspension puis la résiliation. Beaucoup de ménages traînent ainsi une réserve dormante attachée à une carte de magasin : vérifiez ce point avant toute nouvelle demande, car elle compte dans votre endettement même inutilisée.
Les durées réellement accordées, type de crédit par type de crédit
Voici les fourchettes que l'on rencontre dans les grilles des établissements. Elles varient d'un prêteur à l'autre, mais l'ordre de grandeur est stable.
| Type de crédit | Durée minimale | Durée couramment accordée | Plafond légal de durée |
|---|---|---|---|
| Prêt personnel | 3 mois | 12 à 84 mois | Aucun |
| Crédit affecté auto | 3 mois | 12 à 84 mois | Aucun |
| Crédit travaux | 3 mois | jusqu'à 120 mois | Aucun |
| Crédit renouvelable, jusqu'à 3 000 euros | - | 36 mois | Oui, 36 mois |
| Crédit renouvelable, au-delà de 3 000 euros | - | 60 mois | Oui, 60 mois |
Le crédit travaux est le seul à s'étirer aussi loin, parce qu'il finance un bien immobilisé dans le logement et que les montants y sont plus élevés. À l'inverse, un prêt personnel non affecté au-delà de sept ans reste rare : le prêteur n'a aucune garantie et ne sait pas ce que finance l'argent. La différence entre ces deux formules est détaillée dans notre comparaison entre crédit et prêt.
Un détail change souvent la donne : la durée maximale accordée dépend du montant demandé, par tranches. Sous 3 000 euros, rares sont les prêteurs qui dépassent 36 ou 48 mois. Entre 3 000 et 10 000 euros, la fourchette s'ouvre jusqu'à 60 ou 72 mois. Ce n'est qu'au-delà de 10 000 euros que les 84 mois deviennent courants. Si l'écran de simulation refuse la durée visée, ce n'est donc pas forcément votre profil qui est en cause : vous butez sur la grille de la tranche. Demander 300 euros de plus pour basculer dans la tranche supérieure débloque parfois la durée souhaitée, arbitrage à faire en connaissance de cause puisqu'il augmente le coût.
Ce que chaque année de durée supplémentaire vous coûte vraiment
Allonger la durée fait baisser la mensualité, c'est mathématique et c'est bien l'argument avancé au guichet. Mais le capital reste immobilisé plus longtemps, donc les intérêts s'accumulent. Prenons un cas concret : 15 000 euros empruntés à 6 % de TAEG. Sur 48 mois, la mensualité tourne autour de 352 euros et le crédit coûte environ 1 910 euros d'intérêts. Sur 84 mois, la mensualité tombe à 219 euros, un soulagement immédiat de 133 euros par mois, mais la facture d'intérêts grimpe à près de 3 410 euros. Trois ans de confort supplémentaire se paient donc environ 1 500 euros.
Testez votre propre dossier ci-dessous : l'outil compare la durée que vous envisagez avec celle d'un an plus courte et celle d'un an plus longue.
Renseignez le montant, le TAEG proposé et la durée envisagée. Le calcul suppose des mensualités constantes et hors assurance emprunteur.
Le taux d'usure, ce plafond invisible qui limite les longues durées
Chaque trimestre, la Banque de France publie les taux d'usure, c'est-à-dire les TAEG maximaux au-delà desquels un prêt devient illégal. Ils sont fixés par catégorie de montant, ce qui produit un effet mécanique que peu d'emprunteurs connaissent : plus la durée s'allonge, plus le risque grandit pour le prêteur, donc plus il souhaiterait facturer un taux élevé. S'il ne peut pas dépasser l'usure, il préfère refuser le dossier plutôt que de prêter à perte.
C'est la raison profonde pour laquelle un petit montant sur une longue durée est presque toujours refusé. Emprunter 1 500 euros sur 60 mois n'intéresse personne : les frais fixes de gestion écraseraient la marge, et le taux qu'il faudrait appliquer crèverait le plafond. La loi n'interdit pas cette durée, elle rend simplement l'opération inintéressante pour tout le monde.
La durée n'est jamais un paramètre isolé. Elle se négocie contre un taux, contre une mensualité, et contre le niveau de risque que le prêteur accepte de porter.
Durée et taux d'endettement : le calcul que fait vraiment le prêteur
Face à un dossier, l'analyste ne regarde pas d'abord la durée. Il calcule votre taux d'endettement, c'est-à-dire la part de vos revenus mensuels absorbée par l'ensemble de vos charges de crédit, et vérifie ce qu'il vous reste pour vivre une fois tout payé. Ce reste à vivre pèse souvent plus lourd que le ratio lui-même dans la décision finale.
La durée devient alors une variable d'ajustement : si votre mensualité fait passer l'endettement au-dessus du seuil accepté, allonger la durée le fait redescendre. C'est efficace, et c'est aussi le mécanisme par lequel beaucoup de ménages se retrouvent engagés sept ans sur un achat qu'ils auraient pu financer en quatre. Avant d'accepter cet allongement, posez la question dans l'autre sens : quel montant puis-je emprunter sur 48 mois sans dépasser mon budget ? La réponse est souvent plus saine. Notre guide sur ce que les prêteurs examinent, et sur qui peut vous prêter de l'argent, détaille ces critères.
L'assurance emprunteur, le coût caché de l'allongement
L'assurance facultative d'un crédit conso se calcule le plus souvent en pourcentage du capital initial, prélevé chaque mois pendant toute la durée du prêt. Autrement dit, son coût est directement proportionnel au nombre d'échéances : passer de 48 à 84 mois ne renchérit pas la cotisation mensuelle, il la fait simplement payer 36 fois de plus.
Sur un crédit de 15 000 euros avec une cotisation mensuelle de l'ordre de 6 euros, l'allongement de trois ans ajoute environ 216 euros à la note, qui viennent s'empiler sur les 1 500 euros d'intérêts supplémentaires de notre exemple. Cette assurance reste facultative sur un crédit à la consommation, contrairement à l'usage en matière immobilière.
Vérifiez surtout ce qu'elle couvre avant de la souscrire par réflexe. Les garanties de base portent sur le décès et la perte totale et irréversible d'autonomie, les plus utiles au quotidien étant l'incapacité temporaire de travail et la perte d'emploi, souvent proposées en option. Or ces deux dernières comportent presque toujours un délai de carence puis une franchise de plusieurs mois, ainsi que des exclusions sur les affections dorsales ou psychiques, précisément les motifs d'arrêt les plus fréquents. Demandez le coût total de l'assurance sur toute la durée, comparez-le à ce que couvre déjà votre prévoyance d'entreprise, et refusez sans état d'âme si le doublon est évident : ce refus ne peut pas motiver le rejet de votre demande.
Choisir sa durée : la méthode en trois questions
Première question : quelle est la durée de vie du bien financé ? Le principe est simple et rarement pris en défaut, un crédit ne doit jamais survivre à ce qu'il finance. Payer encore une voiture revendue depuis deux ans, ou des vacances vieilles de quatre ans, est le meilleur indicateur d'une durée mal choisie.
Deuxième question : quelle mensualité tenez-vous sans y penser, y compris un mois de dépenses imprévues ? Prenez ce chiffre, pas le maximum théorique. Troisième question : que se passe-t-il en cas de coup dur à mi-parcours ? Une durée courte concentre l'effort mais libère vite, une durée longue lisse l'effort mais vous enferme. Entre les deux, la durée juste est celle qui laisse une marge d'épargne mensuelle, même modeste, plutôt que celle qui épuise le budget au centime près.
Un crédit ne doit jamais survivre à ce qu'il finance. Cette seule règle élimine la moitié des durées mal choisies.
Modifier la durée en cours de route, c'est possible
Une durée choisie n'est pas définitive. Le remboursement anticipé est un droit sur tout crédit à la consommation, total ou partiel, et il permet de raccourcir la durée dès que votre situation s'améliore. Les indemnités éventuelles sont plafonnées par la réglementation, et surtout, aucune indemnité n'est due lorsque le montant remboursé par anticipation reste sous un seuil annuel prévu par les textes, ce qui couvre la plupart des remboursements partiels des ménages.
La procédure tient en trois gestes. Vous adressez au prêteur une demande écrite précisant le montant que vous souhaitez rembourser et si vous préférez raccourcir la durée ou réduire la mensualité, les deux options existant rarement par défaut. Le prêteur vous retourne un décompte daté indiquant le capital restant dû, les intérêts courus et l'indemnité éventuelle. Ne virez les fonds qu'après réception de ce décompte, puis vérifiez sur le tableau d'amortissement actualisé que la durée correspond à votre demande : l'ajustement se fait parfois sur la mensualité alors que vous vouliez gagner des mois.
Dans l'autre sens, un report d'échéance peut être demandé en cas de difficulté passagère, mais il allonge la durée et augmente le coût total : c'est une soupape, pas une solution. Si plusieurs crédits pèsent en même temps, le regroupement rallonge fortement la durée pour réduire la mensualité, et son coût global mérite d'être calculé avant de signer. Si vous comparez encore les offres, notre panorama du crédit en ligne donne les repères de taux du moment.
Les erreurs de durée qui coûtent le plus cher
La première consiste à raisonner uniquement en mensualité. Un vendeur qui vous annonce un mobilier à 49 euros par mois sans jamais prononcer la durée ni le coût total vous vend une durée, pas un prix. Demandez systématiquement le montant total dû, chiffre qui figure obligatoirement sur l'offre de crédit.
La deuxième est d'accepter la durée par défaut proposée à l'écran, presque toujours la plus longue, puisqu'elle affiche la mensualité la plus basse et donc la plus rassurante. La troisième consiste à allonger la durée pour faire entrer un montant plus élevé : la durée sert alors à masquer un budget dépassé, ce qui est exactement l'inverse de son usage. Enfin, méfiez-vous des offres à décision immédiate où la durée est figée d'avance, un point que nous détaillons dans notre analyse du crédit express.
Questions fréquentes
Quelle est la durée maximum d'un prêt à la consommation ?
Pour un prêt personnel ou un crédit affecté, aucune durée maximale n'est fixée par la loi. En pratique, les établissements s'arrêtent le plus souvent à 84 mois, avec des exceptions jusqu'à 120 mois pour les crédits travaux. Seul le crédit renouvelable est encadré par un texte : il doit être remboursé en 36 mois au maximum jusqu'à 3 000 euros utilisés, et en 60 mois au-delà de ce seuil.
Quel est le montant maximum d'un prêt à la consommation ?
Le plafond est de 75 000 euros. Au-delà, l'opération relève d'un autre régime juridique et perd les protections attachées au crédit à la consommation, notamment le délai de rétractation de quatorze jours. Ce plafond s'apprécie par opération, non par emprunteur : rien n'interdit d'avoir plusieurs crédits, sous réserve que votre taux d'endettement le supporte.
Quel est le montant minimum d'un prêt à la consommation ?
Le seuil est fixé à 200 euros. En dessous, on sort du cadre du crédit à la consommation et de ses protections, ce qui explique que les micro-financements et certains paiements fractionnés obéissent à des règles différentes. En pratique, la plupart des établissements ne descendent pas sous 1 000 euros pour un prêt personnel, les frais de dossier rendant les petits montants peu rentables.
Peut-on rembourser un crédit conso par anticipation sans frais ?
Oui dans la plupart des cas. Le remboursement anticipé est un droit, et aucune indemnité n'est due lorsque le montant remboursé par anticipation reste sous le seuil annuel prévu par les textes. Au-delà, l'indemnité reste plafonnée à une fraction du capital remboursé, et elle est fonction de la durée restant à courir. Demandez toujours un décompte écrit avant de virer les fonds.
Vaut-il mieux allonger la durée ou augmenter la mensualité ?
Augmenter la mensualité coûte toujours moins cher, mais seulement si le budget l'absorbe sans tension. La bonne question n'est pas de savoir ce que vous pouvez payer au maximum, mais ce que vous pouvez payer un mois où la chaudière tombe en panne. Une mensualité tenue de justesse conduit aux incidents de paiement, dont le coût dépasse largement les intérêts économisés.
Qui a le droit à un crédit à la consommation ?
Toute personne majeure résidant en France et disposant de revenus réguliers peut en faire la demande. Le prêteur vérifie ensuite la capacité de remboursement et consulte le fichier des incidents de remboursement des crédits aux particuliers tenu par la Banque de France. Une inscription à ce fichier n'interdit pas légalement de prêter, mais dans les faits elle bloque la quasi-totalité des dossiers.