
Crédit express : conditions, délais réels et pièges à déjouer avant de signer
TAEG, délais réels, organismes fiables et arnaques à fuir, tout savoir avant de souscrire un crédit express en ligne. Calculateur inclus.

Besoin d'argent rapidement ? Le crédit express promet des fonds en 24 à 48 heures, parfois le jour même. C'est séduisant, mais la vitesse a un prix, littéralement. Derrière les promesses de rapidité se cachent des taux parfois élevés, des conditions floues et des mécanismes qu'il vaut mieux comprendre avant de signer.
Ce guide fait le tri : comment ça fonctionne réellement, combien ça coûte, quels organismes sont fiables, et surtout quels pièges éviter pour ne pas transformer un besoin ponctuel en problème durable.
Crédit express : de quoi parle-t-on exactement ?
Le crédit express n'est pas un produit financier encadré par une définition légale spécifique. C'est un terme commercial utilisé par les organismes de prêt pour désigner un crédit à la consommation dont le traitement est accéléré. Concrètement, cela signifie :
- Réponse de principe en quelques minutes (souvent automatisée par algorithme)
- Déblocage des fonds sous 24 à 48 heures après signature électronique
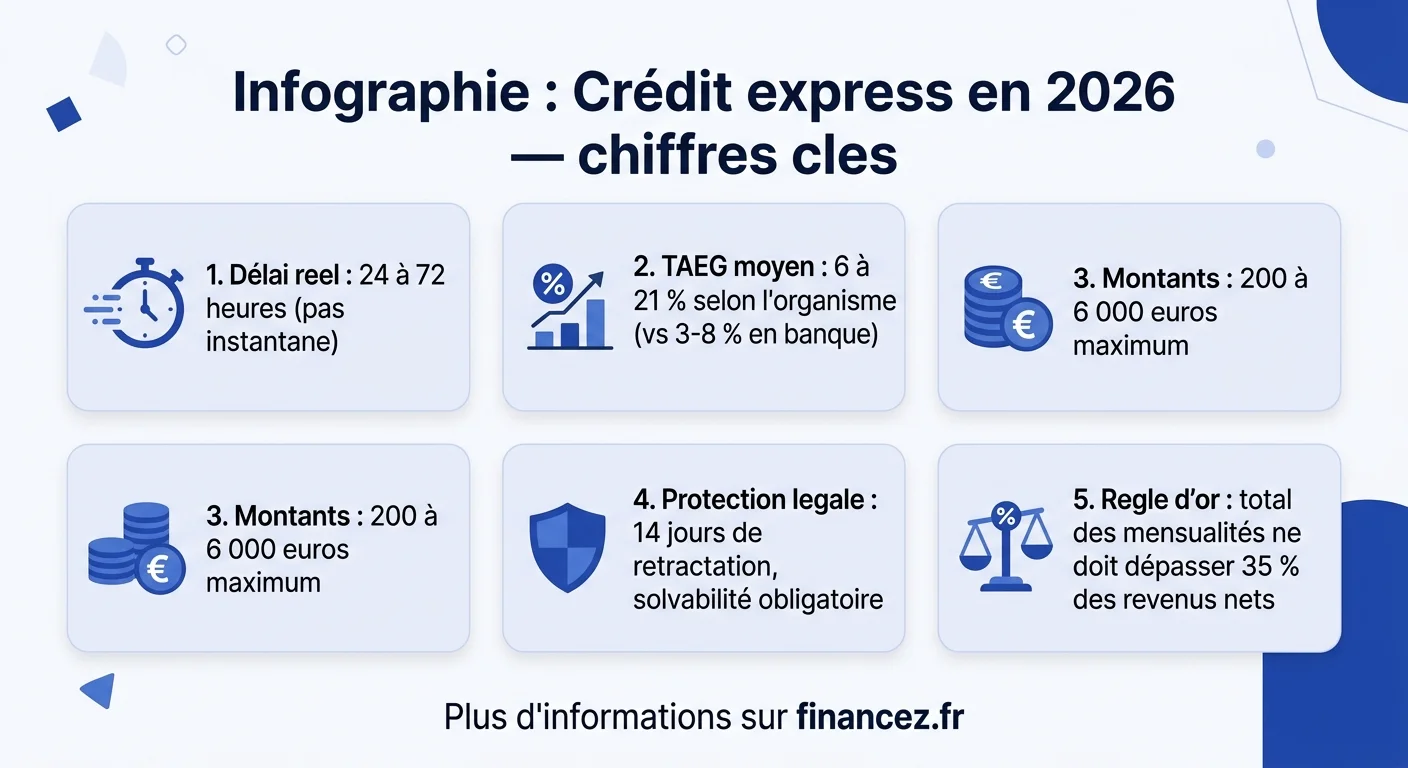
- Montants généralement entre 200 et 6 000 euros (rarement plus)
- Durée de remboursement courte : 3 à 36 mois selon les organismes
Juridiquement, le crédit express reste un crédit à la consommation classique, soumis aux articles L312-1 et suivants du Code de la consommation. Les mêmes protections s'appliquent : information précontractuelle obligatoire, droit de rétractation de 14 jours, vérification de la solvabilité de l'emprunteur. Pour bien comprendre les mécanismes de base, notre article sur la définition du crédit pose les fondements essentiels.
Combien ça coûte réellement ? Les TAEG décryptés
Le coût d'un crédit express se mesure par le TAEG (taux annuel effectif global), qui inclut les intérêts, les frais de dossier et l'assurance éventuelle. C'est le seul indicateur fiable pour comparer les offres.
Les fourchettes observées en 2026 :
| Type de crédit express | Montant typique | TAEG moyen | Coût total pour 1 000 euros sur 12 mois |
|---|---|---|---|
| Mini-crédit instantané | 100 à 500 euros | 15 à 21 % | 80 à 115 euros d'intérêts |
| Crédit express en ligne | 500 à 3 000 euros | 6 à 15 % | 32 à 80 euros d'intérêts |
| Prêt personnel rapide (banque) | 1 000 à 6 000 euros | 3 à 8 % | 16 à 42 euros d'intérêts |
| Crédit renouvelable (revolving) | Variable | 14 à 22 % | 75 à 120 euros d'intérêts |
La règle à retenir : plus c'est rapide et facile, plus c'est cher. Un crédit classique à la banque avec un rendez-vous prend 7 à 15 jours mais coûte deux à trois fois moins en intérêts qu'un mini-crédit express. La question est toujours la même : l'urgence justifie-t-elle le surcoût ?
Les délais réels : entre promesse marketing et réalité
Les publicités parlent de crédit urgent le jour même ou de crédit express 24h. La réalité est plus nuancée. Voici le calendrier réel, étape par étape :
Étape 1 : la demande en ligne (5-15 minutes). Formulaire, pièces d'identité, derniers bulletins de salaire ou avis d'imposition. La réponse de principe est généralement instantanée ou sous quelques heures. Cette réponse n'est pas un accord définitif, c'est un feu orange, pas vert.
Étape 2 : la vérification (quelques heures à 1 jour ouvré). L'organisme vérifie vos documents, consulte le FICP (fichier des incidents de crédit) et évalue votre capacité de remboursement. C'est cette étape qui peut rallonger le délai si des documents manquent ou sont illisibles.
Étape 3 : la signature (immédiate si électronique). La signature électronique a considérablement accéléré cette étape. Attention : certains organismes proposent de renoncer au délai de rétractation de 14 jours pour accélérer le déblocage. C'est légal mais risqué, vous perdez votre filet de sécurité.
Étape 4 : le virement (1 à 2 jours ouvrés). Même avec un virement instantané, les délais bancaires internes peuvent ajouter 24 heures. Les week-ends et jours fériés ne comptent pas.
Délai total réaliste : 24 à 72 heures en pratique. Le crédit express instantané avec fonds le jour même existe, mais uniquement pour de très petits montants (100-500 euros) via des plateformes spécialisées, et avec des TAEG parmi les plus élevés du marché.
Crédit express sans justificatif : ce que ça signifie vraiment
Le terme micro crédit express sans justificatif est l'un des plus recherchés, mais aussi l'un des plus trompeurs. Ce qu'il signifie réellement : vous n'avez pas besoin de justifier l'utilisation des fonds (pas de devis, pas de facture). Vous devez quand même fournir :
- Une pièce d'identité valide
- Un justificatif de domicile
- Des justificatifs de revenus (bulletins de salaire, avis d'imposition)
- Un RIB
Un organisme qui ne demande aucun document est soit illégal, soit une arnaque. La loi française impose aux prêteurs de vérifier la solvabilité de l'emprunteur, c'est une obligation, pas une option. Pour approfondir ce sujet, notre article sur le crédit sans enquête de solvabilité détaille ce que la loi autorise réellement.
Les 7 pièges du crédit express à connaître avant de signer
La rapidité du processus laisse peu de temps pour réfléchir. C'est d'ailleurs le but commercial : réduire le temps de réflexion pour augmenter le taux de conversion. Voici les pièges les plus courants :
Piège n°1 : le TAEG masqué. Certains organismes affichent un taux nominal bas mais chargent des frais de dossier élevés, une assurance obligatoire ou des frais de virement express. Seul le TAEG inclut tous les coûts. Si le TAEG n'est pas clairement affiché avant la signature, fuyez.
Piège n°2 : la renonciation au délai de rétractation. Pour débloquer les fonds plus vite, on vous propose de renoncer par écrit à vos 14 jours de rétractation. Une fois signé, vous ne pouvez plus revenir en arrière sans pénalités. Sauf urgence absolue, gardez ce droit.
Piège n°3 : le crédit renouvelable déguisé. Certains crédits express sont en réalité des crédits revolving : une réserve d'argent reconstituable dont les intérêts sont calculés sur le capital restant dû, souvent à des taux très élevés (15-22 %). Vérifiez que votre crédit est bien un prêt amortissable avec échéances fixes.
Piège n°4 : l'assurance présentée comme obligatoire. L'assurance emprunteur est rarement obligatoire sur un crédit à la consommation de moins de 5 000 euros. Si l'organisme la présente comme indispensable pour l'accord du prêt, c'est une technique de vente, pas une obligation légale.
Piège n°5 : les frais de remboursement anticipé. Vous voulez rembourser plus tôt ? Certains contrats incluent des pénalités de remboursement anticipé. La loi les plafonne à 1 % du capital restant dû (ou 0,5 % si la durée restante est inférieure à un an), mais vérifiez les conditions dans le contrat.
Piège n°6 : le multi-emprunt par facilité. La rapidité du crédit express peut créer une habitude : un premier petit crédit, puis un deuxième, un troisième. L'endettement s'accumule sans qu'on s'en rende compte. Avant de souscrire, vérifiez que le total de vos mensualités ne dépasse pas 35 % de vos revenus nets.
Piège n°7 : les organismes non agréés. Tout intermédiaire en crédit doit être inscrit à l'ORIAS (registre public). Vérifiez le numéro d'immatriculation sur orias.fr avant toute démarche. Les offres provenant de réseaux sociaux ou de messageries privées sont presque toujours des arnaques.
La meilleure protection contre les pièges du crédit express, c'est le temps. Si vous pouvez attendre 48 heures de plus, faites-le. Comparez au moins trois offres et lisez les conditions générales, même si elles font 15 pages. Les clauses les plus coûteuses sont toujours celles qu'on n'a pas lues.
Qui propose des crédits express fiables en 2026 ?
Le marché du crédit express en ligne se divise en trois catégories d'acteurs :
Les banques traditionnelles : la plupart proposent désormais un parcours digital accéléré. Les délais sont un peu plus longs (2-5 jours) mais les TAEG sont généralement plus bas (3-8 %). L'avantage : vous traitez avec un acteur réglementé que vous connaissez.
Les organismes spécialisés : Cofidis, Cetelem, Sofinco, Younited Credit, ces acteurs historiques du crédit à la consommation proposent des processus optimisés avec réponse rapide et déblocage en 24-48h. TAEG moyen : 5-12 %. Tous sont agréés et supervisés par l'ACPR.
Les plateformes fintech : Lydia, Floa, Finfrog, ces nouveaux entrants misent sur la technologie pour proposer des micro-crédits très rapides (parfois le jour même). Pratique pour de petits montants, mais les TAEG sont souvent les plus élevés du marché (12-21 %).
Quel que soit l'organisme, vérifiez systématiquement : l'inscription ORIAS, le TAEG affiché clairement, la possibilité de simuler le coût total avant engagement, et les avis clients sur des plateformes indépendantes.
Alternatives au crédit express : quand l'urgence peut attendre
Avant de souscrire un crédit express, explorez ces alternatives souvent moins coûteuses :
- Le découvert autorisé : si votre banque le permet, c'est souvent moins cher qu'un mini-crédit express pour de petits montants sur quelques jours
- L'avance sur salaire : certains employeurs la proposent, sans intérêts. Demandez à votre service RH
- Le prêt entre particuliers : via des plateformes réglementées, les taux peuvent être plus avantageux
- Le microcrédit social : pour les personnes en difficulté financière, des organismes comme l'ADIE proposent des prêts à taux réduits (environ 5 %)
- Le report de facture : contactez votre fournisseur (énergie, téléphone, assurance) pour demander un échéancier. Beaucoup acceptent sans frais
- Les aides d'urgence : CAF, CCAS de votre commune, fonds de solidarité. Des aides non remboursables existent pour les situations difficiles
La question fondamentale à se poser : pourquoi ai-je besoin d'argent immédiatement ? Si c'est pour une dépense qui peut attendre une semaine, un prêt personnel classique sera toujours plus avantageux. Si c'est pour une urgence médicale ou un imprévu grave, le crédit express se justifie, mais dans des conditions maîtrisées.
Comment maximiser vos chances d'acceptation
Pour obtenir un crédit express rapidement et au meilleur taux, préparez-vous en amont :
- Documents prêts : pièce d'identité, 3 derniers bulletins de salaire, dernier avis d'imposition, RIB. Numérisez tout en amont en format lisible
- Taux d'endettement sous 35 % : calculez le total de vos crédits en cours. Si vous êtes proche du seuil, remboursez un crédit avant d'en souscrire un nouveau
- Pas d'incident bancaire récent : un rejet de prélèvement ou un découvert non autorisé dans les 3 derniers mois peut entraîner un refus automatique
- CDI ou revenus stables : les organismes privilégient les revenus réguliers. Les indépendants devront fournir deux derniers bilans comptables
- Demande réaliste : emprunter 500 euros est plus facilement accordé que 5 000 euros. Ajustez le montant au strict nécessaire
Un refus de crédit express n'est pas définitif. Il n'est pas non plus inscrit dans un fichier. Vous pouvez immédiatement retenter auprès d'un autre organisme avec un montant ajusté ou des garanties supplémentaires.
Le cadre légal qui vous protège
Même dans l'urgence, la loi française vous accorde des protections solides sur tout crédit à la consommation :
- Droit de rétractation de 14 jours : après signature, vous pouvez annuler sans justification ni pénalité. L'organisme doit vous remettre un formulaire de rétractation détachable.
- Information précontractuelle : avant toute signature, vous devez recevoir une fiche d'information standardisée européenne (FISE) détaillant le TAEG, le coût total, les mensualités et les conditions.
- Vérification de solvabilité obligatoire : le prêteur doit vérifier que vous pouvez rembourser. Un prêt accordé sans cette vérification engage la responsabilité du prêteur.
- Taux d'usure : le taux maximal autorisé est fixé chaque trimestre par la Banque de France. Tout crédit dépassant ce plafond est illégal.
- Délai de remise des fonds : les fonds ne peuvent être versés qu'après un délai de 7 jours suivant l'acceptation de l'offre (sauf renonciation écrite de l'emprunteur).
En cas de litige, contactez d'abord le service réclamation de l'organisme, puis le médiateur de la consommation mentionné dans le contrat. Pour comprendre la différence entre les différents produits financiers, notre comparatif crédit vs prêt clarifie les distinctions importantes.
Crédit express : pour qui, dans quels cas ?
Le crédit express est un outil financier qui a sa place, mais pas dans toutes les situations. Pour résumer clairement :
Adapté si :
- Urgence réelle (réparation voiture indispensable, frais médicaux, remplacement d'électroménager essentiel)
- Montant limité (sous 3 000 euros)
- Capacité de remboursement claire et documentée
- Pas d'autre solution à court terme (découvert, avance, épargne)
À éviter si :
- La dépense peut attendre 7-10 jours (prêt personnel classique moins cher)
- Vous avez déjà plusieurs crédits en cours
- Le montant dépasse 5 000 euros (un prêt personnel négocié sera bien plus avantageux)
- Vous n'avez pas de revenus stables ou êtes au chômage
- L'utilisation est pour un achat plaisir non urgent
Le crédit express est comme un médicament d'urgence : il résout un problème ponctuel quand il est utilisé correctement, mais il peut aggraver la situation s'il devient une habitude. Pour mieux comprendre les mécanismes de placement qui pourraient vous éviter de recourir au crédit, consultez notre guide sur les placements financiers.
Questions fréquentes
Comment avoir un crédit immédiat ?
Pour obtenir un crédit le plus rapidement possible, passez par un organisme en ligne spécialisé, préparez tous vos documents à l'avance (pièce d'identité, bulletins de salaire, RIB) et optez pour la signature électronique. Les mini-crédits de moins de 500 euros peuvent être débloqués le jour même. Au-delà, comptez 24 à 48 heures ouvrées pour le virement.
Qu'est-ce qu'un crédit express ?
Un crédit express est un crédit à la consommation dont le processus de demande, d'approbation et de déblocage des fonds est accéléré par rapport à un prêt classique. Il permet d'obtenir entre 200 et 6 000 euros en 24 à 72 heures. Il reste soumis aux mêmes réglementations que tout crédit à la consommation (droit de rétractation, vérification de solvabilité).
Quel organisme de crédit prête le plus facilement ?
Les plateformes fintech (Lydia, Finfrog, Floa) ont les critères les plus souples pour les petits montants (100-1 000 euros). Les organismes spécialisés (Cofidis, Cetelem, Younited) acceptent plus largement que les banques traditionnelles, y compris les CDD et les intérimaires. Mais facilité d'accès rime souvent avec TAEG plus élevé, comparez toujours le coût total.
Comment savoir si mon crédit est accepté ?
La réponse de principe est généralement donnée en quelques minutes après la soumission du formulaire en ligne. Cependant, cette réponse est conditionnelle. L'accord définitif intervient après vérification des documents et consultation du FICP, ce qui prend 24 à 48 heures. Vous recevez la confirmation par email ou dans votre espace client.
Le crédit express est-il plus cher qu'un crédit classique ?
Oui, en règle générale. Le TAEG d'un crédit express varie de 6 à 21 % selon l'organisme et le montant, contre 3 à 8 % pour un prêt personnel classique en banque. La différence se justifie par la rapidité du traitement et le risque accru pour le prêteur. Sur 1 000 euros empruntés sur 12 mois, la différence peut représenter 40 à 80 euros d'intérêts supplémentaires.
Peut-on obtenir un crédit express en étant fiché ?
Non. Un fichage au FICP (incidents de remboursement) ou au FCC (chèques impayés) entraîne un refus automatique chez tous les organismes légaux. Les offres promettant un crédit malgré un fichage sont des arnaques. La solution : régulariser votre situation auprès de la Banque de France, puis attendre la levée du fichage avant de refaire une demande.