
Besoin d'argent : qui peut vous prêter, et à quelles conditions
Banque, famille, microcrédit ou prêt sur gage : qui peut me prêter de l'argent selon mon profil, mon montant et mon délai, sans tomber sur une arnaque.

Quand il manque quelques centaines ou quelques milliers d'euros, la première réaction est de chercher un prêteur. La deuxième, souvent, est de taper « qui peut me prêter de l'argent » dans un moteur de recherche et de tomber sur une succession de pages qui vendent toutes le même crédit à la consommation. Le paysage réel est bien plus large : il comprend des dispositifs publics, des associations agréées, un cadre légal précis pour le prêt entre proches, et quelques circuits qu'il faut fuir. Voici la carte complète, organisée par situation, avec ce que chaque option implique vraiment.
Trois questions à trancher avant de chercher un prêteur
Le bon interlocuteur dépend de trois paramètres, et pas d'un seul. Le montant d'abord : en dessous de 1 000 euros, la plupart des circuits bancaires classiques sont inadaptés ou coûteux, alors que les dispositifs solidaires y sont pertinents. Le délai ensuite : un besoin sous 48 heures n'ouvre pas les mêmes portes qu'un projet à six semaines, et c'est précisément l'urgence qui pousse aux décisions coûteuses.
Le troisième paramètre est votre profil bancaire : revenus réguliers ou non, découvert habituel, inscription éventuelle au fichier des incidents de remboursement tenu par la Banque de France. Ce dernier point ferme certaines portes mais pas toutes, contrairement à une idée répandue. Prenez cinq minutes pour poser ces trois réponses noir sur blanc avant toute démarche. Une demande faite au mauvais endroit laisse une trace, fait perdre du temps et, quand elle est refusée, entame la confiance des interlocuteurs suivants.
Le prêt familial : la solution la plus fréquente, la plus mal formalisée
C'est statistiquement le premier réflexe, et souvent le meilleur choix économique : pas de frais de dossier, pas d'assurance, un taux nul ou symbolique. C'est aussi celui qui provoque le plus de dégâts quand il est traité à la légère, parce qu'un accord oral entre proches ne résiste ni à un désaccord ni à un décès.
L'erreur classique consiste à croire que la confiance dispense d'un écrit. Elle ne dispense de rien, et l'écrit protège d'abord la relation. Un prêt de 8 000 euros consenti à un frère sans document devient, au décès du prêteur, une somme que les autres héritiers peuvent considérer comme une donation déguisée à réintégrer dans la succession. Le même prêt formalisé sur une page ne pose aucun problème. Mettre les choses par écrit n'est pas un signe de méfiance, c'est ce qui permet de continuer à se parler dans cinq ans.
Formulez-le simplement au moment de demander : « je préfère qu'on l'écrive, comme ça il n'y aura jamais d'ambiguïté pour personne ». Personne n'a jamais mal pris cette phrase.
Ce que la loi exige vraiment d'un prêt entre proches
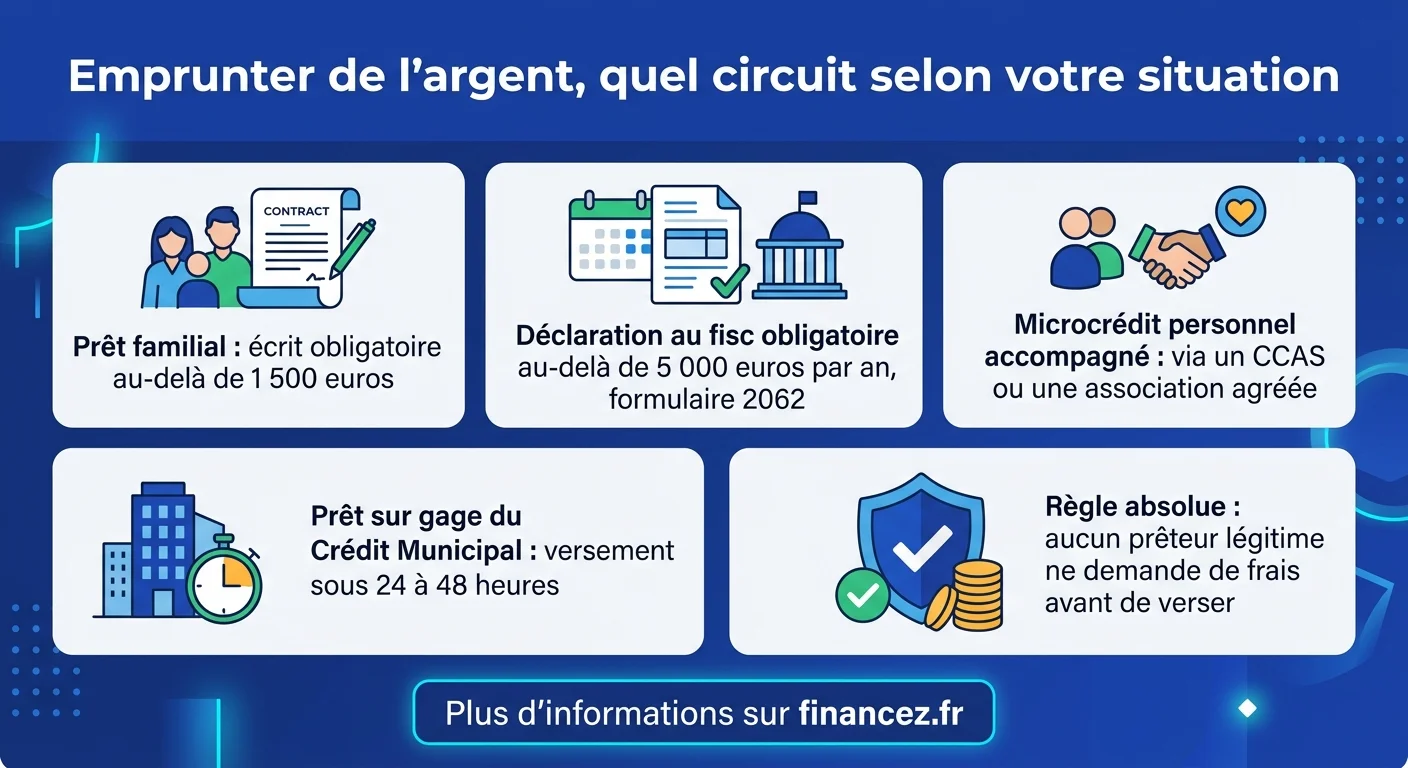
Le prêt familial est parfaitement légal, mais il obéit à des règles écrites que la plupart des gens découvrent trop tard. Deux seuils structurent tout le dispositif, et le second déclenche une obligation déclarative que beaucoup ignorent.
| Seuil ou règle | Ce qu'elle impose | Risque en cas d'oubli |
|---|---|---|
| Au-delà de 1 500 euros | Un écrit est nécessaire pour prouver le prêt, selon l'article 1359 du code civil | Impossible de prouver que ce n'était pas un don |
| Au-delà de 5 000 euros sur une année | Déclaration au fisc via le formulaire 2062 | Amende forfaitaire de 150 euros |
| Date limite de dépôt | Avant le 15 février de l'année suivant le prêt | Même amende, et perte de la preuve de date |
| Reconnaissance de dette | Montant en chiffres et en lettres, écrit et signé par l'emprunteur | Document contestable devant un juge |
Le vrai danger n'est pas l'amende de 150 euros, c'est la requalification. Un prêt jamais déclaré ni remboursé peut être requalifié en donation par l'administration fiscale, avec des droits qui grimpent très haut entre personnes non parentes. Autrement dit, la page de formalités que vous évitez aujourd'hui peut coûter une fraction considérable de la somme demain.
Le microcrédit personnel : le dispositif que presque personne ne connaît
Voilà l'angle mort de la plupart des articles sur le sujet, parce qu'aucun organisme n'a intérêt à en faire la publicité. Le microcrédit personnel accompagné s'adresse précisément aux personnes que les banques refusent : revenus modestes, contrats courts, situation professionnelle fragile. Les montants vont de quelques centaines à quelques milliers d'euros, avec des taux encadrés et sans commission de dossier abusive.
Son originalité tient à l'accompagnement. Vous ne remplissez pas un formulaire en ligne : vous rencontrez un référent, au centre communal d'action sociale de votre commune ou dans une association agréée comme l'ADIE, qui construit le plan de remboursement avec vous. Ce filtre humain explique un taux de remboursement remarquablement élevé, et il évite l'engrenage classique du crédit souscrit dans l'urgence. La contrepartie est le délai, généralement deux à quatre semaines. Si votre besoin est planifiable, c'est souvent la meilleure option du marché.
Le prêt sur gage : une avance immédiate contre un objet
Peu de gens savent que ce dispositif est public et vieux de plusieurs siècles. Les Crédits Municipaux, établissements publics présents dans plusieurs grandes villes, avancent une somme contre le dépôt d'un objet de valeur : bijou, montre, argenterie, parfois instrument ou œuvre. L'objet est expertisé, vous repartez avec l'argent, en général le jour même ou le lendemain.
Le mécanisme est simple et sans piège caché : vous récupérez l'objet en remboursant le prêt et les intérêts dans le délai convenu, généralement plusieurs mois renouvelables. Si vous ne remboursez pas, l'objet part en vente aux enchères, et l'éventuel excédent par rapport à votre dette vous revient. Aucun fichage, aucune enquête de solvabilité, aucune conséquence sur votre dossier bancaire, ce qui le distingue nettement d'un crédit accordé sans examen de solvabilité. La limite est évidente : il faut posséder un objet de valeur, et l'avance représente une fraction de son estimation.
Banques et organismes de crédit : ce qu'ils regardent réellement
Face à une demande de prêt personnel, un établissement examine trois choses dans cet ordre : la régularité de vos revenus, votre taux d'endettement une fois la nouvelle mensualité intégrée, et la tenue de vos comptes sur les derniers mois. Ce dernier point pèse beaucoup plus que les gens ne l'imaginent : des découverts répétés ou des rejets de prélèvement pèsent davantage qu'un revenu modeste mais stable.
Le repère d'endettement retenu tourne autour d'un tiers des revenus, toutes charges de crédit confondues. Si vous en êtes proche, une demande supplémentaire sera refusée, quel que soit l'organisme, et multiplier les dossiers n'améliore rien. Comparez toujours sur le taux annuel effectif global, seul indicateur qui intègre les frais et l'assurance, jamais sur la mensualité affichée : allonger la durée fait baisser la mensualité tout en augmentant le coût total. Les différences entre les offres de crédit en ligne se jouent souvent là.
Prêt entre particuliers : ce qui est légal et ce qui ne l'est pas
Prêter de l'argent à un proche est libre. En revanche, prêter de façon habituelle et à titre onéreux à des inconnus relève d'une activité réglementée, réservée aux établissements agréés. C'est pourquoi les plateformes sérieuses de financement participatif disposent d'un statut déclaré et vérifiable, alors que les annonces individuelles promettant des prêts à tout venant sur les réseaux sociaux ou par messagerie sont, dans leur immense majorité, des escroqueries.
La direction générale des finances publiques et les services de l'État rappellent régulièrement cette prudence élémentaire. Une plateforme légitime est immatriculée, publie des mentions légales complètes, un taux clair et des conditions accessibles avant toute inscription. Elle ne vous contacte pas spontanément, ne travaille pas exclusivement par messagerie chiffrée et n'a aucune raison de vous répondre depuis une adresse électronique gratuite. Ces vérifications prennent trois minutes et évitent la quasi-totalité des mauvaises rencontres.
Arnaque au faux prêteur : cinq signaux qui doivent vous faire fuir
La recherche d'un prêteur particulier est l'un des terrains de fraude les plus actifs, parce qu'elle concerne des personnes pressées et déjà en difficulté. Le scénario est toujours le même : un accord immédiat, sans condition, puis une demande de versement préalable au titre de frais de dossier ou de déblocage. Une fois la somme envoyée, l'interlocuteur disparaît.
Retenez cette règle absolue : aucun prêteur légitime ne demande d'argent avant de verser les fonds. Les quatre autres signaux sont un accord donné sans aucun justificatif ni vérification, une pression au paiement rapide, une communication limitée à une messagerie instantanée, et l'absence de mentions légales identifiables. L'Autorité de contrôle prudentiel et de résolution publie une liste des sites et entités non autorisés qu'il est possible de consulter avant tout engagement. En cas de doute, ne payez rien et signalez.
Le raisonnement de l'escroc repose entièrement sur votre urgence. Chaque fois qu'on vous presse de payer vite pour ne pas perdre une offre, le bon réflexe est exactement inverse : ralentir et vérifier.
Les solutions qui ne sont pas des prêts
Une part des situations se règle sans emprunter, et c'est presque toujours moins coûteux. L'avance sur salaire, prévue par le code du travail dans son principe, est accordée bien plus souvent qu'on ne le croit dès lors qu'on la demande formellement au service des ressources humaines : elle ne coûte rien et se retient sur les paies suivantes.
Viennent ensuite l'étalement négocié directement avec le créancier, très fréquemment accepté quand la demande arrive avant l'incident plutôt qu'après, les aides d'urgence du centre communal d'action sociale, le fonds de solidarité pour le logement en cas d'impayé de loyer ou d'énergie, et les aides des caisses d'allocations familiales pour certains besoins précis. Un point conseil budget, service gratuit et neutre, permet de faire ce tri en un rendez-vous. Ces circuits demandent un peu de démarches, mais ils n'ajoutent aucune dette, ce qu'aucun produit de crédit ou de prêt ne peut promettre.
Interdit bancaire ou fiché : ce qui reste possible
Être inscrit au fichier des incidents de remboursement ferme l'accès au crédit à la consommation classique, mais pas tout. Restent ouverts le prêt familial correctement formalisé, le prêt sur gage qui ne consulte aucun fichier, le microcrédit personnel accompagné dont c'est justement la vocation, et les aides sociales non remboursables.
Deux réflexes évitent d'aggraver la situation. D'abord, ne jamais céder aux offres qui promettent un crédit « sans fichier » : elles sont soit illégales, soit frauduleuses. Ensuite, si les difficultés sont structurelles et non ponctuelles, un dossier de surendettement déposé auprès de la Banque de France suspend les poursuites et organise un plan réaliste. Beaucoup de personnes attendent des années par crainte du stigmate, en accumulant entre-temps des crédits coûteux, notamment des prêts personnels souscrits sans justificatif. Ce délai est presque toujours le facteur qui rend la situation irréversible.
Questions fréquentes
Qui peut me prêter 500 ou 1 000 euros rapidement ?
Pour ces montants, trois circuits sont réalistes. Le prêt familial ou amical reste le plus rapide et le moins coûteux, à condition de l'écrire. L'avance sur salaire auprès de votre employeur est gratuite et souvent accordée en quelques jours. Le prêt sur gage d'un Crédit Municipal verse sous 24 à 48 heures contre un objet de valeur. Les crédits express commercialisés en ligne coûtent nettement plus cher pour un délai à peine meilleur.
Combien peut-on se prêter sans le déclarer ?
Un prêt entre particuliers doit être déclaré au fisc dès qu'il dépasse 5 000 euros sur une même année, via le formulaire 2062 déposé avant le 15 février de l'année suivante. En dessous, aucune déclaration n'est exigée, mais un écrit reste indispensable au-delà de 1 500 euros pour prouver l'existence du prêt. L'oubli expose à une amende de 150 euros et à un risque de requalification en donation.
Qui prête de l'argent à un interdit bancaire ?
Aucun établissement de crédit classique, mais plusieurs portes restent ouvertes. Le prêt sur gage ne consulte aucun fichier. Le microcrédit personnel accompagné, proposé via un CCAS ou une association agréée, s'adresse justement aux personnes exclues du système bancaire. Le prêt familial formalisé reste possible. Méfiez-vous en revanche de toute offre promettant un crédit malgré un fichage : elle est illégale ou frauduleuse.
Un prêt familial sans intérêt est-il autorisé ?
Oui, un prêt à taux zéro entre proches est parfaitement légal et très courant. Il ne génère aucun intérêt à déclarer par le prêteur. Les obligations restent identiques : un écrit au-delà de 1 500 euros et une déclaration au fisc au-delà de 5 000 euros sur l'année. Attention toutefois à un remboursement jamais réclamé sur une longue période, qui peut être analysé comme une donation déguisée, avec les conséquences fiscales et successorales correspondantes.
Les listes de vrais prêteurs particuliers sont-elles fiables ?
Non, et c'est l'un des pièges les plus fréquents. Prêter de manière habituelle et rémunérée à des inconnus est une activité réservée aux établissements agréés. Les annonces de ce type sur les réseaux sociaux et les messageries sont dans leur immense majorité des escroqueries à l'avance de frais. Le signal décisif reste le même : on vous demande de payer avant de recevoir.
Comment sécuriser un prêt entre proches ?
Rédigez une reconnaissance de dette signée par l'emprunteur, avec le montant en chiffres et en lettres de sa main, la date, l'identité des parties, l'échéancier et le taux éventuel. Effectuez le versement par virement, jamais en espèces. Déclarez le prêt s'il dépasse 5 000 euros sur l'année. Pour les sommes importantes ou en présence d'enjeux successoraux, un acte notarié apporte une sécurité supplémentaire.