
Crédit vs prêt : quelles différences et lequel choisir ?
Prêt personnel ou crédit renouvelable ? Comparez les mécanismes, les taux et les coûts pour choisir le financement le mieux adapté à votre projet.

Crédit et prêt : deux termes que tout le monde confond
Dans le langage courant, crédit et prêt sont utilisés de manière interchangeable. On parle indifféremment de "prendre un crédit" ou de "contracter un prêt" pour désigner le fait d'emprunter de l'argent à une banque. Pourtant, en termes bancaires et juridiques, ces deux mécanismes présentent des différences qui influencent directement le coût, la flexibilité et les conditions de remboursement.
La confusion s'explique par l'histoire du vocabulaire financier français. Le mot "crédit" vient du latin creditum (confiance), tandis que "prêt" dérive de praestare (fournir). Dans la pratique bancaire moderne, cette distinction sémantique a débouché sur deux produits financiers aux fonctionnements distincts, même si les frontières restent parfois floues.
Comprendre la différence entre crédit et prêt avant de s'engager permet d'éviter des erreurs coûteuses : choisir un crédit renouvelable quand un prêt personnel suffirait, ou inversement, s'enfermer dans un prêt rigide quand un crédit flexible serait plus adapté à la situation.
Le prêt bancaire : un montant fixe versé en une fois
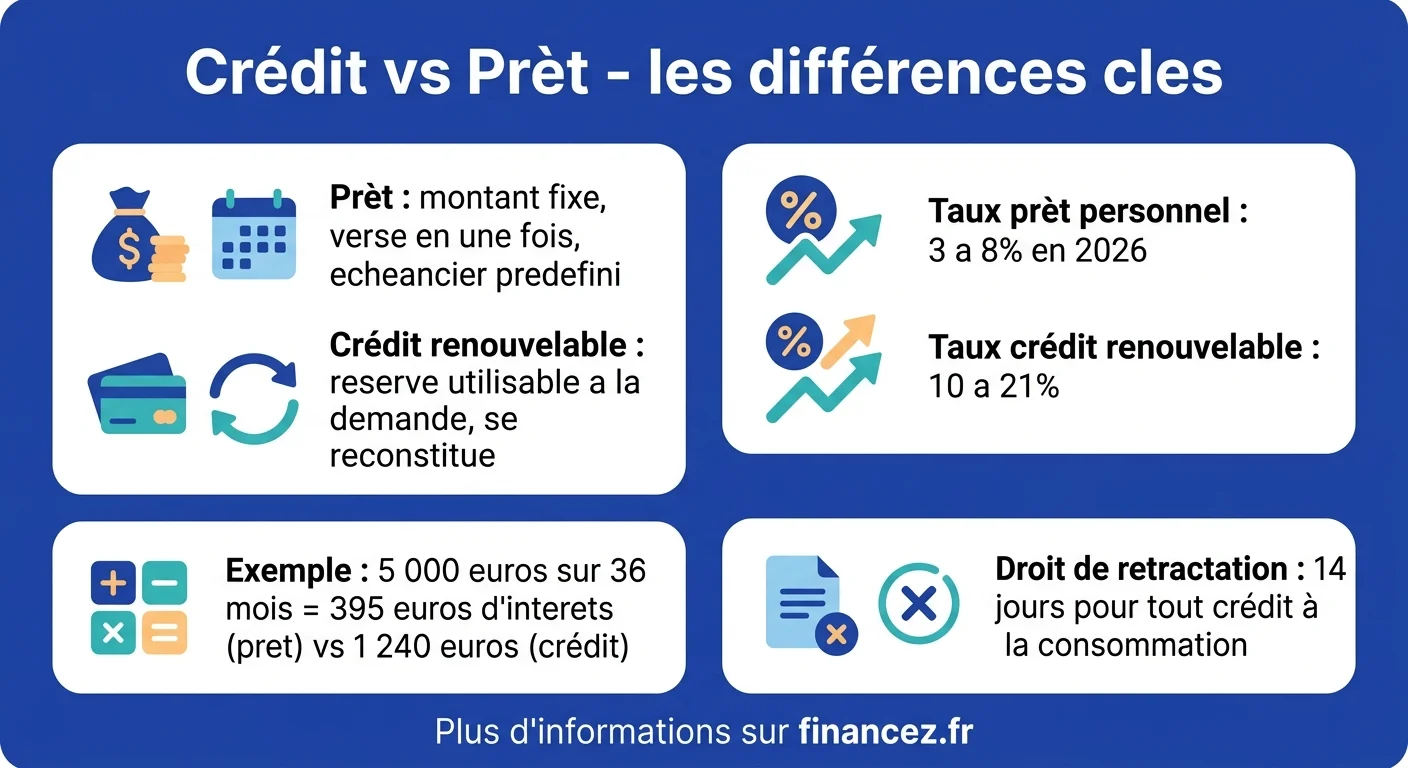
Le prêt bancaire fonctionne sur un principe simple : la banque met à disposition de l'emprunteur une somme précise, versée intégralement sur son compte. En contrepartie, l'emprunteur rembourse ce capital augmenté des intérêts selon un échéancier défini à l'avance.
Les caractéristiques fondamentales du prêt :
- Montant fixe : la somme est déterminée au moment de la signature du contrat et ne peut pas être modifiée.
- Versement unique : l'intégralité des fonds est créditée sur le compte de l'emprunteur dès le déblocage.
- Échéancier prédéfini : le nombre de mensualités et leur montant sont fixés à l'avance (sauf en cas de taux variable).
- Durée déterminée : le contrat prévoit une date de fin. Une fois la dernière échéance payée, le prêt est soldé.
- Taux généralement plus bas : le risque étant mieux maîtrisé par la banque, les taux sont inférieurs à ceux des crédits revolving.
Les deux formes les plus courantes du prêt bancaire sont le prêt personnel (non affecté, libre d'utilisation, généralement de 1 000 à 75 000 euros) et le prêt immobilier (affecté à l'achat d'un bien, montants plus élevés, durées de 7 à 25 ans).
Le prêt bancaire est l'outil le plus transparent pour l'emprunteur : vous savez exactement combien vous empruntez, combien vous remboursez chaque mois et quand le prêt sera intégralement soldé. Cette prévisibilité est son principal atout.
Le crédit : une réserve d'argent utilisable à la demande
Le crédit, au sens strict du terme bancaire, désigne une mise à disposition de fonds que l'emprunteur peut utiliser partiellement ou totalement, de manière répétée. Le crédit renouvelable (anciennement appelé revolving) en est la forme la plus représentative.
Contrairement au prêt, le crédit renouvelable fonctionne comme une réserve d'argent :
- Un plafond est défini (par exemple 5 000 euros)
- L'emprunteur utilise tout ou partie de cette réserve selon ses besoins
- Au fur et à mesure des remboursements, la réserve se reconstitue
- Les intérêts ne courent que sur la somme réellement utilisée
- La durée n'est pas fixe : elle dépend du rythme de remboursement
Cette flexibilité a un prix : les taux d'intérêt du crédit renouvelable sont significativement plus élevés que ceux d'un prêt classique. En 2026, le taux effectif global (TEG) d'un crédit renouvelable oscille entre 10 et 21 %, contre 3 à 8 % pour un prêt personnel.
Le crédit renouvelable est souvent associé aux cartes de crédit (Cetelem, Cofidis, Sofinco) et aux cartes de fidélité des enseignes commerciales. Beaucoup de consommateurs souscrivent un crédit renouvelable sans en comprendre le mécanisme, attirés par la facilité d'accès et la promesse de "payer en plusieurs fois".
Comparatif détaillé : ce qui distingue vraiment le crédit du prêt
Pour dissiper toute ambiguïté, voici un comparatif structuré des différences fondamentales entre les deux mécanismes.
| Critère | Prêt bancaire | Crédit (renouvelable) |
|---|---|---|
| Versement des fonds | Somme intégrale en une fois | Réserve utilisable à la demande |
| Montant | Fixe, défini au contrat | Variable, dans la limite du plafond |
| Durée | Déterminée (12 à 300 mois) | Indéterminée (renouvelable chaque année) |
| Taux d'intérêt | Bas (3 à 8 % en 2026) | Élevé (10 à 21 %) |
| Mensualités | Fixes et prévisibles | Variables selon l'utilisation |
| Reconstitution | Non (une fois remboursé, c'est fini) | Oui (la réserve se reconstitue) |
| Coût total | Prévisible dès la signature | Imprévisible (dépend de l'utilisation) |
| Usage typique | Projet défini (immobilier, auto, travaux) | Besoins ponctuels, trésorerie |
Le crédit à la consommation constitue une catégorie juridique qui englobe à la fois les prêts personnels et les crédits renouvelables. C'est cette dualité qui entretient la confusion : sous l'appellation "crédit conso", on trouve des produits aux logiques très différentes.
Le crédit immobilier : quand le terme "crédit" désigne un prêt
Le crédit immobilier est l'exception qui confirme la règle. Bien qu'il porte le nom de "crédit", il fonctionne exactement comme un prêt : montant fixe, versement unique, échéancier prédéfini, durée déterminée. La terminologie "crédit immobilier" est un héritage historique du vocabulaire bancaire français.
Dans les faits, le crédit immobilier est régi par un cadre juridique spécifique (articles L313-1 et suivants du Code de la consommation) qui impose des protections renforcées pour l'emprunteur :
- Délai de réflexion de 10 jours après réception de l'offre (incompressible)
- Condition suspensive d'obtention du prêt dans le compromis de vente
- Droit au remboursement anticipé (avec ou sans indemnité selon les contrats)
- Obligation d'information annuelle sur le capital restant dû
En 2026, les taux du crédit immobilier oscillent entre 3, 0 et 3,8 % sur 20 ans, selon le profil de l'emprunteur et la banque. Le Haut Conseil de Stabilité Financière (HCSF) maintient la règle des 35 % d'endettement maximum et la durée plafond de 25 ans (27 ans pour le neuf avec différé).
Les taux d'intérêt : là où la différence se creuse vraiment
C'est sur les taux d'intérêt que la distinction entre crédit et prêt prend tout son sens financier. L'écart de coût peut être considérable sur une même somme empruntée.
Prenons un exemple concret : emprunter 5 000 euros sur 36 mois.
- Prêt personnel à 5 % : mensualité de 149,85 euros, coût total des intérêts = 394,60 euros
- Crédit renouvelable à 15 % : mensualité de 173,33 euros, coût total des intérêts = 1 239,88 euros
Soit un surcoût de 845 euros pour le crédit renouvelable, plus du double du coût du prêt personnel. Sur des montants plus élevés ou des durées plus longues, la différence devient vertigineuse.
Le TAEG (Taux Annuel Effectif Global) est l'indicateur clé pour comparer les offres. Il inclut non seulement le taux d'intérêt nominal mais aussi les frais de dossier, l'assurance emprunteur et tous les coûts obligatoires. C'est le seul chiffre qui permet une comparaison objective entre deux propositions de financement. Pour gérer vos placements bancaires efficacement, cette notion de TAEG est tout aussi cruciale.
Choisir intelligemment selon votre profil et votre projet
La question n'est pas de savoir si le prêt est "mieux" que le crédit ou inversement. Chaque outil répond à un besoin spécifique. Voici un cadre décisionnel fondé sur les situations concrètes.
Choisissez un prêt personnel quand :
- Vous connaissez le montant exact de votre besoin
- Le projet est identifié (voiture, travaux, voyage important)
- Vous préférez des mensualités fixes et prévisibles
- Le montant dépasse 3 000 euros
- Vous voulez le coût total le plus bas possible
Le crédit renouvelable se justifie quand :
- Le besoin est récurrent mais imprévisible en montant
- Les sommes sont modestes (moins de 3 000 euros)
- Vous pouvez rembourser rapidement (pour limiter le coût des intérêts)
- Vous avez la discipline de ne pas utiliser la réserve comme un complément de revenu
Un conseil qui vaut de l'or : ne cumulez jamais les crédits renouvelables. C'est la première cause de surendettement en France. La Banque de France traite chaque année plus de 100 000 dossiers de surendettement, et la majorité impliquent une accumulation de crédits revolving. Éviter les erreurs classiques en gestion d'argent commence par la maîtrise de ses emprunts.
Vos droits d'emprunteur en 2026 : ce que la loi protège
Le cadre légal français offre des protections solides aux emprunteurs, qu'il s'agisse d'un prêt ou d'un crédit. Connaître ces droits permet de négocier en position de force et de se prémunir contre les pratiques abusives.
Droit de rétractation : pour tout crédit à la consommation (prêt personnel ou crédit renouvelable), vous disposez d'un délai de 14 jours après la signature pour vous rétracter sans motif et sans frais. Ce délai est porté à 10 jours pour le crédit immobilier (délai de réflexion obligatoire avant signature).
Remboursement anticipé : vous pouvez rembourser un prêt ou un crédit par anticipation à tout moment. Pour les crédits à la consommation, aucune pénalité ne peut être appliquée si le remboursement est inférieur à 10 000 euros sur 12 mois. Au-delà, l'indemnité est plafonnée à 1 % du capital remboursé (ou 0,5 % si la durée restante est inférieure à un an).
Taux d'usure : la Banque de France fixe chaque trimestre les taux maximaux autorisés. Aucun organisme ne peut proposer un TAEG supérieur à ces plafonds. En 2026, le taux d'usure pour les prêts personnels entre 3 000 et 6 000 euros est d'environ 14 %.
Devoir de conseil : l'établissement prêteur est tenu d'évaluer votre solvabilité et de vous proposer un produit adapté à votre situation. Depuis la loi Lagarde (2010), un crédit renouvelable supérieur à 1 000 euros doit systématiquement être accompagné d'une offre alternative de crédit amortissable (prêt classique). Comprendre la fiscalité liée à vos emprunts fait aussi partie d'une bonne gestion financière.
Les pièges à contourner quand on emprunte
Que vous optiez pour un prêt ou un crédit, certains écueils reviennent systématiquement dans les dossiers de surendettement et les litiges bancaires.
Le crédit renouvelable déguisé. Beaucoup de cartes de fidélité (Auchan, Carrefour, FNAC, Cdiscount) intègrent une fonction crédit renouvelable activée par défaut ou proposée de manière insistante en caisse. Vérifiez systématiquement les conditions de votre carte : si elle mentionne "réserve d'argent" ou "paiement en plusieurs fois", c'est un crédit renouvelable avec un taux à deux chiffres.
L'assurance emprunteur imposée. Pour les crédits à la consommation, l'assurance est facultative. Pourtant, de nombreux organismes la présentent comme obligatoire ou l'incluent par défaut dans la simulation. Depuis la loi Lemoine (2022), vous pouvez résilier et changer d'assurance emprunteur à tout moment pour les crédits immobiliers, sans frais ni pénalité.
Les frais cachés. Frais de dossier, frais de tenue de compte, commissions d'intermédiation : ces coûts s'ajoutent au taux d'intérêt. Le TAEG les inclut, mais pas toujours les frais de garantie (hypothèque, caution). Demandez systématiquement le coût total du crédit en euros, pas seulement le taux.
L'allongement de durée. Une mensualité basse peut sembler attractive, mais elle masque un coût total bien plus élevé. Un prêt de 10 000 euros à 5 % coûte 1 322 euros d'intérêts sur 48 mois, mais 2 645 euros sur 84 mois. La durée est l'ennemi silencieux du coût total.
Avant de signer, posez-vous une seule question : "Quel est le coût total de mon emprunt en euros ?" Ce chiffre simple, montant total remboursé moins montant emprunté, révèle le vrai prix de l'argent emprunté, bien mieux qu'un pourcentage abstrait.
Questions fréquentes
Quelle différence entre un crédit et un prêt ?
Le prêt verse un montant fixe en une fois, remboursé selon un échéancier prédéfini avec des mensualités constantes. Le crédit (renouvelable) met à disposition une réserve d'argent utilisable à la demande, qui se reconstitue au fil des remboursements. Le prêt offre des taux plus bas et un coût prévisible, tandis que le crédit offre plus de flexibilité mais à un coût plus élevé.
Quel est le crédit le plus facile à obtenir ?
Le crédit renouvelable est généralement le plus facile à obtenir car les conditions d'octroi sont moins strictes que pour un prêt classique. Les montants sont souvent limités (500 à 6 000 euros) et l'acceptation est rapide. Cependant, cette facilité d'accès se paie par des taux d'intérêt beaucoup plus élevés (10 à 21%).
Quel est le taux le plus bas pour un prêt personnel ?
En 2026, les meilleurs taux pour un prêt personnel démarrent autour de 2,5 à 3,5% pour les profils les plus solides et les montants intermédiaires (10 000 à 30 000 euros). Les banques en ligne (Boursorama, Fortuneo) et les organismes spécialisés (Cetelem, Cofidis) proposent régulièrement des offres promotionnelles. Comparez toujours le TAEG, pas le taux nominal.
Comment faire pour avoir un crédit facilement ?
Pour maximiser vos chances : maintenez des comptes bancaires sains (pas de découvert chronique), présentez des revenus stables, limitez votre taux d'endettement à moins de 33%, constituez un apport personnel si possible, et comparez les offres de plusieurs établissements. Les simulateurs en ligne donnent une première réponse en quelques minutes.
Quelle banque donne un crédit facilement ?
Les organismes de crédit spécialisés (Cofidis, Cetelem, Sofinco, Younited Credit) sont généralement plus souples que les banques traditionnelles pour l'octroi de crédits à la consommation. Les banques en ligne proposent aussi des processus simplifiés avec réponse rapide. Cependant, facilité d'obtention rime souvent avec taux plus élevés.
Le crédit renouvelable est-il dangereux ?
Le crédit renouvelable n'est pas dangereux en soi, mais il le devient quand il est mal utilisé. Son principal risque est l'endettement progressif : la réserve qui se reconstitue incite à emprunter de nouveau avant d'avoir fini de rembourser. Si vous l'utilisez, fixez-vous une règle stricte : ne jamais utiliser plus de 30% de la réserve et toujours rembourser au maximum chaque mois.
Peut-on rembourser un crédit par anticipation ?
Oui, le remboursement anticipé est un droit légal pour tout crédit à la consommation. Aucune pénalité ne s'applique si le remboursement anticipé est inférieur à 10 000 euros par an. Au-delà, l'indemnité est plafonnée à 1% du capital remboursé. Pour le crédit immobilier, le remboursement anticipé est également possible mais des pénalités peuvent s'appliquer (maximum 3% du capital restant dû ou 6 mois d'intérêts).