
Qui a droit à un prêt immobilier ? Le vrai profil que cherchent les banques
CDI, indépendant, senior ou fiché : qui a vraiment droit à un prêt immobilier en 2026, les seuils appliqués et les marges de négociation.

Vous avez repéré le bien, calculé la mensualité, et une question vous empêche de dormir : la banque va-t-elle dire oui ? La formule « avoir droit à un prêt immobilier » circule partout, mais elle repose sur un malentendu tenace. Aucun texte ne vous ouvre un droit à emprunter. Ce qui existe, ce sont des seuils réglementaires, des marges de tolérance rarement expliquées et quelques dispositifs protecteurs bien réels que la plupart des candidats à l'achat ignorent. Selon que vous soyez en CDI, à votre compte, en mission d'intérim, à 58 ans ou avec un antécédent médical, votre conseiller ne regarde pas les mêmes lignes de votre dossier. Voici ce qu'il regarde vraiment, profil par profil.
Un prêt immobilier ne se mérite pas, il s'accorde
Commençons par le point qui change tout : il n'existe aucun droit opposable au crédit en France. Une banque peut refuser un dossier parfaitement solvable sans motiver sa décision. Elle engage ses fonds sur vingt ans ou plus, elle choisit donc ses risques. Un refus n'est pas un verdict sur votre valeur : c'est la position d'un établissement, à un instant donné, avec sa politique commerciale du moment.
La bonne question n'est donc pas « ai-je le droit ? » mais « suis-je finançable, et à quelles conditions ? ». Deux banques rendent parfois des avis opposés sur le même dossier, l'une ciblant les jeunes actifs quand l'autre reconstitue son portefeuille de professions libérales. Cette différence de doctrine est votre première marge de manoeuvre. Et si prêt et crédit renouvelable vous semblent interchangeables, notre comparatif crédit contre prêt remet les définitions à plat avant que vous ne montiez votre dossier.
Les trois verrous que toute banque applique avant de regarder votre profil
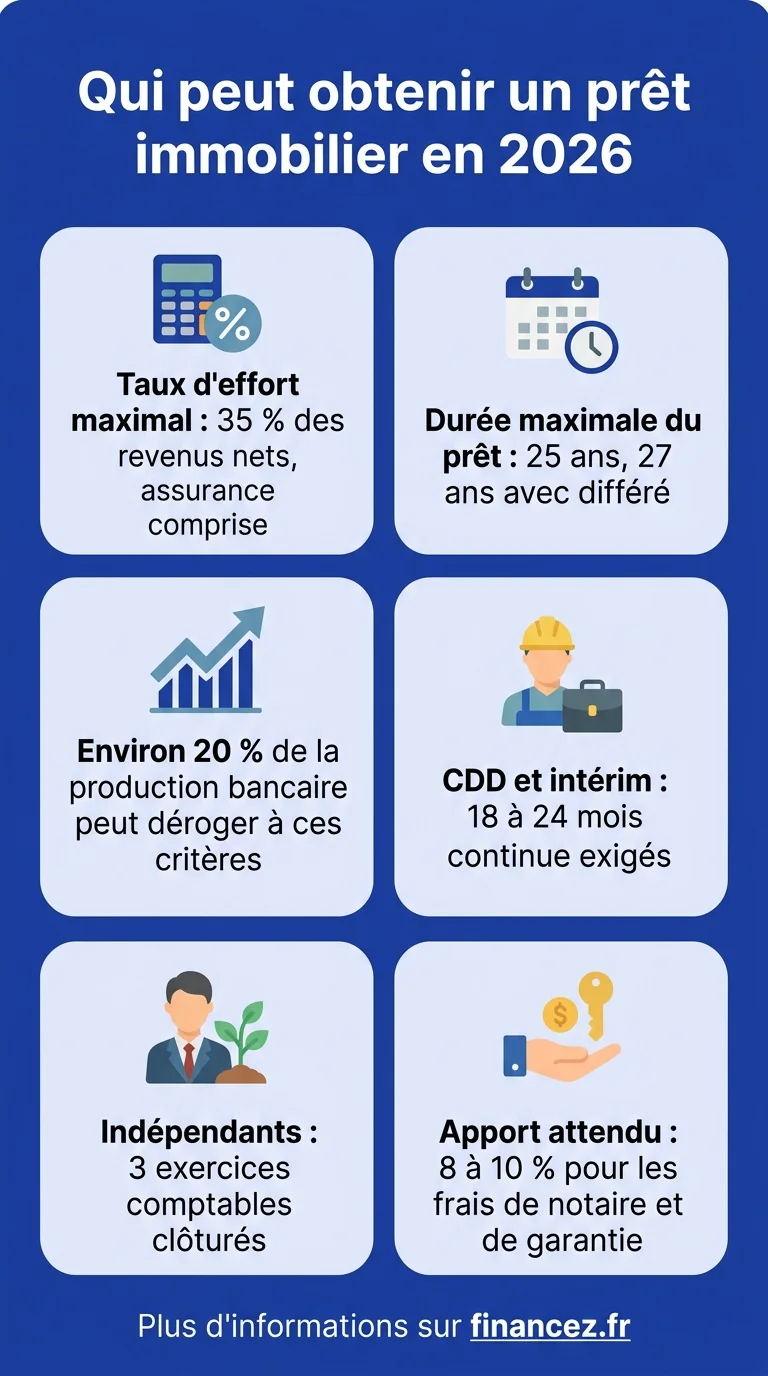
Avant toute analyse personnalisée, votre dossier passe par un filtre chiffré identique partout, issu des recommandations du Haut Conseil de stabilité financière. Premier verrou : le taux d'effort plafonné à 35 % des revenus nets, assurance emprunteur comprise. Le détail compte, car l'assurance pèse souvent 10 à 15 % de la mensualité totale : un calcul mené hors assurance donne toujours une image trop flatteuse de votre capacité réelle.
Deuxième verrou : la durée maximale de 25 ans, portée à 27 ans quand un différé d'amortissement se justifie, dans le neuf ou en cas de travaux lourds. Troisième verrou, le plus discret : le reste à vivre, que nulle norme nationale ne définit, chaque banque appliquant sa propre grille selon la composition du foyer. Un célibataire à 2 000 euros nets et un couple avec trois enfants à 4 000 euros peuvent afficher le même endettement et recevoir des réponses opposées.
| Revenus nets du foyer | Mensualité maximale à 35 % | Reste à vivre correspondant |
|---|---|---|
| 1 800 € | 630 € | 1 170 € |
| 2 500 € | 875 € | 1 625 € |
| 3 500 € | 1 225 € | 2 275 € |
| 5 000 € | 1 750 € | 3 250 € |
Toute mensualité de crédit en cours s'impute sur ce plafond : un prêt auto à 250 euros ampute d'autant votre capacité immobilière. Solder un petit crédit avant de déposer reste souvent le geste le plus rentable de toute l'opération.
Les 20 % de dossiers hors normes : la porte que personne ne vous montre
Voici l'information qui manque à presque tous les articles sur le sujet. Le plafond de 35 % n'est pas un mur : le HCSF autorise chaque banque à déroger à ses propres critères sur une part de sa production trimestrielle, de l'ordre d'un cinquième. L'enveloppe est encadrée, la très large majorité devant financer une résidence principale, et une fraction étant réservée aux primo-accédants.
Conséquence rarement dite : cette enveloppe se remplit au fil du trimestre, et déposer un dossier limite quand les compteurs sont saturés revient à jouer contre la montre. Pour espérer y entrer, donnez à votre conseiller des arguments défendables en comité : épargne résiduelle après l'achat, évolution de carrière documentée, patrimoine existant, aucun incident sur les relevés des douze derniers mois.
Une dérogation ne se demande pas, elle se justifie. Le conseiller qui porte votre dossier doit pouvoir expliquer en trois phrases pourquoi vous sortez du cadre sans sortir du raisonnable.
CDI : le profil de référence, et ses trois angles morts
Le contrat à durée indéterminée reste la référence, mais il ne suffit pas. Premier angle mort, le plus coûteux : la période d'essai. Tant qu'elle court, renouvellement compris, votre dossier sera écarté par la quasi-totalité des établissements, même avec un excellent salaire. Beaucoup l'apprennent après avoir signé un compromis, ce qui transforme une bonne nouvelle professionnelle en course contre les délais de la condition suspensive.
Deuxième angle mort : la part variable. Commissions, primes d'objectif et heures supplémentaires ne sont pas retenues à 100 %. La banque les lisse sur deux ou trois ans et écarte ce qui n'est pas contractuel : un commercial payé 1 800 euros fixes plus 1 200 euros de variable verra rarement 3 000 euros pris en compte. Troisième angle mort, le changement d'employeur en cours d'instruction. Verrouillez d'abord votre situation professionnelle, puis déposez, en vous appuyant sur notre guide complet du crédit immobilier pour la suite du montage.
CDD, intérim, saisonnier : ce que la banque regarde à la place du contrat
Contrairement à une idée reçue tenace, aucune règle n'interdit d'emprunter sans CDI. Ce que la banque cherche, ce n'est pas la nature du contrat mais la régularité prouvée du revenu. On vous demandera 18 à 24 mois d'activité continue, contrats de mission et bulletins à l'appui, avec le moins d'interruptions possible. Le revenu retenu sera la moyenne mensuelle sur cette période, souvent minorée d'une marge de prudence.
Le secteur pèse plus qu'on ne l'imagine : un intérimaire du BTP ou un soignant en vacations enchaîne des missions dans des métiers structurellement en tension, argument qui se défend très bien en comité. Un profil dans un secteur cyclique compensera par un apport plus élevé et une épargne visible sur les relevés. Le levier le plus efficace reste le co-emprunteur : un couple dont l'un est en CDI est analysé comme un foyer, pas comme deux dossiers séparés.
Indépendants et professions libérales : trois bilans, et un dossier qui parle
Pour un entrepreneur, la difficulté n'est pas le montant gagné mais la manière de le prouver. Les banques raisonnent en exercices comptables clôturés et retiennent la moyenne des résultats, voire l'année la plus faible quand l'activité est irrégulière. Une progression nette et documentée joue à l'inverse en votre faveur : un gérant dont le résultat a doublé en trois ans présente un meilleur risque qu'un salarié embauché il y a six mois.
| Statut | Antériorité demandée | Base de revenu retenue |
|---|---|---|
| Profession libérale | 2 ans | Bénéfice moyen déclaré |
| Indépendant, artisan, commerçant | 3 exercices | Moyenne des résultats |
| Gérant de société | 3 exercices | Rémunération et dividendes réguliers |
| Micro-entrepreneur | 2 à 3 ans | Chiffre d'affaires après abattement |
| Intérim ou CDD récurrent | 18 à 24 mois | Moyenne mensuelle des missions |
Trois erreurs coûtent des dossiers chaque semaine : mélanger compte professionnel et compte personnel, optimiser fiscalement à l'extrême l'année précédant la demande, et arriver sans liasse fiscale complète. Un revenu volontairement écrasé pour payer moins d'impôt devient un revenu invisible aux yeux du prêteur. Cet arbitrage se prépare deux ans à l'avance, pas la veille du rendez-vous.
Fonctionnaires, alternants, jeunes actifs : les statuts à part
Le fonctionnaire titulaire occupe la place la plus confortable du marché : sécurité de l'emploi, revenu prévisible, et des offres dédiées assorties de conditions d'assurance avantageuses. Attention toutefois au fonctionnaire stagiaire, avant titularisation : sa situation est traitée comme une période probatoire, avec les mêmes réserves qu'une période d'essai.
Pour un alternant, obtenir seul un prêt immobilier relève de l'exception : les montages qui aboutissent passent par une caution parentale solide, un prêt familial formalisé ou un co-emprunteur en poste. Le jeune actif fraîchement embauché dispose lui de deux appuis sous-utilisés, le prêt à taux zéro pour un premier achat de résidence principale et les prêts d'accession d'Action Logement. Pensez enfin aux frais annexes : notre inventaire des taxes liées à un bien immobilier montre de combien le coût réel dépasse le prix affiché.
L'âge : quand ce n'est plus votre revenu qui décide
Aucune loi ne fixe d'âge maximal pour emprunter. Le blocage vient de l'assurance emprunteur, que les banques exigent en pratique pour couvrir le décès et l'invalidité. La plupart des contrats de groupe cessent de garantir entre 70 et 75 ans, certains contrats individuels allant jusqu'à 85 ans. Un emprunteur de 58 ans qui vise vingt ans de remboursement se heurte donc moins à ses revenus qu'à la date de fin de sa couverture.
Passé la soixantaine, deux effets se cumulent : les surprimes d'âge, qui font parfois de l'assurance le premier poste de coût devant les intérêts, et l'examen médical exigé au-delà de certains montants. La délégation d'assurance reste heureusement possible à tout moment, et l'écart de tarif avec le contrat maison est souvent considérable. Trois montages sortent régulièrement de l'impasse : raccourcir la durée pour finir avant la limite d'âge, nantir une assurance vie en garantie, ou n'assurer qu'une partie du capital.
Santé : la convention AERAS et le droit à l'oubli, les seuls vrais droits
C'est le seul terrain où le mot « droit » a un sens juridique précis. La convention AERAS, signée entre les pouvoirs publics, les banques et les assureurs, organise l'accès au crédit des personnes présentant un risque aggravé de santé. Elle prévoit un examen à plusieurs niveaux : un dossier refusé aux conditions standard est réexaminé par un service médical spécialisé, puis, si nécessaire, par un troisième niveau réunissant assureurs et réassureurs.
Le droit à l'oubli va plus loin : pour un cancer ou une hépatite C, la pathologie n'a plus à être déclarée une fois écoulé le délai légal après la fin du protocole thérapeutique, sans rechute, et aucune surprime ne peut alors vous être opposée. S'y ajoute la suppression du questionnaire de santé pour les prêts d'un montant modéré par assuré, dont le remboursement s'achève avant les 60 ans de l'emprunteur. Beaucoup de dossiers entrent dans ce cadre sans que personne ne le signale : posez la question.
Fichage Banque de France : ce qui bloque vraiment, et pour combien de temps
Un fichage à la Banque de France ferme la porte du crédit immobilier de façon quasi systématique, mais tous les fichages ne se valent pas. Le FICP recense les incidents de remboursement de crédits aux particuliers, avec une inscription qui court plusieurs années et s'allonge en cas de plan de surendettement. Le FCC vise les incidents de paiement par chèque et les retraits de carte : un simple découvert non régularisé peut y conduire sans que le titulaire en ait conscience.
La régularisation entraîne normalement une radiation anticipée, pas toujours immédiate, et il vous appartient d'en vérifier l'effectivité en exerçant votre droit d'accès avant de déposer un dossier. Méfiez-vous enfin des offres promettant un crédit sans consultation des fichiers : elles concernent le crédit à la consommation, à des conditions rarement avantageuses, et n'ouvrent aucune porte vers l'immobilier. Notre panorama des solutions de prêt hors circuit bancaire distingue ce qui reste accessible de ce qui relève de l'arnaque.
Questions fréquentes
Quel salaire faut-il pour un prêt de 150 000 euros ?
Il n'existe pas de seuil officiel, seulement une mécanique. Sur 20 ans, 150 000 euros représentent une mensualité proche de 850 à 900 euros assurance comprise selon le taux obtenu. Comme elle ne doit pas dépasser 35 % de vos revenus nets, comptez environ 2 500 euros nets pour le foyer, sans autre crédit en cours. Allonger la durée à 25 ans abaisse le revenu nécessaire, mais renchérit le coût total.
Quelle banque prête le plus facilement ?
Aucune ne prête facilement de façon générale : chacune cible des profils précis selon l'état de son portefeuille. Une banque régionale peut être très ouverte aux artisans de son territoire quand un réseau national privilégie les jeunes cadres. C'est ce qui rend le passage par un courtier rentable pour un profil atypique : il sait quel établissement traite favorablement votre statut au moment où vous déposez.
Peut-on obtenir un prêt immobilier sans apport ?
C'est possible mais devenu minoritaire. Les banques attendent en général que l'apport couvre les frais de notaire et de garantie, soit environ 8 à 10 % de l'opération dans l'ancien. Un financement intégral reste envisageable pour un profil très solide, jeune, avec une forte progression de revenus et une épargne mensuelle démontrée, ou pour un investissement locatif bien calibré.
Un CDD permet-il vraiment d'emprunter ?
Oui, à condition de démontrer une continuité d'activité : 18 à 24 mois de contrats successifs sans interruption notable, dans le même secteur si possible. Le revenu retenu sera une moyenne mensuelle sur la période, souvent minorée. La présence d'un co-emprunteur en CDI ou fonctionnaire transforme radicalement l'analyse du dossier.
La banque doit-elle justifier son refus de prêt ?
Non, elle n'a aucune obligation légale de motiver un refus de crédit immobilier. Rien ne vous empêche cependant de demander un retour oral à votre conseiller : il indique souvent le point bloquant, endettement, ancienneté ou apport. Cette information vaut de l'or pour représenter le dossier ailleurs après correction.
Jusqu'à quel âge peut-on emprunter pour acheter ?
Il n'existe pas de limite légale. La contrainte vient des contrats d'assurance emprunteur, dont la couverture s'arrête généralement entre 70 et 75 ans, parfois plus tard sur des contrats individuels. Emprunter à 65 ans reste faisable sur une durée courte, avec une délégation d'assurance et souvent une garantie complémentaire comme le nantissement d'une assurance vie.