
Crédit en ligne : comparatif et meilleurs taux 2026
Comparez les meilleurs taux de crédit en ligne en 2026. Simulez votre mensualité, évitez les pièges et trouvez le financement adapté à votre profil.

Souscrire un crédit en ligne est devenu un réflexe pour des millions de Français. Plus rapide, souvent moins cher et accessible depuis son canapé, le financement en ligne séduit autant par sa simplicité que par ses taux compétitifs. Mais entre les offres de crédit conso, les prêts personnels et les crédits renouvelables, le choix peut vite devenir un casse-tête. Ce guide vous aide à comprendre les différences, comparer les offres et éviter les pièges avant de signer en 2026.
Crédit en ligne : de quoi parle-t-on exactement
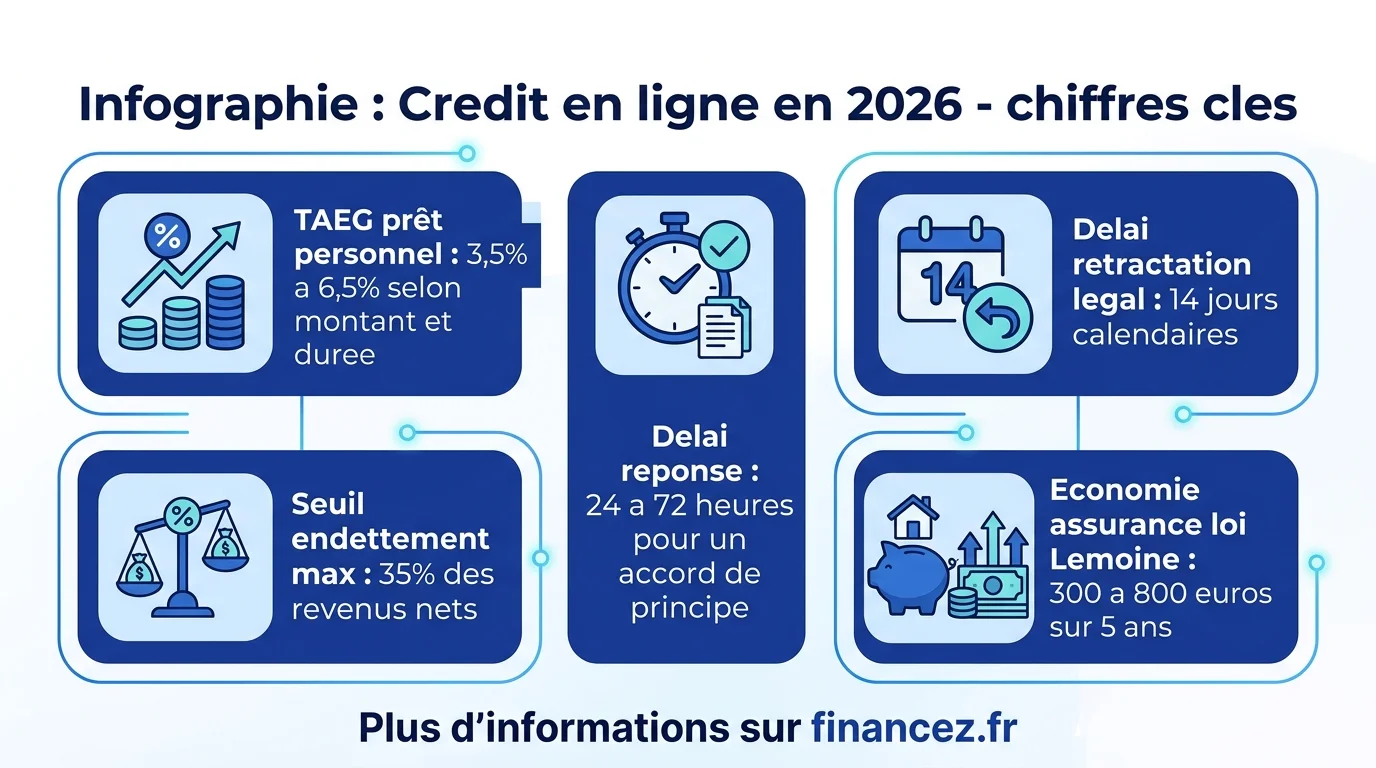
Un crédit en ligne désigne tout emprunt souscrit intégralement par internet, de la simulation à la signature électronique du contrat. Contrairement à un prêt classique en agence, aucun rendez-vous physique n'est nécessaire. Les pièces justificatives sont envoyées par voie numérique et la réponse arrive souvent sous 24 à 72 heures.
Concrètement, trois grandes catégories de crédits sont disponibles en ligne :
- Le prêt personnel : montant fixe (1 000 à 75 000 €), mensualités constantes, durée définie. Pas besoin de justifier l'utilisation des fonds. C'est le format le plus courant pour les projets précis (travaux, voiture, voyage).
- Le crédit renouvelable : une réserve d'argent reconstituable au fil des remboursements. Pratique pour les dépenses imprévues, mais attention aux taux qui peuvent dépasser 15-20% TAEG.
- Le crédit affecté : lié à un achat précis (auto, travaux). Le taux est généralement plus bas car le bien financé sert de garantie implicite.
Pour bien comprendre la distinction entre ces formes de financement, notre article crédit vs prêt détaille les implications juridiques et financières de chaque option.
Taux de crédit conso en ligne : état du marché en 2026
En juin 2026, les meilleurs TAEG pour un prêt personnel en ligne se situent entre 3,5% et 5,5% selon le montant et la durée. Les organismes spécialisés (Cetelem, Sofinco, Cofidis) rivalisent avec les banques en ligne (BoursoBank, Hello bank! Fortuneo) pour proposer les conditions les plus attractives.
| Montant emprunté | Durée | Meilleur TAEG constaté | Mensualité indicative |
|---|---|---|---|
| 3 000 € | 12 mois | 3,5 - 4,5% | ~255 €/mois |
| 5 000 € | 24 mois | 3,8 - 5,0% | ~218 €/mois |
| 10 000 € | 36 mois | 4,2 - 5,5% | ~298 €/mois |
| 15 000 € | 48 mois | 4,5 - 6,0% | ~345 €/mois |
| 30 000 € | 60 mois | 4,8 - 6,5% | ~575 €/mois |
Ces taux évoluent chaque semaine selon les objectifs commerciaux des établissements. Un conseil : comparez toujours le TAEG (taux annuel effectif global) et non le taux nominal. Le TAEG inclut les frais de dossier, l'assurance emprunteur obligatoire et tous les coûts annexes. C'est la seule base de comparaison fiable entre deux offres.
Comment fonctionne la demande de crédit en ligne étape par étape
Le parcours de souscription suit généralement le même schéma, quel que soit l'organisme. Voici les cinq étapes types d'une demande de crédit en ligne.
- Simulation en ligne (2 minutes) : vous indiquez le montant souhaité, la durée de remboursement et le motif. Le simulateur affiche instantanément une estimation de mensualité et de TAEG.
- Formulaire de demande (10-15 minutes) : état civil, situation professionnelle, revenus, charges courantes, crédits en cours. Plus le dossier est complet, plus la réponse sera rapide.
- Envoi des justificatifs : pièce d'identité, dernier avis d'imposition, trois derniers bulletins de salaire, RIB. La plupart des plateformes acceptent les photos ou scans de documents.
- Accord de principe (24-72h) : l'organisme analyse votre solvabilité et vérifie le fichier FICP (Fichier des Incidents de remboursement des Crédits aux Particuliers). Réponse par email ou espace client.
- Signature électronique et déblocage : vous signez le contrat en ligne, le délai légal de rétractation de 14 jours commence, et les fonds sont virés sur votre compte dans les 7 à 15 jours suivant la signature.
Organismes spécialisés vs banques en ligne : qui choisir
Les deux types d'acteurs proposent du crédit en ligne, mais avec des approches différentes.
Les organismes spécialisés (Cetelem, Sofinco, Cofidis, Younited Credit) sont des pure players du crédit. Leur avantage : une expertise pointue, des processus ultra-rapides et une acceptation plus large des profils atypiques (CDD, intérimaires, indépendants). Leur inconvénient : les taux sont parfois légèrement plus élevés que ceux des banques, surtout pour les montants importants.
Les banques en ligne (BoursoBank, Fortuneo, Hello bank!) proposent des taux souvent plus bas, mais réservent généralement leurs meilleures conditions à leurs clients existants. L'avantage décisif : vous centralisez votre crédit et votre compte courant au même endroit, ce qui simplifie le suivi des remboursements.
Un réflexe peu connu : activez l'Open Banking lors de votre demande. En autorisant l'organisme à consulter vos relevés bancaires de manière automatisée, vous accélérez le traitement du dossier et pouvez obtenir un taux préférentiel. Plusieurs acteurs proposent désormais cette option qui réduit les délais de réponse à quelques heures.
Crédit sans justificatif : ce que ça signifie vraiment
L'appellation "crédit sans justificatif" revient en permanence dans les publicités. Mais attention à ne pas confondre deux réalités très différentes.
Le prêt personnel non affecté ne demande pas de justifier l'utilisation des fonds : vous empruntez 5 000 € et vous les dépensez comme bon vous semble. C'est le sens légitime du "sans justificatif d'utilisation".
En revanche, aucun crédit légal en France ne se passe de justificatifs d'identité et de revenus. Tout organisme sérieux vous demandera au minimum une pièce d'identité, un justificatif de domicile et des preuves de revenus. Si un site promet un crédit "sans aucun justificatif", c'est soit une arnaque, soit un crédit renouvelable déguisé avec des conditions peu avantageuses. Pour mieux comprendre les conditions réelles, consultez notre article sur le prêt personnel sans justificatif.
Les pièges à éviter quand on emprunte en ligne
La facilité de souscription en ligne a un revers : elle peut pousser à l'emprunt impulsif. Voici les erreurs les plus coûteuses et comment les éviter.
- Ne comparer que le taux nominal : le taux affiché en gros sur la page d'accueil est rarement le TAEG réel. Frais de dossier, assurance obligatoire et frais de garantie peuvent ajouter 1 à 3 points au coût réel. Exigez toujours le TAEG avant de signer.
- Accepter l'assurance groupe de l'organisme : la loi Lemoine (2022) vous autorise à choisir votre propre assurance emprunteur à tout moment. L'assurance groupe coûte en moyenne 30 à 50% de plus qu'une assurance individuelle en délégation.
- Souscrire un crédit renouvelable par défaut : certains sites orientent subtilement vers un crédit renouvelable plutôt qu'un prêt amortissable. Le coût total peut être deux à trois fois supérieur sur la même durée. Vérifiez que vous souscrivez bien un prêt amortissable à mensualités fixes.
- Multiplier les demandes simultanées : chaque demande de crédit est enregistrée et visible par les autres organismes. Trop de demandes en peu de temps dégradent votre scoring et réduisent vos chances d'obtenir un bon taux.
- Ignorer le délai de rétractation : vous disposez de 14 jours calendaires après la signature pour annuler sans frais ni justification. C'est un filet de sécurité légal à connaître absolument.
Le scoring bancaire : comment votre profil est évalué
Quand vous déposez une demande de crédit en ligne, un algorithme de scoring analyse votre profil en quelques secondes. Comprendre ses critères permet d'optimiser ses chances d'obtenir un bon taux.
Les facteurs positifs qui améliorent votre score :
- CDI avec ancienneté : plus de 12 mois chez le même employeur est le standard idéal.
- Taux d'endettement bas : les mensualités de tous vos crédits ne doivent pas dépasser 35% de vos revenus nets.
- Historique bancaire propre : pas de découvert régulier, pas de rejet de prélèvement, pas d'incident de paiement dans les 12 derniers mois.
- Apport personnel : même pour un crédit conso, disposer d'une épargne visible rassure l'organisme prêteur.
- Stabilité résidentielle : être propriétaire ou locataire de longue date au même endroit.
Les facteurs négatifs : inscription au FICP ou au FCC, multiples crédits en cours, reste à vivre insuffisant après remboursement des mensualités, situation professionnelle instable (CDD courts, intérim). Si votre profil présente un de ces points faibles, les organismes spécialisés seront souvent plus souples que les banques traditionnelles.
Droits du consommateur : ce que la loi protège
Le crédit à la consommation est l'un des domaines les plus encadrés par le droit français. Voici les protections essentielles dont vous bénéficiez automatiquement.
Le délai de rétractation de 14 jours est le plus connu : après signature, vous pouvez annuler le crédit sans aucune pénalité. Pendant ce délai, les fonds ne sont théoriquement pas débloqués (sauf demande expresse de votre part pour un crédit affecté).
Le remboursement anticipé est un droit que beaucoup ignorent. Vous pouvez rembourser tout ou partie de votre crédit avant l'échéance, avec une indemnité maximale de 1% du capital restant dû (ou 0,5% si le remboursement intervient dans les 12 derniers mois du contrat). Pour les crédits de moins de 10 000 €, aucune indemnité ne peut être demandée.
La vérification de solvabilité est une obligation légale pour l'organisme prêteur. Il doit consulter le FICP et évaluer votre capacité de remboursement. Si un organisme vous prête sans cette vérification et que vous vous retrouvez en difficulté, sa responsabilité peut être engagée.
Depuis 2022, la loi Lemoine permet de changer d'assurance emprunteur à tout moment, sans frais et sans attendre la date anniversaire du contrat. Sur un crédit de 20 000 € sur 5 ans, changer d'assurance peut représenter une économie de 300 à 800 €. C'est un levier de négociation puissant que peu d'emprunteurs utilisent.
Crédit en ligne et sécurité : protéger ses données personnelles
Transmettre ses bulletins de salaire, son avis d'imposition et son RIB par internet inquiète légitimement certains emprunteurs. Comment s'assurer que vos données personnelles sont protégées ?
Vérifiez d'abord que le site utilise un protocole HTTPS (cadenas dans la barre d'adresse). Contrôlez ensuite que l'organisme est bien enregistré à l'ORIAS (Organisme pour le Registre unique des Intermédiaires en Assurance, banque et finance). La vérification est gratuite et prend 30 secondes sur le site orias.fr. Tout organisme de crédit légal y figure obligatoirement.
Les principaux signaux d'alerte qui doivent vous faire fuir : demande de virement préalable pour "frais de dossier", contact uniquement par email ou messagerie instantanée sans numéro de téléphone fixe, promesses de crédit garanti sans vérification de solvabilité, taux anormalement bas sans conditions.
Alternatives au crédit en ligne selon votre besoin
Le crédit en ligne n'est pas toujours la meilleure solution. Selon le montant et l'urgence, d'autres options méritent d'être envisagées.
Pour les petits montants (moins de 1 000 €) : le paiement en plusieurs fois proposé par de nombreux commerçants est souvent sans frais. Les facilités de caisse bancaires (découvert autorisé) peuvent aussi dépanner ponctuellement, à condition de les rembourser rapidement.
Pour les projets importants (plus de 20 000 €) : le prêt immobilier ou le prêt travaux à taux préférentiel via votre banque principale peut s'avérer plus avantageux. Les taux immobiliers en 2026 oscillent entre 2, 8 et 3, 3% sur 20 ans pour les bons dossiers, bien en dessous des taux conso.
Pour les situations urgentes : le microcrédit social (jusqu'à 5 000 €) accompagné par des associations agréées est une alternative solidaire pour les profils exclus du crédit classique. Les CAF proposent aussi des prêts à taux zéro pour certaines dépenses (équipement, mobilité). Pour envisager un autre usage de votre argent, notre guide sur les petits investissements qui rapportent explore les alternatives à l'emprunt quand on dispose d'un capital de départ.
Questions fréquentes
Quelle banque accorde un crédit facilement en ligne ?
Les organismes spécialisés comme Cetelem, Cofidis ou Younited Credit ont des critères plus souples que les banques traditionnelles. Ils acceptent davantage les CDD, les intérimaires et les travailleurs indépendants. Cependant, facilité d'accès ne signifie pas absence de vérification : tous les organismes sérieux vérifient le FICP et votre capacité de remboursement.
Quel salaire faut-il pour emprunter 10 000 euros ?
Avec la règle des 35% de taux d'endettement maximum, il faut que la mensualité ne dépasse pas 35% de vos revenus nets. Pour 10 000 € sur 36 mois à 5% TAEG, la mensualité est d'environ 300 €, ce qui nécessite un revenu net minimum d'environ 860 €/mois si vous n'avez aucun autre crédit. Avec d'autres charges de crédit, le revenu minimum augmente proportionnellement.
Comment obtenir un crédit en ligne rapidement ?
Pour accélérer le processus : préparez tous vos justificatifs avant de commencer (identité, revenus, domicile, RIB), activez l'Open Banking si l'organisme le propose, choisissez un montant cohérent avec vos revenus et optez pour un organisme spécialisé plutôt qu'une banque classique. Certains acteurs comme Younited Credit annoncent un déblocage sous 24 à 48 heures pour les dossiers complets.
Quel crédit peut-on obtenir sans justificatif ?
Le prêt personnel non affecté ne demande pas de justificatif d'utilisation des fonds. Vous empruntez une somme et vous la dépensez librement. En revanche, des justificatifs d'identité et de revenus sont toujours obligatoires. Méfiez-vous des offres promettant un crédit totalement sans justificatif : elles sont illégales ou masquent des conditions très désavantageuses.
Peut-on rembourser un crédit en ligne par anticipation ?
Oui, c'est un droit légal. Pour les crédits de moins de 10 000 €, aucune indemnité de remboursement anticipé ne peut être exigée. Au-delà, l'indemnité maximale est de 1% du capital restant dû (0,5% si le remboursement a lieu dans les 12 derniers mois). Le remboursement anticipé réduit le coût total des intérêts et peut faire économiser plusieurs centaines d'euros.
Le crédit en ligne est-il plus avantageux que le crédit en agence ?
En général, oui. Les organismes en ligne ont des coûts de structure inférieurs et répercutent cette économie sur les taux. L'écart peut atteindre 0,5 à 1,5 point de TAEG par rapport à une offre en agence pour le même profil emprunteur. L'inconvénient est l'absence de contact humain pour les questions complexes, même si la plupart proposent un service client par téléphone.