
Taux d'intérêt placement financier : comprendre vos rendements réels
Quel taux d'intérêt pour votre placement financier en 2026 ? Comparez livrets, fonds euros, SCPI et actions. Rendement net après frais et inflation.

Taux d'intérêt d'un placement : de quoi parle-t-on exactement ?
Le taux d'intérêt d'un placement financier correspond au pourcentage de rémunération que votre capital génère sur une période donnée, généralement un an. C'est le prix que l'emprunteur (banque, État, entreprise) vous paie pour utiliser votre argent. Un livret à 1,5 % signifie que 10 000 euros placés produisent 150 euros d'intérêts par an.
Mais derrière cette notion simple se cachent plusieurs réalités très différentes. Le taux affiché n'est pas toujours celui que vous touchez réellement. Entre le taux brut, le taux net, le taux réel (corrigé de l'inflation) et le taux actuariel, les écarts peuvent être considérables. Comprendre ces distinctions est la première étape pour comparer efficacement vos options de placement financier.
Taux brut, taux net, taux réel : les trois chiffres à connaître
La confusion entre ces trois notions coûte cher aux épargnants qui comparent des placements sans regarder la même chose.
Le taux brut
C'est le taux annoncé par l'établissement financier avant toute déduction. Un fonds euros affichant 3 % brut ne vous rapportera pas 3 % dans votre poche : il faut encore retirer les frais de gestion (0,5 à 1 % en moyenne) et la fiscalité (prélèvement forfaitaire unique de 30 % ou barème progressif).
Le taux net
C'est ce qui reste après déduction des frais et des impôts. Pour un fonds euros à 3 % brut avec 0,7 % de frais de gestion et 30 % de flat tax, le taux net tombe à environ 1,61 %. C'est ce chiffre qui reflète votre gain réel en euros.
Le taux réel
Le taux réel soustrait l'inflation au taux net. Si l'inflation est de 2 % et votre placement rapporte 1,5 % net, votre taux réel est négatif : -0,5 %. Votre pouvoir d'achat diminue malgré les intérêts perçus. C'est le seul indicateur qui mesure si votre épargne progresse véritablement.
Les intérêts composés : l'effet boule de neige sur vos rendements
Les intérêts composés constituent le mécanisme le plus puissant en matière de placement. Le principe est simple : les intérêts générés sont réinvestis et produisent eux-mêmes des intérêts l'année suivante. Votre capital croît de manière exponentielle, pas linéaire.
Prenons un exemple concret. 10 000 euros placés à 3 % en intérêts simples rapportent 300 euros par an, soit 3 000 euros en dix ans. Avec les intérêts composés, le même placement atteint 13 439 euros en dix ans, soit 3 439 euros de gains, 439 euros de plus grâce à la capitalisation. Sur vingt ans, l'écart se creuse considérablement : 16 000 euros en intérêts simples contre 18 061 euros en intérêts composés.
C'est pourquoi le facteur temps est déterminant. Plus vous commencez tôt, plus les intérêts composés travaillent en votre faveur. Une personne qui place 200 euros par mois à 4 % dès 25 ans accumule environ 237 000 euros à 60 ans. En commençant à 35 ans avec le même effort, elle n'atteint que 145 000 euros, presque 100 000 euros de moins pour seulement dix ans de retard.
Panorama des taux en 2026 : où se situe chaque placement
Voici les rendements actuels des principaux placements disponibles en France, classés par niveau de risque croissant.
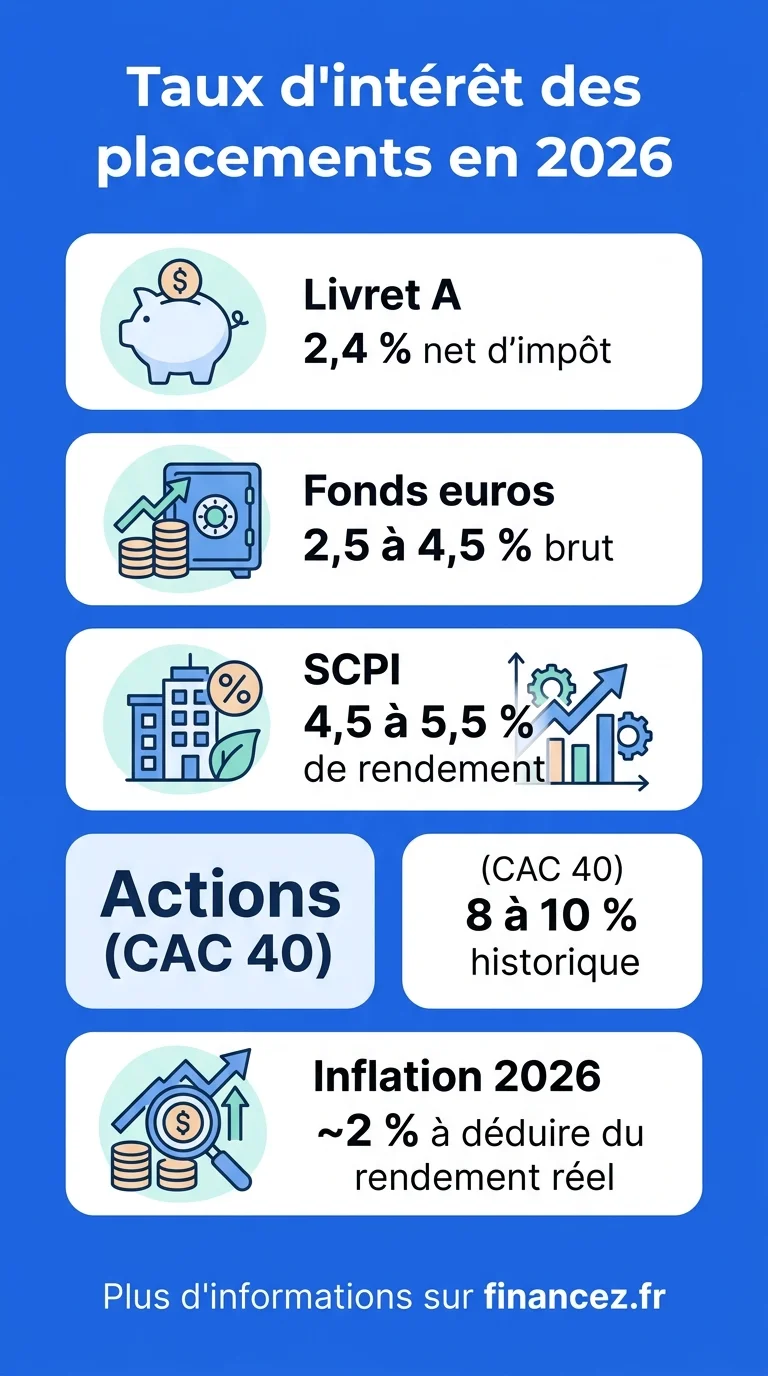
| Placement | Taux / rendement 2026 | Risque | Fiscalité | Liquidité |
|---|---|---|---|---|
| Livret A / LDDS | 1,7 % net | Nul | Exonéré | Immédiate |
| LEP | 2,5 % net | Nul | Exonéré | Immédiate |
| Compte à terme | 2,0 à 2,3 % brut | Nul | PFU 30 % | Bloquée |
| Fonds euros (assurance-vie) | 2,5 à 3,5 % brut | Très faible | PFU ou abattement | Quelques jours |
| Obligations investment grade | 3 à 4 % brut | Faible | PFU 30 % | Variable |
| SCPI | 5 à 7 % | Modéré | IR + PS | Faible |
| Actions (dividendes) | 2 à 5 % + plus-values | Élevé | PFU ou PEA | Immédiate |
| Obligations high yield | 7 à 9 % | Élevé | PFU 30 % | Variable |
Ce tableau révèle une constante de la finance : le rendement est proportionnel au risque. Les placements garantis (livrets, fonds euros) offrent des taux modestes. Les placements à rendement élevé (SCPI, actions, high yield) exposent à une perte en capital potentielle. Il n'existe pas de placement à la fois sûr, liquide et très rentable.
Livrets réglementés : sécurité maximale, rendement limité
Le Livret A rapporte 1,7 % net depuis le 1er août 2026, après 1,5 % de février à juillet 2026, loin des 3 % de 2023-2024. Le LEP (Livret d'Épargne Populaire) offre 2,5 % net mais reste réservé aux ménages modestes. Ces placements présentent un avantage unique : les intérêts sont totalement exonérés d'impôts et de prélèvements sociaux.
Avec une inflation autour de 2 %, le Livret A génère aujourd'hui un taux réel négatif. Il reste pertinent comme épargne de précaution, la somme disponible immédiatement en cas de coup dur, mais ne constitue pas un outil de croissance patrimoniale. Pour aller plus loin dans l'optimisation, consultez nos conseils sur les placements à court terme.
Fonds euros et assurance-vie : le compromis historique
Les fonds euros en assurance-vie affichent des rendements entre 2,5 et 3,5 % bruts en 2026. Après frais de gestion (0,5 à 1 %) et prélèvements sociaux (17,2 %), le taux net se situe entre 1,2 et 2,3 % environ. Le capital reste garanti par l'assureur, ce qui en fait un placement intermédiaire entre le livret et les marchés financiers.
L'assurance-vie bénéficie d'un cadre fiscal avantageux après 8 ans de détention : abattement de 4 600 euros par an sur les gains (9 200 euros pour un couple) et prélèvements sociaux à 17,2 % seulement au lieu du PFU à 30 %. Ce mécanisme améliore sensiblement le rendement net sur le long terme.
Un fonds euros à 3 % brut détenu dans une assurance-vie de plus de 8 ans, avec 0,6 % de frais de gestion, peut offrir un rendement net de 2 %, nettement supérieur au Livret A, pour un risque tout aussi faible.
SCPI et immobilier papier : des taux attractifs avec des nuances
Les SCPI de rendement affichent un taux de distribution moyen de 5 à 7 % en 2026. Ces chiffres sont séduisants mais méritent quelques précisions. Le rendement affiché est brut de fiscalité, et les revenus fonciers sont soumis au barème progressif de l'impôt sur le revenu plus les prélèvements sociaux de 17,2 %. Pour un contribuable imposé à 30 %, le rendement net tombe à environ 3,5 à 5 %.
Les SCPI comportent aussi des frais d'entrée (8 à 12 % en moyenne) qui pénalisent les placements courts. Pour amortir ces frais, un horizon de huit à dix ans minimum est recommandé. La liquidité est limitée : la revente des parts peut prendre plusieurs semaines, voire plusieurs mois en période de tension sur le marché immobilier.
Actions et dividendes : rendement variable, potentiel élevé
Les actions offrent deux sources de rendement : les dividendes (2 à 5 % par an pour les grandes entreprises françaises) et les plus-values potentielles. Sur longue période, le marché actions français a généré un rendement moyen de 7 à 8 % par an en incluant les dividendes réinvestis.
Mais ces moyennes masquent une volatilité importante. Une année peut voir un portefeuille perdre 30 % de sa valeur avant de rebondir l'année suivante. Le PEA (Plan d'Épargne en Actions) offre un cadre fiscal optimisé : après 5 ans, les plus-values ne sont soumises qu'aux prélèvements sociaux de 17,2 %, soit bien moins que le PFU de 30 %. Pour bien débuter en bourse, un horizon long et une diversification large restent les meilleures protections.
Facteurs qui influencent les taux : politique monétaire et inflation
Les taux des placements ne sont pas fixés au hasard. Ils dépendent principalement de deux facteurs macroéconomiques : la politique monétaire de la BCE et le niveau d'inflation.
Quand la BCE relève ses taux directeurs (comme en 2022-2023), les rendements des placements sûrs augmentent : livrets, fonds euros, obligations. Quand elle les abaisse (tendance amorcée en 2024), ces mêmes rendements diminuent. Le taux du Livret A, recalculé tous les six mois, reflète directement cette dynamique.
L'inflation joue le rôle de juge final. Un placement à 4 % dans un environnement d'inflation à 5 % vous appauvrit. Un placement à 2 % quand l'inflation est à 1 % vous enrichit réellement. C'est pourquoi la fiscalité et l'inflation doivent toujours être intégrées dans votre calcul de rendement.
Stratégie par profil : quel taux viser selon votre situation
Votre objectif de rendement dépend de votre horizon de placement, de votre tolérance au risque et de votre situation fiscale.
- Épargne de précaution (0 à 2 ans) : visez la sécurité absolue. Livret A, LEP si éligible, compte à terme court. Taux cible : 1,7 à 2,5 % net. L'objectif n'est pas la performance mais la disponibilité
- Projet moyen terme (3 à 7 ans) : fonds euros en assurance-vie, obligations investment grade, comptes à terme bloqués. Taux cible : 2 à 3,5 % net. Un mix 80 % sécurisé / 20 % dynamique peut booster le rendement sans risque excessif
- Constitution de patrimoine (8 ans et plus) : PEA actions, SCPI, assurance-vie multisupport. Taux cible : 4 à 7 % annualisé. Le temps lisse la volatilité et les intérêts composés multiplient l'effet. Pour un capital de 100 000 euros, la stratégie optimale combine plusieurs supports
Le meilleur taux n'est pas le plus élevé : c'est celui qui correspond à votre horizon et à votre capacité à supporter les fluctuations. Un placement à 7 % qui vous empêche de dormir est moins performant qu'un placement à 3 % que vous gardez sereinement pendant vingt ans.
Questions fréquentes
Quel est le taux d'intérêt pour un placement d'argent en 2026 ?
En 2026, les taux varient considérablement selon le type de placement. Le Livret A offre 1,7 % net, le LEP 2,5 % net, les fonds euros entre 2,5 et 3,5 % brut, les comptes à terme autour de 2 à 2,3 % brut, et les SCPI entre 5 et 7 % brut. Le rendement réel dépend de la fiscalité applicable et de l'inflation.
Quels sont les placements qui rapportent le plus ?
En termes de rendement brut, les SCPI (5-7 %), les actions via PEA (7-8 % en moyenne historique) et les obligations high yield (7-9 %) offrent les meilleurs taux. Mais ces placements comportent un risque de perte en capital et une liquidité réduite. Le rendement est toujours proportionnel au risque accepté.
Combien rapportent 100 000 euros placés par mois ?
Cela dépend du placement choisi. Sur un Livret A à 1,7 %, le plafond de 22 950 euros rapporte environ 33 euros par mois : 100 000 euros ne peuvent pas y être placés en entier. En fonds euros à 3 % brut (après frais et fiscalité), comptez environ 135 euros net par mois. En SCPI à 5 % brut, avant fiscalité, cela représente environ 417 euros brut par mois, soit 250 à 350 euros net selon votre tranche d'imposition.
Quelle est la différence entre taux brut et taux net ?
Le taux brut est le rendement annoncé avant déduction des frais de gestion et de la fiscalité. Le taux net est ce que vous percevez réellement après toutes les déductions. Par exemple, un fonds euros à 3 % brut avec 0,7 % de frais et 30 % de flat tax donne un taux net d'environ 1,61 %. C'est le taux net qui compte pour comparer les placements.
Où placer de l'argent pour que ça rapporte sans risque ?
Les placements sans risque de perte en capital incluent le Livret A (1,7 %), le LEP (2,5 %, sous conditions de revenus), les comptes à terme (2-2,3 %), et les fonds euros en assurance-vie (2,5-3,5 % brut). Pour maximiser le rendement sans risque, combinez un LEP rempli au plafond, un Livret A pour la liquidité et un fonds euros pour le surplus.
Les intérêts composés font-ils vraiment une différence ?
Oui, et la différence est spectaculaire sur le long terme. 10 000 euros placés à 3 % pendant 20 ans génèrent 6 000 euros en intérêts simples, contre 8 061 euros en intérêts composés. Sur 30 ans, l'écart atteint plus de 15 000 euros. Plus la durée est longue et le taux élevé, plus l'effet de capitalisation amplifie les gains.