
Placement : définition et explications en détail
Qu'est-ce qu'un placement financier ? Définition, fonctionnement, types de placements et critères de choix expliqués simplement pour les débutants.

Vous entendez parler de placements sans vraiment savoir ce que le terme recouvre ? Entre le Livret A, l'assurance-vie, les actions et l'immobilier, le vocabulaire financier peut intimider. Pourtant, comprendre ce qu'est un placement financier reste la première étape pour faire fructifier votre argent au lieu de le laisser dormir sur un compte courant. Ce guide pose les bases claires : définition, fonctionnement, catégories principales et critères pour choisir le placement adapté à votre situation.
Définition d'un placement financier
Un placement désigne l'action de confier une somme d'argent à un produit ou support financier dans l'objectif d'obtenir un rendement, sous forme d'intérêts, de dividendes ou de plus-value à la revente. Contrairement à l'épargne de précaution qui reste disponible immédiatement, le placement implique généralement un horizon de temps défini pendant lequel votre argent travaille pour vous.
En termes plus simples : vous prêtez votre argent (à une banque, une entreprise, un État) ou vous achetez un actif (action, immobilier) en espérant récupérer plus que ce que vous avez mis au départ. La différence entre le capital investi et le capital récupéré constitue votre rendement.
Il ne faut pas confondre trois notions proches mais distinctes :
- Épargne : argent mis de côté, souvent sur un support liquide et sécurisé (compte courant, Livret A). L'objectif est la conservation, pas la croissance.
- Placement : argent investi sur un support rémunéré avec un horizon moyen à long terme. L'objectif est de faire travailler son capital avec un risque maîtrisé.
- Investissement : engagement de ressources dans un projet productif (entreprise, immobilier locatif) avec une prise de risque plus élevée et un potentiel de gain supérieur.
Pour aller plus loin sur les termes financiers fondamentaux, notre lexique des définitions financières complète ce panorama.
Comment fonctionne un placement : les mécanismes de base
Tout placement repose sur un principe fondamental : la rémunération du risque et du temps. Plus vous acceptez de risque ou bloquez votre argent longtemps, plus le rendement potentiel est élevé. Ce mécanisme se décline en trois modes de rémunération :
Les intérêts
Vous prêtez votre argent (à une banque, un État via des obligations) et recevez un pourcentage fixe ou variable en retour. Le taux est connu à l'avance pour les placements à taux fixe. C'est le mécanisme des livrets d'épargne, des comptes à terme et des obligations.
Les dividendes
Vous devenez propriétaire d'une fraction d'entreprise (via des actions) et recevez une part des bénéfices distribués. Le montant varie chaque année selon les résultats de l'entreprise. C'est le mécanisme des placements en actions et de certains fonds.
La plus-value
Vous achetez un actif (action, bien immobilier, or) et le revendez plus cher. Le gain est la différence entre le prix d'achat et le prix de vente. C'est le mécanisme de l'investissement boursier actif et de l'immobilier.
Les grandes catégories de placements
L'univers des placements se divise en plusieurs familles, chacune avec ses caractéristiques propres en termes de risque, rendement, liquidité et fiscalité :
Placements sans risque (capital garanti)
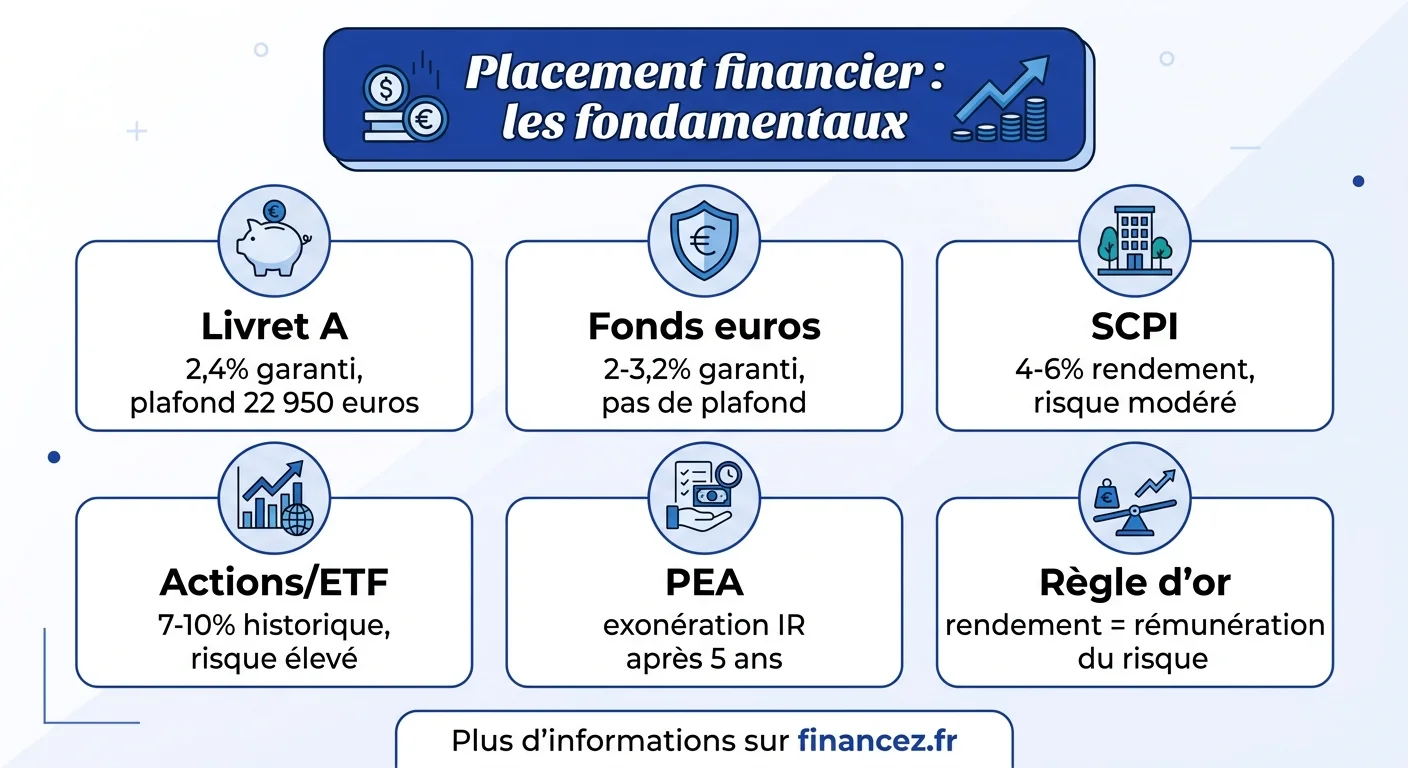
| Produit | Rendement 2026 | Plafond | Disponibilité |
|---|---|---|---|
| Livret A | 1,7% | 22 950 € | Immédiate |
| LDDS | 1,7% | 12 000 € | Immédiate |
| LEP | 2,5% | 10 000 € | Immédiate (sous conditions) |
| Compte à terme | 2,5 à 3,5% | Illimité | Bloqué (6 mois à 5 ans) |
| Fonds euros (assurance-vie) | 2 à 3,2% | Illimité | Sous 72h à 1 mois |
Ces placements conviennent à l'épargne de précaution et aux projets à court terme. Leur inconvénient : un rendement souvent inférieur à l'inflation, ce qui signifie une perte de pouvoir d'achat réelle sur le long terme.
Placements à rendement modéré (risque faible à moyen)
- Obligations d'État : vous prêtez à la France ou à d'autres pays. Rendement 3 à 4%, risque très faible pour les pays développés.
- Obligations d'entreprise : rendement 4 à 6% selon la solidité de l'émetteur. Risque de défaut existant mais limité pour les entreprises bien notées.
- SCPI (pierre-papier) : investissement immobilier sans gestion directe. Rendement 4 à 6% en dividendes, faible volatilité, mais liquidité limitée.
- Fonds diversifiés prudents : mix d'obligations et d'actions (20-40% actions). Rendement 3 à 5%, volatilité modérée.
Placements dynamiques (risque élevé, rendement potentiel supérieur)
- Actions (via PEA ou compte-titres) : rendement historique 7 à 10% par an sur longue période, mais fortes fluctuations à court terme. L'ETF MSCI World est la référence pour un placement passif diversifié.
- Immobilier locatif : rendement brut 3 à 8% selon la localisation, avec effet de levier du crédit. Gestion chronophage mais patrimoine tangible.
- Private equity : investissement dans des entreprises non cotées. Rendement potentiel 10 à 15% mais capital bloqué 5 à 10 ans.
- Cryptomonnaies : volatilité extrême (±50% par an), potentiel spéculatif élevé mais risque de perte totale. À limiter à une fraction marginale du patrimoine.
Le couple risque-rendement : la règle d'or
En finance, il n'existe aucun placement qui combine rendement élevé, sécurité totale et disponibilité immédiate. Ce trilemme fondamental, parfois appelé "triangle de l'impossible", signifie que vous devez toujours renoncer à au moins un de ces trois critères :
- Rendement élevé + sécurité → capital bloqué longtemps (ex : fonds euros sur 8 ans)
- Rendement élevé + disponibilité → risque de perte en capital (ex : actions en PEA)
- Sécurité + disponibilité → rendement faible (ex : Livret A)
Toute offre promettant simultanément les trois est soit une arnaque, soit une incompréhension du produit. Cette règle devrait guider chacune de vos décisions d'allocation.
Le rendement est la rémunération du risque que vous acceptez de prendre. Un placement qui rapporte 8% par an sans aucun risque n'existe pas, méfiez-vous de quiconque prétend le contraire.
Les enveloppes fiscales : où loger vos placements
Le choix de l'enveloppe fiscale impacte directement le rendement net de vos placements. En France, les principales enveloppes sont :
- PEA (Plan d'Épargne en Actions) : exonération d'impôt sur les gains après 5 ans (hors prélèvements sociaux de 17,2%). Plafond 150 000 € de versements. Idéal pour les actions européennes et ETF.
- Assurance-vie : fiscalité dégressive avec le temps. Après 8 ans, abattement de 4 600 € (9 200 € pour un couple) sur les gains retirés. Pas de plafond. Accès à un large univers (fonds euros, UC, SCPI, ETF).
- PER (Plan d'Épargne Retraite) : versements déductibles des revenus imposables. Capital bloqué jusqu'à la retraite (sauf exceptions). Intéressant pour les tranches marginales élevées.
- Compte-titres ordinaire : aucun avantage fiscal mais aucune contrainte. Flat tax de 30% sur les gains. Liberté totale sur les supports.
L'assurance-vie reste l'enveloppe préférée des Français grâce à sa flexibilité et sa fiscalité avantageuse après 8 ans. Le PEA est optimal pour les placements en actions sur le long terme.
Construire une stratégie de placement cohérente
Un placement isolé ne constitue pas une stratégie. L'approche recommandée en 2026 suit trois étapes progressives :
- Matelas de sécurité (3 à 6 mois de dépenses) : Livret A et LDDS. Disponible immédiatement en cas d'imprévu. Ne pas investir cet argent en bourse.
- Épargne projets (horizon 2 à 5 ans) : fonds euros en assurance-vie, comptes à terme, obligations. Capital préservé pour un achat immobilier, un voyage ou une formation.
- Investissement long terme (horizon 8 ans et plus) : PEA en ETF monde, assurance-vie en unités de compte, SCPI, immobilier locatif. C'est cette poche qui génère la vraie croissance patrimoniale.
La répartition entre ces trois poches dépend de votre âge, vos revenus, vos projets et votre tolérance au risque. Une personne de 30 ans sans projet immobilier proche peut consacrer 60 à 80% de ses placements à la poche long terme. À 55 ans, avec la retraite en vue, la proportion sécurisée augmente naturellement.
Pour une stratégie adaptée aux patrimoines conséquents, notre guide sur le meilleur placement pour 100 000 euros détaille les allocations optimales.
Les erreurs classiques des débutants
Ces pièges récurrents coûtent cher aux épargnants qui débutent dans les placements :
- Laisser trop d'argent sur le compte courant : au-delà de votre matelas de sécurité, chaque euro sur un compte à 0% perd du pouvoir d'achat chaque année (inflation 2 à 3%).
- Investir sans horizon défini : placer en bourse de l'argent dont vous aurez besoin dans 6 mois expose à un risque de perte au pire moment.
- Suivre les modes : acheter un actif parce qu'il a monté récemment (crypto en 2021, immobilier parisien en 2019) mène souvent à acheter au plus haut et vendre au plus bas.
- Ne pas diversifier : concentrer tout son patrimoine sur un seul type de placement multiplie le risque sans augmenter le rendement espéré.
- Ignorer les frais : des frais de gestion de 2% par an sur un fonds réduisent votre performance de 40% sur 20 ans par rapport à un ETF à 0,2% de frais.
- Paniquer lors des baisses : vendre ses actions lors d'une correction de marché cristallise la perte. Historiquement, les marchés se sont toujours remis de chaque crise, seul le temps nécessaire varie.
La meilleure stratégie de placement est celle que vous maintenez sur la durée. Un plan imparfait suivi pendant 20 ans bat systématiquement un plan "parfait" abandonné après 2 ans.
Placement et fiscalité : ce qu'il faut savoir
La fiscalité réduit le rendement brut de vos placements. En France, le prélèvement forfaitaire unique (PFU ou flat tax) de 30% s'applique par défaut sur les revenus du capital (intérêts, dividendes, plus-values). Ce taux se décompose en 12,8% d'impôt sur le revenu + 17,2% de prélèvements sociaux.
Exceptions et optimisations :
- Livrets réglementés (A, LDDS, LEP) : totalement exonérés d'impôt et de prélèvements sociaux
- PEA après 5 ans : exonération d'impôt sur le revenu, seuls les prélèvements sociaux (17,2%) s'appliquent
- Assurance-vie après 8 ans : taux réduit de 7,5% (au lieu de 12,8%) après abattement annuel
- Plus-values immobilières : abattements progressifs, exonération totale après 22 ans (IR) et 30 ans (PS)
L'optimisation fiscale ne devrait jamais dicter le choix du placement, mais à rendement brut équivalent, choisissez toujours l'enveloppe la plus avantageuse. Un même ETF monde rapportera significativement plus en PEA qu'en compte-titres ordinaire après 10 ans.
Comment commencer : premiers pas concrets
Vous avez compris la théorie. Voici les étapes pratiques pour réaliser votre premier placement en 2026 :
- Vérifiez votre matelas de sécurité : avez-vous 3 à 6 mois de dépenses sur un livret accessible ? Si non, commencez par là.
- Définissez votre horizon : quand aurez-vous besoin de cet argent ? Moins de 2 ans → placement sécurisé. Plus de 5 ans → ouverture au risque.
- Ouvrez les bonnes enveloppes : un PEA et une assurance-vie en ligne (frais réduits) sont les deux piliers d'une stratégie patrimoniale française.
- Commencez petit et régulièrement : investir 100 à 200 € par mois en ETF diversifié via un PEA lisse les variations et crée une habitude vertueuse.
- Ne regardez pas trop souvent : un investissement long terme se vérifie une fois par trimestre, pas tous les jours. La volatilité quotidienne n'a aucune importance sur 10 ans.
Le comparatif des meilleurs taux de placement vous aidera à identifier les supports les plus performants du moment pour démarrer concrètement.
Questions fréquentes
C'est quoi un placement financier ?
Un placement financier est l'action de confier une somme d'argent à un produit (livret, assurance-vie, actions, obligations, immobilier) dans l'objectif d'obtenir un rendement sous forme d'intérêts, dividendes ou plus-value. Il se distingue de l'épargne simple par la recherche active de rémunération du capital sur une durée définie.
Quels sont les différents types de placements ?
Les placements se répartissent en trois grandes catégories : les placements sans risque (Livret A, fonds euros, comptes à terme), les placements à risque modéré (obligations, SCPI, fonds diversifiés) et les placements dynamiques (actions, ETF, immobilier locatif, private equity). Le choix dépend de votre horizon de temps et de votre tolérance au risque.
Comment fonctionne un placement ?
Un placement rémunère votre capital selon trois mécanismes possibles : les intérêts (vous prêtez votre argent et recevez un pourcentage fixe), les dividendes (vous possédez une part d'entreprise et recevez une part des bénéfices) ou la plus-value (vous achetez un actif et le revendez plus cher). Le rendement est proportionnel au risque accepté.
Quel est le placement le plus sûr en 2026 ?
Les livrets réglementés (Livret A à 1,7%, LEP à 2,5%) et les fonds euros en assurance-vie (2 à 3,2%) offrent une garantie totale du capital. Le LEP est le plus rémunérateur des placements sans risque mais est réservé aux revenus modestes. Le fonds euros n'a pas de plafond et reste le placement sécurisé le plus flexible.
Quelle différence entre placement et investissement ?
Le placement vise généralement à faire fructifier un capital existant sur un produit financier standardisé (livret, assurance-vie, bourse). L'investissement implique souvent un engagement plus actif dans un projet productif (création d'entreprise, immobilier locatif avec gestion) et accepte un risque plus important pour un potentiel de gain supérieur.
Combien rapporte un placement de 10 000 euros ?
Sur un Livret A (1,7%) : 170 € par an. Sur un fonds euros (3%) : 300 € par an. Sur un ETF monde (7% historique) : 700 € par an en moyenne mais avec des variations importantes d'une année à l'autre. Sur 10 ans, 10 000 € placés à 7% deviennent environ 19 700 € grâce aux intérêts composés.
À partir de quel montant peut-on faire un placement ?
Il n'y a pas de minimum légal. Un Livret A s'ouvre avec 10 €. Un PEA en ligne accepte des versements dès 1 €. Une assurance-vie en ligne démarre souvent à 100 ou 500 €. L'important n'est pas le montant initial mais la régularité des versements : 50 € par mois pendant 20 ans créent un capital significatif grâce aux intérêts composés.