
Crédit en économie : le mécanisme qui finance la croissance
Comprenez le crédit sous l'angle économique : création monétaire, types de crédit, cycles et régulation. Calculateur de coût total inclus.

Le crédit vu par les économistes : bien plus qu'un emprunt
Dans le langage courant, le crédit désigne une somme d'argent empruntée à une banque, à rembourser avec des intérêts. En économie, la notion va bien au-delà de cette transaction individuelle. Le crédit constitue un mécanisme fondamental qui alimente la création monétaire, stimule l'investissement et conditionne le rythme de croissance d'une économie tout entière.
La définition simple du crédit pose les bases : un prêteur accorde une somme à un emprunteur, qui s'engage à la rembourser avec un intérêt sur une période déterminée. Mais du point de vue macroéconomique, cette opération en apparence banale déclenche une cascade d'effets qui modifient la masse monétaire, influencent le niveau des prix et orientent l'allocation des ressources dans l'économie.
L'étymologie le rappelle utilement : « crédit » vient du latin credere, croire, faire confiance. La dimension de confiance n'est pas anecdotique, elle est constitutive. Sans confiance entre prêteurs et emprunteurs, le crédit se tarit, et avec lui la capacité d'investissement d'une économie. Les crises financières illustrent régulièrement ce phénomène : quand la confiance s'effondre, le crédit se raréfie et l'activité économique se contracte brutalement.
Comment le crédit crée de la monnaie
Le mécanisme le plus contre-intuitif du crédit en économie est sans doute la création monétaire. Contrairement à l'idée reçue, les banques ne prêtent pas l'argent qu'elles possèdent déjà. Elles créent de la monnaie nouvelle à chaque fois qu'elles accordent un crédit.
Concrètement, lorsqu'une banque accorde un prêt de 200 000 euros pour un achat immobilier, elle inscrit cette somme au crédit du compte de l'emprunteur. Cette écriture comptable crée de la monnaie scripturale, de la monnaie qui n'existait pas avant l'octroi du prêt. Le remboursement du capital détruit progressivement cette monnaie, tandis que les intérêts constituent le revenu de la banque.
Ce processus, appelé création monétaire par le crédit, signifie que la masse monétaire d'un pays dépend directement de l'activité de crédit des banques commerciales. La Banque Centrale Européenne encadre ce mécanisme en fixant les taux directeurs (qui influencent le coût du crédit) et les réserves obligatoires (qui limitent la capacité des banques à prêter). Quand la BCE abaisse ses taux, le crédit devient moins cher, les banques prêtent davantage et la masse monétaire augmente, et inversement.
Les crédits font les dépôts, et non l'inverse, cette maxime bancaire résume un principe fondamental de l'économie monétaire moderne.
Estimez le coût réel de votre crédit
Les différentes formes de crédit dans l'économie
Le crédit se décline en plusieurs catégories qui remplissent des fonctions économiques distinctes. Chaque type de crédit répond à un besoin spécifique et obéit à des règles propres.
Le crédit à la consommation finance les achats de biens durables (véhicules, électroménager, mobilier) et les dépenses courantes des ménages. Il soutient la demande intérieure et représente un levier direct sur la consommation, deuxième composante du PIB après l'investissement. Son encadrement par le Code de la consommation protège les emprunteurs contre le surendettement.
Le crédit immobilier permet l'acquisition de biens immobiliers résidentiels ou d'investissement. C'est le segment le plus volumineux du marché du crédit aux particuliers en France, avec un encours dépassant 1 200 milliards d'euros en 2026. Le crédit immobilier joue un rôle structurant dans l'économie en orientant l'épargne vers le secteur de la construction et en soutenant l'emploi dans le BTP.
Le crédit aux entreprises finance l'investissement productif : machines, locaux, recherche et développement, stocks. Il conditionne la capacité des entreprises à croître, à innover et à créer des emplois. Les PME, qui représentent 99 % du tissu économique français, dépendent largement du crédit bancaire pour leur développement, contrairement aux grandes entreprises qui peuvent se financer directement sur les marchés.
Le crédit interentreprises (ou crédit commercial) désigne les délais de paiement accordés entre fournisseurs et clients. Il représente un volume considérable, plus de 700 milliards d'euros d'encours en France, et constitue une forme de financement invisible mais essentielle pour la fluidité des échanges commerciaux.
Le rôle du crédit dans les cycles économiques
Le crédit amplifie les cycles économiques, tant à la hausse qu'à la baisse. Ce mécanisme, identifié par les économistes comme le canal du crédit, explique pourquoi les expansions économiques s'emballent parfois et pourquoi les récessions se propagent si rapidement.
En phase d'expansion, l'optimisme pousse les banques à prêter davantage et les emprunteurs à demander plus. L'investissement augmente, l'emploi progresse, les revenus croissent et la demande de crédit s'amplifie encore, un cercle vertueux qui s'autoalimente. Les prix des actifs (immobilier, actions) montent, augmentant la valeur des garanties et facilitant l'octroi de nouveaux crédits.
En phase de contraction, le mécanisme s'inverse. Les défauts de paiement augmentent, les banques resserrent leurs conditions d'octroi, le crédit se raréfie (on parle de credit crunch), l'investissement chute, l'emploi se détériore et la spirale descendante s'enclenche. La crise financière de 2008 a illustré ce mécanisme de manière spectaculaire : l'excès de crédit immobilier aux États-Unis a déclenché une réaction en chaîne qui a paralysé le système financier mondial.
Les banques centrales tentent de lisser ces cycles en ajustant les taux directeurs. En abaissant les taux en période de récession, elles encouragent le crédit et la relance. En les relevant en période de surchauffe, elles freinent l'emballement du crédit et contiennent l'inflation. Cet exercice d'équilibriste constitue le cœur de la politique monétaire moderne.
Taux d'intérêt : le prix du temps et du risque
Le taux d'intérêt constitue le prix du crédit. Il rémunère le prêteur pour deux choses : le renoncement temporaire à l'usage de son argent (prix du temps) et le risque que l'emprunteur ne rembourse pas (prime de risque).
Le taux nominal est celui affiché dans le contrat de prêt. Le taux réel, obtenu en soustrayant l'inflation, mesure le coût effectif du crédit en termes de pouvoir d'achat. En période de forte inflation, les taux réels peuvent devenir négatifs, l'emprunteur rembourse en monnaie dévaluée et sort gagnant de l'opération.
Le TAEG (taux annuel effectif global) intègre tous les frais associés au crédit : intérêts, frais de dossier, assurance emprunteur, garanties. C'est l'indicateur légal de comparaison entre les offres de crédit et le seul qui reflète le coût réel total pour l'emprunteur. Son utilisation obligatoire dans toute publicité financière protège le consommateur contre les présentations trompeuses.
Le lien entre les taux pratiqués par les banques et les taux directeurs de la BCE n'est ni mécanique ni instantané. Les banques ajoutent leur marge commerciale, intègrent leur appréciation du risque propre à chaque emprunteur et tiennent compte de la concurrence. En 2026, les taux immobiliers oscillent autour de 3 à 4 % selon les profils et les durées, reflet d'un environnement monétaire normalisé après la période de taux ultra-bas de 2015-2022.
Crédit et création de richesse : les théories qui s'affrontent
Le rôle du crédit dans l'économie fait l'objet de débats théoriques profonds entre écoles de pensée.
Pour les keynésiens, le crédit est un outil indispensable de relance économique. En période de sous-emploi des ressources, stimuler le crédit (par la baisse des taux ou l'assouplissement des conditions) injecte de la demande dans l'économie et relance l'activité. L'investissement financé par le crédit génère des revenus qui alimentent la consommation, laquelle stimule de nouveaux investissements, c'est le multiplicateur keynésien.
Pour les monétaristes (école de Friedman), un excès de crédit conduit inévitablement à l'inflation. Trop de monnaie crée par le crédit pour trop peu de biens fait monter les prix. La discipline monétaire, une croissance du crédit alignée sur la croissance réelle de l'économie, constitue la condition d'une stabilité durable.
L'école autrichienne (Hayek, Mises) va plus loin en considérant que le crédit artificiel, celui qui ne correspond pas à une épargne réelle, déforme la structure productive de l'économie. Les investissements financés par ce crédit excessif se révèlent non rentables quand les taux remontent, provoquant des crises de liquidation que ces économistes jugent inévitables et nécessaires.
La réalité des politiques économiques emprunte à ces trois perspectives. Les banques centrales modernes pratiquent un dosage pragmatique : soutien au crédit en période de crise, resserrement progressif en période d'expansion, surveillance constante des déséquilibres financiers. La politique fiscale complète cette action en agissant sur la demande par la dépense publique et la fiscalité.
Le crédit en France : chiffres clés et tendances
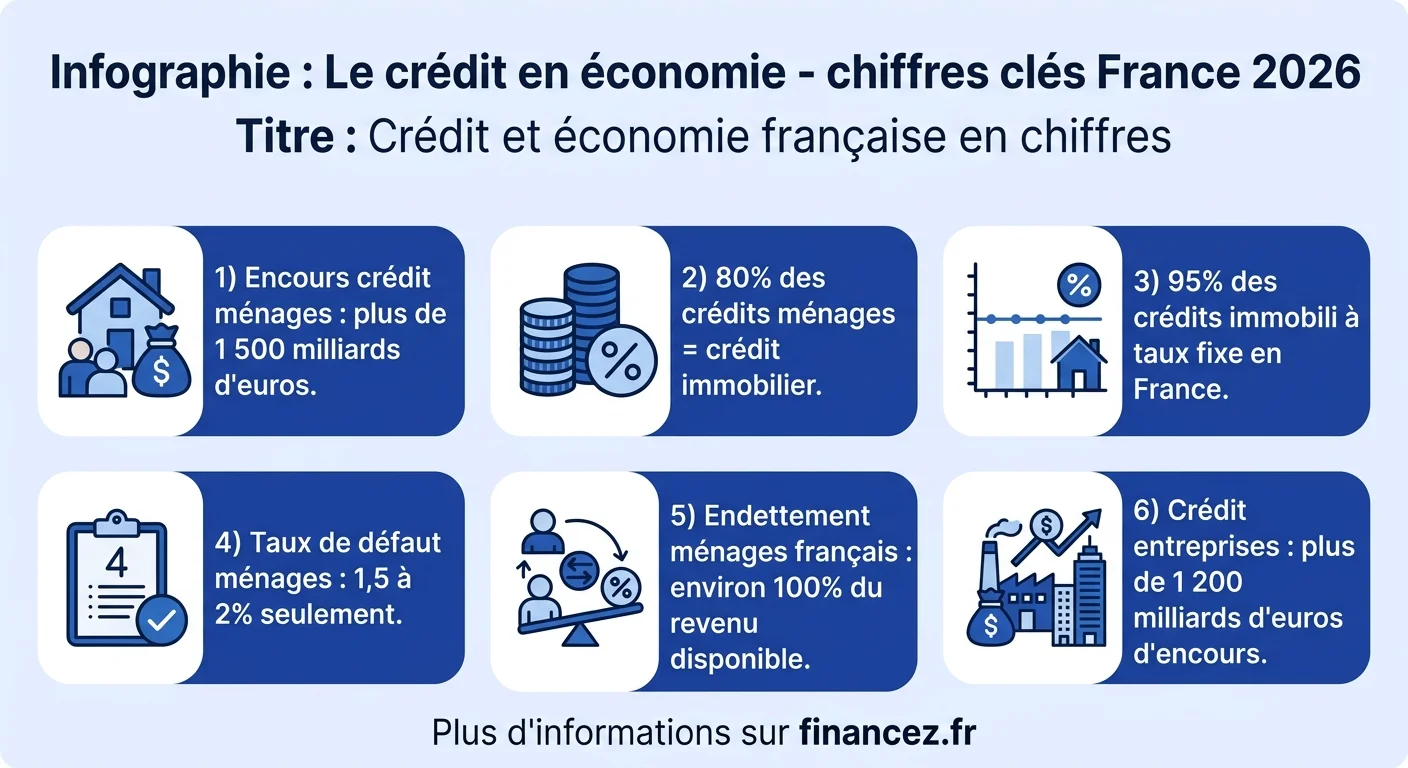
Le marché français du crédit affiche des caractéristiques qui le distinguent de ses voisins européens. Le taux d'endettement des ménages français atteint environ 100 % du revenu disponible en 2026, un niveau inférieur à celui du Royaume-Uni ou des Pays-Bas mais supérieur à celui de l'Allemagne ou de l'Italie.
L'encours total des crédits aux ménages dépasse 1 500 milliards d'euros, dont environ 80 % de crédits immobiliers. La France se singularise par la prédominance quasi absolue du taux fixe dans le crédit immobilier (plus de 95 % des nouveaux prêts), un modèle qui protège les emprunteurs des fluctuations de taux mais limite la réactivité du marché aux changements de politique monétaire.
Les crédits aux entreprises représentent un encours de plus de 1 200 milliards d'euros. Les Prêts Garantis par l'État (PGE), mis en place pendant la crise sanitaire, ont ajouté un volume considérable de crédit au bilan des entreprises, dont le remboursement s'étale jusqu'en 2028.
Le taux de défaut reste historiquement bas en France, autour de 1,5 à 2 % pour les crédits aux ménages et 2 à 3 % pour les crédits aux entreprises. Ce niveau reflète un système bancaire prudent, un encadrement réglementaire strict (taux d'usure, ratio d'endettement maximum de 35 %) et un marché immobilier qui conserve une trajectoire de valorisation sur le long terme.
Risques et régulation du crédit
Le crédit porte en lui un risque structurel : celui du surendettement individuel et du risque systémique collectif. La régulation vise à contenir ces risques sans étouffer la fonction économique vitale du crédit.
Au niveau individuel, la France dispose d'un cadre protecteur pour les emprunteurs. Le taux d'usure, publié trimestriellement par la Banque de France, plafonne le coût total du crédit et empêche les pratiques usuraires. La procédure de surendettement, pilotée par la commission de la Banque de France, offre un filet de sécurité aux ménages en difficulté.
Au niveau systémique, les accords de Bâle III (et leur successeur Bâle IV en cours d'implémentation) imposent aux banques des ratios de fonds propres qui limitent leur capacité à prêter de manière excessive. Le Haut Conseil de stabilité financière (HCSF) surveille les indicateurs de risque et peut imposer des mesures contraignantes, comme la norme du taux d'endettement maximum de 35 % pour les crédits immobiliers entrée en vigueur en 2022.
Les termes financiers associés à cette régulation, ratio de solvabilité, coussin contracyclique, levier de crédit, traduisent la sophistication d'un appareil réglementaire qui tente de prévenir les excès sans paralyser le financement de l'économie. L'équilibre est délicat : trop de régulation freine la croissance, pas assez expose le système à des crises potentiellement dévastatrices.
Comprendre le crédit pour mieux emprunter
La dimension macroéconomique du crédit a des implications directes pour les emprunteurs individuels. Comprendre le contexte économique permet de mieux négocier et de mieux anticiper.
En période de taux bas, emprunter à taux fixe verrouille un coût avantageux sur toute la durée du prêt. En période de taux élevés, les taux variables deviennent plus attractifs si l'on anticipe une baisse, mais cette stratégie comporte un risque réel si la baisse tarde ou si les taux remontent davantage.
La durée du prêt influence considérablement le coût total. Sur un crédit immobilier de 200 000 euros à 3,5 %, passer de 20 à 25 ans réduit la mensualité de 100 euros mais ajoute près de 30 000 euros d'intérêts au coût total. Cette arithmétique simple mérite réflexion avant de s'engager sur la durée maximale.
Le choix entre rembourser un crédit par anticipation ou placer son épargne dépend d'un calcul de rendement comparé. Si le rendement net de votre placement dépasse le taux de votre crédit, il est plus rentable de placer. Dans le cas contraire, le remboursement anticipé constitue le meilleur investissement possible, un rendement garanti et sans risque égal au taux du crédit économisé.
Questions fréquentes
C'est quoi le crédit en économie ?
En économie, le crédit désigne le mécanisme par lequel un agent économique (banque, institution financière) met à disposition d'un autre agent (ménage, entreprise, État) une somme d'argent, assortie d'un engagement de remboursement avec intérêts sur une durée déterminée. Au-delà de cette transaction, le crédit joue un rôle macroéconomique fondamental : il crée de la monnaie, stimule l'investissement et influence le rythme de croissance de l'économie.
Quelle est la différence entre un prêt et un crédit ?
En langage courant, les deux termes sont souvent utilisés comme synonymes. En droit bancaire, le prêt désigne le versement d'une somme fixe en une seule fois, remboursable selon un échéancier défini (prêt immobilier, prêt personnel). Le crédit englobe une notion plus large incluant les lignes de crédit renouvelable, les découverts autorisés et les facilités de trésorerie, où le montant disponible peut être utilisé et reconstitué de manière flexible.
Comment le crédit crée de la monnaie ?
Quand une banque accorde un crédit, elle inscrit la somme prêtée au crédit du compte de l'emprunteur. Cette écriture comptable crée de la monnaie scripturale qui n'existait pas auparavant. La banque n'a pas besoin de posséder cette somme en réserve, elle la crée par le jeu d'écritures. Le remboursement du capital détruit progressivement cette monnaie. Ce mécanisme explique pourquoi la masse monétaire d'un pays dépend directement de l'activité de crédit bancaire.
Quels sont les principaux types de crédit ?
Les quatre grandes catégories sont le crédit à la consommation (financement de biens et services pour les particuliers), le crédit immobilier (acquisition de biens immobiliers), le crédit aux entreprises (investissement productif et trésorerie) et le crédit interentreprises (délais de paiement entre fournisseurs et clients). Chaque type répond à des besoins économiques distincts et obéit à une réglementation spécifique.
Pourquoi le crédit est-il important pour l'économie ?
Le crédit remplit trois fonctions économiques essentielles. Il finance l'investissement des entreprises (machines, innovation, embauches), soutient la consommation des ménages (immobilier, équipement) et alimente la création monétaire nécessaire au fonctionnement de l'économie. Sans crédit, l'activité économique se limiterait à ce que les agents peuvent financer sur leur épargne existante, ce qui réduirait drastiquement l'investissement et la croissance.
Qu'est-ce que le taux d'usure ?
Le taux d'usure est le taux maximum légal que les établissements de crédit peuvent pratiquer lorsqu'ils accordent un prêt. Publié trimestriellement par la Banque de France, il est calculé en ajoutant un tiers au taux effectif moyen pratiqué par les établissements de crédit au trimestre précédent. Son rôle est de protéger les emprunteurs contre les conditions de crédit abusives tout en laissant aux banques une marge suffisante pour couvrir leurs risques et leurs coûts.