
Crédit immobilier : guide complet de l'emprunteur
Tout savoir sur le crédit immobilier : taux, conditions, simulation, apport et négociation. Guide complet pour emprunter en 2026.

Le crédit immobilier en 2026 : contexte et tendances
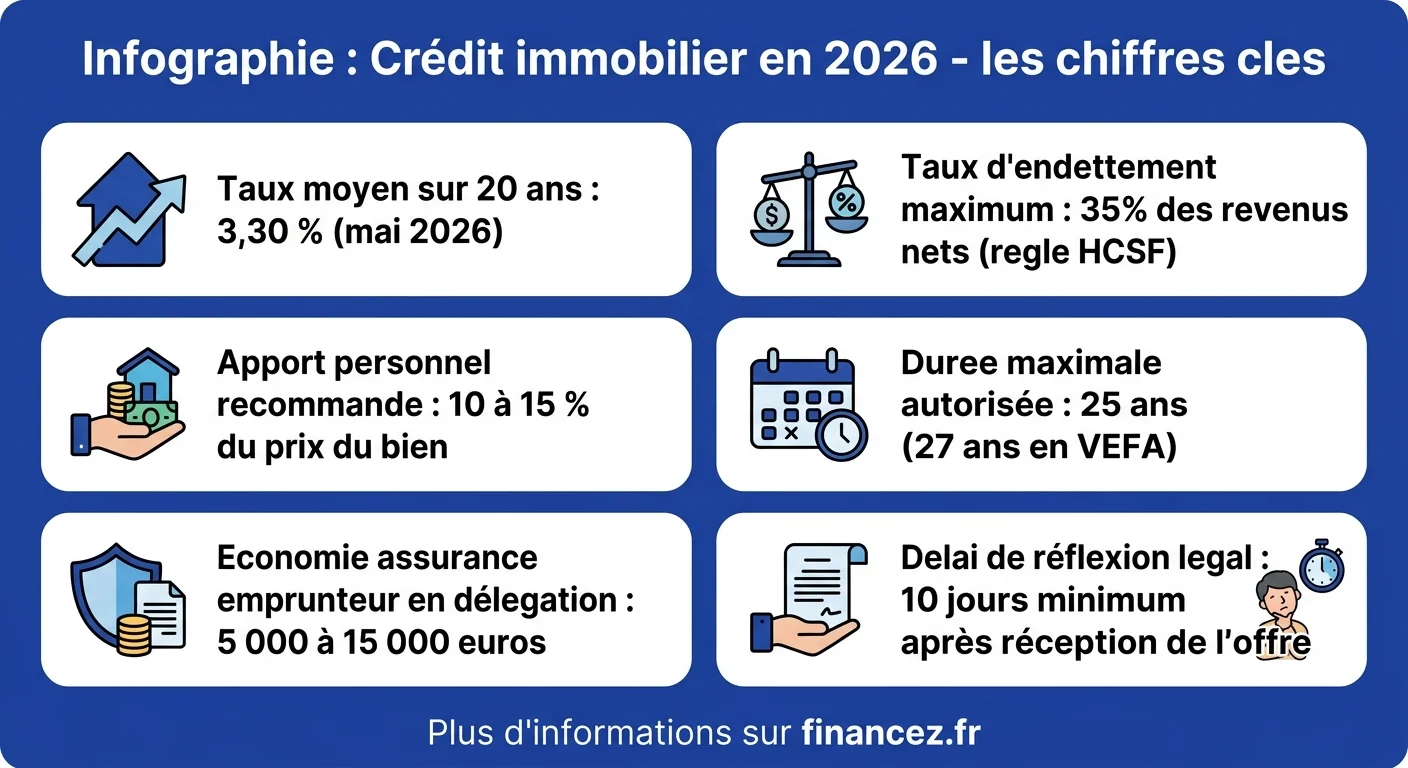
Le marché du crédit immobilier traverse une phase de stabilisation en 2026. Après deux années de remontée rapide des taux directeurs par la BCE, les conditions d'emprunt se sont progressivement détendues. Les taux moyens se situent entre 3,10 % et 3,50 % selon la durée du prêt, avec des écarts significatifs entre les profils emprunteurs.
La Banque centrale européenne maintient ses taux directeurs à un niveau prudent face à une inflation qui oscille autour de 3 % dans la zone euro. Cette politique monétaire influence directement le coût du crédit pour les particuliers. Les banques, de leur côté, cherchent à relancer la production de prêts après un creux historique en 2024, ce qui crée un terrain de négociation plus favorable qu'il y a deux ans.
Le volume de crédits immobiliers accordés repart à la hausse : les courtiers constatent une augmentation de 15 à 20 % des dossiers financés par rapport à la même période en 2025. Les primo-accédants, longtemps exclus par des taux élevés et des prix stables, reviennent progressivement sur le marché grâce aux dispositifs d'aide et à une légère correction des prix dans certaines métropoles.
Le meilleur moment pour emprunter n'est pas quand les taux sont au plus bas, mais quand votre dossier est solidement préparé. Un bon profil emprunteur peut obtenir 0,3 à 0,5 point de réduction par rapport au taux affiché.
Conditions d'octroi : ce que les banques exigent vraiment
Obtenir un crédit immobilier suppose de répondre à plusieurs critères que les banques évaluent avec précision. Le premier filtre reste le taux d'endettement, plafonné à 35 % des revenus nets par le Haut Conseil de Stabilité Financière (HCSF). Ce plafond inclut toutes les mensualités de crédits en cours, y compris le crédit auto ou le crédit à la consommation.
Le reste à vivre constitue le deuxième critère majeur. Même si votre taux d'endettement est inférieur à 35 %, la banque vérifie qu'il vous reste suffisamment après le paiement de toutes vos charges. Pour un couple sans enfant, les banques attendent généralement un reste à vivre minimal de 1 200 à 1 500 € par mois.
La stabilité professionnelle pèse lourd dans la balance. Un CDI confirmé (hors période d'essai) reste le profil le plus rassurant. Les indépendants et professions libérales doivent présenter trois bilans comptables positifs et stables. Les CDD et intérimaires peuvent emprunter, mais les conditions sont plus strictes et l'apport demandé plus élevé.
La gestion bancaire est scrutée sur les trois derniers mois : pas de découvert, pas de rejet de prélèvement, pas de jeux d'argent excessifs. Un compte bien tenu rassure le banquier sur votre capacité à gérer un budget avec une mensualité supplémentaire. Pour éviter les erreurs classiques, notre guide sur les 6 erreurs à éviter quand on investit aborde les principes de gestion financière saine.
L'apport personnel : combien faut-il vraiment prévoir ?
L'apport personnel représente la somme que vous investissez directement dans votre achat, sans passer par un emprunt. En 2026, les banques demandent en moyenne un apport de 10 à 15 % du prix du bien, soit 20 000 à 30 000 € pour un achat à 200 000 €.
Cet apport sert principalement à couvrir les frais annexes que la banque ne finance généralement pas : frais de notaire (7 à 8 % dans l'ancien, 2 à 3 % dans le neuf), frais de garantie (caution ou hypothèque) et frais de dossier bancaire. Un apport supérieur au minimum permet de négocier un meilleur taux et de réduire la durée du prêt.
Emprunter sans apport reste possible mais sous conditions strictes. Les banques l'acceptent pour les profils à fort potentiel : jeunes cadres en début de carrière avec des revenus élevés, fonctionnaires titulaires, ou investisseurs locatifs présentant une rentabilité locative solide. Le taux proposé sera cependant majoré de 0,2 à 0,4 point par rapport à un dossier avec apport.
Sources d'apport à mobiliser : épargne personnelle (livret A, LDDS), Plan Épargne Logement (PEL), donation familiale, déblocage anticipé de l'épargne salariale (participation, intéressement), ou revente d'un bien existant. Chaque source a ses avantages fiscaux spécifiques qu'il est utile de connaître. Notre article sur la fiscalité en France détaille les mécanismes applicables.
Les différents types de taux : fixe, variable ou mixte
Le choix du type de taux influence directement le coût total de votre crédit immobilier et le niveau de risque que vous acceptez.
Le taux fixe reste le choix dominant en France (plus de 95 % des crédits). La mensualité est connue dès la signature et ne change jamais pendant toute la durée du prêt. C'est la sécurité maximale : vous savez exactement combien vous paierez chaque mois, quelles que soient les évolutions du marché. En contrepartie, le taux fixe est légèrement supérieur au taux variable initial.
Le taux variable (ou révisable) évolue en fonction d'un indice de référence, généralement l'Euribor. Il démarre souvent 0,3 à 0,5 point en dessous du taux fixe, mais peut augmenter si les taux directeurs remontent. Les versions "capées" limitent la hausse possible (par exemple, cap +1 ou +2 points), offrant un compromis entre économie et sécurité.
Le taux mixte combine les deux approches : un taux fixe pendant les 5 à 10 premières années, puis un taux variable pour le reste du prêt. Cette formule convient aux emprunteurs qui prévoient de revendre ou de rembourser par anticipation avant la phase variable.
| Type de taux | Taux moyen mai 2026 | Avantage principal | Risque |
|---|---|---|---|
| Fixe (20 ans) | 3,30 % | Mensualité stable et prévisible | Aucun |
| Variable capé +1 (20 ans) | 2,90 % | Taux initial plus bas | Hausse possible limitée |
| Mixte (7 ans fixe + variable) | 3,05 % | Sécurité à court terme | Incertitude à moyen terme |
Durée du prêt : trouver le bon équilibre
La durée du crédit immobilier impacte directement deux paramètres opposés : la mensualité et le coût total des intérêts. Plus le prêt est long, plus la mensualité baisse, mais plus vous payez d'intérêts au total.
Pour un emprunt de 200 000 € à 3,30 %, voici l'impact de la durée :
| Durée | Mensualité | Coût total des intérêts | Coût total du crédit |
|---|---|---|---|
| 15 ans | 1 407 € | 53 260 € | 253 260 € |
| 20 ans | 1 140 € | 73 600 € | 273 600 € |
| 25 ans | 982 € | 94 600 € | 294 600 € |
La différence entre 15 et 25 ans représente 41 340 € d'intérêts supplémentaires. Mais la mensualité passe de 1 407 € à 982 €, soit 425 € de moins chaque mois. Le choix dépend de votre capacité d'épargne et de vos projets de vie. Si vous disposez d'une marge confortable, privilégiez une durée plus courte. Si votre budget est serré, allongez la durée pour préserver votre reste à vivre.
Le HCSF limite la durée maximale à 25 ans (27 ans en cas d'achat en VEFA avec un différé de remboursement). Certaines banques proposent des options de modulation de mensualités permettant d'augmenter ou de réduire les échéances en cours de prêt, offrant une flexibilité appréciable.
L'assurance emprunteur : un poste à ne pas négliger
L'assurance emprunteur représente en moyenne 25 à 40 % du coût total du crédit. Elle est exigée par toutes les banques, même si elle n'est pas légalement obligatoire. Elle couvre le décès, l'invalidité permanente totale (IPT) et l'incapacité temporaire de travail (ITT).
Depuis la loi Lemoine (2022), vous pouvez changer d'assurance emprunteur à tout moment, sans frais et sans justification. Cette liberté permet d'économiser plusieurs milliers d'euros sur la durée du prêt en souscrivant une assurance individuelle (délégation) plutôt que le contrat groupe proposé par la banque.
Les tarifs varient considérablement selon l'âge, l'état de santé et le niveau de couverture. Pour un emprunteur de 35 ans non-fumeur, le taux d'assurance oscille entre 0,08 % et 0,15 % du capital emprunté en délégation, contre 0,25 % à 0,40 % en contrat groupe bancaire. Sur un prêt de 200 000 € sur 20 ans, la différence peut atteindre 8 000 à 12 000 €.
Les garanties optionnelles (perte d'emploi, maladies non objectivables) augmentent la cotisation mais offrent une protection supplémentaire. Évaluez vos risques réels avant de les souscrire. Pour une vision globale de la protection financière, consultez notre guide sur l'assurance vie et ses avantages fiscaux.
Les frais à anticiper au-delà du prix du bien
Le prix affiché d'un bien immobilier ne représente qu'une partie du budget réel. Plusieurs postes de frais annexes s'ajoutent et peuvent surprendre les emprunteurs mal préparés.
Les frais de notaire constituent le poste le plus important : 7 à 8 % du prix dans l'ancien, 2 à 3 % dans le neuf. Pour un achat à 250 000 € dans l'ancien, comptez environ 18 000 à 20 000 € de frais notariés. Ces frais comprennent les droits de mutation (taxes reversées à l'État et aux collectivités), les émoluments du notaire et les débours.
Les frais de garantie protègent la banque en cas de défaillance. Deux options principales : la caution (Crédit Logement, SACCEF) coûte 1 à 1,5 % du montant emprunté mais est partiellement restituée en fin de prêt. L'hypothèque coûte environ 2 % et n'est pas récupérable. La caution reste le choix le plus économique quand elle est acceptée.
Les frais de dossier bancaire varient de 500 à 1 500 € selon les établissements. Ils sont presque toujours négociables, surtout si vous passez par un courtier ou si vous apportez d'autres produits bancaires (assurance habitation, épargne). L'assurance habitation fait d'ailleurs partie des contrats souvent proposés en pack par la banque prêteuse.
- Frais de courtage : 1 à 2 % du montant emprunté si vous faites appel à un courtier (souvent rentabilisé par l'économie sur le taux)
- Frais de déménagement : 1 000 à 5 000 € selon la distance et le volume
- Travaux éventuels : difficiles à anticiper, mais prévoyez une enveloppe de 5 à 10 % du prix d'achat pour un bien ancien
Négocier son crédit immobilier : stratégies concrètes
La négociation du crédit immobilier ne se limite pas au taux nominal. Plusieurs leviers permettent de réduire significativement le coût total de votre emprunt.
Premier levier : mettre les banques en concurrence. Sollicitez au minimum trois établissements (votre banque principale, une banque en ligne, une banque mutualiste) et un courtier. Chaque offre reçue constitue un argument de négociation avec les autres. Les banques en ligne proposent souvent des taux inférieurs de 0,1 à 0,2 point, mais avec moins de flexibilité sur les conditions.
Deuxième levier : négocier les à-côtés. Les frais de dossier, les pénalités de remboursement anticipé (IRA) et la domiciliation des revenus sont des points négociables. Demandez la suppression des IRA, surtout si vous prévoyez de revendre dans les 10 ans. Les frais de dossier peuvent être réduits à zéro avec un bon profil.
Troisième levier : optimiser votre profil dans les mois précédant la demande. Soldez vos crédits à la consommation, évitez les découverts, constituez une épargne de précaution visible sur votre compte. Les trois derniers relevés bancaires racontent votre histoire financière au banquier.
Quatrième levier : jouer sur la temporalité. Les banques ont des objectifs de production trimestriels. En fin de trimestre (mars, juin, septembre, décembre), elles sont parfois plus enclines à accorder des conditions avantageuses pour atteindre leurs quotas. Soumettez votre dossier 4 à 6 semaines avant ces échéances.
Un courtier expérimenté connaît les politiques commerciales de chaque banque et sait quand chacune est en phase de conquête ou de restriction. Son coût (1 à 2 % du montant) est souvent compensé par l'économie obtenue sur le taux et les conditions du prêt.
PTZ et aides à l'accession : ce qui existe en 2026
Plusieurs dispositifs d'aide facilitent l'accès au crédit immobilier, en particulier pour les primo-accédants.
Le Prêt à Taux Zéro (PTZ) reste le dispositif phare. Recentré depuis 2024 sur les zones tendues (A, A bis, B1) pour le neuf et sur l'ensemble du territoire pour l'ancien avec travaux, il finance jusqu'à 40 % du prix d'achat sans intérêts. Les plafonds de revenus ont été revalorisés en 2026 pour tenir compte de l'inflation. Un couple avec deux enfants en zone B1 peut bénéficier du PTZ avec des revenus allant jusqu'à 54 000 € par an.
Le prêt Action Logement (ex-1 % patronal) propose un taux préférentiel (1 % en 2026) pour les salariés du secteur privé dont l'entreprise emploie plus de 10 personnes. Le montant est plafonné entre 7 000 et 25 000 € selon la zone géographique, mais chaque euro emprunté à 1 % réduit mécaniquement le coût global de votre financement.
Les prêts des collectivités locales varient selon votre lieu d'achat. Certaines villes et régions proposent des prêts complémentaires à taux réduit, des subventions pour les primo-accédants ou des aides à la rénovation énergétique qui réduisent le budget global. Renseignez-vous auprès de l'ADIL (Agence Départementale d'Information sur le Logement) de votre département.
Le PEL (Plan Épargne Logement) ouvert avant 2024 donne droit à un prêt à taux préférentiel après 4 ans de détention. Même si le taux du prêt PEL est moins compétitif qu'il ne l'a été, la prime d'État (pour les PEL ouverts avant 2018) et l'épargne constituée restent des atouts pour constituer l'apport. La fiscalité des plans d'épargne mérite d'être étudiée en parallèle.
Les étapes clés de votre dossier de prêt
Le parcours d'obtention d'un crédit immobilier suit un calendrier précis. Connaître chaque étape vous permet d'anticiper et d'éviter les retards qui pourraient compromettre votre achat.
Avant la recherche du bien
Obtenez une attestation de finançabilité (ou accord de principe) auprès de votre banque ou d'un courtier. Ce document, basé sur l'analyse de vos revenus et de votre situation, indique le montant que vous pouvez emprunter. Il rassure les vendeurs et les agents immobiliers, et vous évite de visiter des biens hors budget.
Après la signature du compromis
Vous disposez d'un délai de 45 à 60 jours (négociable) pour obtenir votre offre de prêt définitive. La banque lance l'étude complète de votre dossier : vérification des pièces justificatives, estimation du bien, consultation du fichier des incidents de paiement (FICP). Cette phase dure 2 à 4 semaines.
Réception et acceptation de l'offre
La banque émet une offre de prêt détaillant toutes les conditions : taux, durée, mensualités, assurance, garantie. Vous bénéficiez d'un délai de réflexion légal de 10 jours minimum (non réductible) avant de pouvoir l'accepter. Profitez de ce délai pour relire chaque clause et comparer avec d'éventuelles offres concurrentes encore en cours.
Déblocage des fonds
Le déblocage intervient le jour de la signature de l'acte authentique chez le notaire. La banque vire les fonds directement sur le compte du notaire, qui les redistribue au vendeur après déduction des frais. Pour un achat dans le neuf (VEFA), le déblocage se fait par tranches successives selon l'avancement des travaux.
Remboursement anticipé et renégociation
Votre crédit immobilier n'est pas gravé dans le marbre. Deux options permettent d'en réduire le coût après la signature.
Le remboursement anticipé consiste à verser une somme supérieure aux échéances prévues, en totalité ou en partie. La loi plafonne les indemnités de remboursement anticipé (IRA) à 3 % du capital restant dû ou à 6 mois d'intérêts, selon le montant le plus faible. Certains contrats prévoient la suppression des IRA après 5 ou 7 ans, ou en cas de mutation professionnelle.
La renégociation de votre prêt auprès de votre banque actuelle permet de profiter d'une baisse des taux sans changer d'établissement. La banque modifie le taux du contrat existant, moyennant des frais de dossier réduits (300 à 500 €). Elle est pertinente quand l'écart entre votre taux actuel et le taux du marché dépasse 0,7 à 1 point.
Le rachat de crédit par une autre banque va plus loin : vous contractez un nouveau prêt qui solde l'ancien. Les frais sont plus élevés (frais de garantie, frais de dossier, éventuelles IRA) mais l'économie peut atteindre plusieurs dizaines de milliers d'euros si l'écart de taux est significatif et qu'il reste plus de 10 ans de remboursement.
Questions fréquentes
Quel salaire faut-il pour emprunter 200 000 euros ?
Pour emprunter 200 000 € sur 20 ans à un taux de 3,30 %, la mensualité s'élève à environ 1 140 €. Avec la règle des 35 % d'endettement maximum, il faut un revenu net mensuel d'au moins 3 260 € (hors autres crédits en cours). Sur 25 ans, la mensualité descend à 982 €, ce qui nécessite un revenu minimal de 2 806 € par mois.
Quelle banque accorde un prêt immobilier le plus facilement ?
Aucune banque n'est systématiquement plus souple que les autres. Les politiques d'octroi varient selon les objectifs commerciaux du moment, la région et le profil de l'emprunteur. Les banques mutualistes (Crédit Agricole, Caisse d'Épargne) sont souvent citées pour leur flexibilité envers les primo-accédants. Les banques en ligne (Boursorama, Fortuneo) proposent des taux compétitifs mais avec des critères d'apport plus stricts. Le meilleur conseil reste de solliciter plusieurs établissements simultanément.
Peut-on obtenir un crédit immobilier sans apport en 2026 ?
C'est possible mais difficile. Les banques acceptent les dossiers sans apport pour les profils à fort potentiel de revenus (jeunes cadres, fonctionnaires) ou pour les investissements locatifs avec une rentabilité démontrée. Le taux sera majoré de 0,2 à 0,4 point et la banque exigera des garanties supplémentaires. Prévoyez au minimum l'équivalent des frais de notaire en épargne disponible.
Quelle est la différence entre taux nominal et TAEG ?
Le taux nominal est le taux d'intérêt pur du crédit, celui sur lequel la banque calcule vos mensualités. Le TAEG (Taux Annuel Effectif Global) inclut tous les coûts obligatoires du crédit : intérêts, assurance emprunteur, frais de garantie, frais de dossier. C'est le TAEG qui permet de comparer objectivement deux offres de prêt, car il reflète le coût réel et complet du financement.
Combien de temps faut-il pour obtenir un crédit immobilier ?
Comptez en moyenne 4 à 8 semaines entre le dépôt du dossier complet et la réception de l'offre de prêt. L'accord de principe peut être obtenu en quelques jours, mais l'étude approfondie (vérification des pièces, estimation du bien, validation par le comité de crédit) prend 2 à 4 semaines. Ajoutez ensuite le délai légal de réflexion de 10 jours avant de pouvoir accepter l'offre.
Peut-on changer d'assurance emprunteur après la signature du prêt ?
Oui, la loi Lemoine (entrée en vigueur en 2022) permet de résilier et de changer d'assurance emprunteur à tout moment, sans frais et sans justification. La seule condition est que le nouveau contrat offre des garanties au moins équivalentes à celles exigées par la banque. Cette liberté permet d'économiser entre 5 000 et 15 000 € sur la durée du prêt en optant pour une assurance individuelle moins chère que le contrat groupe bancaire.
Le courtier en crédit immobilier est-il vraiment utile ?
Le courtier apporte une valeur ajoutée réelle dans la plupart des cas. Il négocie les taux auprès de ses partenaires bancaires, optimise le montage financier et gère l'ensemble des démarches administratives. Son coût (1 à 2 % du montant emprunté, plafonné) est généralement compensé par l'économie obtenue sur le taux et les conditions. Il est particulièrement recommandé pour les profils atypiques (indépendants, revenus variables) ou les primo-accédants peu familiers avec le processus.