
Placements bancaires : les meilleures offres de votre banque
Quel placement financier choisir en banque ? Comparatif livrets, PEL, assurance vie et stratégie par profil avec simulateur.

Ce que votre banque propose vraiment comme placements
Quand on parle de placement financier bancaire, beaucoup de gens pensent spontanément au Livret A. C'est normal : c'est le produit d'épargne le plus connu en France, avec plus de 55 millions de livrets ouverts. Mais votre banque propose en réalité une gamme bien plus large de solutions pour faire fructifier votre argent.
Entre les livrets réglementés, les comptes à terme, le PEL, l'assurance-vie maison et les placements en OPCVM, l'offre bancaire couvre des besoins très différents. Le problème, c'est que votre conseiller n'a pas toujours le temps (ou l'intérêt) de vous présenter l'ensemble des options. Résultat : des milliards d'euros dorment sur des livrets sous-rémunérés alors qu'ils pourraient travailler mieux, même en restant dans votre banque.
Ce guide passe en revue tous les placements bancaires disponibles en 2026, leurs rendements actuels, leurs avantages et leurs limites. L'objectif est simple : vous donner les clés pour tirer le maximum de votre épargne sans forcément changer d'établissement.
Les livrets réglementés : socle incontournable mais limité
Les livrets réglementés sont fixés par l'État, ce qui signifie que les taux sont identiques dans toutes les banques. Pas de négociation possible, pas de différence entre une banque en ligne et une banque traditionnelle.
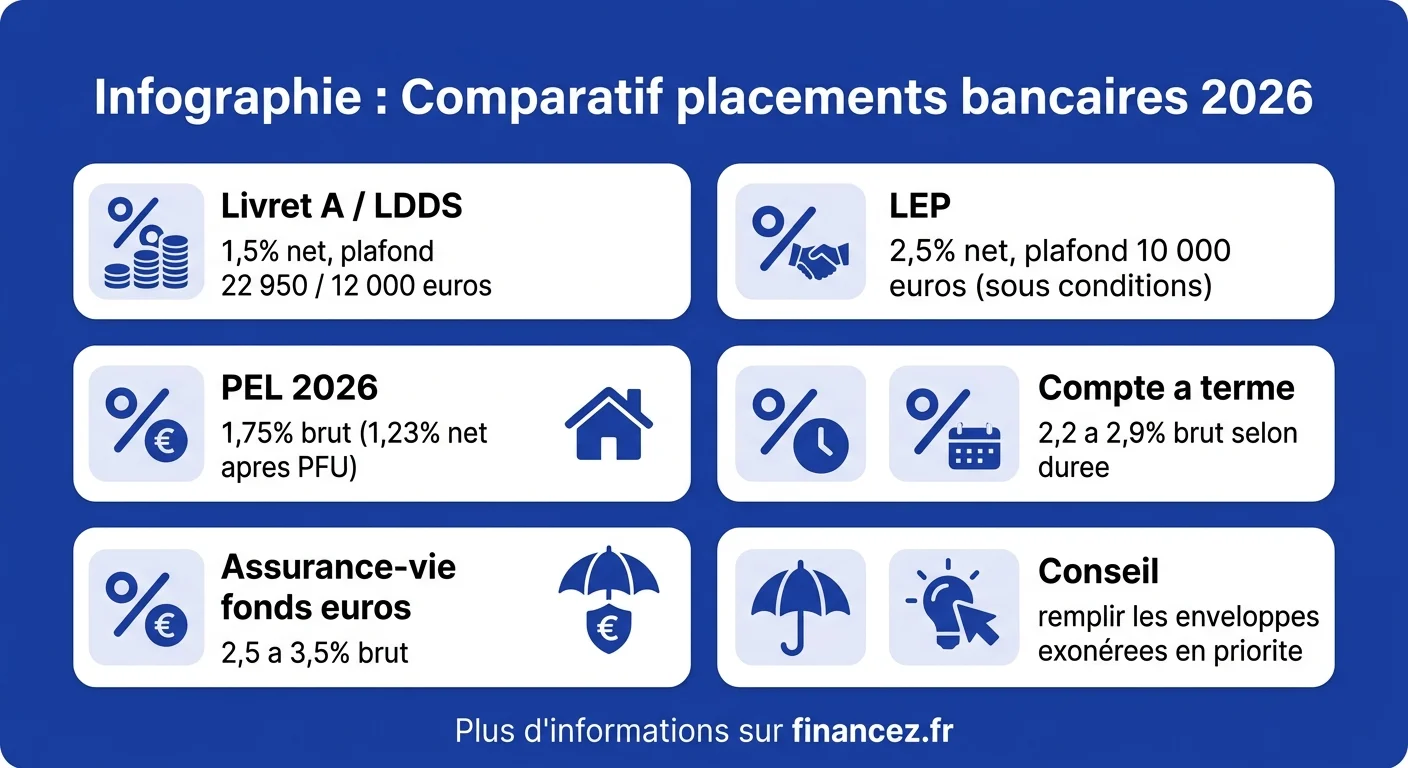
Livret A : taux de 1,7 % net depuis le 1er août 2026 (après 1,5 % de février à juillet 2026). Plafond de 22 950 €. Exonéré d'impôt et de prélèvements sociaux. C'est votre épargne de précaution par excellence, accessible à tout moment, sans risque, mais avec un rendement qui ne couvre plus l'inflation si elle repasse au-dessus de 2 %.
LDDS (Livret de Développement Durable et Solidaire) : même taux de 1,7 %, plafond de 12 000 €. Fonctionne exactement comme le Livret A, en complément. Si votre Livret A est plein, c'est le deuxième étage logique.
LEP (Livret d'Épargne Populaire) : 2,5 % net, le meilleur taux garanti sans risque en 2026. Réservé aux foyers dont le revenu fiscal de référence ne dépasse pas certains seuils (23 028 € pour une personne seule en 2026). Plafond de 10 000 €. Si vous y avez droit et que vous ne l'avez pas encore ouvert, c'est la première action à entreprendre.
En cumulant les trois livrets, un couple éligible au LEP peut placer jusqu'à 89 900 € en épargne garantie et défiscalisée. C'est considérable, et pourtant beaucoup d'épargnants n'exploitent pas ces plafonds.
Comparez le rendement de votre épargne selon les différents produits bancaires disponibles en 2026.
Le PEL : un produit mal compris mais parfois utile
Le Plan d'Épargne Logement souffre d'une réputation mitigée. Son taux pour les PEL ouverts en 2026 est de 1,75 % brut, soit environ 1,23 % net après le prélèvement forfaitaire unique (PFU) de 30 %. C'est moins que le Livret A net. Alors pourquoi en parler ?
Le PEL a deux atouts spécifiques. D'abord, le taux est garanti pour toute la durée de vie du plan (jusqu'à 10 ans). Si les taux baissent dans les prochaines années, votre PEL conservera son rendement initial. Ensuite, il ouvre droit à un prêt épargne logement à un taux prédéfini, ce qui peut devenir intéressant si les taux de crédit remontent fortement.
En revanche, les fonds sont bloqués 4 ans minimum (tout retrait avant cette date entraîne la clôture) et le plafond de versement est de 61 200 €. Le PEL convient aux épargnants qui veulent verrouiller un taux garanti sur la durée et qui ont un projet immobilier à moyen terme. Pour les autres, les alternatives sont souvent plus performantes.
Comptes à terme : verrouiller un taux attractif
Le compte à terme (CAT) est un placement simple mais méconnu : vous déposez une somme pour une durée fixe (3 mois à 5 ans en général) et la banque vous garantit un taux d'intérêt supérieur à celui des livrets. En 2026, les meilleurs CAT affichent entre 2,2 % et 2,9 % brut selon la durée et l'établissement.
L'avantage principal est la garantie du capital et du rendement. Pas de surprise : vous savez exactement combien vous toucherez à l'échéance. L'inconvénient est l'immobilisation des fonds, un retrait anticipé entraîne généralement une pénalité ou une perte de rendement.
Les banques en ligne proposent souvent les meilleurs taux sur les CAT, parfois 0,3 à 0,5 point au-dessus des banques traditionnelles. C'est un excellent complément une fois vos livrets réglementés remplis. Si vous cherchez le meilleur taux de placement actualisé, notre comparatif détaille les offres en cours.
Assurance-vie bancaire : la poule aux œufs d'or des banques
L'assurance-vie est le placement préféré des Français avec plus de 1 900 milliards d'euros d'encours. Votre banque vous en propose forcément un (ou plusieurs). Mais attention : toutes les assurances-vie ne se valent pas, et celles des banques traditionnelles sont rarement les meilleures du marché.
Deux composantes à distinguer :
- Le fonds euros : capital garanti, rendement modéré. En 2026, les meilleurs fonds euros délivrent entre 2,5 % et 3,5 % brut. Les fonds euros des banques traditionnelles sont souvent dans le bas de la fourchette (1,8 à 2,5 %).
- Les unités de compte (UC) : investies en actions, obligations ou immobilier. Potentiel de rendement supérieur mais risque de perte en capital. Les frais de gestion des UC bancaires sont souvent élevés (0,7 à 1 % par an).
Le piège majeur des assurances-vie bancaires : les frais. Frais d'entrée (jusqu'à 3-4 % du versement), frais de gestion annuels, frais d'arbitrage. Sur 20 ans, ces frais cumulés peuvent amputer 15 à 25 % de votre rendement total. Les contrats en ligne (Linxea, Lucya Cardif, Placement-direct) affichent souvent 0 % de frais d'entrée et des frais de gestion réduits.
Si vous tenez à rester dans votre banque, négociez systématiquement les frais d'entrée (la plupart des conseillers ont une marge de manœuvre) et privilégiez les versements programmés qui sont parfois exonérés de frais.
Les frais bancaires cachés qui plombent votre rendement
La rentabilité réelle d'un placement ne se mesure pas au taux affiché mais au rendement net de tous les frais. Et c'est là que beaucoup d'épargnants se font avoir.
| Type de frais | Banque traditionnelle | Banque en ligne | Impact sur 10 000 € / 10 ans |
|---|---|---|---|
| Frais d'entrée (assurance-vie) | 2-4 % | 0 % | 200-400 € perdus dès le départ |
| Frais de gestion annuels (fonds euros) | 0,6-1 % | 0,5-0,75 % | 150-600 € sur 10 ans |
| Frais d'arbitrage | 0,5-1 % | 0 % | Variable selon fréquence |
| Frais de tenue de compte (PEL) | 0-25 €/an | 0 € | 0-250 € sur 10 ans |
| Droits de garde (titres) | 0,2-0,5 %/an | 0-0,1 %/an | 100-500 € sur 10 ans |
Un écart de frais de gestion de 0,5 % par an paraît dérisoire. Mais sur 20 ans avec un capital de 50 000 €, cela représente plus de 5 000 € de différence en intérêts composés. C'est l'équivalent d'un an de rendement gratuit perdu en frais. Avant de souscrire un placement, demandez toujours le document d'information clé (DIC) qui détaille l'ensemble des frais.
Le rendement d'un placement se juge net de frais, net de fiscalité et net d'inflation. Un livret à 1,7 % sans frais peut être plus rentable qu'une assurance-vie à 2,5 % grevée de 3 % de frais d'entrée sur les premières années.
Stratégie par profil : où placer selon votre situation
Il n'existe pas de placement bancaire universellement meilleur. La bonne allocation dépend de votre horizon de placement, votre tolérance au risque et vos projets.
Profil prudent (horizon court, épargne de précaution) : remplissez d'abord le LEP si vous y avez droit, puis le Livret A et le LDDS. Au-delà des plafonds, un compte à terme de 6 à 12 mois offre un complément garanti. Cible : 100 % en capital garanti.
Profil équilibré (horizon 3-8 ans, projet immobilier ou constitution de capital) : livrets réglementés pour la poche de sécurité (3-6 mois de dépenses), assurance-vie en fonds euros pour le moyen terme, éventuellement un PEL si vous avez un projet immobilier. Cible : 70-80 % garanti, 20-30 % en UC modérées.
Profil dynamique (horizon 8 ans et plus, constitution de patrimoine) : livrets pour la poche de liquidité, assurance-vie avec 40-60 % en UC (actions, SCPI, ETF), éventuellement un PEA pour les actions européennes. L'important est de diversifier : ne mettez jamais tous vos œufs dans le même panier, même si votre banque vous propose un produit "qui fait tout". Pour comprendre comment optimiser un capital conséquent, notre article sur le placement optimal de 100 000 euros développe des stratégies détaillées.
Banques traditionnelles vs banques en ligne : le match des rendements
Sur les livrets réglementés, aucune différence : les taux sont identiques partout. C'est sur les autres placements que l'écart se creuse nettement.
Les banques en ligne (Boursorama, Fortuneo, Hello bank!) et les néobanques spécialisées (Distingo, Raisin) proposent systématiquement :
- Des comptes à terme mieux rémunérés : 0,3 à 0,5 point de plus que les banques traditionnelles
- Des assurances-vie sans frais d'entrée : économie immédiate de 2 à 4 % sur chaque versement
- Des fonds euros plus performants : les meilleurs contrats en ligne dépassent régulièrement les 3 % brut
- Des frais de gestion réduits : souvent 0,5 % par an contre 0,75-1 % en banque traditionnelle
La contrepartie : moins d'accompagnement humain et une interface 100 % digitale. Si vous avez besoin d'un conseiller dédié pour vous guider, la banque traditionnelle garde un avantage. Mais si vous êtes à l'aise avec le numérique et que vous avez lu ce guide, vous avez les connaissances suffisantes pour gérer vos placements en ligne en toute autonomie.
Négocier avec votre conseiller bancaire
Si vous préférez rester dans votre banque, sachez que presque tout est négociable, à condition de le demander. Les conseillers ont des marges de manœuvre, surtout sur les frais d'entrée des assurances-vie et les taux des comptes à terme.
Cinq leviers de négociation efficaces :
- Mentionnez la concurrence : "J'ai vu un compte à terme à 2,7 % chez [banque en ligne]. Que pouvez-vous me proposer ?" Force le conseiller à améliorer son offre.
- Regroupez vos avoirs : si vous transférez un capital significatif (>30 000 €), vous avez un pouvoir de négociation réel sur les frais.
- Demandez l'exonération des frais d'entrée : sur l'assurance-vie, c'est le premier poste à négocier. Beaucoup de banques acceptent de les réduire à 0,5-1 % pour les bons clients.
- Posez des questions précises : "Quel est le rendement net de frais de votre fonds euros sur 3 ans ?" montre que vous vous y connaissez et dissuade le conseiller de vous orienter vers des produits médiocres.
- Demandez les DIC (Documents d'Information Clé) avant de signer. Le conseiller est légalement tenu de vous les fournir. Comparez les frais totaux, pas seulement le taux affiché.
Votre banque gagne de l'argent sur chaque placement que vous souscrivez. Ce n'est pas critiquable en soi, mais cela signifie que l'intérêt du conseiller et le vôtre ne sont pas toujours alignés. Gardez un esprit critique et comparez systématiquement.
Fiscalité des placements bancaires : ce qu'il faut retenir
La fiscalité peut transformer un bon placement en placement médiocre si elle n'est pas anticipée. Voici la synthèse pour chaque type de produit bancaire en 2026 :
Livrets réglementés (Livret A, LDDS, LEP) : totalement exonérés d'impôt sur le revenu et de prélèvements sociaux. Le taux affiché est le taux net. C'est leur principal avantage par rapport aux autres placements.
PEL, comptes à terme, livrets fiscalisés : soumis au PFU de 30 % (12,8 % d'impôt sur le revenu + 17,2 % de prélèvements sociaux). Option possible pour le barème progressif si votre TMI est inférieure à 12,8 % (tranche à 11 % ou non imposable).
Assurance-vie : fiscalité avantageuse après 8 ans. Abattement annuel de 4 600 € sur les gains pour un célibataire (9 200 € pour un couple). Au-delà, taux réduit de 24,7 % (7,5 % + 17,2 %) pour les versements inférieurs à 150 000 €. C'est pourquoi l'assurance-vie est souvent recommandée pour le long terme, même avec des frais plus élevés : la fiscalité compense au bout de 8 ans.
La règle d'or : remplissez d'abord les enveloppes exonérées (livrets réglementés) avant de passer aux placements fiscalisés. Chaque euro placé sur un Livret A au lieu d'un compte à terme au même taux vous rapporte 30 % de plus grâce à l'exonération fiscale. Pour approfondir les mécanismes d'optimisation, notre guide sur l'assurance-vie et ses avantages fiscaux vous accompagne.
Questions fréquentes
Quels sont les placements bancaires qui rapportent le plus en 2026 ?
En capital garanti, le LEP reste le champion avec 2,5 % net. Suivent les comptes à terme des meilleures banques en ligne (2,2 à 2,9 % brut) et les fonds euros performants des assurances-vie (2,5 à 3,5 % brut). Pour obtenir plus, il faut accepter une part de risque avec les unités de compte ou les SCPI via l'assurance-vie.
Quel placement à la banque pour 10 000 euros ?
Si vous y avez droit, placez les 10 000 € sur un LEP (2,5 % net, capital garanti). Sinon, remplissez votre Livret A (1,7 % net), et placez le surplus sur un compte à terme de 12 mois pour un meilleur rendement. Évitez de tout mettre sur un compte courant qui ne rapporte rien.
Faut-il garder son assurance-vie en banque ou la transférer ?
Si votre contrat a plus de 8 ans, l'avantage fiscal est acquis, gardez-le ouvert même si les frais sont élevés. En revanche, pour les nouveaux versements, ouvrez un contrat en ligne sans frais d'entrée. Vous pouvez détenir plusieurs assurances-vie sans limite de nombre. C'est souvent la meilleure stratégie : garder l'ancien et optimiser le nouveau.
Comment placer son argent en dehors des banques ?
Les alternatives incluent l'immobilier locatif, les SCPI en direct, le crowdfunding immobilier (5-10 % brut mais risqué), les ETF via un courtier en ligne, et les cryptomonnaies pour les profils très dynamiques. L'assurance-vie en ligne, bien que distribuée par des assureurs, est souvent plus performante que les produits bancaires classiques.
Les comptes à terme sont-ils risqués ?
Non, les comptes à terme bénéficient de la garantie des dépôts (FGDR) jusqu'à 100 000 € par déposant et par établissement. Votre capital et vos intérêts sont garantis. Le seul "risque" est l'immobilisation des fonds : un retrait anticipé entraîne une pénalité (souvent la perte des intérêts du dernier trimestre).
Combien de livrets réglementés peut-on ouvrir ?
Un seul de chaque type par personne : un Livret A, un LDDS et un LEP (sous conditions de revenus). En couple, vous doublez la capacité. Il est interdit de détenir deux Livrets A dans deux banques différentes. En revanche, vous pouvez ouvrir autant de comptes à terme et d'assurances-vie que vous le souhaitez.
Le PEL vaut-il encore le coup en 2026 ?
Le PEL à 1,75 % brut (1,23 % net) est moins intéressant que le Livret A (1,7 % net exonéré). Son intérêt réside uniquement dans le verrouillage du taux sur 10 ans et le droit au prêt épargne logement. Si vous n'avez pas de projet immobilier et que vos livrets ne sont pas pleins, le PEL n'est pas prioritaire.