
Assurance vie : fonctionnement et avantages fiscaux
Optimisez votre assurance vie : fonds euros, unités de compte, avantages fiscaux et stratégies pour faire fructifier votre épargne à long terme.

L'assurance vie en 2026 : bien plus qu'un simple placement financier
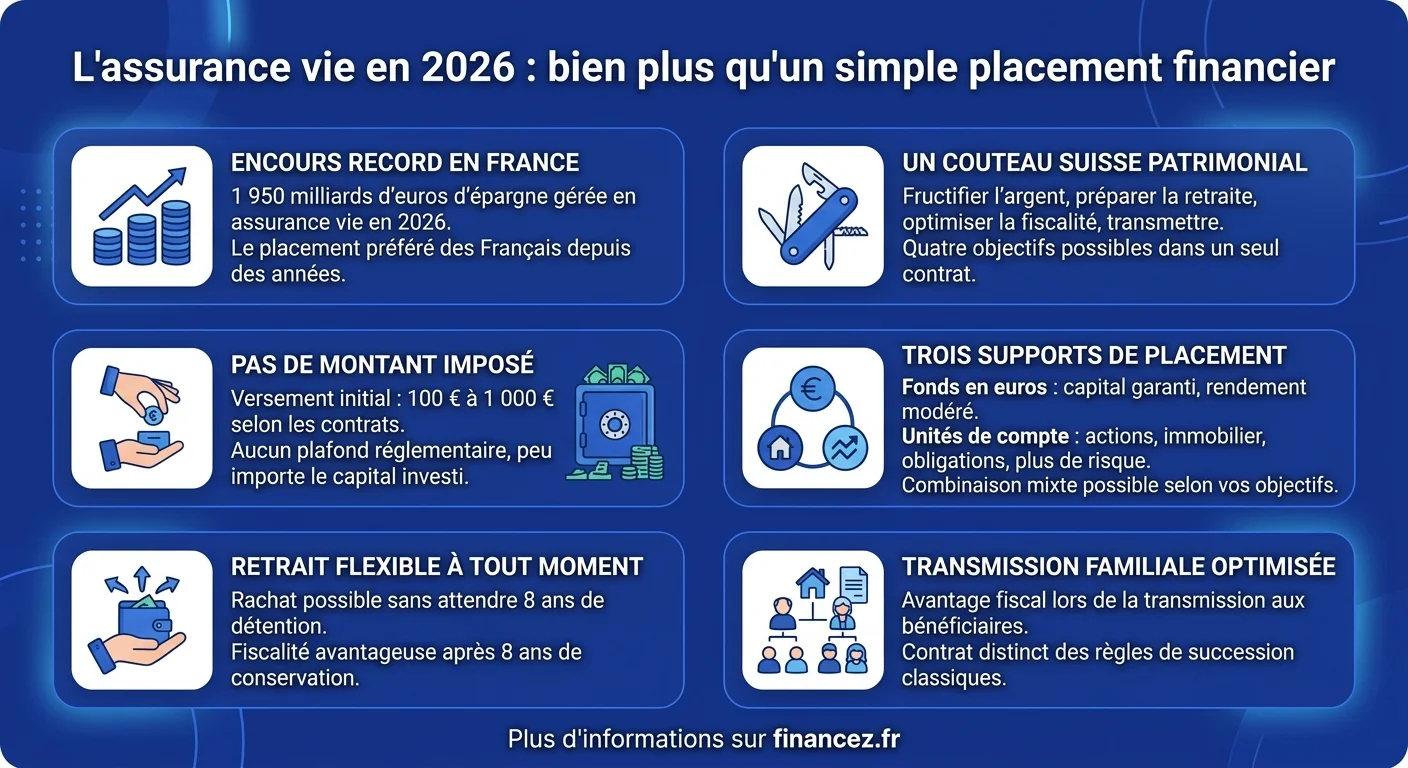
Avec plus de 1 950 milliards d'euros d'encours en France, l'assurance vie reste le placement préféré des Français en 2026. Pourtant, quand on demande aux épargnants de l'expliquer simplement, la majorité reste vague. « C'est un truc pour la succession, non ? » ou « C'est comme un Livret A, mais en mieux ? », les idées reçues ont la vie dure.
En réalité, l'assurance vie est un contrat d'épargne polyvalent qui permet à la fois de faire fructifier son argent, de préparer sa retraite, d'optimiser sa fiscalité et de transmettre un capital dans des conditions avantageuses. C'est un couteau suisse patrimonial, encore faut-il comprendre comment il fonctionne.
Dans ce guide complet, on reprend tout depuis le début. Que vous n'ayez jamais ouvert de contrat ou que vous hésitiez entre plusieurs offres, assurance vie en banque, en ligne, chez un courtier, vous trouverez ici toutes les réponses concrètes, des chiffres actualisés et un simulateur pour estimer votre fiscalité.
Définition et fonctionnement : l'assurance vie expliquée aux nuls
Une assurance vie est un contrat passé entre un souscripteur (vous) et un assureur. Vous versez de l'argent, ponctuellement ou régulièrement, et l'assureur le place sur des supports financiers. En contrepartie, votre épargne génère des intérêts ou des plus-values selon les supports choisis.
Contrairement à ce que son nom suggère, l'assurance vie n'est pas une assurance décès. Vous n'avez pas besoin de mourir pour en profiter. Vous pouvez retirer votre argent à tout moment (on parle de « rachat »), même si la fiscalité est plus douce après 8 ans de détention.
Le mécanisme en trois étapes
- Vous versez de l'argent : Il n'y a pas de montant minimum légal, même si beaucoup de contrats demandent entre 100 € et 1 000 € à l'ouverture. Il n'existe pas non plus de plafond réglementaire : vous pouvez placer 500 € ou 2 millions d'euros.
- Votre épargne est investie : Soit sur un fonds en euros (capital garanti, rendement modéré), soit sur des unités de compte (actions, immobilier, obligations, plus de risque, plus de potentiel de gain), soit un mix des deux.
- Vous récupérez votre argent : En capital (tout d'un coup ou par retraits partiels), en rente viagère, ou via une transmission à vos bénéficiaires en cas de décès.
C'est cette flexibilité qui fait la force de l'assurance vie : elle s'adapte à votre projet, qu'il s'agisse d'épargner pour un achat immobilier dans 5 ans, de compléter votre assurance retraite, ou d'organiser la transmission de votre patrimoine.
Simulateur : estimez la fiscalité de votre rachat
Estimez l'impôt applicable lors d'un retrait (rachat partiel) selon la durée de votre contrat et votre situation.
Les trois types de contrats : monosupport, multisupport et eurocroissance
Tous les contrats d'assurance vie ne se ressemblent pas. En 2026, trois grandes familles coexistent :
Le contrat monosupport (fonds en euros)
Votre épargne est investie uniquement sur un fonds en euros. Le capital est garanti par l'assureur, et les intérêts acquis chaque année sont définitifs (effet cliquet). En contrepartie, les rendements restent modestes : entre 2,5 % et 3,5 % en moyenne en 2025, avec quelques contrats qui ont affiché plus de 4 %.
Le contrat multisupport
C'est le contrat le plus répandu aujourd'hui. Il combine fonds en euros et unités de compte (UC) : OPCVM actions, SCPI (immobilier), ETF, obligations, private equity… Vous choisissez votre répartition selon votre profil de risque. Les meilleurs contrats multisupports ont généré des performances supérieures à 6 % en 2025, mais avec un risque de perte en capital sur la partie en UC.
Le contrat eurocroissance
Lancé pour répondre au besoin d'un « entre-deux », l'eurocroissance garantit le capital au bout d'une durée minimale (8 ans en général), tout en investissant sur des supports plus dynamiques. Les rendements 2025 oscillent entre 3 % et 5 %. Ce type de contrat gagne en popularité mais reste encore peu proposé par les acteurs en ligne.
Fiscalité détaillée : le vrai avantage de l'assurance vie
La fiscalité est le nerf de la guerre. C'est elle qui rend l'assurance vie si attractive par rapport à un simple compte-titres. Voici le tableau complet mis à jour pour 2026, intégrant la hausse des prélèvements sociaux (CSG) entrée en vigueur cette année :
| Ancienneté du contrat | Imposition des gains (IR) | Prélèvements sociaux | Abattement annuel | Charge fiscale totale max. |
|---|---|---|---|---|
| Moins de 4 ans | PFU 12,8 % (ou barème IR sur option) | 17,2 % | Aucun | 30 % |
| Entre 4 et 8 ans | PFU 12,8 % (ou barème IR sur option) | 17,2 % | Aucun | 30 % |
| Plus de 8 ans (versements < 150 000 €) | 7,5 % | 17,2 % | 4 600 € (célibataire) / 9 200 € (couple) | 24,7 % |
| Plus de 8 ans (versements > 150 000 €) | 12,8 % sur l'excédent | 17,2 % | 4 600 € / 9 200 € | 30 % |
Point clé : seuls les gains sont imposés, jamais le capital versé. Si vous retirez 10 000 € dont 8 000 € de versements et 2 000 € de gains, l'impôt ne porte que sur les 2 000 €.
L'abattement de 4 600 € (9 200 € pour un couple) après 8 ans signifie concrètement que pour de petits rachats, vous ne payez souvent aucun impôt sur le revenu, seuls les prélèvements sociaux s'appliquent. C'est un avantage considérable que n'offre ni le compte-titres ordinaire, ni le PEA dans certains cas.
Assurance vie et succession : le levier patrimonial méconnu
C'est probablement l'avantage le plus puissant de l'assurance vie, et pourtant le moins bien compris. En cas de décès du souscripteur, les capitaux transmis via l'assurance vie bénéficient d'un régime fiscal distinct de la succession classique.
Le régime fiscal de la transmission
| Versements effectués avant 70 ans | Versements effectués après 70 ans |
|---|---|
| Abattement de 152 500 € par bénéficiaire | Abattement global de 30 500 € (tous bénéficiaires confondus) |
| Au-delà : 20 % jusqu'à 700 000 €, puis 31,25 % | Au-delà : droits de succession classiques |
| Les intérêts ne sont pas pris en compte dans le calcul | Les intérêts sont exonérés |
Prenons un exemple concret : vous désignez vos deux enfants comme bénéficiaires, et votre contrat vaut 400 000 € au décès (versements réalisés avant 70 ans). Chaque enfant reçoit 200 000 €, dont 152 500 € sont exonérés. L'impôt ne porte que sur 47 500 € par enfant, au taux de 20 %. Soit 9 500 € chacun, contre des droits bien plus lourds dans le cadre d'une succession classique au-delà de l'abattement légal de 100 000 €.
Le conjoint survivant ou le partenaire de PACS est quant à lui totalement exonéré de droits, que ce soit en succession classique ou via l'assurance vie.
Avantages et inconvénients : le bilan sans filtre
Les vrais avantages
- Pas de plafond de versement : Contrairement au Livret A (22 950 €) ou au PEA (150 000 €), vous pouvez verser autant que vous le souhaitez.
- Fiscalité dégressive : Plus vous conservez le contrat longtemps, moins vous payez d'impôts.
- Transmission optimisée : Abattement de 152 500 € par bénéficiaire hors succession.
- Disponibilité de l'épargne : Vous pouvez retirer à tout moment (rachat partiel ou total).
- Diversification : Accès à des centaines de supports : fonds euros, SCPI, ETF, actions, obligations…
- Liberté de désignation des bénéficiaires : Vous choisissez qui reçoit le capital, même hors du cercle familial.
Les vrais inconvénients
- Les frais : Frais d'entrée (0 à 5 %), frais de gestion annuels (0,5 à 1 % sur les UC), frais d'arbitrage. Les contrats bancaires (assurance vie Caisse d'Épargne, LCL, La Banque Postale) sont généralement plus chargés en frais que les contrats en ligne.
- Risque de perte en capital sur les UC : Le fonds en euros est garanti, mais les unités de compte ne le sont pas.
- Rendement du fonds en euros en baisse structurelle : Même avec la remontée récente, les 2,5-3,5 % actuels restent modestes face à l'inflation.
- Complexité : La fiscalité, les options de gestion, la clause bénéficiaire : tout demande un minimum de compréhension.
- Blocage psychologique des 8 ans : Même si le retrait est possible avant, la fiscalité moins favorable décourage les rachats anticipés.
Assurance vie en banque vs en ligne : le comparatif qui change tout
Le choix de l'enveloppe a autant d'importance que le choix de ce que vous mettez dedans. Voici une comparaison honnête entre les contrats bancaires traditionnels et les contrats en ligne :
| Critère | Assurance vie en banque (Caisse d'Épargne, LCL, Banque Postale…) | Assurance vie en ligne (courtiers, robo-advisors) |
|---|---|---|
| Frais d'entrée | 1 % à 3 % en moyenne | 0 % dans la majorité des cas |
| Frais de gestion annuels (UC) | 0,70 % à 1 % | 0,50 % à 0,60 % |
| Nombre de supports (UC) | 30 à 100 | 200 à 700+ |
| Rendement fonds euros 2025 | 2 % à 3 % | 2,5 % à 4,5 % |
| Gestion pilotée | Souvent payante en supplément | Incluse ou à coût réduit |
| Conseil humain | En agence | Par téléphone / visio |
| Souscription | En agence ou partiellement en ligne | 100 % digitale |
L'écart de frais peut sembler anodin, 0,5 % par an, ça paraît dérisoire. Mais sur 20 ans et un capital de 100 000 €, la différence de frais cumulés peut représenter plus de 15 000 €. C'est de l'argent qui aurait pu travailler pour vous.
Assurance vie vs PEA vs PER : quelle enveloppe choisir ?
L'assurance vie n'évolue pas en vase clos. Elle entre en concurrence directe avec deux autres enveloppes fiscales majeures : le PEA et le PER. Le bon choix dépend de votre objectif.
| Critère | Assurance vie | PEA | PER |
|---|---|---|---|
| Plafond de versement | Illimité | 150 000 € | Illimité |
| Sortie en capital | ✅ À tout moment | ✅ Après 5 ans (optimal) | ✅ À la retraite (sauf cas exceptionnels) |
| Avantage succession | ✅ Majeur (152 500 € / bénéficiaire) | ❌ Aucun avantage spécifique | ✅ Modéré |
| Déduction des versements (IR) | ❌ | ❌ | ✅ Dans la limite des plafonds |
| Supports disponibles | Fonds euros + UC très variées | Actions européennes, ETF | Fonds euros + UC |
| Idéal pour | Épargne polyvalente, transmission | Investissement boursier long terme | Défiscalisation + retraite |
La réponse n'est pas « l'un ou l'autre » mais souvent les trois à la fois, en fonction de vos priorités. Le PER est puissant pour réduire votre impôt sur le revenu et préparer votre retraite. Le PEA offre un cadre idéal pour investir en bourse sur le long terme. L'assurance vie reste l'outil le plus flexible et le plus efficace pour la transmission. Pour diversifier davantage votre stratégie patrimoniale, certains épargnants allouent aussi une poche aux actifs numériques comme le Bitcoin ou l'Ethereum, accessibles via certaines UC ou en direct.
Que rapporte concrètement une assurance vie en 2026 ?
Parlons chiffres, car c'est ce qui intéresse tout le monde :
- Fonds en euros : rendement moyen estimé à 2,8 % en 2025 (source : France Assureurs). Les meilleurs contrats en ligne ont servi entre 3,5 % et 4,5 %. Après prélèvements sociaux de 17,2 %, le rendement net descend à environ 2,3 % pour la moyenne.
- Unités de compte diversifiées (profil équilibré) : entre 4 % et 8 % annualisés sur les 5 dernières années, selon l'allocation et les marchés.
- SCPI en assurance vie : rendement moyen de 4,5 % à 5,5 % en 2025, avec l'avantage de frais d'entrée souvent réduits par rapport à l'achat en direct.
Rappel essentiel : les performances passées ne préjugent pas des performances futures. Les UC présentent un risque de perte en capital. Le fonds en euros est garanti, mais son rendement réel (après inflation) peut être négatif certaines années.
Pour un capital de 50 000 € placé sur un contrat multisupport avec 60 % en fonds euros (3 %) et 40 % en UC (6 %), le rendement brut annuel moyen serait d'environ 4,2 %, soit 2 100 € de gains la première année. Après 8 ans et en bénéficiant de l'abattement, une grande partie de ces gains serait récupérée quasiment nette d'impôt.
Comment récupérer son argent : rachat partiel, total et rente
L'un des mythes les plus tenaces : « L'argent est bloqué pendant 8 ans. » C'est faux. Vous pouvez effectuer un rachat (retrait) à n'importe quel moment. La seule conséquence d'un retrait anticipé est une fiscalité moins avantageuse.
Les trois façons de récupérer son épargne
- Rachat partiel : Vous retirez une partie de votre épargne. Le contrat reste ouvert, et le capital restant continue de fructifier. C'est la solution la plus courante et la plus souple.
- Rachat total : Vous clôturez le contrat et récupérez l'intégralité du capital. Attention : vous perdez l'antériorité fiscale. Un contrat qui a 15 ans d'ancienneté, c'est un atout qu'on ne referme pas à la légère.
- Sortie en rente viagère : L'assureur vous verse un revenu régulier à vie, calculé selon votre capital et votre espérance de vie. Intéressant à la retraite, mais irréversible : le capital ne vous appartient plus.
Le délai de versement après une demande de rachat est généralement de 2 à 4 semaines. Certains contrats en ligne traitent les demandes en 72 heures. C'est un critère à vérifier avant de souscrire, surtout si la disponibilité de l'épargne est importante pour vous, un peu comme on s'assure de bien comprendre les délais de remboursement de son assurance maladie avant d'en avoir besoin.
Les erreurs classiques à éviter en 2026
Après des années à observer les pratiques des épargnants, voici les pièges les plus fréquents :
- Ne pas rédiger la clause bénéficiaire avec soin : La clause standard (« Mon conjoint, à défaut mes enfants… ») fonctionne, mais elle ne couvre pas toutes les situations. Après un divorce, une recomposition familiale ou un concubinage, elle peut entraîner des conséquences désastreuses.
- Ouvrir un seul contrat tardivement : La fiscalité avantageuse démarre au bout de 8 ans. La meilleure stratégie est d'ouvrir un contrat le plus tôt possible, même avec un versement minimal, pour « prendre date ».
- Ignorer les frais2 % de frais d'entrée + 1 % de frais de gestion annuels, c'est un boulet de 20 000 € sur 20 ans pour un capital de 100 000 €. Comparez toujours les frais avant le rendement brut.
- Tout mettre en fonds euros : Par peur du risque, beaucoup d'épargnants placent 100 % en fonds euros. Sur un horizon long (10-20 ans), une part en UC (même modeste, à 20-30 %) améliore significativement la performance.
- Confondre assurance vie et produit de court terme : Ouvrir un contrat pour 2 ans n'a aucun sens fiscal. L'assurance vie est un outil de moyen-long terme.
Est-il bien d'ouvrir une assurance vie en 2026 ?
La réponse courte : oui, dans l'immense majorité des cas. Mais pas n'importe comment.
Le contexte 2026 est favorable : les rendements des fonds en euros se stabilisent autour de 3 %, portés par la remontée des taux obligataires. L'inflation ralentit, ce qui redonne du pouvoir d'achat réel à l'épargne sécurisée. La hausse de la CSG, certes, grignote un peu le rendement net, mais l'avantage fiscal global de l'assurance vie reste supérieur à celui d'un compte-titres ou d'un livret bancaire classique au-delà de l'abattement.
L'essentiel est de choisir un contrat adapté à votre profil :
- Épargnant prudent : contrat en ligne à 0 % de frais d'entrée, 70-80 % fonds euros, 20-30 % UC obligations.
- Épargnant équilibré : répartition 50/50, avec des UC diversifiées (ETF monde, SCPI, fonds flexibles).
- Épargnant dynamique : 20-30 % fonds euros, le reste en UC actions et immobilier, en gestion pilotée ou libre.
Dans tous les cas, le premier geste est d'ouvrir un contrat, même avec 500 €, pour prendre date fiscalement. Vous pourrez toujours alimenter et ajuster ensuite.
Questions fréquentes sur l'assurance vie
Quel est le montant minimum pour ouvrir une assurance vie ?
Il n'existe aucun minimum légal. En pratique, la plupart des contrats demandent entre 100 € et 1 000 € à l'ouverture. Certains courtiers en ligne acceptent des versements initiaux dès 50 €. Les versements complémentaires sont souvent possibles à partir de 50 € ou 100 €.
Y a-t-il un plafond maximum sur l'assurance vie ?
Non, il n'existe aucun plafond réglementaire pour l'assurance vie. Vous pouvez y placer 1 000 € comme 5 millions d'euros. C'est l'un de ses avantages par rapport au Livret A (22 950 €) ou au PEA (150 000 €). Attention toutefois : au-delà de 150 000 € de versements, la fiscalité après 8 ans est légèrement moins avantageuse (PFU de 12,8 % au lieu de 7,5 % sur les gains liés à l'excédent).
Peut-on retirer son argent d'une assurance vie à tout moment ?
Oui, l'argent n'est jamais bloqué. Vous pouvez effectuer un rachat partiel ou total à tout moment. Le délai de versement est généralement de 2 à 4 semaines, parfois moins chez les acteurs en ligne. La seule conséquence d'un retrait avant 8 ans est une fiscalité un peu plus lourde sur les gains.
L'assurance vie est-elle intéressante pour la succession ?
C'est l'un de ses principaux atouts. Les capitaux transmis via l'assurance vie bénéficient d'un abattement de 152 500 € par bénéficiaire (pour les versements effectués avant 70 ans), ce qui est bien plus avantageux que l'abattement de droit commun de 100 000 € par enfant. De plus, vous pouvez désigner librement vos bénéficiaires, y compris des personnes hors de votre cercle familial.
Que se passe-t-il si l'assureur fait faillite ?
En France, le Fonds de Garantie des Assurances de Personnes (FGAP) protège les souscripteurs à hauteur de 70 000 € par assuré et par compagnie. Pour les épargnants disposant de capitaux importants, il peut être judicieux de répartir ses avoirs sur plusieurs assureurs. En pratique, les faillites d'assureurs vie sont extrêmement rares en France.
Assurance vie ou Livret A : quel est le meilleur choix ?
Les deux ne jouent pas le même rôle. Le Livret A (taux de 1,7 % depuis le 1er août 2026) est idéal pour l'épargne de précaution : disponible instantanément, sans fiscalité, mais plafonné à 22 950 €. L'assurance vie est un outil de moyen-long terme, sans plafond, avec une meilleure espérance de rendement et des avantages successoraux. La stratégie classique : remplir d'abord son Livret A, puis orienter le surplus vers l'assurance vie.
Comment choisir entre gestion libre et gestion pilotée ?
En gestion libre, vous choisissez vous-même vos supports et effectuez vos arbitrages. C'est adapté aux épargnants qui connaissent les marchés et veulent garder la main. En gestion pilotée (ou sous mandat), un professionnel gère l'allocation selon votre profil de risque. C'est la solution recommandée pour les débutants ou ceux qui ne souhaitent pas s'impliquer dans la gestion au quotidien. Les frais supplémentaires sont généralement de 0,1 % à 0,3 % par an.