
Prêt personnel sans justificatif : conditions réelles
Obtenez un prêt personnel sans justificatif d'utilisation en 2026. Taux, montants, pièges à éviter et simulateur de mensualité pour votre projet.

Besoin de financer un projet sans avoir à fournir de factures ni de devis ? Le prêt personnel sans justificatif, aussi appelé crédit non affecté, permet d'emprunter de 1 000 à 75 000 euros en conservant une totale liberté sur l'utilisation des fonds. En 2026, ce type de financement reste accessible, mais la réforme européenne du crédit à la consommation a durci les conditions de solvabilité. Voici ce qu'il faut savoir avant de souscrire.
Nous détaillons dans ce guide le fonctionnement réel de ce prêt, les montants accessibles, les taux pratiqués cette année, les pièges à éviter et les alternatives si votre dossier ne passe pas. Un simulateur de capacité d'emprunt vous aidera à estimer votre mensualité en quelques secondes.
Crédit sans justificatif : ce que cela signifie vraiment
Le terme « sans justificatif » prête souvent à confusion. Il ne signifie pas que l'organisme prêteur ne vérifie rien, bien au contraire. Ce qui est « sans justificatif », c'est l'usage des fonds. Contrairement à un crédit affecté (auto, travaux), vous n'avez pas à prouver à quoi servira l'argent emprunté.
En revanche, la banque ou l'organisme de crédit vérifiera systématiquement :
- Vos revenus (bulletins de salaire, avis d'imposition)
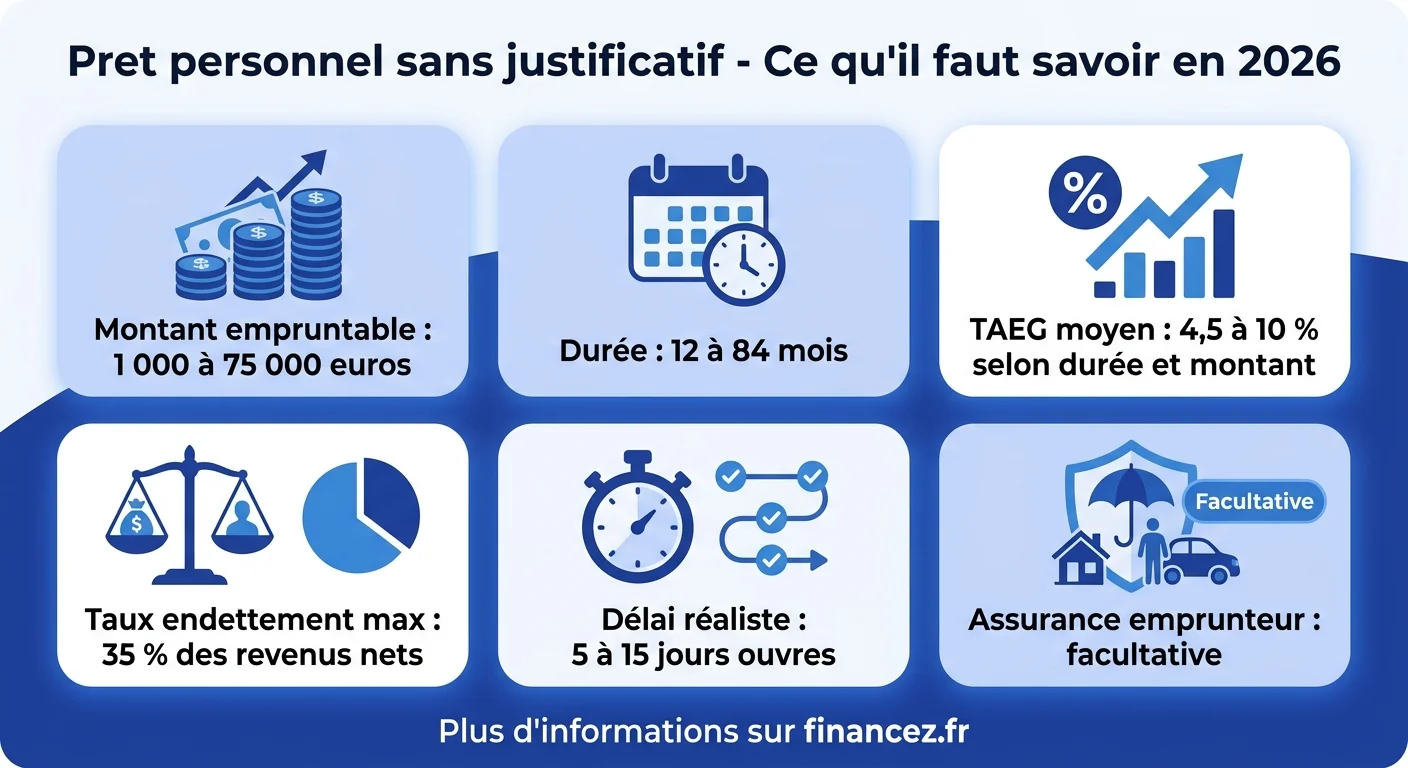
- Votre taux d'endettement (plafonné à 35 % des revenus nets)
- Votre historique bancaire (relevés de compte des 3 derniers mois)
- Votre situation au FICP (fichier des incidents de remboursement)
Autrement dit, le « sans justificatif » porte sur la destination du prêt, pas sur votre capacité à rembourser. Cette distinction est fondamentale et élimine d'emblée les promesses trompeuses d'un crédit « sans aucune vérification », ce type d'offre n'existe tout simplement pas en France dans le cadre légal.
Un prêt personnel sans justificatif n'est pas un prêt sans conditions. La banque évalue votre solvabilité avec la même rigueur que pour tout autre crédit. Ce qui change, c'est que vous n'avez pas à justifier l'utilisation de l'argent.
Montants, durées et taux en 2026 : les chiffres actuels
Le cadre réglementaire du prêt personnel sans justificatif en 2026 fixe les balises suivantes :
| Critère | Fourchette habituelle | Remarque |
|---|---|---|
| Montant empruntable | 1 000 à 75 000 € | Au-delà de 75 000 €, le crédit bascule en prêt immobilier |
| Durée de remboursement | 12 à 84 mois | Certains organismes vont jusqu'à 120 mois |
| TAEG moyen (12 mois) | 4,5 à 7 % | Les petits montants sur courte durée affichent les meilleurs taux |
| TAEG moyen (60-84 mois) | 6 à 10 % | Le taux augmente avec la durée |
| Taux d'usure (T2 2026) | ~21 % | Plafond légal, variable chaque trimestre |
| Délai de rétractation | 14 jours calendaires | Obligatoire sur tout crédit conso |
La réforme européenne entrée en vigueur début 2026 a renforcé l'obligation d'évaluation de solvabilité pour tout crédit à la consommation, quel que soit le montant. Les organismes doivent désormais documenter cette évaluation et la conserver pendant toute la durée du prêt. Concrètement, cela rallonge légèrement les délais de traitement mais réduit le risque de surendettement.
Qui peut réellement obtenir un prêt personnel sans justificatif ?
Malgré son nom rassurant, ce type de crédit n'est pas accordé à tout le monde. Les critères d'éligibilité sont clairs et identiques d'un organisme à l'autre :
Les conditions indispensables
- Être majeur et résider en France (ou dans un pays de l'UE pour certains organismes)
- Disposer de revenus réguliers : CDI, fonctionnaire, retraité avec pension stable. Les CDD et intérimaires sont acceptés par certains organismes sous conditions
- Ne pas être inscrit au FICP (Fichier national des Incidents de remboursement des Crédits aux Particuliers)
- Respecter le seuil de 35 % d'endettement toutes charges comprises
- Avoir un compte bancaire domicilié en France
Les profils qui passent facilement
Les salariés en CDI avec au moins 6 mois d'ancienneté et un taux d'endettement inférieur à 25 % obtiennent généralement une réponse de principe sous 24 à 48 heures. Les fonctionnaires bénéficient souvent de taux préférentiels grâce à la sécurité de l'emploi perçue par les organismes prêteurs. Les retraités avec une pension stable sont également bien accueillis, surtout pour des montants inférieurs à 15 000 euros.
Les profils qui nécessitent un dossier renforcé
Les travailleurs indépendants, auto-entrepreneurs, CDD et intérimaires devront fournir des justificatifs supplémentaires : bilans comptables, relevés de chiffre d'affaires, historique bancaire détaillé. Le prêt personnel sans justificatif de salaire au sens strict n'existe pas, il s'agit d'un prêt où les justificatifs de revenus sont remplacés par d'autres preuves de solvabilité. Pour mieux comprendre les rouages du courtage en finance, sachez qu'un courtier peut faciliter l'accès au crédit pour ces profils atypiques.
Les pièges courants à éviter absolument
Le marché du crédit sans justificatif attire des offres légitimes, mais aussi des pratiques borderline. Voici les principaux pièges :
Les frais de dossier dissimulés
Certains organismes affichent un TAEG attractif mais ajoutent des frais de dossier de 50 à 200 euros non inclus dans le taux. Exigez toujours le TAEG tout compris (Taux Annuel Effectif Global), qui intègre légalement l'ensemble des frais. Comparer les offres uniquement sur le TAEG est la seule méthode fiable.
L'assurance emprunteur facultative présentée comme obligatoire
Pour un prêt personnel, l'assurance décès-invalidité est facultative. Pourtant, de nombreux organismes la proposent par défaut dans la simulation, gonflant la mensualité de 5 à 15 %. Vous avez le droit de la refuser sans que cela affecte l'acceptation du dossier. Si vous choisissez de la souscrire, comparez les tarifs, la délégation d'assurance est possible comme pour un prêt immobilier.
Le crédit renouvelable déguisé
Attention aux offres qui proposent une « réserve d'argent » au lieu d'un vrai prêt personnel. Le crédit renouvelable (revolving) fonctionne comme une ligne de crédit permanente avec des taux souvent supérieurs à 15 %. Ce n'est pas la même chose qu'un prêt amortissable avec un échéancier fixe. Vérifiez toujours que votre contrat mentionne « prêt personnel amortissable » et non « crédit renouvelable ».
Les arnaques en ligne
Tout organisme qui vous demande de payer des frais avant le déblocage des fonds est suspect. En France, aucun prêteur légitime ne demande de versement préalable. De même, méfiez-vous des « prêts sans enquête sans aucun refus », cette promesse est techniquement impossible dans le cadre réglementaire français.
Comment comparer les offres efficacement
Avec des dizaines d'organismes proposant du prêt personnel sans justificatif, la comparaison peut vite devenir un casse-tête. Voici une méthode structurée :
- Étape 1 : Définissez votre besoin exact : montant, durée souhaitée, mensualité maximale acceptable
- Étape 2 : Utilisez un comparateur en ligne pour obtenir une première vue d'ensemble des taux
- Étape 3 : Interrogez votre banque actuelle : les clients existants bénéficient souvent de taux préférentiels
- Étape 4 : Demandez au moins 3 offres fermes (avec TAEG tout compris) auprès d'organismes différents
- Étape 5 : Comparez sur le coût total du crédit (capital + intérêts + frais), pas seulement sur la mensualité
Ne vous focalisez pas uniquement sur le taux. Un prêt à 5, 5 % sur 60 mois coûte plus cher en intérêts qu'un prêt à 6, 5 % sur 36 mois. Le coût total du crédit est le seul indicateur réellement comparable d'une offre à l'autre.
Les comparateurs en ligne comme Meilleurtaux ou Empruntis permettent d'obtenir plusieurs simulations en quelques minutes. Mais gardez à l'esprit que ces plateformes sont rémunérées par les organismes prêteurs qu'elles référencent, elles ne couvrent pas forcément l'intégralité du marché. Pour comprendre les mécanismes financiers derrière ces offres, notre guide sur les placements bancaires apporte un éclairage complémentaire.
Prêt personnel sans justificatif vs crédit affecté : lequel choisir ?
Le choix entre ces deux formules dépend de votre situation et de votre projet :
| Critère | Prêt personnel (non affecté) | Crédit affecté |
|---|---|---|
| Justificatif d'utilisation | Non requis | Obligatoire (facture, devis) |
| Taux moyen | 4,5 à 10 % | 3 à 7 % (souvent inférieur) |
| Flexibilité | Totale | Limitée au projet financé |
| Protection consommateur | Rétractation 14 jours | Rétractation + annulation liée au bien |
| Vitesse d'obtention | 24h à 7 jours | 48h à 15 jours |
| Idéal pour | Projets multiples, trésorerie, imprévus | Achat précis (auto, travaux, électroménager) |
Si votre projet est clairement identifié (achat d'un véhicule, travaux de rénovation), le crédit affecté offre généralement un taux plus bas et une protection supplémentaire : en cas de litige avec le vendeur, vous pouvez suspendre les remboursements. En revanche, si vous avez plusieurs dépenses à couvrir ou si vous souhaitez conserver votre liberté, le prêt personnel reste la meilleure option.
Délais de déblocage : le mythe du crédit en 24 heures
La promesse d'un « crédit 24h sans justificatif » est partiellement vraie, mais mérite d'être nuancée :
- Réponse de principe en 24h : oui, la plupart des organismes en ligne donnent un accord de principe sous 24 heures après soumission du dossier complet
- Déblocage des fonds en 24h : beaucoup plus rare. Le délai légal de rétractation de 14 jours doit être respecté. Certains organismes permettent un déblocage anticipé après 7 jours si vous renoncez expressément à votre droit de rétractation
- Virement effectif : comptez 1 à 3 jours ouvrés supplémentaires pour le virement bancaire
En pratique, le délai réaliste entre la demande et la réception des fonds se situe entre 5 et 15 jours ouvrés pour un dossier standard. Les offres promettant un déblocage instantané contournent souvent la réglementation ou sont en réalité des crédits renouvelables déguisés. Si la rapidité d'obtention est votre priorité absolue, un rapide passage en revue des mécanismes du crédit immobilier vous montrera que le prêt personnel reste de loin le plus rapide des deux.
Les alternatives quand le prêt personnel est refusé
Un refus de prêt personnel n'est pas une impasse. Plusieurs alternatives méritent d'être explorées :
Le microcrédit personnel
Pour des montants de 300 à 8 000 euros, le microcrédit accompagné par des associations agréées (ADIE, Crésus, Restos du Coeur) accepte des profils refusés par les banques classiques. Les taux sont encadrés et l'accompagnement social est inclus.
Le prêt entre particuliers
Les plateformes de prêt participatif mettent en relation emprunteurs et investisseurs particuliers. Les taux varient de 3 à 12 % selon le profil de risque. Cette option convient aux emprunteurs qui ont un bon historique mais des revenus atypiques (freelances, artistes, saisonniers). Pour diversifier votre vision des options financières, notre article sur les SCPI montre comment le financement participatif fonctionne côté investisseur.
Le rachat de crédits
Si votre taux d'endettement dépasse 35 % à cause de crédits existants, un rachat de crédits peut regrouper vos emprunts en un seul avec une mensualité réduite. Cela libère de la capacité d'emprunt pour un nouveau prêt personnel. Attention : le rachat allonge la durée totale et augmente le coût global du crédit.
Le prêt familial formalisé
Emprunter à un proche reste une option valable, à condition de formaliser l'accord par écrit (reconnaissance de dette notariée au-delà de 1 500 euros). Cela protège les deux parties et évite les litiges familiaux.
Quel montant peut-on emprunter sans justificatif d'utilisation ?
La loi française fixe le cadre du crédit à la consommation entre 200 et 75 000 euros. Dans la pratique, les organismes appliquent leurs propres seuils :
- Moins de 3 000 euros : accord rapide, vérification légère, taux compétitifs. Idéal pour un imprévu ou un petit projet
- 3 000 à 15 000 euros : le segment le plus courant. Vérification standard (revenus, endettement, FICP). Taux moyens entre 5 et 8 %
- 15 000 à 30 000 euros : vérification renforcée, relevés bancaires détaillés, parfois visite d'un conseiller. Taux de 6 à 9 %
- 30 000 à 75 000 euros : réservé aux profils solides (CDI, revenus élevés, endettement faible). Certains organismes exigent une garantie ou un co-emprunteur
Le montant maximal accordé dépend directement de votre capacité de remboursement. La règle des 35 % d'endettement s'applique systématiquement : si vous gagnez 2 500 euros nets par mois et avez déjà 300 euros de charges de crédit, votre capacité mensuelle supplémentaire est de 575 euros (2 500 x 0, 35 - 300). Sur 48 mois, cela représente un emprunt maximal d'environ 25 000 euros. Pour mettre ces chiffres en perspective, notre article sur les placements court terme montre comment faire fructifier un excédent de trésorerie plutôt que d'emprunter.
Prêt personnel sans justificatif de salaire : est-ce possible ?
La recherche « prêt personnel sans justificatif de salaire » génère des milliers de résultats, mais la réalité est plus nuancée qu'il n'y paraît :
Aucun organisme légal en France n'accorde un prêt sans vérifier vos revenus sous une forme ou une autre. Ce qui est possible, c'est de remplacer le bulletin de salaire traditionnel par d'autres preuves de solvabilité :
- Avis d'imposition des deux dernières années
- Relevés bancaires montrant des entrées régulières
- Attestation de pension pour les retraités
- Bilans comptables pour les indépendants
- Attestation France Travail pour les demandeurs d'emploi indemnisés (prêts de faible montant uniquement)
Le terme « sans justificatif de salaire » désigne donc en pratique un prêt accessible aux personnes qui n'ont pas de fiche de paie classique, pas un prêt accordé sans aucune vérification de revenus. Cette distinction est cruciale pour éviter les déceptions et les arnaques qui exploitent cette ambiguïté sémantique.
Questions fréquentes
Quel est le crédit le plus facile à obtenir ?
Le microcrédit personnel (300 à 8 000 euros) accompagné par des associations agréées est le plus accessible. Pour les crédits bancaires classiques, le prêt personnel de faible montant (moins de 3 000 euros) sur courte durée est celui qui affiche le taux d'acceptation le plus élevé. Les profils en CDI avec un taux d'endettement inférieur à 25 % obtiennent généralement une réponse positive sous 48 heures.
Quel montant peut-on emprunter sans justificatif ?
Le prêt personnel sans justificatif d'utilisation est possible de 1 000 à 75 000 euros en France. Le montant réellement accordé dépend de votre capacité de remboursement et de votre taux d'endettement (plafonné à 35 % des revenus nets). Pour les montants supérieurs à 30 000 euros, un profil solide (CDI, revenus élevés) est généralement exigé.
Comment emprunter de l'argent sans justificatifs ?
Vous pouvez souscrire un prêt personnel non affecté auprès d'une banque ou d'un organisme de crédit en ligne. Vous n'aurez pas à justifier l'utilisation des fonds, mais vous devrez fournir des preuves de revenus et de solvabilité (bulletins de salaire, avis d'imposition, relevés bancaires). La demande se fait en ligne ou en agence, avec une réponse de principe sous 24 à 48 heures.
Peut-on obtenir un crédit en 24 heures ?
Un accord de principe est possible en 24 heures, mais le déblocage effectif des fonds prend généralement 5 à 15 jours ouvrés. Le délai légal de rétractation de 14 jours doit être respecté, bien que certains organismes permettent un déblocage anticipé après 7 jours. Méfiez-vous des offres promettant un virement instantané, il s'agit souvent de crédits renouvelables avec des taux beaucoup plus élevés.
L'assurance emprunteur est-elle obligatoire pour un prêt personnel ?
Non, l'assurance emprunteur est facultative pour un prêt personnel (contrairement au prêt immobilier où elle est quasi systématiquement exigée). L'organisme prêteur peut vous la proposer, mais n'a pas le droit de conditionner l'octroi du prêt à sa souscription. Si vous choisissez de la prendre, vous pouvez opter pour une délégation d'assurance auprès d'un assureur concurrent.
Que faire si mon prêt personnel est refusé ?
Plusieurs alternatives existent : le microcrédit accompagné par des associations agréées, le prêt entre particuliers via des plateformes de financement participatif, le rachat de crédits pour réduire votre taux d'endettement, ou le prêt familial formalisé par une reconnaissance de dette. Vous pouvez aussi attendre quelques mois pour améliorer votre profil emprunteur avant de redéposer un dossier.