
Quelles taxes pour un bien immobilier ? De l'achat à la revente
De la taxe foncière à la plus-value, voici toutes les taxes qui pèsent sur un bien immobilier, leur mode de calcul et celles que vous pouvez réduire.

Un logement ne coûte pas seulement son prix d'achat et ses mensualités de crédit. Il déclenche une série de prélèvements qui s'échelonnent sur toute la durée de sa possession, depuis la signature chez le notaire jusqu'au jour de la revente. Beaucoup d'acquéreurs découvrent cette réalité progressivement, avis d'imposition après avis d'imposition.
Le problème n'est pas tant le montant de chaque taxe immobilier prise isolément que leur accumulation, et le fait qu'aucun document ne les récapitule au moment de l'achat. Cet article les passe toutes en revue dans l'ordre chronologique où elles se présentent, avec leur mode de calcul et les marges de manœuvre existantes.
Un bien est taxé à trois moments distincts
La fiscalité immobilière se lit sur trois séquences qui n'obéissent pas aux mêmes logiques. À l'acquisition, on paie une taxation sur la transaction elle-même, une fois pour toutes. Pendant la détention, on paie des prélèvements annuels assis sur la valeur théorique du bien, auxquels s'ajoute l'imposition des loyers s'il est loué. À la revente enfin, on paie sur le gain réalisé, s'il y en a un.
Cette distinction a une conséquence pratique : un même bien peut être fiscalement léger sur une séquence et lourd sur une autre. Un appartement en centre-ville d'une commune à taux élevé pèsera surtout en détention ; un bien acheté au plus bas et revendu au plus haut pèsera surtout à la sortie. Raisonner sur le coût fiscal total d'un projet, et non taxe par taxe, est la seule approche qui donne une image juste.
À l'achat : droits de mutation et TVA
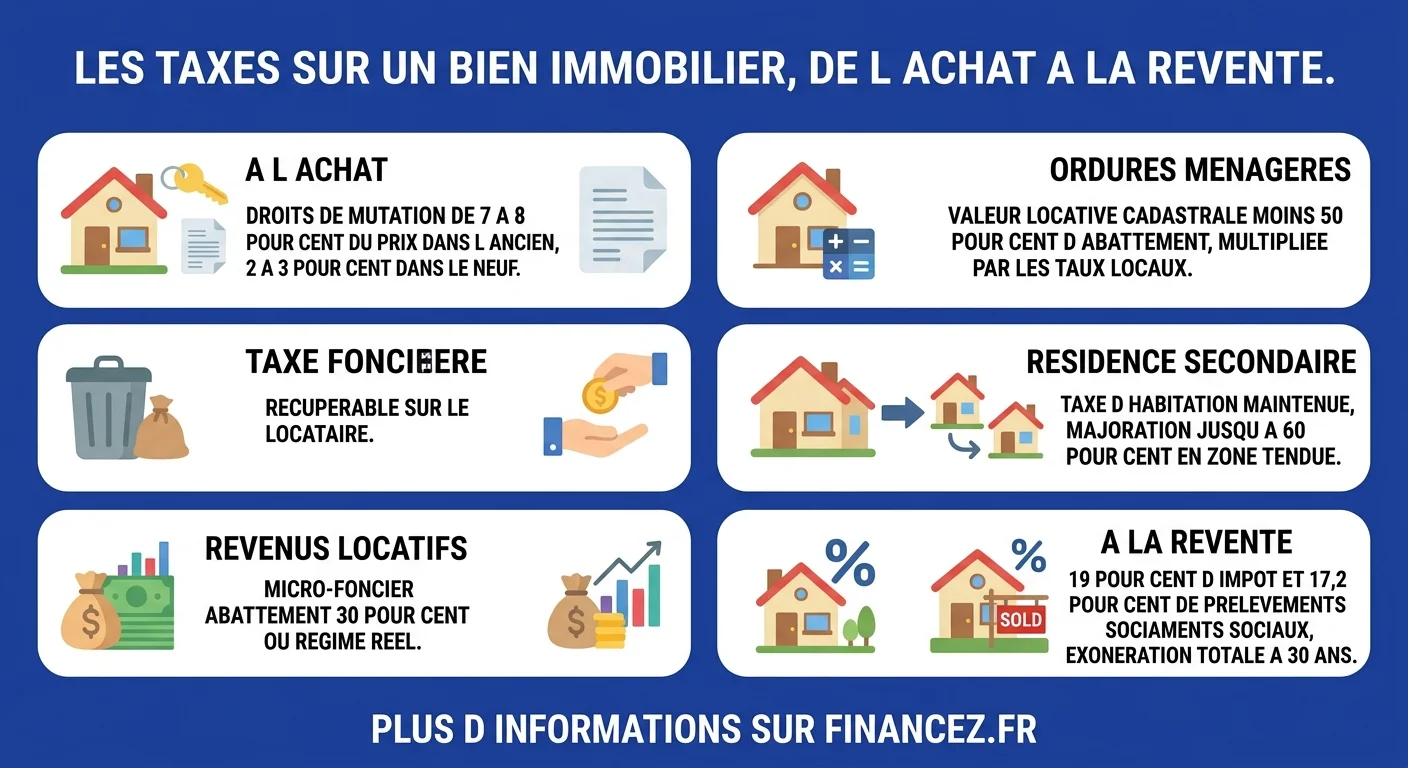
Ce qu'on appelle communément les frais de notaire est très majoritairement composé d'impôts. Sur un logement ancien, l'ensemble représente de l'ordre de 7 à 8 % du prix, dont la rémunération réelle du notaire ne constitue qu'une petite fraction. L'essentiel part aux départements et aux communes sous forme de droits de mutation à titre onéreux.
Deux points méritent attention. D'abord, les départements disposent depuis 2025 d'une faculté élargie de relever leur part, ce qui creuse les écarts d'un territoire à l'autre : à prix égal, la facture n'est pas identique partout. Ensuite, le logement neuf obéit à un régime différent : le prix inclut la TVA à 20 %, et les frais d'acte tombent autour de 2 à 3 %. Cette différence explique une part de l'écart de prix affiché entre neuf et ancien, et mérite d'être intégrée au plan de financement au même titre que le montage du crédit immobilier.
Les droits de mutation ne se négocient pas et ne s'empruntent généralement pas : ils doivent être disponibles en apport le jour de la signature.
Estimez ce que votre bien vous coûte chaque année
Les prélèvements annuels se calculent tous à partir de la valeur locative cadastrale, un loyer théorique attribué à votre logement par l'administration. Vous la trouvez sur votre avis de taxe foncière. Le simulateur ci-dessous en déduit une estimation du coût fiscal annuel de détention selon votre situation.
La taxe foncière, prélèvement principal du propriétaire
C'est la seule taxe que paie tout propriétaire, quel que soit l'usage du bien. Son calcul suit trois étapes : l'administration part de la valeur locative cadastrale, applique un abattement forfaitaire de 50 % censé couvrir les frais de gestion, puis multiplie le résultat par les taux votés par la commune et le département.
Deux facteurs expliquent qu'elle progresse plus vite que l'inflation dans beaucoup de communes. La valeur locative est revalorisée chaque année selon un indice national. Et les collectivités, qui ont perdu la taxe d'habitation sur les résidences principales, ont massivement relevé leurs taux pour compenser. C'est aujourd'hui le principal poste de charge fiscale d'un propriétaire occupant.
La surface prise en compte n'est pas la surface habitable au sens de la loi Carrez, mais une surface pondérée qui intègre annexes, caves et éléments de confort. Cette différence explique des écarts déroutants entre deux logements voisins de superficie comparable. Une erreur dans ce descriptif se corrige : la fiche de votre local est consultable auprès du service des impôts fonciers, et une rectification s'obtient sur simple réclamation si un élément a disparu, comme une dépendance démolie.
Ordures ménagères : la ligne qu'on oublie de regarder
La taxe d'enlèvement des ordures ménagères figure sur le même avis que la taxe foncière, ce qui la rend presque invisible. Elle se calcule pourtant sur la même base et peut représenter une part significative du total selon les communes.
Sa particularité tient à son traitement en location : elle fait partie des charges récupérables sur le locataire. Un bailleur qui omet de la refacturer perd chaque année une somme non négligeable, et cet oubli est fréquent. Certaines collectivités lui substituent par ailleurs une redevance calculée sur le volume réellement collecté, qui obéit à des règles différentes.
Résidence secondaire : la taxe d'habitation demeure
Supprimée sur les résidences principales, la taxe d'habitation reste due sur les résidences secondaires, et son poids a nettement augmenté. Dans les communes classées en zone tendue, une majoration votée localement peut atteindre 60 % du montant, et de plus en plus de communes touristiques l'appliquent à son maximum.
La qualification de résidence secondaire ne dépend pas de votre déclaration mais de la situation constatée au 1er janvier. Un logement meublé et non occupé à titre principal entre dans cette catégorie, y compris s'il est mis en location saisonnière une partie de l'année. Pour un bien acquis dans une zone touristique, cette majoration doit figurer dans le calcul de rentabilité dès le départ.
Logement vacant : une taxe volontairement dissuasive
Un logement vide et non meublé depuis plus d'un an dans une commune en zone tendue déclenche la taxe sur les logements vacants. Son barème est progressif dans le temps : de l'ordre de 17 % de la valeur locative la première année, puis environ le double les suivantes. En dehors des zones tendues, les communes peuvent instaurer un dispositif équivalent.
L'objectif est explicitement de remettre des logements sur le marché, et le mécanisme est efficace. Les exonérations existent mais sont strictement encadrées : vacance indépendante de votre volonté, logement nécessitant des travaux lourds représentant une part importante de sa valeur, mise en vente ou en location effective au prix du marché sans trouver preneur.
Les loyers : deux régimes à choisir avec méthode
Dès qu'un bien rapporte, les revenus s'ajoutent à l'imposition. En location nue, le régime micro-foncier applique un abattement forfaitaire de 30 % en dessous d'un plafond annuel de recettes, sans autre justificatif. Le régime réel, lui, autorise la déduction des charges effectives : intérêts d'emprunt, travaux d'entretien, assurance, taxe foncière, frais de gestion.
La règle de décision est arithmétique : si vos charges réelles dépassent 30 % des loyers, le réel est plus avantageux. C'est presque toujours le cas les premières années d'un crédit, ou après des travaux. Le déficit foncier généré s'impute d'ailleurs sur le revenu global dans une limite annuelle, ce qui en fait un levier fiscal significatif. En location meublée, le cadre change entièrement : les revenus relèvent des bénéfices industriels et commerciaux, avec un abattement forfaitaire plus élevé et la possibilité d'amortir le bien au régime réel. Les règles applicables aux meublés touristiques ont été resserrées ces dernières années, et notre suivi des évolutions fiscales récentes détaille ces changements.
L'IFI, pour les patrimoines importants
L'impôt sur la fortune immobilière concerne les foyers dont le patrimoine immobilier net dépasse 1,3 million d'euros au 1er janvier. Le barème est progressif et ne s'applique qu'à la fraction supérieure à 800 000 euros, ce qui atténue l'effet de seuil.
Deux mécanismes réduisent l'assiette. La résidence principale bénéficie d'un abattement de 30 % sur sa valeur. Et les dettes afférentes aux biens, principalement les crédits en cours, sont déductibles, ce qui explique qu'un patrimoine brut élevé mais fortement financé à crédit puisse rester sous le seuil. Les parts de sociétés civiles de placement immobilier entrent dans l'assiette au prorata de leur actif immobilier, un point que les détenteurs de parts de SCPI découvrent parfois tardivement.
À la revente : la plus-value et ses abattements
La plus-value correspond à la différence entre le prix de vente et le prix d'acquisition majoré des frais et travaux justifiés. Elle supporte 19 % au titre de l'impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % avant abattements, auxquels s'ajoute une surtaxe pour les plus-values importantes.
L'exonération la plus large concerne la résidence principale : la plus-value réalisée sur le logement que vous occupez effectivement au jour de la vente est totalement exonérée, sans condition de durée. Pour tous les autres biens, l'abattement dépend de la durée de détention, et il diffère entre les deux composantes.
| Durée de détention | Impôt sur le revenu (19 %) | Prélèvements sociaux (17,2 %) |
|---|---|---|
| Moins de 6 ans | Aucun abattement | Aucun abattement |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 %, exonération totale | 1,60 % |
| De la 23e à la 30e année | Déjà exonéré | 9 % par an |
| Au-delà de 30 ans | Exonéré | Exonéré |
Ce décalage entre 22 et 30 ans surprend souvent : un bien détenu 25 ans est exonéré d'impôt sur le revenu mais reste soumis aux prélèvements sociaux sur une part résiduelle. D'autres exonérations existent, notamment pour les cessions de faible montant ou pour un vendeur qui n'est pas propriétaire de sa résidence principale et réemploie le produit de la vente dans un délai contraint.
Ce qu'on peut légalement réduire
Les marges de manœuvre sont réelles mais demandent de l'anticipation. Conservez systématiquement les factures d'entreprises pour les travaux d'amélioration : elles majorent le prix d'acquisition et réduisent d'autant la plus-value imposable, à condition d'être justifiées par des factures en bonne et due forme, le travail effectué soi-même n'étant pas retenu.
Vérifiez ensuite le descriptif cadastral de votre bien, source d'erreurs anciennes jamais corrigées. Choisissez le régime d'imposition des loyers en le recalculant chaque année plutôt qu'une fois pour toutes. Renseignez-vous enfin sur les exonérations temporaires de taxe foncière, souvent accordées après une construction neuve ou certains travaux d'économie d'énergie, sur délibération de la commune. Pour une vue d'ensemble du sujet, notre guide de la fiscalité immobilière et de ses déductions complète utilement cet inventaire.
Un rappel s'impose pour finir : taux, seuils et plafonds évoluent à chaque loi de finances, et les taux locaux sont votés chaque année. Les ordres de grandeur donnés ici servent à cadrer un projet, pas à remplacer une vérification à la date de votre opération.
Questions fréquentes
Quelles sont les taxes à payer quand on est propriétaire ?
Tout propriétaire paie la taxe foncière et, dans la plupart des communes, la taxe d'enlèvement des ordures ménagères qui figure sur le même avis. S'ajoutent selon la situation : la taxe d'habitation si le bien est une résidence secondaire, la taxe sur les logements vacants s'il reste vide en zone tendue, l'impôt sur les revenus locatifs s'il est loué, et l'impôt sur la fortune immobilière au-delà de 1,3 million d'euros de patrimoine net.
Comment est calculée la taxe foncière ?
L'administration part de la valeur locative cadastrale, un loyer théorique attribué au logement, lui applique un abattement forfaitaire de 50 %, puis multiplie le résultat par les taux votés par la commune et le département. Deux logements identiques dans deux communes différentes peuvent donc avoir des taxes foncières très éloignées, puisque seuls les taux locaux changent.
Quelle surface est prise en compte pour la taxe foncière ?
Ce n'est pas la surface habitable au sens de la loi Carrez mais une surface pondérée, qui intègre les annexes, caves, garages et divers éléments de confort avec des coefficients. C'est pourquoi deux logements de superficie voisine peuvent être imposés différemment. Le descriptif de votre local est consultable auprès du service des impôts fonciers et peut être rectifié en cas d'erreur.
Quel impôt paie-t-on sur une vente immobilière ?
La plus-value est imposée à 19 % au titre de l'impôt sur le revenu et 17,2 % de prélèvements sociaux, avec une surtaxe au-delà d'un certain niveau de gain. Des abattements s'appliquent selon la durée de détention, avec exonération totale d'impôt sur le revenu à 22 ans et de prélèvements sociaux à 30 ans. La vente de votre résidence principale est en revanche exonérée sans condition de durée.
La taxe d'habitation existe-t-elle encore ?
Elle a été supprimée pour les résidences principales mais reste pleinement due sur les résidences secondaires. Dans les communes situées en zone tendue, une majoration pouvant atteindre 60 % peut s'y ajouter sur délibération locale, et de nombreuses communes touristiques l'appliquent au maximum autorisé.
Peut-on être exonéré de taxe foncière ?
Plusieurs cas existent : exonération temporaire de deux ans pour une construction neuve, exonérations liées à l'âge et aux ressources pour les personnes âgées ou handicapées de condition modeste, et exonérations partielles votées par certaines communes après des travaux d'économie d'énergie. Ces dispositifs dépendent souvent d'une délibération locale, ce qui explique qu'ils varient d'une commune à l'autre.
Vaut-il mieux choisir le micro-foncier ou le régime réel ?
La comparaison est arithmétique : le micro-foncier applique un abattement forfaitaire de 30 % sur les loyers, tandis que le réel déduit les charges effectives. Si vos charges réelles, intérêts d'emprunt, travaux, assurance, taxe foncière, dépassent 30 % des recettes, le régime réel est plus avantageux. C'est presque systématiquement le cas les premières années d'un crédit ou après des travaux importants.