
Crédit sans enquête de solvabilité : ce que la loi autorise vraiment
Est-il légal d'emprunter sans enquête de solvabilité en France ? Alternatives concrètes, pièges à éviter et solutions pour emprunteurs fragiles.

L'obligation légale de vérification de solvabilité
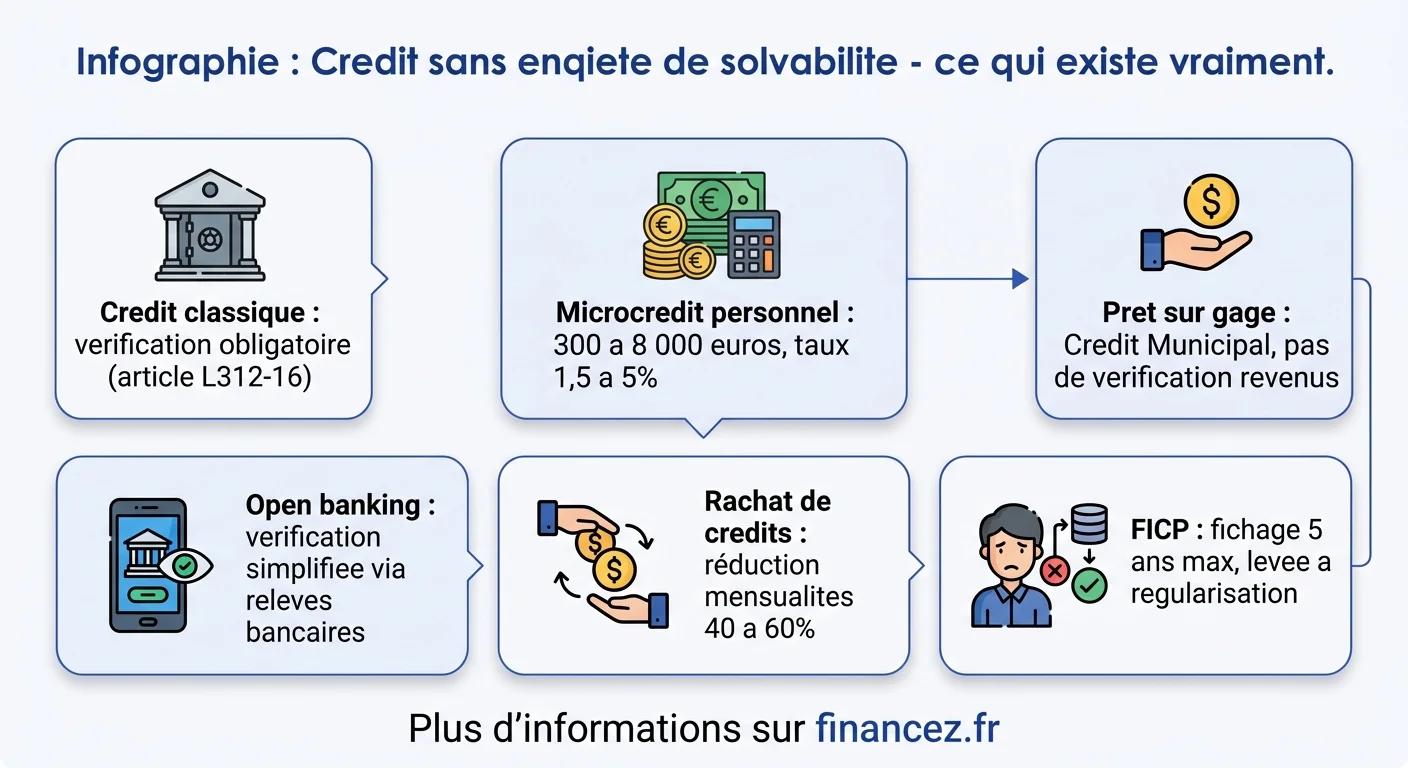
En France, tout établissement de crédit est légalement tenu de vérifier la solvabilité de l'emprunteur avant d'accorder un prêt. L'article L312-16 du Code de la consommation est formel : le prêteur doit consulter le fichier des incidents de remboursement (FICP) et évaluer la capacité de remboursement du demandeur. Cette obligation vise à protéger les consommateurs contre le surendettement.
Concrètement, un crédit sans enquête de solvabilité au sens strict n'existe pas dans le cadre légal français. Toute offre qui prétend le contraire relève soit d'une simplification marketing, soit d'une arnaque pure et simple. Ce cadre réglementaire s'applique à tous les types de prêts : crédit à la consommation, crédit immobilier, crédit renouvelable et prêt personnel.
Pourquoi cette recherche explose en 2026
Le volume de recherches autour du crédit sans vérification a considérablement augmenté ces dernières années. Plusieurs facteurs expliquent cette tendance :
- Hausse des refus bancaires : les banques traditionnelles ont durci leurs critères d'octroi depuis la remontée des taux directeurs. Les profils atypiques (freelances, CDD, intérimaires) sont les premiers touchés.
- Fichage FICP en hausse : le nombre de personnes inscrites au fichier des incidents de paiement a progressé, réduisant leur accès au crédit classique.
- Précarisation des revenus : la multiplication des contrats courts et des revenus irréguliers complique la démonstration de solvabilité.
- Marketing agressif : certains acteurs en ligne exploitent cette détresse avec des promesses trompeuses de crédit garanti sans vérification.
Derrière chaque recherche se cache souvent une situation financière tendue. Plutôt que de céder aux sirènes d'offres frauduleuses, il existe des alternatives légales et encadrées qui méritent d'être explorées.
Les offres en ligne : distinguer le vrai du faux
Une recherche rapide sur internet révèle des dizaines de sites promettant un crédit garanti sans vérification. La réalité est bien différente de ce que le marketing laisse entendre.
Les offres légitimes à vérification simplifiée existent réellement. Des fintech comme Younited Credit, Mansa ou Floa Bank utilisent l'open banking pour analyser automatiquement vos relevés bancaires. Cette technologie remplace les justificatifs papier traditionnels (fiches de paie, avis d'imposition) par une lecture directe de vos transactions. La vérification est plus rapide, mais elle existe bel et bien.
Les signaux d'alerte d'une offre frauduleuse :
- Crédit garanti à 100 % sans aucune condition
- Demande de frais de dossier ou de versement préalable avant l'octroi du prêt
- Absence de mention légale ou d'agrément ACPR (Autorité de contrôle prudentiel)
- Taux d'intérêt anormalement bas pour un profil à risque
- Communication exclusivement par messagerie privée (WhatsApp, Telegram)
Tout organisme de crédit opérant légalement en France doit être enregistré auprès de l'ACPR et figurer au registre des agents financiers (REGAFI). Vérifiez systématiquement avant de transmettre vos données personnelles.
Le microcrédit personnel : la vraie alternative encadrée
Le microcrédit personnel accompagné constitue l'alternative la plus solide pour les personnes exclues du crédit bancaire classique. Encadré par la loi depuis 2005, il s'adresse aux ménages dont les revenus ou la situation ne permettent pas d'accéder aux prêts traditionnels.
Ses caractéristiques :
- Montant : de 300 à 8 000 euros
- Durée : 6 mois à 7 ans
- Taux : encadré, généralement entre 1,5 % et 5 %
- Accompagnement : un réseau d'accompagnateurs (ADIE, Secours Catholique, CCAS) aide à monter le dossier et suit le remboursement
- Accessible aux fichés : le microcrédit reste possible même en cas de fichage FICP, sous conditions
Pour en bénéficier, contactez un réseau accompagnateur qui évaluera votre projet et votre capacité de remboursement. Ce n'est pas un crédit sans vérification, mais un crédit avec une vérification adaptée à votre situation réelle.
Le prêt sur gage : emprunter sans justifier ses revenus
Le Crédit Municipal (anciennement Mont-de-Piété) reste le seul établissement qui accorde un prêt sans vérifier la solvabilité de l'emprunteur au sens classique. Le fonctionnement est simple : vous déposez un objet de valeur (bijou, montre, œuvre d'art, instrument de musique) et recevez entre 50 % et 70 % de sa valeur estimée sous forme de prêt.
Si vous remboursez dans les délais, vous récupérez votre bien. En cas de non-remboursement, le Crédit Municipal vend l'objet aux enchères et vous reverse l'éventuel surplus. Ce système présente un avantage majeur : pas de fichage, pas d'impact sur votre scoring bancaire, pas de poursuites judiciaires.
Les limites : le montant dépend de la valeur de l'objet déposé, les taux d'intérêt oscillent entre 5 % et 12 %, et il faut se déplacer physiquement dans un bureau du Crédit Municipal.
Le prêt entre particuliers : encadré mais risqué
Les plateformes de prêt entre particuliers (peer-to-peer lending) permettent à des investisseurs privés de prêter directement à des emprunteurs. En France, cette pratique est légale mais encadrée par l'AMF et l'ACPR.
Les plateformes régulées (October, PretUp) vérifient tout de même la solvabilité de l'emprunteur, même si leurs critères diffèrent des banques traditionnelles. Les taux sont généralement plus élevés qu'un crédit bancaire classique (6 % à 12 %) car le risque est plus important pour le prêteur.
Le prêt entre particuliers hors plateforme (entre proches) est également possible, mais doit être déclaré au fisc au-delà de 1 500 euros et formalisé par un contrat écrit. Faute de quoi, les relations personnelles risquent de souffrir autant que les finances. Pour comprendre les fondamentaux, notre guide sur la définition du crédit détaille les mécanismes essentiels.
Rachat de crédits : réduire la charge sans emprunter plus
Quand la difficulté ne vient pas d'un refus de crédit mais d'un endettement existant trop lourd, le rachat de crédits peut représenter une solution plus pertinente qu'un nouvel emprunt. Le principe : un organisme rachète l'ensemble de vos crédits en cours et les remplace par un prêt unique, avec une mensualité réduite.
La mensualité baisse (parfois de 40 % à 60 %), mais la durée de remboursement s'allonge et le coût total du crédit augmente. C'est un arbitrage entre confort mensuel immédiat et coût global à long terme. Cette solution nécessite tout de même une vérification de solvabilité, mais les critères sont souvent plus souples que pour un crédit classique puisque l'objectif est justement de rétablir l'équilibre financier.
Comparez toujours au moins trois offres de rachat et méfiez-vous des intermédiaires qui facturent des frais avant toute intervention. Pour protéger votre épargne existante, consultez notre guide sur les placements sans risque.
Le dossier de surendettement : le recours ultime
Si aucune solution de crédit ne fonctionne et que votre situation financière est devenue ingérable, le dossier de surendettement auprès de la Banque de France reste le filet de sécurité prévu par la loi. Ce dispositif gratuit permet de :
- Geler les poursuites des créanciers dès le dépôt du dossier
- Rééchelonner les dettes sur une durée adaptée à vos revenus
- Obtenir des réductions de taux d'intérêt
- Dans les cas les plus graves, bénéficier d'un effacement partiel ou total des dettes
Le dépôt d'un dossier entraîne l'inscription au FICP pour une durée maximale de 7 ans, mais il permet de repartir sur des bases saines. En 2026, la commission de surendettement traite les dossiers en 3 à 6 mois en moyenne.
Le recours au dossier de surendettement n'est pas un aveu d'échec : c'est un droit légal conçu pour protéger les ménages en difficulté et leur permettre de reconstruire une situation financière viable.
Les pièges à éviter absolument
La recherche désespérée d'un crédit sans vérification expose à des arnaques bien rodées. Voici les plus courantes :
- Le faux courtier : il promet un crédit garanti, encaisse des frais de dossier (200 à 500 euros), puis disparaît. Un vrai courtier est rémunéré par l'établissement de crédit, jamais par l'emprunteur en amont.
- Le crédit revolving déguisé : présenté comme une réserve d'argent facile d'accès, il applique des taux allant de 15 % à 21 %, les plus élevés du marché. Le piège : les mensualités faibles donnent l'illusion d'un crédit abordable alors que le capital se rembourse à peine.
- Le phishing bancaire : des sites imitant des banques connues collectent vos données personnelles et bancaires sous prétexte d'une demande de crédit.
- Le prêt en crypto : des plateformes non régulées proposent des prêts en cryptomonnaie sans vérification. Les taux sont exorbitants et aucune protection légale ne s'applique en cas de litige.
La règle d'or : si l'offre semble trop belle pour être vraie, elle l'est. Un crédit légitime implique toujours une forme de vérification, même simplifiée.
Comment améliorer son scoring bancaire
Plutôt que de chercher à contourner les vérifications, il est souvent plus productif d'améliorer son profil emprunteur. Quelques leviers concrets :
- Stabiliser ses revenus : même en CDD, montrer 12 à 24 mois de revenus réguliers rassure les prêteurs.
- Réduire son taux d'endettement : remboursez les petits crédits en cours avant d'en solliciter un nouveau. Le seuil des 35 % de revenus nets est strictement appliqué.
- Constituer un apport : même 10 % du montant emprunté change la perception du dossier par la banque.
- Régulariser les incidents : un rejet de chèque ou un impayé ponctuel peut être régularisé. Contactez la Banque de France pour connaître votre situation exacte au FICP.
- Utiliser un co-emprunteur ou un garant : la caution d'un tiers solvable compense un profil jugé fragile.
Pour un prêt personnel sans justificatif, les critères restent souples chez certains organismes, à condition d'avoir un historique bancaire propre.
Questions fréquentes
Un crédit sans enquête de solvabilité est-il légal en France ?
Non, au sens strict. L'article L312-16 du Code de la consommation oblige tout prêteur à vérifier la solvabilité de l'emprunteur et à consulter le fichier FICP avant d'accorder un crédit. Les offres qui prétendent supprimer toute vérification sont soit trompeuses sur la réalité du processus, soit frauduleuses.
Peut-on obtenir un crédit en étant fiché FICP ?
C'est très difficile mais pas totalement impossible. Le microcrédit personnel accompagné reste accessible sous conditions, tout comme le prêt sur gage au Crédit Municipal. En revanche, aucun crédit bancaire classique ne sera accordé tant que le fichage est actif. La priorité doit être de régulariser la situation qui a causé le fichage.
Quelles sont les alternatives au crédit bancaire classique ?
Les principales alternatives sont le microcrédit personnel accompagné (300 à 8 000 euros via l'ADIE ou les CCAS), le prêt sur gage au Crédit Municipal, le prêt entre particuliers sur plateforme régulée, le rachat de crédits pour réduire les mensualités, et les aides sociales (prêt d'honneur CAF, FSL pour les dépenses liées au logement).
Comment reconnaître une arnaque au crédit en ligne ?
Les signaux d'alerte sont : une promesse de crédit garanti à 100 % sans condition, une demande de frais de dossier avant l'octroi du prêt, l'absence d'agrément ACPR vérifiable sur le registre REGAFI, un taux anormalement bas pour un profil à risque, et une communication exclusivement via messageries privées. Vérifiez toujours l'enregistrement de l'organisme sur regafi.fr.
Le rachat de crédits est-il une bonne solution quand on est en difficulté ?
Le rachat de crédits peut réduire vos mensualités de 40 à 60 %, ce qui soulage le budget immédiat. Mais la durée de remboursement s'allonge et le coût total augmente. C'est pertinent si vous avez besoin de respiration financière à court terme, mais pas si votre objectif est de réduire le coût total de vos emprunts. Comparez toujours au moins trois offres.
Combien de temps dure un fichage FICP ?
Le fichage FICP dure 5 ans maximum pour un incident de paiement et 7 ans maximum dans le cadre d'un dossier de surendettement. Le fichage est levé automatiquement à l'issue de cette période ou dès la régularisation complète de l'incident. Vous pouvez consulter votre situation gratuitement auprès de la Banque de France.