
Assurance maladie : couverture et remboursements
Comprenez vos droits à l'assurance maladie : taux de remboursement, complémentaire, ALD et démarches pour optimiser votre couverture santé en 2026.

L'assurance maladie en France : un pilier financier que peu de gens comprennent vraiment
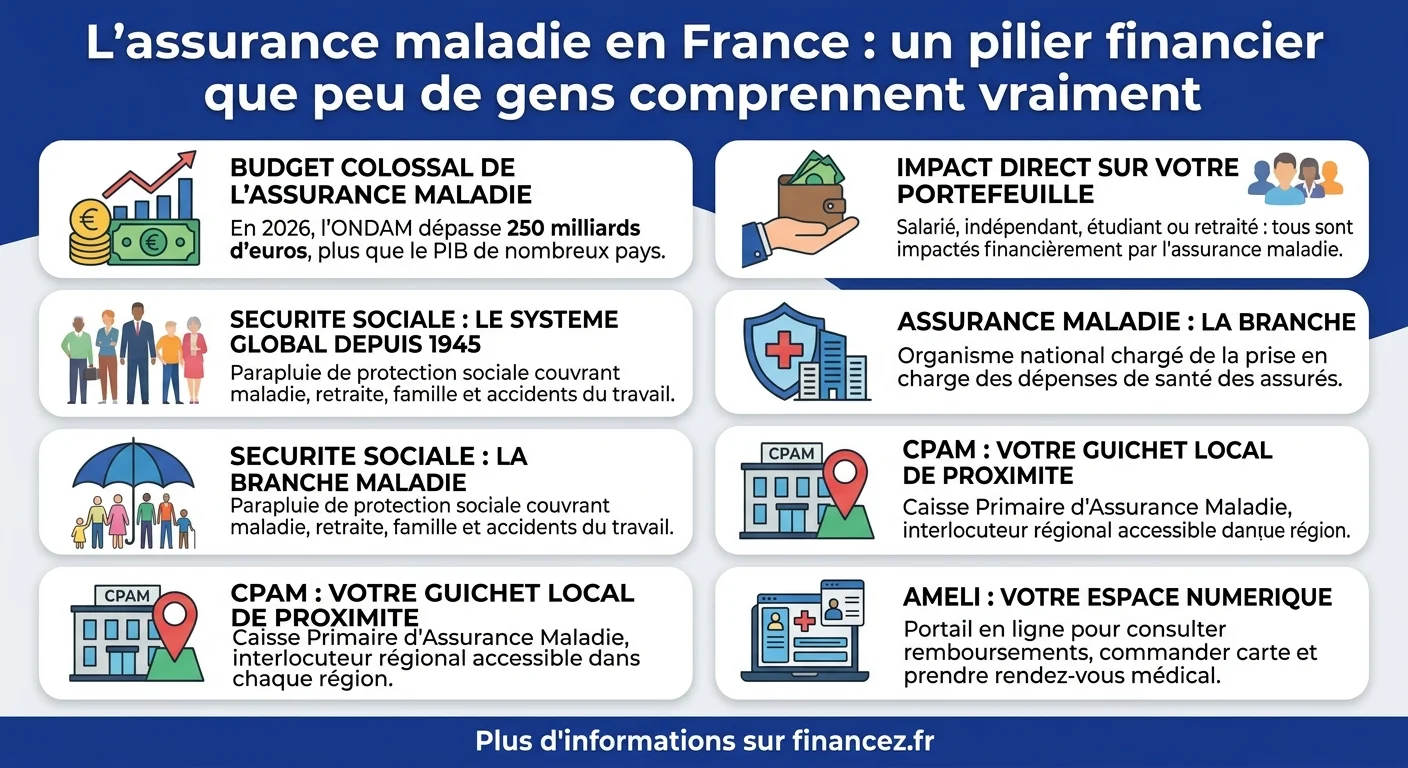
Quand on parle d'assurance maladie, la plupart des Français pensent immédiatement à leur carte Vitale ou au site Ameli. Pourtant, derrière ces outils du quotidien se cache un mécanisme financier colossal : en 2026, le budget de l'Objectif national des dépenses d'assurance maladie (ONDAM) dépasse les 250 milliards d'euros. C'est davantage que le PIB de nombreux pays.
Que vous soyez salarié, indépendant, étudiant ou retraité, l'assurance maladie impacte directement votre portefeuille. Comprendre comment elle fonctionne, et surtout comment optimiser vos remboursements, n'est pas un luxe : c'est une nécessité financière. Dans cet article, on décortique le système sans jargon institutionnel, avec des données concrètes et des conseils actionnables.
Sécurité sociale, Assurance Maladie, CPAM, Ameli : qui fait quoi exactement ?
La confusion entre ces termes est massive. Clarifions une bonne fois pour toutes :
- La Sécurité sociale est le système global de protection sociale en France, créé en 1945. Elle comprend quatre branches : maladie, retraite, famille et accidents du travail.
- L'Assurance Maladie (avec des majuscules) désigne la branche maladie de la Sécurité sociale. C'est l'organisme national chargé de la prise en charge des dépenses de santé des assurés.
- La CPAM (Caisse Primaire d'Assurance Maladie) est l'échelon local. C'est votre interlocuteur de proximité, que vous soyez à Paris, Créteil, Toulouse ou ailleurs.
- Ameli est le portail numérique de l'Assurance Maladie. C'est l'interface que vous utilisez pour consulter vos remboursements, commander une carte européenne d'assurance maladie ou prendre un rendez-vous.
En résumé : la Sécurité sociale est le parapluie, l'Assurance Maladie est l'une de ses branches, la CPAM est votre guichet local, et Ameli est votre espace en ligne. Ils font tous partie du même écosystème, mais chacun a un rôle distinct.
Évaluez votre niveau de connaissance sur vos droits d'assuré
L'activité principale de l'Assurance Maladie : bien plus que du remboursement
On réduit souvent l'Assurance Maladie à un simple guichet de remboursement. En réalité, ses missions sont bien plus larges :
- La prise en charge des dépenses de santé : remboursement des consultations, médicaments, hospitalisations, actes paramédicaux.
- La prévention et la promotion de la santé : campagnes de dépistage, vaccination, programmes de prévention bucco-dentaire chez les jeunes.
- La régulation du système de soins : négociation des tarifs avec les professionnels de santé, lutte contre la fraude, gestion du risque.
- L'accès universel aux soins : via la Complémentaire santé solidaire (C2S) pour les revenus modestes, et la Protection Universelle Maladie (PUMa) pour tous les résidents stables.
- La couverture des risques maladie, maternité, invalidité et décès.
En 2026, l'Assurance Maladie gère les droits de plus de 68 millions de bénéficiaires. C'est le premier poste de dépenses de la Sécurité sociale, et, par ricochet, l'un des sujets financiers les plus importants pour chaque foyer français.
Combien l'Assurance Maladie rembourse-t-elle vraiment ? Le tableau que personne ne vous montre
Les taux de remboursement de l'Assurance Maladie sont souvent mal compris. Voici un tableau synthétique des principaux postes de soins :
| Type de soin | Base de remboursement AM | Taux de remboursement | Reste à charge estimé (sans complémentaire) |
|---|---|---|---|
| Consultation médecin généraliste (secteur 1) | 26, 50 € | 70 % | ~8,95 € (+ 1 € participation forfaitaire) |
| Consultation spécialiste (secteur 1, parcours coordonné) | Variable selon spécialité | 70 % | 30 % + 1 € participation |
| Consultation spécialiste (secteur 2) | Tarif conventionné | 70 % de la base | 30 % + dépassements d'honoraires |
| Hospitalisation | Tarif conventionné | 80 % | 20 % + forfait journalier (~20 €/jour) |
| Médicaments vignette blanche | Prix fixé | 65 % | 35 % |
| Médicaments vignette bleue | Prix fixé | 30 % | 70 % |
| Soins dentaires (hors 100% Santé) | Tarif conventionné | 70 % | Variable (souvent élevé) |
| Optique (dans le cadre 100% Santé) | Panier 100% Santé | 60 % AM + 40 % complémentaire | 0 € si mutuelle responsable |
| ALD exonérante (soins liés) | Tarif conventionné | 100 % | 0 € (hors dépassements) |
Point crucial : le taux de remboursement s'applique sur la base de remboursement, pas sur le prix réellement facturé. Un spécialiste en secteur 2 peut facturer 80 € pour une consultation dont la base est de 25 €. L'Assurance Maladie ne remboursera que 70 % de 25 €, soit 17, 50 €. Le reste, 62,50 €, sera à votre charge ou à celle de votre complémentaire.
C'est précisément cette mécanique qui fait de la complémentaire santé un sujet financier majeur, au même titre que d'autres investissements comme les placements en Ethereum ou l'épargne retraite. Comprendre où va votre argent santé, c'est reprendre le contrôle de votre budget.
Assurance Maladie obligatoire vs complémentaire santé : le vrai calcul financier
En France, le système fonctionne en deux étages :
- L'Assurance Maladie obligatoire (AMO) : financée par les cotisations sociales et la CSG, elle couvre une partie des frais de santé selon les taux vus précédemment.
- La complémentaire santé (mutuelle) : facultative pour les retraités et les indépendants, mais obligatoire en entreprise depuis 2016, elle prend en charge tout ou partie du reste à charge.
Le vrai calcul à faire est le suivant : une mutuelle coûte en moyenne entre 30 et 80 €/mois pour un célibataire en 2026. Est-ce rentable ?
Pour un profil « jeune actif en bonne santé » qui consulte peu, la mutuelle peut sembler coûteuse. Mais un seul épisode d'hospitalisation ou un besoin en optique/dentaire peut générer plusieurs milliers d'euros de frais. C'est un arbitrage financier classique entre prime d'assurance et risque de dépense catastrophique.
La Complémentaire santé solidaire (C2S), qui a remplacé la CMU-C et l'ACS, offre une couverture gratuite ou à moins de 1 €/jour pour les ménages modestes. En mai 2026, le plafond de ressources est régulièrement réévalué, consultez votre compte Ameli pour vérifier votre éligibilité.
Comment contacter l'Assurance Maladie en 2026 : le guide pratique complet
Joindre la CPAM peut parfois relever du parcours du combattant. Voici toutes les options disponibles, classées par efficacité :
Par téléphone : le 3646
Le 3646 est le numéro unique de l'Assurance Maladie. Bonne nouvelle : le service est gratuit (prix d'un appel local, sans surcoût). Il est accessible du lundi au vendredi, généralement de 8h30 à 17h30, mais les horaires varient selon votre CPAM.
Astuce : évitez d'appeler le lundi matin et les jours suivant un week-end prolongé. Les créneaux les moins saturés sont généralement le mardi et le jeudi entre 14h et 16h.
Via votre compte Ameli (messagerie sécurisée)
Il n'existe pas d'adresse e-mail classique pour contacter Ameli. Toutes les communications écrites passent par la messagerie intégrée de votre espace personnel sur ameli.fr ou l'application mobile. C'est le canal le plus fiable pour les demandes administratives : vous conservez une trace écrite et le délai de réponse est généralement de 48 à 72 heures.
En accueil physique (sur rendez-vous)
Depuis la réforme post-Covid, la plupart des CPAM fonctionnent désormais sur rendez-vous. Que vous soyez à Paris, Créteil ou Toulouse, vous pouvez prendre rendez-vous directement depuis votre compte Ameli, rubrique « Mes démarches » → « Prendre un rendez-vous ».
Récapitulatif des canaux de contact
| Canal | Disponibilité | Coût | Délai de réponse |
|---|---|---|---|
| Téléphone (3646) | Lun-Ven, ~8h30-17h30 | Gratuit (appel local) | Immédiat (si pas d'attente) |
| Messagerie Ameli | 24h/24 | Gratuit | 48 à 72 heures |
| Accueil physique CPAM | Sur rendez-vous | Gratuit | Selon disponibilité |
| Courrier postal | Permanent | Timbre | 1 à 3 semaines |
| Application Ameli (mobile) | 24h/24 | Gratuit | Automatique pour les démarches simples |
Inscription et affiliation : comment ça marche quand on arrive dans le système
L'inscription à l'assurance maladie est un processus qui varie selon votre situation :
Vous êtes salarié en France
Votre employeur vous déclare auprès de l'URSSAF. Votre affiliation à l'Assurance Maladie est automatique. Vous recevez un numéro de Sécurité sociale (NIR) et, à terme, votre carte Vitale.
Vous êtes travailleur indépendant
Depuis 2020, tous les indépendants sont rattachés au régime général. Votre inscription se fait lors de votre immatriculation au guichet unique des entreprises. Votre CPAM de rattachement dépend de votre lieu de résidence.
Vous arrivez de l'étranger
Si vous résidez en France de manière stable et régulière depuis plus de 3 mois, vous bénéficiez de la Protection Universelle Maladie (PUMa). La demande d'affiliation se fait en ligne sur ameli.fr ou auprès de votre CPAM locale.
Vous êtes étudiant
Depuis la suppression du régime étudiant de Sécurité sociale, vous restez rattaché à la CPAM de vos parents ou de votre lieu de résidence. Aucune démarche spécifique n'est requise pour les étudiants français.
La carte européenne d'assurance maladie : votre bouclier financier en voyage
La carte européenne d'assurance maladie (CEAM) est un outil sous-estimé. Gratuite et valable deux ans, elle vous permet de bénéficier des soins médicalement nécessaires lors d'un séjour temporaire dans un pays de l'UE, de l'EEE (Islande, Liechtenstein, Norvège) ou en Suisse.
Quelques précisions essentielles :
- La CEAM ne remplace pas une assurance voyage. Elle couvre les soins aux conditions du pays visité, pas aux conditions françaises.
- Elle ne couvre ni le rapatriement, ni les soins dans le secteur privé si le pays visité a un système public.
- La demande se fait sur votre compte Ameli (rubrique « Mes démarches ») au moins 15 jours avant le départ.
- En cas d'urgence, un certificat provisoire valable 3 mois peut être obtenu immédiatement.
D'un point de vue financier, ne pas avoir sa CEAM lors d'un séjour européen peut coûter très cher. Une consultation simple en Allemagne ou en Scandinavie dépasse facilement les 100 €, et une hospitalisation peut se chiffrer en milliers d'euros.
L'assurance maladie vue d'ailleurs : Cameroun, Sénégal et le défi de la couverture universelle
Le modèle français d'assurance maladie est souvent pris en référence, mais il n'est pas universel. Deux exemples illustrent les enjeux :
L'assurance maladie au Cameroun
Le Cameroun travaille depuis plusieurs années à l'instauration d'une couverture santé universelle (CSU). En 2026, le pays poursuit le déploiement progressif de son régime obligatoire, mais la couverture effective reste limitée. La majorité de la population finance ses soins directement de sa poche, ce qui crée une vulnérabilité financière considérable.
L'assurance maladie au Sénégal
Le Sénégal a fait des avancées notables avec les mutuelles de santé communautaires et la CMU sénégalaise. Le taux de couverture a progressé, mais les zones rurales restent moins bien desservies. Le modèle mixte (mutuelles communautaires + régime formel) offre des leçons intéressantes sur l'adaptation aux contextes locaux.
Pour les Français expatriés dans ces pays, la question du maintien de leurs droits à l'Assurance Maladie française se pose. La Caisse des Français de l'Étranger (CFE) permet de cotiser volontairement pour conserver une couverture, moyennant des cotisations qui varient selon l'âge et la zone géographique.
Les erreurs financières les plus courantes liées à l'assurance maladie
Après des années à décrypter le système, voici les pièges dans lesquels tombent la plupart des assurés :
- Ne pas déclarer de médecin traitant. Sans parcours de soins coordonné, le taux de remboursement chute de 70 % à 30 %. Sur une année, cela peut représenter plusieurs centaines d'euros de manque à gagner.
- Ignorer le dispositif 100% Santé. Depuis sa mise en place, des paniers de soins en optique, dentaire et audiologie sont intégralement pris en charge (AMO + complémentaire responsable). Beaucoup d'assurés ne le savent pas et paient des restes à charge évitables.
- Sous-estimer l'impact des dépassements d'honoraires. Consulter un spécialiste en secteur 2 sans vérifier les tarifs pratiqués peut générer des surprises désagréables. L'annuaire Ameli permet de vérifier le secteur conventionnel de chaque praticien.
- Oublier de mettre à jour sa situation. Déménagement, changement d'emploi, naissance d'un enfant : chaque événement doit être signalé à votre CPAM pour maintenir vos droits à jour.
- Payer une complémentaire inadaptée. Comme pour tout produit financier, comparer les offres est indispensable. Une mutuelle trop couvrante pour un profil jeune et en bonne santé est un gaspillage, tout comme une mutuelle insuffisante pour un profil avec des besoins dentaires ou optiques importants.
Ce qui change en 2026 : les réformes à surveiller pour votre portefeuille
L'Assurance Maladie évolue chaque année. Voici les principaux changements en cours ou récents qui impactent votre budget santé :
- Revalorisation des consultations médicales : les tarifs conventionnels de certaines spécialités ont été revus à la hausse, ce qui modifie mécaniquement le montant remboursé.
- Plan national de gestion du risque : l'Assurance Maladie renforce la lutte contre les prescriptions inutiles et les actes redondants. L'objectif est de contenir la croissance des dépenses tout en maintenant la qualité des soins.
- Dématérialisation accélérée : les arrêts maladie, ordonnances et feuilles de soins sont de plus en plus gérés électroniquement. Le compte Ameli devient incontournable.
- Évolution de la C2S : les plafonds de ressources et les paniers de soins couverts sont régulièrement ajustés. Vérifiez votre éligibilité si vos revenus ont changé.
Conseil financier : intégrez vos dépenses de santé (cotisations mutuelle + restes à charge prévisibles) dans votre budget annuel, au même titre que vos impôts ou votre épargne. C'est un poste de dépense qui pèse en moyenne 2 500 à 4 000 € par foyer et par an en France.
Questions fréquentes sur l'assurance maladie
Comment contacter Ameli.fr par mail ?
Il n'est pas possible d'envoyer un e-mail classique à Ameli. Toutes les communications écrites passent par la messagerie sécurisée de votre compte Ameli (sur le site ameli.fr ou via l'application mobile). Connectez-vous, rendez-vous dans la rubrique « Mon courrier » puis « Écrire un message ». Vous pouvez y joindre des pièces justificatives.
Est-ce que le 3646 est gratuit ?
Oui. Le 3646 est le numéro de l'Assurance Maladie et le service est gratuit. Vous ne payez que le coût d'un appel local selon votre forfait téléphonique (inclus dans la plupart des forfaits). Aucun surcoût n'est appliqué.
Quelle est la différence entre la Sécurité sociale et l'Assurance Maladie ?
La Sécurité sociale est le système global de protection sociale française, comprenant quatre branches (maladie, retraite, famille, accidents du travail). L'Assurance Maladie est l'une de ces branches, spécifiquement chargée de la prise en charge des dépenses de santé, de la prévention et de la régulation du système de soins.
Quand appeler le 3646 pour avoir le moins d'attente ?
Les créneaux les moins saturés sont généralement le mardi, mercredi et jeudi entre 13h30 et 16h. Évitez le lundi matin (afflux après le week-end), le vendredi après-midi et les jours suivant les jours fériés. L'utilisation de la messagerie Ameli reste l'option la plus rapide pour les demandes non urgentes.
Comment joindre la CPAM en ce moment ?
Vous pouvez joindre votre CPAM par téléphone au 3646 (lundi au vendredi), via la messagerie de votre compte Ameli, ou en prenant rendez-vous en agence depuis votre espace personnel. L'application mobile Ameli permet également d'effectuer de nombreuses démarches en autonomie 24h/24.
Comment s'inscrire à l'Assurance Maladie quand on arrive en France ?
Si vous résidez en France de manière stable et régulière depuis plus de 3 mois, vous bénéficiez de la Protection Universelle Maladie (PUMa). Faites votre demande d'affiliation en ligne sur ameli.fr ou auprès de la CPAM de votre lieu de résidence, en fournissant un titre de séjour valide, un justificatif de domicile et une pièce d'identité.
Comment accéder à mon compte Ameli ?
Rendez-vous sur ameli.fr et cliquez sur « Mon compte ». Vous pouvez vous connecter avec vos identifiants Ameli (numéro de Sécurité sociale + mot de passe) ou via FranceConnect en utilisant vos identifiants d'un autre service public (impots.gouv.fr, La Poste, etc.). L'application mobile « ameli » offre les mêmes fonctionnalités.