
Quels types d'assurance existent vraiment, et lesquels se cumulent
Au-delà de la liste des contrats : les types d'assurance, la règle de cumul qu'elle impose et un outil pour classer le vôtre en quatre questions.

Cherchez « quels types d'assurance existent » et vous obtiendrez partout la même chose : une liste de produits commerciaux, auto, habitation, santé, vie, emprunteur, parfois vingt lignes. Cette liste ne classe rien, elle énumère un catalogue. Or il existe une division juridique, à deux branches seulement, qui détermine la façon dont vous serez indemnisé, ce que vous avez le droit de cumuler, et si une expertise interviendra ou non. C'est elle qu'il faut connaître, et elle tient en une page.
Pourquoi une liste de produits ne répond pas à la question
Un catalogue commercial est organisé par objet assuré : la voiture, le logement, le corps, le crédit. C'est pratique pour vendre, parce que le client arrive avec un besoin identifié. Mais cette organisation ne dit rien du fonctionnement du contrat, et deux produits rangés côte à côte dans une brochure peuvent obéir à des règles opposées. Une garantie accidents de la vie et une assurance habitation se ressemblent sur le papier, alors que l'une vous versera une somme définie d'avance et l'autre remboursera un préjudice constaté par un expert.
La classification qui compte est posée par le Code des assurances, et elle sépare les contrats selon ce qu'ils couvrent, pas selon ce qu'ils protègent en apparence. Elle a trois conséquences immédiates et très concrètes pour vous : le mode de calcul de l'indemnité, la possibilité ou non de cumuler plusieurs contrats, et l'existence d'une expertise après sinistre. Notre page sur la définition de l'assurance pose le cadre général dont ce classement découle. Un test simple permet de vérifier qu'on a saisi l'enjeu : prenez deux contrats que vous détenez et demandez-vous lequel ferait intervenir un expert en cas de sinistre. Si la réponse diffère, c'est qu'ils n'appartiennent pas à la même branche, quel que soit leur voisinage dans une brochure.
La seule division qui commande tout
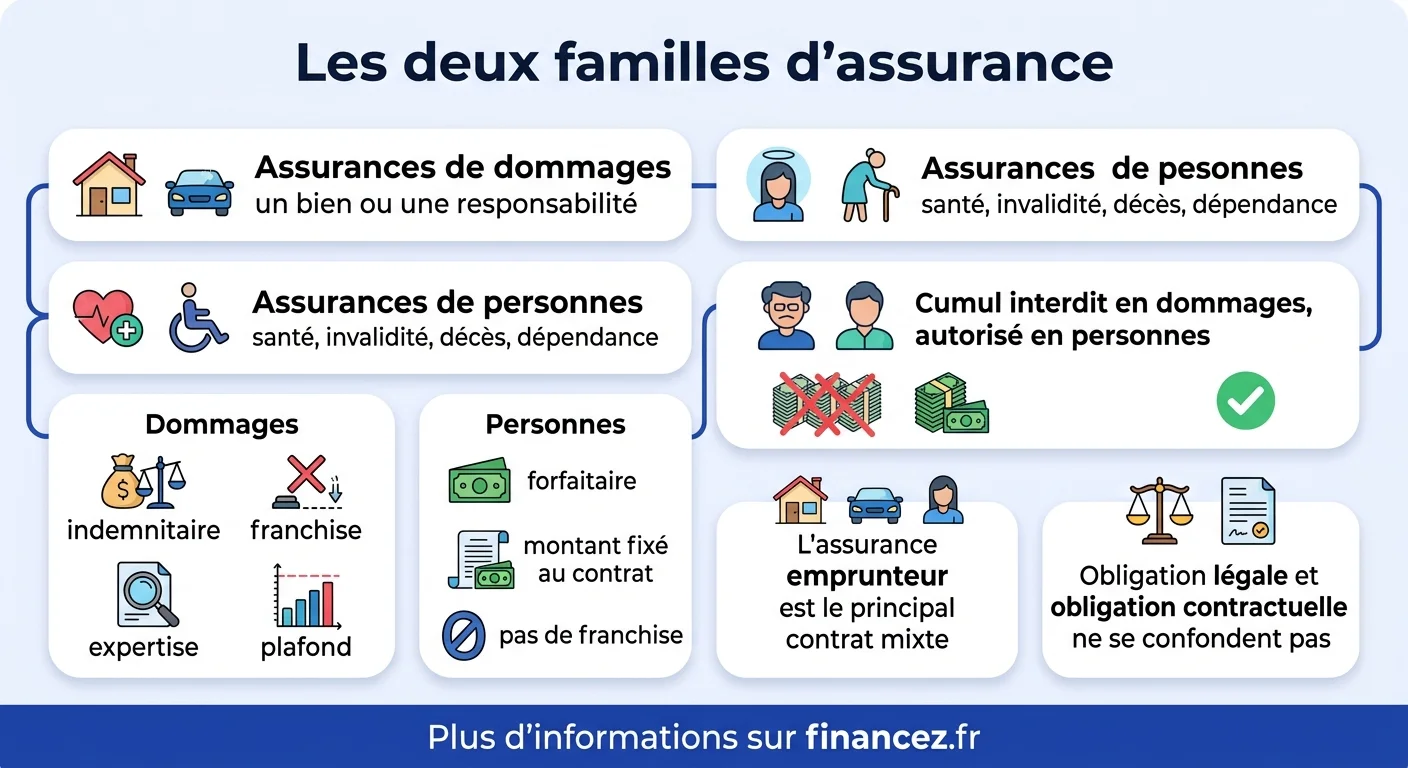
Il n'existe que deux familles. Les assurances de dommages protègent votre patrimoine : soit vos biens eux-mêmes, soit votre responsabilité, c'est-à-dire l'obligation de réparer ce que vous causez à autrui. Auto, habitation, responsabilité civile professionnelle, multirisque, protection juridique : toutes appartiennent à cette branche. Leur point commun est de réparer une perte mesurable, constatée après coup.
Les assurances de personnes couvrent les risques qui touchent l'individu lui-même : la maladie, l'invalidité, l'accident corporel, le décès, la dépendance, la retraite. Santé, prévoyance, garantie accidents de la vie, assurance décès et contrats d'épargne relèvent de cette branche. Leur logique est inverse : elles ne réparent pas une perte évaluable, puisque la valeur d'une vie ou d'une main ne se calcule pas, elles versent une somme convenue à l'avance. Toute la différence de traitement entre les deux familles découle de cette impossibilité d'évaluer. Cette frontière n'a rien d'une subtilité de juriste : elle structure l'organisation même du Code des assurances, dont deux livres distincts traitent séparément l'une et l'autre branche. Les règles de souscription, de déclaration et d'indemnisation y divergent dès les premiers articles, et aucun mécanisme ne passe de l'une à l'autre.
On n'assure pas un corps comme on assure une voiture, parce qu'on ne sait pas ce que vaut un corps. Tout le droit des assurances part de cette impasse.
À quelle famille appartient votre contrat ?
Quatre questions suffisent à classer n'importe quel contrat que vous détenez déjà, sans avoir à lire les conditions générales.
Le principe indemnitaire et ce qu'il vous interdit
C'est la règle fondatrice des assurances de dommages, et elle tient en une phrase : l'indemnité ne peut pas dépasser le montant du préjudice subi. Formulée autrement, un sinistre ne doit jamais vous enrichir. Cette règle paraît évidente, elle a pourtant des effets que la plupart des assurés découvrent au pire moment, c'est-à-dire après le sinistre.
Le premier effet est la vétusté. Un téléviseur de huit ans détruit dans un dégât des eaux ne sera pas remboursé au prix du neuf, mais à sa valeur au jour du sinistre, sauf garantie spécifique de remplacement à neuf souscrite en plus. Le deuxième effet est le plafond de garantie, qui borne l'indemnité même si la perte est supérieure. Le troisième est la franchise, qui laisse une part à votre charge afin de vous maintenir intéressé à la prévention. Nos explications sur les trois éléments essentiels de l'assurance détaillent le calcul qui en résulte. Une conséquence pratique mérite d'être retenue au moment de souscrire : la valeur que vous déclarez pour un bien ne sert pas à fixer l'indemnité, laquelle dépendra de l'état constaté au jour du sinistre, mais à calculer votre prime. Surestimer son mobilier revient donc à payer davantage sans rien gagner en retour.
Les deux familles en un tableau
Ce tableau résume ce qui change concrètement d'une branche à l'autre. Il suffit à situer n'importe quel contrat et à anticiper la façon dont il se comportera le jour où vous en aurez besoin.
| Critère | Assurance de dommages | Assurance de personnes |
|---|---|---|
| Ce qui est couvert | Un bien ou une responsabilité | La personne elle-même |
| Calcul de la prestation | Indemnitaire, selon le préjudice | Forfaitaire, fixé au contrat |
| Expertise après sinistre | Fréquente | Rare, hors constat médical |
| Franchise | Presque toujours | Exceptionnelle |
| Cumul de contrats | Interdit sur un même sinistre | Autorisé |
| Exemples | Auto, habitation, responsabilité civile | Santé, prévoyance, décès, dépendance |
La ligne du cumul est de loin la plus utile au quotidien, et c'est aussi celle qui manque partout ailleurs. Elle mérite d'être détaillée, parce qu'elle décide directement de ce que vous payez pour rien.
Ce que vous pouvez cumuler, ce que vous ne pouvez pas
Souscrire deux assurances habitation pour le même logement ne double pas l'indemnité : le principe indemnitaire l'interdit. Vous paierez deux primes et serez indemnisé une fois, les assureurs se répartissant la charge entre eux. La loi vous oblige d'ailleurs à déclarer l'existence d'une autre assurance couvrant le même risque. C'est le cas le plus coûteux de superposition inutile, et il arrive plus souvent qu'on ne croit, notamment lorsqu'une garantie est incluse sans qu'on le sache dans un autre contrat.
À l'inverse, les assurances de personnes se cumulent librement et chaque contrat verse l'intégralité de ce qu'il prévoit. Trois contrats décès de cent mille euros produisent trois cents mille euros. C'est la conséquence directe du caractère forfaitaire : puisque la prestation n'est pas la réparation d'un préjudice chiffré, rien n'interdit qu'elle s'additionne. Les contrats d'épargne relèvent de la même logique, et notre dossier sur l'assurance vie montre pourquoi détenir plusieurs contrats y est même parfois recommandé. Le cas le plus fréquent de superposition inutile concerne les garanties incluses sans qu'on les ait demandées : une protection juridique déjà présente dans la multirisque habitation, une assistance rapatriement fournie par la carte bancaire. Les repérer avant l'échéance annuelle est le geste qui rapporte le plus vite.
Le panorama des contrats par domaine de vie
Une fois la division comprise, le catalogue commercial redevient lisible. Voici les contrats les plus répandus, rangés par situation et rattachés à leur branche d'origine.
| Situation | Contrat | Branche |
|---|---|---|
| Conduire | Assurance auto, deux-roues | Dommages |
| Se loger | Multirisque habitation, propriétaire non occupant | Dommages |
| Se soigner | Complémentaire santé | Personnes |
| Protéger ses proches | Prévoyance, décès, dépendance | Personnes |
| Emprunter | Assurance emprunteur | Mixte |
| Travailler à son compte | Responsabilité civile professionnelle, décennale | Dommages |
| Se défendre | Protection juridique | Dommages |
L'assurance emprunteur est la seule véritablement à cheval sur les deux branches, ce qui explique la complexité de ses conditions. Sa garantie décès fonctionne au forfait, tandis que la prise en charge des mensualités en cas d'arrêt de travail peut être calculée sur la perte de revenus effective, selon que le contrat retient une indemnisation forfaitaire ou indemnitaire.
Obligatoire par la loi, par contrat, ou facultative
Une troisième distinction se superpose aux deux familles et provoque autant de confusion. Certaines assurances sont imposées par la loi : la responsabilité civile automobile pour tout véhicule terrestre à moteur, la garantie décennale pour les professionnels du bâtiment, l'assurance du locataire pour les risques locatifs. Ne pas les souscrire est une infraction, indépendamment de tout contrat.
D'autres sont imposées par un tiers au titre d'un contrat : la banque qui conditionne un prêt immobilier à une assurance emprunteur, le syndic qui exige une garantie, le bailleur qui demande une attestation. Ce n'est pas une obligation légale mais contractuelle, et la nuance a une conséquence pratique, puisqu'une obligation contractuelle se négocie, se délègue à un autre assureur, ou se conteste. Notre inventaire des assurances obligatoires pour un particulier fait le tri précis entre les deux catégories. La distinction pèse aussi sur la résiliation. Une assurance imposée par la loi doit être remplacée avant d'être résiliée, faute de quoi vous êtes en infraction dès le lendemain. Une assurance exigée par un tiers peut au contraire être transférée à un autre assureur proposant des garanties équivalentes, sans interruption de couverture.
Les assurances affinitaires, la famille dont personne ne parle
Ce sont les garanties vendues en complément d'un produit ou d'un service, au moment de l'achat : extension de garantie sur un électroménager, assurance d'un téléphone, protection d'un voyage proposée par une agence, couverture d'un vélo à la caisse d'un magasin. Elles représentent un volume considérable et échappent au raisonnement habituel, parce qu'on ne les choisit pas, on les accepte en trente secondes devant un terminal de paiement.
Deux vérifications suffisent avant de dire oui. La première est l'existence d'une garantie déjà acquise : la garantie légale de conformité couvre les défauts pendant deux ans, et de nombreuses cartes bancaires incluent une protection des achats ou une assistance voyage. La seconde est le rapport entre la prime et la valeur du bien : au-delà d'une fraction significative du prix, l'opération perd son sens économique. L'Autorité de contrôle prudentiel et de résolution a publié à plusieurs reprises des recommandations sur la commercialisation de ces produits, dont le taux de mise en jeu reste très faible. Un droit de renonciation existe par ailleurs pour ces contrats souscrits dans la précipitation, sous conditions et dans un délai court après la signature. Le connaître change la donne : accepter à la caisse n'est pas irréversible, à condition de réagir dans les jours qui suivent et par écrit.
Comment savoir ce que vous avez déjà
Le réflexe le plus rentable consiste à inventorier une fois par an ce que vous détenez, en cherchant non pas les contrats eux-mêmes mais les garanties incluses ailleurs. Quatre endroits concentrent l'essentiel : les conditions de votre carte bancaire, la multirisque habitation qui comporte presque toujours une responsabilité civile familiale couvrant tout le foyer, les garanties de votre employeur au titre de la prévoyance collective, et les protections attachées à une adhésion associative ou sportive.
Cet inventaire prend une heure et révèle presque toujours deux choses : une garantie payée en double, et un risque réel qui n'est couvert par personne. La première se supprime au moment de l'échéance annuelle, la seconde se comble. C'est un bien meilleur usage du temps que la comparaison de tarifs, qui ne fait varier que la prime alors que l'inventaire fait varier la couverture elle-même. Gardez-en la trace dans un simple fichier, avec pour chaque contrat sa branche, sa date d'échéance et le risque réellement couvert. L'année suivante, la revue prend dix minutes au lieu d'une heure, et vous voyez immédiatement ce qui a changé dans votre situation plutôt que dans les tarifs du marché.
La question utile n'est pas de savoir combien coûtent vos assurances, mais lesquelles se recouvrent et lesquelles laissent un trou.
Questions fréquentes
Quels sont les différents types d'assurance ?
Le droit français n'en reconnaît que deux : les assurances de dommages, qui protègent un bien ou une responsabilité, et les assurances de personnes, qui couvrent la santé, l'invalidité, le décès ou la dépendance. Tous les produits commerciaux se rattachent à l'une de ces branches, l'assurance emprunteur étant le principal contrat mixte. Cette classification n'est pas théorique : elle détermine le mode de calcul de l'indemnité et la possibilité de cumuler plusieurs contrats.
Quel est le rôle d'une assurance ?
Son rôle est de mutualiser un risque : un grand nombre d'assurés versent une prime modeste, et les sommes collectées indemnisent ceux, peu nombreux, qui subissent le sinistre. L'assureur ne supprime pas le risque, il en transforme la conséquence financière en une dépense prévisible. C'est pourquoi un risque certain, ou déjà réalisé, n'est jamais assurable : il n'y a plus d'aléa à mutualiser, et le contrat perd son objet.
Quelles sont les assurances obligatoires pour un particulier ?
Deux le sont réellement pour presque tous les foyers : la responsabilité civile automobile dès lors que vous possédez un véhicule terrestre à moteur, y compris non roulant, et l'assurance des risques locatifs si vous êtes locataire. D'autres deviennent obligatoires selon la situation, par exemple pour un copropriétaire ou lors de travaux. Beaucoup de garanties présentées comme obligatoires relèvent en réalité d'une exigence contractuelle, que vous pouvez négocier ou satisfaire ailleurs.
Peut-on cumuler deux assurances pour le même risque ?
Cela dépend de la branche. En assurance de dommages, le cumul est possible mais sans intérêt : le principe indemnitaire interdit d'être indemnisé au-delà du préjudice, vous paierez donc deux primes pour une seule indemnité, et vous devez déclarer l'autre contrat. En assurance de personnes, le cumul est parfaitement valable et chaque contrat verse l'intégralité de sa prestation, puisque celle-ci est forfaitaire et ne répare pas une perte chiffrée.
Quelle est la différence entre assurance de dommages et de personnes ?
Elle tient à la nature de ce qui est couvert et, par conséquent, au mode d'indemnisation. L'assurance de dommages répare une perte mesurable, donc elle est indemnitaire, plafonnée, souvent assortie d'une franchise et d'une expertise. L'assurance de personnes couvre un risque dont la valeur ne peut pas être établie, donc elle verse un forfait convenu à l'avance, sans franchise ni expertise de valeur, et elle autorise le cumul.
Qu'est-ce qu'une assurance affinitaire ?
C'est une garantie vendue en complément d'un produit ou d'un service, au moment de l'achat : extension de garantie, assurance d'un téléphone, protection d'un voyage. Elle n'est pas une catégorie juridique distincte mais un mode de distribution. Avant d'accepter, vérifiez deux choses : que la garantie légale de conformité ou votre carte bancaire ne couvrent pas déjà le risque, et que la prime reste raisonnable au regard de la valeur du bien.