
Auto et habitation chez le même assureur : bonne affaire ou fausse économie ?
Remise multicontrat, garanties, résiliation : faites le calcul avant de regrouper votre assurance auto et habitation chez un même assureur.

Votre assureur auto vous propose d'assurer aussi votre logement, avec une remise à la clé. L'offre est souvent intéressante, mais pas toujours : une réduction de quelques pour cent sur deux contrats peut coûter plus cher que deux contrats choisis séparément au meilleur prix. Il n'existe donc pas de « meilleure assurance auto et habitation » dans l'absolu, mais une bonne combinaison pour votre situation. Voici ce que le regroupement change vraiment, comment faire le calcul avec vos propres devis, et les critères qui doivent primer sur la remise.
Regrouper ses contrats : ce que cela change vraiment
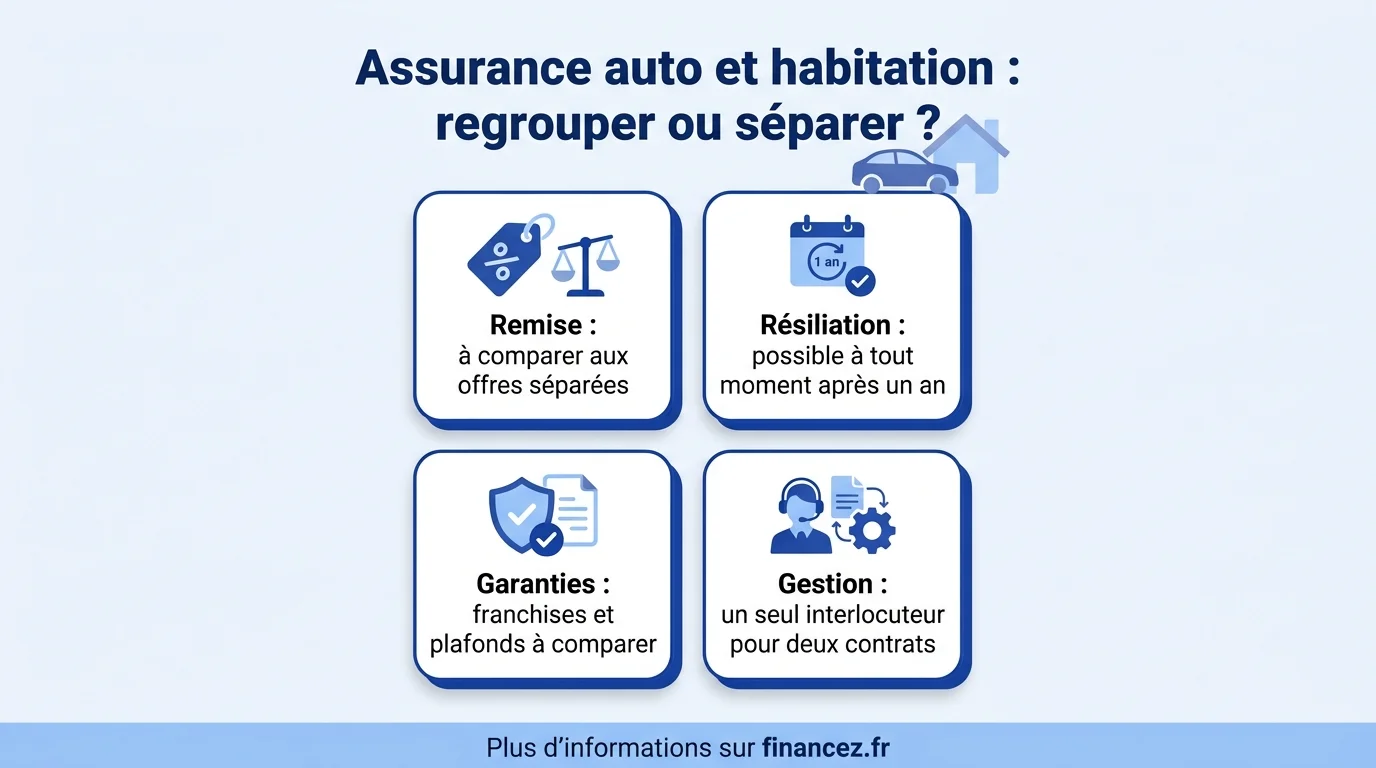
Regrouper ne fusionne pas les contrats. Vous signez toujours deux contrats distincts, chacun avec ses garanties, ses franchises, ses exclusions et sa date d'échéance. Ce qui change tient à la relation commerciale : un interlocuteur unique, souvent un espace client commun, et dans beaucoup de cas une remise multicontrat, dont le montant et les conditions varient d'un assureur à l'autre et figurent dans les conditions tarifaires du contrat.
Les deux assurances n'obéissent pas non plus aux mêmes règles. L'assurance auto est obligatoire pour tout véhicule à moteur, au minimum en responsabilité civile. L'assurance habitation, elle, est obligatoire pour le locataire, au moins pour les risques locatifs, et pour le copropriétaire en responsabilité civile, mais pas pour le propriétaire qui occupe une maison individuelle hors copropriété, d'après les fiches de service-public.gouv.fr. Notre guide de l'assurance habitation détaille les garanties d'un contrat multirisque, et celui de l'assurance auto les trois formules possibles.
Regrouper ou séparer : le comparatif
| Critère | Tout chez un même assureur | Deux assureurs différents |
|---|---|---|
| Prix | Remise multicontrat possible | Meilleure offre choisie pour chaque contrat |
| Gestion | Un interlocuteur, un espace client | Deux interlocuteurs, deux échéances |
| Garanties | Compromis sur l'un des deux contrats possible | Garanties choisies au plus juste pour chacun |
| Sinistre touchant les deux | Un seul assureur à contacter | Deux déclarations, deux suivis |
| Changer d'assureur | La remise peut tomber si un contrat part | Chaque contrat se renégocie seul |
Le tableau montre où se joue la décision : la remise est un avantage réel, mais elle ne vaut que si les deux contrats sont, chacun, compétitifs et bien adaptés. Un assureur très bien placé en auto peut l'être beaucoup moins en habitation, et inversement.
Faites le calcul avec vos devis
Rassemblez trois chiffres chez l'assureur qui propose le regroupement (prime auto seule, prime habitation seule, remise annoncée) et les deux meilleures offres séparées que vous avez obtenues ailleurs, à garanties comparables.
Un exemple chiffré, à titre d'illustration
Prenons un foyer dont l'assureur propose 600 € pour l'auto et 250 € pour l'habitation, avec 10 % de remise s'il regroupe les deux. Le total groupé revient à 765 € par an. En parallèle, le foyer a obtenu ailleurs 520 € pour l'auto et 230 € pour l'habitation, à garanties comparables, soit 750 €. La séparation fait gagner 15 € par an : autant dire rien, et la simplicité d'un interlocuteur unique peut l'emporter.
Changeons un seul chiffre : si la meilleure offre auto trouvée ailleurs tombe à 450 €, la combinaison séparée passe à 680 €, et le regroupement coûte alors 85 € de plus chaque année. À l'inverse, avec une remise de 15 %, le total groupé descend à 722,50 € et repasse devant la combinaison à 750 €, mais de moins de 30 €. Ces montants sont purement illustratifs : ils montrent seulement que la décision dépend de trois chiffres, et qu'aucun ne se devine à l'avance.
Les critères qui doivent primer sur la remise
Un prix ne se compare qu'à garanties égales. Avant de regarder la remise, vérifiez sur chaque contrat les points qui font la différence le jour d'un sinistre :
- les franchises, contrat par contrat et garantie par garantie : vol, bris de glace, dégâts des eaux ;
- les plafonds d'indemnisation, notamment pour le mobilier et les objets de valeur ;
- le mode d'indemnisation : valeur à neuf ou valeur d'usage avec vétusté déduite ;
- l'assistance auto : dépannage dès le domicile ou seulement au-delà d'une certaine distance ;
- la responsabilité civile vie privée, comprise dans la plupart des contrats habitation, qu'il est inutile de payer deux fois ailleurs.
Lisez aussi les conditions de la remise : s'applique-t-elle aux deux contrats ou à un seul, et que devient-elle si vous résiliez l'un d'eux ? Notre article sur ce que votre assureur vous doit en cas de sinistre aide à comparer les garanties sur le fond, et notre guide du comparateur d'assurance explique comment obtenir des devis réellement comparables.
Changer d'avis : une sortie simple
Regrouper n'engage pas pour longtemps. Selon service-public.gouv.fr, après la première année de contrat, l'assurance auto comme l'assurance habitation se résilient à tout moment, sans frais ni justification, et la résiliation prend effet un mois après la réception de la demande par l'assureur. Pour l'auto, c'est le nouvel assureur qui envoie la demande de résiliation à l'ancien, afin que le véhicule ne reste jamais sans couverture. Pour l'habitation, c'est aussi le nouvel assureur qui s'en charge quand vous êtes locataire, tandis qu'un propriétaire peut résilier lui-même.
Votre historique de conducteur vous suit d'un assureur à l'autre grâce au relevé d'information, que l'ancien assureur doit vous remettre : votre bonus n'est pas perdu en changeant de compagnie. La seule vraie contrainte du regroupement apparaît à ce moment-là : en déplaçant un contrat, vous pouvez perdre la remise sur celui qui reste. Refaites alors le calcul ci-dessus avec les nouveaux chiffres.
La remise multicontrat est un argument de vente, pas une garantie. Elle ne vaut que si chacun des deux contrats tient la comparaison seul.
Notre recommandation selon votre situation
Si vous êtes jeune conducteur ou locataire d'un petit logement, comparez séparément : la prime auto pèse lourd et quelques dizaines d'euros d'écart sur ce contrat comptent davantage qu'une remise appliquée à une petite prime habitation. Si vous êtes propriétaire d'une maison avec deux véhicules, le regroupement devient souvent plus intéressant, car la remise s'applique à des montants plus élevés et la gestion d'un sinistre touchant maison et voitures, après une tempête par exemple, se simplifie. Dans tous les cas, faites jouer la concurrence chaque année avec vos devis séparés en main : c'est le meilleur moyen d'obtenir une remise plus forte de votre assureur actuel.
Questions fréquentes
L'assurance habitation est-elle obligatoire ?
Elle l'est pour le locataire, qui doit au minimum assurer les risques locatifs (incendie, explosion, dégâts des eaux) et en justifier auprès du bailleur, et pour le copropriétaire, tenu de s'assurer en responsabilité civile. Le propriétaire qui habite une maison individuelle hors copropriété n'y est pas obligé, mais il reste responsable des dommages causés aux voisins, par exemple en cas d'incendie, ce qui rend l'assurance vivement conseillée.
La remise multicontrat est-elle acquise pour toujours ?
Non. Ses conditions dépendent de chaque assureur et peuvent évoluer, notamment au renouvellement des contrats. Elle est généralement liée au maintien des contrats regroupés : si vous en résiliez un, la réduction peut disparaître sur l'autre. Relisez l'avis d'échéance de chaque contrat, qui indique la nouvelle prime, et comparez-la chaque année à vos devis séparés.
Peut-on regrouper auprès de sa banque ?
Oui, la plupart des banques distribuent des contrats auto et habitation, souvent avec des remises pour les clients équipés de plusieurs produits. Les règles sont les mêmes qu'auprès d'un assureur classique : comparez les garanties et les franchises contrat par contrat.