
Prestation d'assurance : tout ce que votre assureur vous doit
Ce que verse vraiment votre assureur après un sinistre : prestation d'assurance, définition, formes possibles et délais légaux de versement.

Vous déclarez un sinistre, votre conseiller évoque la prestation qui vous sera versée, et vous comprenez « indemnité ». Les deux mots ne sont pourtant pas interchangeables. La prestation, c'est l'engagement complet de l'assureur : parfois un virement, parfois un artisan qui vient réparer à ses frais, parfois une rente mensuelle pendant vingt ans. Savoir laquelle s'applique à votre contrat change tout, y compris la somme que vous toucherez réellement. Voici ce que recouvre cette notion, les cinq formes qu'elle peut prendre, les délais que la loi impose, et les mécanismes qui expliquent l'écart entre votre devis de réparation et le virement final.
Prestation d'assurance : la contrepartie que vous avez achetée
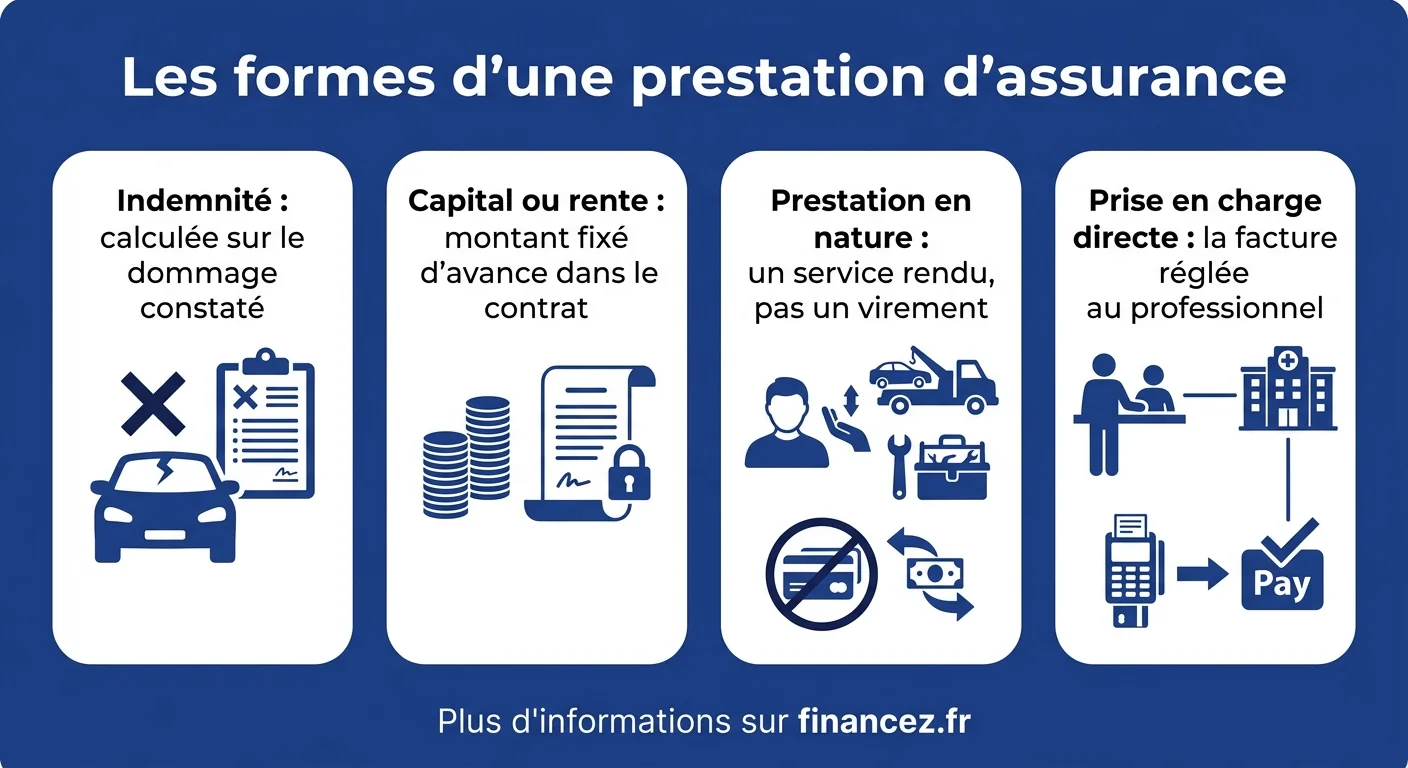
Un contrat d'assurance repose sur un échange simple : vous versez une prime, l'assureur s'engage à fournir quelque chose si l'événement redouté survient. Ce « quelque chose » porte un nom juridique précis, la prestation. Le Code des assurances parle de la prestation déterminée par le contrat, formule volontairement large parce qu'elle recouvre des réalités très différentes : un virement bancaire, la prise en charge directe d'une facture d'hôpital, l'envoi d'un dépanneur sur le bord de la route, ou le versement d'un capital à vos enfants.
La confusion la plus répandue consiste à dire « indemnité » là où le contrat dit « prestation ». L'indemnité n'est qu'une des formes possibles, celle qui répare une perte chiffrée. Quand une assurance emprunteur règle vos mensualités pendant un arrêt de travail, elle exécute bien une prestation, mais personne ne parle d'indemnité. Garder cette hiérarchie en tête évite d'attendre un virement là où le contrat prévoyait un service. Notre définition de l'assurance pose le cadre général si les bases vous manquent.
Les cinq formes que peut prendre une prestation
Aucun texte ne dresse cette liste : elle se reconstitue en croisant les branches d'assurance. C'est précisément ce qui rend le sujet confus pour un assuré qui détient cinq contrats et découvre cinq logiques différentes. Le tableau ci-dessous les rassemble, avec le déclencheur et la façon dont le montant se calcule.
| Forme | Exemple typique | Comment le montant est fixé |
|---|---|---|
| Indemnité | Dégât des eaux, accident auto | Selon le dommage constaté |
| Capital | Décès, invalidité | Montant écrit au contrat |
| Rente | Rente éducation, incapacité | Mensualité fixée d'avance |
| Prestation en nature | Réparation, remorquage, relogement | Aucun montant : un service |
| Prise en charge directe | Tiers payant, hospitalisation | Facture réglée au professionnel |
Un même contrat combine souvent plusieurs formes. Une multirisque habitation vous verse une indemnité pour le mobilier détruit, mande un serrurier en pleine nuit au titre de l'assistance, et paie directement l'hôtel si le logement devient inhabitable. Trois formes, un seul contrat, trois interlocuteurs différents. C'est la raison pour laquelle un assuré a l'impression que son dossier « part dans tous les sens » alors que tout est prévu.
Une conséquence pratique en découle, et elle vaut d'être anticipée : ces formes ne suivent ni le même circuit ni le même rythme. L'assistance se déclenche par un appel téléphonique et intervient en quelques heures, la prise en charge directe passe souvent par un accord préalable de l'assureur, l'indemnité attend l'expertise et se compte en semaines. Ouvrir un dossier unique et attendre un règlement global est donc le meilleur moyen de perdre du temps sur les volets qui pouvaient avancer seuls.
Identifiez la forme de prestation prévue par votre contrat
Croisez le type de contrat et la nature de l'événement : l'outil vous indique la forme de prestation à attendre, la façon dont le montant se calcule et, pour les prestations indemnitaires, une estimation de ce qui restera après application de la franchise.
Le principe indemnitaire : interdiction de gagner de l'argent
Dans les assurances de dommages, une règle domine tout le reste : la prestation ne peut jamais excéder la perte réellement subie. L'article L121-1 du Code des assurances impose cette stricte équivalence, et elle explique une grande partie des déceptions au moment du virement. Vous avez assuré un vélo 1 500 euros, il est volé après quatre ans d'usage : l'assureur indemnise sa valeur au jour du vol, pas son prix d'achat, sauf clause de valeur à neuf explicitement souscrite.
Cette règle a une contrepartie protectrice qu'on oublie souvent. Elle interdit aussi d'être indemnisé deux fois pour le même dommage, y compris lorsque plusieurs contrats couvrent le même risque : souscrits sans fraude, ils jouent chacun dans la limite de leurs garanties, sans que le total versé puisse dépasser le dommage (article L121-4). Elle fonde également le mécanisme de subrogation : une fois payé, l'assureur récupère votre créance contre le responsable et se retourne contre lui, sans que vous ayez à faire quoi que ce soit.
Le principe forfaitaire : un montant décidé bien avant le sinistre
Les assurances de personnes fonctionnent à l'inverse. Le capital ou la rente est fixé à la signature, sans aucun rapport avec le préjudice économique réel. Un contrat prévoyance qui garantit 50 000 euros en cas de décès versera 50 000 euros, que le foyer perde 20 000 ou 200 000 euros de revenus futurs. C'est le sens de l'article L131-1, selon lequel les sommes assurées sont fixées par le contrat.
Conséquence directe et très concrète : les prestations forfaitaires se cumulent. Rien n'interdit de percevoir simultanément le capital de votre contrat prévoyance individuel, celui du contrat collectif de votre employeur et une rente d'un troisième organisme. En assurance emprunteur, la distinction devient stratégique : une garantie forfaitaire verse la mensualité prévue quel que soit votre maintien de salaire, tandis qu'une garantie indemnitaire ne comble que la perte de revenus effective, parfois presque nulle si l'employeur maintient la rémunération.
Deux contrats affichant la même mensualité peuvent verser des sommes radicalement différentes le jour venu : l'un rembourse une perte, l'autre exécute une promesse chiffrée d'avance.
La prestation en nature : réparer plutôt que payer
Sur les sinistres de faible ampleur, beaucoup d'assureurs ne versent plus rien : ils envoient un professionnel de leur réseau, qui intervient et se fait régler directement. Une fuite sous évier, une serrure forcée, un pare-brise étoilé se traitent aujourd'hui presque systématiquement de cette façon. Aucun montant n'apparaît sur votre compte, et pourtant la prestation a bien été exécutée dans son intégralité.
Le point de vigilance est toujours le même, et il coûte cher à ceux qui l'ignorent : la plupart de ces garanties exigent un appel préalable à la plateforme avant tout engagement de dépense. Faites venir votre propre serrurier à deux heures du matin, réglez sa facture, et vous découvrirez que le contrat ne prévoyait aucun remboursement, seulement l'envoi d'un intervenant. Le réflexe utile, quel que soit le contrat, consiste à téléphoner avant d'agir, y compris pour une simple demande d'accord de principe.
Ce qui déclenche la prestation, et sous quel délai déclarer
Aucune prestation ne se déclenche seule. Il faut un fait générateur couvert par la garantie, puis une déclaration dans le délai contractuel. Ces délais varient fortement selon la nature de l'événement, et les rater expose à une déchéance de garantie, c'est-à-dire à la perte du droit à prestation sur ce sinistre précis, même lorsque le dommage est parfaitement établi et la prime à jour.
Une nuance protège cependant l'assuré, et elle est peu connue : la déchéance pour déclaration tardive ne joue que si l'assureur démontre que ce retard lui a causé un préjudice, par exemple l'impossibilité de constater les dégâts ou de se retourner contre un tiers. Un jour de retard sur un dossier photographié et documenté ne suffit donc pas à faire tomber la garantie. Cela n'autorise personne à traîner, mais cela vaut la peine de contester un refus fondé sur ce seul motif.
| Événement | Délai usuel de déclaration | Point de départ |
|---|---|---|
| Vol ou tentative de vol | 2 jours ouvrés | Découverte des faits |
| Sinistre courant (dégât, accident) | 5 jours ouvrés | Connaissance du sinistre |
| Catastrophe naturelle | 30 jours au plus | Parution de l'arrêté au Journal officiel |
| Décès (prévoyance) | Variable, souvent 30 jours | Date du décès |
| Arrêt de travail | Souvent 30 à 90 jours | Premier jour d'arrêt |
Un détail change tout en pratique : ces délais courent à compter du moment où vous avez eu connaissance du sinistre, pas de sa survenance. Une infiltration découverte trois mois après le début de la fuite reste déclarable. Conservez une trace horodatée de cette découverte, un message, une photo datée, un constat : c'est cette trace qui fera la différence si l'assureur conteste la date de départ. Le régime des trois éléments essentiels du contrat éclaire ce point.
Combien de temps l'assureur a-t-il pour verser ?
Le Code des assurances n'impose pas un délai unique, mais il impose à l'assureur d'en inscrire un dans ses conditions générales : c'est l'objet de l'article R112-1. Autrement dit, votre délai figure noir sur blanc dans votre contrat, et il vous est opposable. Ce délai varie d'un assureur et d'un contrat à l'autre : c'est celui de vos conditions générales qui compte, pas une moyenne de marché.
Deux points de vigilance méritent d'être notés dès la déclaration. D'abord, le compteur démarre à la réception des dernières pièces, jamais à votre appel initial : envoyer un dossier incomplet retarde tout, y compris quand l'assureur tarde à réclamer la pièce manquante. Ensuite, certains régimes ont leurs propres échéances, notamment les catastrophes naturelles, où une provision doit être versée dans les deux mois suivant la remise de l'état des pertes, et le solde dans les trois mois.
Datez et conservez chaque envoi. Le jour où une prestation traîne, la seule question qui compte est de savoir quand le dossier a été complet, et c'est à vous de pouvoir le prouver.
Pourquoi la somme reçue est presque toujours inférieure au devis
C'est le sujet qui provoque le plus d'incompréhension, et il tient à quatre mécanismes qui se combinent. Les connaître permet de refaire le calcul soi-même et de repérer une erreur.
- Le plafond de garantie : la prestation ne dépassera jamais le capital assuré inscrit au contrat, quel que soit le dommage.
- L'abattement de vétusté : la valeur d'usage remplace la valeur à neuf, selon un barème propre à chaque assureur, exprimé en pourcentage par année d'usage.
- La règle proportionnelle : si vous avez sous-déclaré la valeur de vos biens, l'indemnité est réduite dans la même proportion.
- La franchise : elle se soustrait à la fin, sur le montant déjà réduit, jamais sur le devis initial.
Un exemple parle mieux qu'un barème. Mobilier détruit, devis de remplacement à 4 000 euros, vétusté de 30 %, franchise de 300 euros : la base tombe à 2 800 euros, puis à 2 500 euros nets. L'écart avec le devis n'a rien d'anormal, il est la conséquence mécanique du contrat signé. Notre guide de l'assurance habitation détaille les garanties qui limitent ces abattements.
Refus, réduction, déchéance : quand la prestation n'est pas due
Un assureur ne refuse pas une prestation par principe : il doit motiver son refus et s'appuyer sur une cause prévue par la loi ou par le contrat. Les motifs récurrents sont peu nombreux et se vérifient rapidement. L'exclusion de garantie vient en tête : le sinistre est réel, mais la situation figure dans la liste des cas non couverts, qui doit être rédigée en caractères très apparents pour être opposable.
Viennent ensuite la fausse déclaration, qui entraîne la nullité du contrat si elle est intentionnelle et une réduction proportionnelle si elle ne l'est pas, la déclaration hors délai, et le défaut de paiement de prime ayant suspendu la garantie. Face à un refus, la marche à suivre est balisée : réclamation écrite au service dédié, puis saisine gratuite du médiateur de l'assurance si la réponse ne vient pas sous deux mois. Comprendre le statut d'assuré et ses obligations aide à anticiper ces situations.
Questions fréquentes
Quelle est la différence entre prestation et indemnité d'assurance ?
La prestation est le terme générique : elle désigne tout ce que l'assureur s'est engagé à fournir. L'indemnité en est une forme particulière, celle qui compense en argent une perte chiffrée dans les assurances de dommages. Un capital décès, une rente d'invalidité ou l'envoi d'un dépanneur sont des prestations, mais ce ne sont pas des indemnités. Employer le bon mot évite d'attendre un virement quand le contrat prévoyait un service.
Quelles prestations relèvent réellement de l'assurance ?
Toutes celles que le contrat a explicitement prévues, et elles seules. Concrètement : le versement d'une indemnité, celui d'un capital ou d'une rente, la prise en charge directe d'une facture auprès d'un professionnel, l'organisation d'un service comme un remorquage ou un relogement, et la défense de vos intérêts en protection juridique. Tout ce qui ne figure pas dans les conditions particulières et générales ne relève pas de l'assurance, quelle que soit la gravité de la situation.
Comment fonctionne l'assurance quand aucun sinistre ne survient ?
La prime reste acquise à l'assureur, sans contrepartie visible pour vous. Ce n'est pas une anomalie : vous avez acheté une couverture pendant une période, pas un versement futur. C'est le principe de mutualisation, les primes de tous financent les prestations de quelques-uns. Seuls les contrats d'épargne comme l'assurance vie échappent à cette logique, puisqu'ils capitalisent les sommes versées à votre profit.
L'assurance complémentaire, c'est quoi exactement ?
C'est un contrat qui intervient après un premier payeur, le plus souvent l'Assurance maladie obligatoire. Sa prestation ne se calcule pas sur votre dépense brute mais sur ce qui reste à votre charge après le premier remboursement. D'où les tableaux de garanties exprimés en pourcentage de la base de remboursement, souvent 100, 200 ou 300 %, qui déroutent tant qu'on ignore qu'ils s'appliquent à un tarif de référence et non au prix payé.
Une prestation d'assurance est-elle imposable ?
Cela dépend de sa nature. Les indemnités qui réparent un dommage matériel ne sont pas imposables, puisqu'elles remettent en état sans enrichir. En revanche, les prestations qui remplacent un revenu, comme les indemnités journalières d'un contrat de prévoyance, suivent en général le régime fiscal du revenu qu'elles compensent. Vérifiez ce point au moment de la souscription, il change le rendement réel de la garantie.
Que faire si l'assureur ne verse rien dans le délai annoncé ?
Commencez par vérifier la date à laquelle votre dossier est devenu complet, c'est le point de départ opposable. Envoyez ensuite une mise en demeure écrite rappelant le délai figurant dans vos conditions générales. Sans réponse satisfaisante sous deux mois, saisissez gratuitement le médiateur de l'assurance, dont les coordonnées sont obligatoirement mentionnées dans votre contrat. Des intérêts de retard peuvent être réclamés à compter de la mise en demeure.