
Qui a créé l'assurance ? Trois mille ans d'invention du risque partagé
De Gênes 1347 à la Sécurité sociale, l'histoire de l'assurance en dates clés et ce qu'elle explique des contrats que vous signez aujourd'hui.

Personne n'a inventé l'assurance un matin. Elle s'est construite par couches successives, chaque fois qu'un groupe d'humains s'est heurté au même mur : un risque trop lourd pour être supporté seul, et pourtant assez rare pour être supportable à plusieurs. Des caravanes de Mésopotamie aux marchands génois, des cendres de Londres aux ordonnances de 1945, cette histoire explique beaucoup de choses que vous croyez arbitraires dans vos contrats actuels, à commencer par la franchise et les exclusions.
Le problème que l'assurance résout depuis toujours
Réduisez l'affaire à sa mécanique et tout devient limpide. Un marchand qui envoie une cargaison par mer joue sa fortune entière sur un aléa qu'il ne maîtrise pas. S'il perd, il est ruiné. Mais si cent marchands acceptent chacun de verser une petite somme pour indemniser celui d'entre eux qui coulera, aucun n'est ruiné et tous continuent de commercer.
Ce raisonnement est le cœur de toute assurance, et il n'a pas bougé d'un millimètre depuis l'Antiquité. Ce qui a changé, c'est notre capacité à le mettre en œuvre : savoir qui paie, combien, dans quels cas, et surtout comment calculer ce fameux petit montant pour qu'il suffise sans être confiscatoire. Trois mille ans d'histoire tiennent dans cette question de calibrage.
On trouve trace de cette logique très tôt. Dans les cités marchandes de Mésopotamie, des accords répartissaient déjà entre plusieurs parties la perte d'une caravane attaquée ou égarée. Ce ne sont pas encore des contrats d'assurance, plutôt des arrangements de partage, mais l'intuition fondatrice est là : la perte d'un seul devient supportable si elle est distribuée sur plusieurs.
Le prêt à la grosse aventure, ancêtre direct
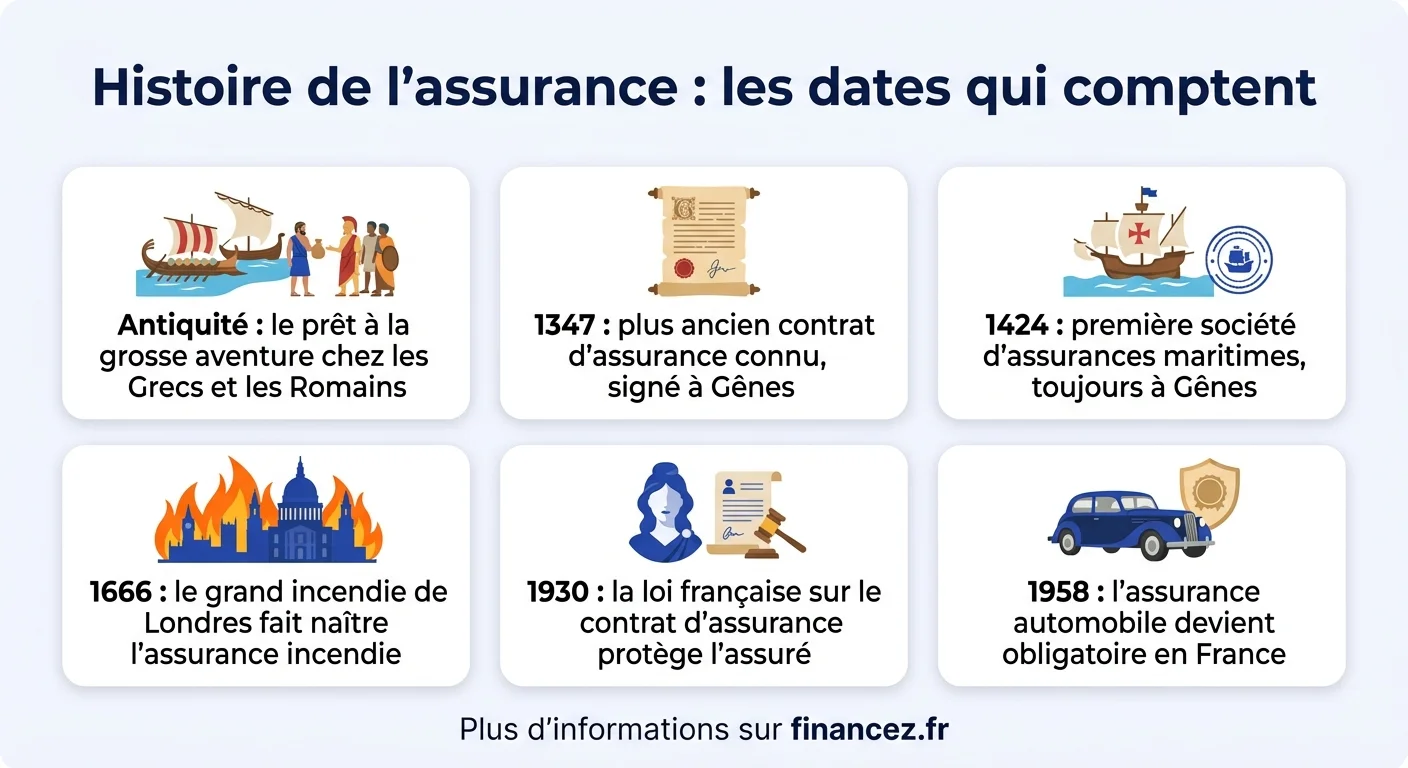
Les Grecs puis les Romains ont formalisé le premier montage véritablement ingénieux. Un banquier avance au marchand la valeur de sa cargaison avant le départ. Si le navire fait naufrage, le marchand ne rembourse rien : le prêteur a perdu sa mise. S'il arrive à bon port, le marchand rembourse la somme augmentée d'un intérêt très élevé, sans commune mesure avec un prêt ordinaire.
Regardez ce que fait ce mécanisme. Le prêteur assume le risque de perte totale, et l'écart entre le taux pratiqué et un taux normal est exactement le prix de ce risque. Autrement dit, une prime d'assurance, dissimulée dans un intérêt. Le prêt à la grosse aventure est donc une assurance qui ne dit pas son nom, et il a traversé les siècles sous cette forme.
Sa longévité est frappante : il figurait encore dans le Code civil français au titre des contrats aléatoires, et n'en a été retiré qu'en 2009. Pendant plus de deux millénaires, ce montage maritime aura été le principal outil de couverture du commerce lointain, avant de céder la place à un contrat autonome.
Testez vos repères sur l'histoire de l'assurance
Cinq questions pour situer les grandes étapes. Répondez, puis comparez avec les explications de l'article.
Gênes 1347 : le premier contrat, et pourquoi il naît là
Le plus ancien contrat d'assurance dont nous ayons conservé la trace a été souscrit à Gênes en 1347. Ce n'est pas un hasard géographique. Les cités marchandes italiennes concentraient alors trois ingrédients qu'aucun autre lieu ne réunissait : un trafic maritime intense, des capitaux disponibles, et une pratique notariale suffisamment développée pour donner à un engagement écrit une valeur opposable.
La rupture avec le prêt à la grosse aventure est nette. Dans le contrat génois, l'assureur n'avance plus rien au départ : il encaisse une prime et ne paiera qu'en cas de sinistre. Le financement et la couverture du risque se séparent enfin, et c'est précisément cette séparation qui définit l'assurance au sens moderne.
Gênes poursuivra son avance en voyant naître, en 1424, ce que l'on considère comme la première société d'assurances maritimes. On passe alors de l'assureur individuel, qui engage sa fortune personnelle, à une structure collective capable de mutualiser plusieurs risques. Les deux caractéristiques essentielles de l'assurance contemporaine, le contrat autonome et l'entreprise dédiée, sont en place avant la fin du Moyen Âge.
L'assurance, fille d'une interdiction religieuse
Voici le ressort que les récits d'origine passent presque toujours sous silence. Au XIIIe siècle, l'Église condamne fermement le prêt à intérêt, assimilé au péché d'usure. Or le prêt à la grosse aventure repose entièrement sur un intérêt élevé, ce qui le place dans une position juridiquement intenable pour des marchands chrétiens soucieux de ne pas être inquiétés.
L'assurance n'est pas née d'une invention technique mais d'une contrainte morale. Il a fallu séparer le prêt de la couverture du risque pour que la seconde devienne licite, et c'est ce détour qui a produit le contrat que nous connaissons.
Le contrat d'assurance résout élégamment le problème. Puisque l'assureur ne prête rien, il ne perçoit aucun intérêt : il vend une promesse d'indemnisation contre le versement d'une prime. Le service devient une prestation à part entière, et non le déguisement d'une opération de crédit. La distinction paraît formelle, elle est en réalité fondatrice, et vous la retrouvez dans la définition juridique de l'assurance encore aujourd'hui.
Cette origine explique aussi une hostilité durable envers l'assurance sur la vie, longtemps jugée immorale parce qu'elle revenait à parier sur la mort d'un être humain. Prohibée pendant des siècles dans plusieurs pays européens, elle n'a été pleinement admise en France qu'au XIXe siècle, ce qui reste récent au regard de ses quatre cents ans d'antériorité maritime.
Londres 1666 : l'incendie qui invente l'assurance des biens
Dans la nuit du 2 septembre 1666, un feu parti d'une boulangerie de Pudding Lane ravage Londres pendant quatre jours. Des dizaines de milliers de logements disparaissent. La ville découvre brutalement que le risque terrestre peut être aussi destructeur que le risque maritime, et qu'aucun dispositif ne le couvre.
La réponse arrive vite. Un entrepreneur nommé Nicholas Barbon organise la première offre structurée d'assurance contre l'incendie, en proposant aux propriétaires de couvrir la reconstruction de leur maison contre une cotisation. Les compagnies qui suivent vont plus loin encore : elles financent leurs propres équipes de pompiers, qui n'interviennent que sur les bâtiments portant la plaque de la compagnie.
Cette anecdote, souvent racontée pour son pittoresque, contient une leçon économique sérieuse. L'assureur découvre qu'il a intérêt à réduire le sinistre, pas seulement à l'indemniser. C'est l'acte de naissance de la prévention, qui structure aujourd'hui toute la tarification : détecteurs, alarmes, normes de construction, autant de mécanismes dont l'origine remonte à ces brigades privées londoniennes.
Le café d'Edward Lloyd et l'invention du marché du risque
À la même époque, un certain Edward Lloyd tient un café près des quais de Londres. On y boit, mais surtout on y échange des nouvelles maritimes : quels navires sont partis, lesquels sont attendus, quelles routes sont dangereuses. L'établissement devient le point de rencontre naturel entre armateurs cherchant une couverture et particuliers fortunés prêts à en assumer une part.
Le fonctionnement mérite d'être décrit, car il a survécu jusqu'à nous. Un courtier fait circuler une feuille décrivant le risque. Chaque preneur inscrit son nom en dessous, avec la fraction du risque qu'il accepte de porter, jusqu'à ce que la totalité soit couverte. Ce geste d'écrire sous le descriptif a donné le mot souscripteur, et le principe même du placement d'un risque par parts.
Ce que ce café invente n'est donc pas une compagnie mais un marché, où l'information circule et où le risque se fractionne entre de nombreux porteurs. Le modèle s'avérera si robuste qu'il reste, plus de trois siècles plus tard, la structure de référence pour les risques que personne ne veut porter seul : satellites, plateformes pétrolières, événements majeurs.
Ce qui rend l'assurance possible : la loi des grands nombres
Jusqu'ici, tout repose sur l'intuition et l'expérience des marchands. Le basculement décisif est mathématique, et il intervient entre le XVIIe et le XVIIIe siècle. La théorie des probabilités, née des échanges de Pascal et Fermat sur les jeux de hasard, fournit l'outil qui manquait : la capacité de calculer la fréquence attendue d'un événement incertain.
Le principe est contre-intuitif et pourtant redoutablement solide. Sur un individu, la survenue d'un sinistre est imprévisible. Sur cent mille individus, le nombre de sinistres annuels devient remarquablement stable d'une année sur l'autre. C'est la loi des grands nombres, et elle transforme l'assurance d'un pari en une industrie calculable.
Un assureur ne prédit jamais ce qui vous arrivera. Il sait seulement, avec une précision étonnante, combien de personnes comme vous auront un sinistre cette année. Toute la profession tient dans cette nuance.
Les tables de mortalité, construites à partir des registres de décès des grandes villes, donnent ensuite la matière chiffrée. Elles rendent possible l'assurance sur la vie, jusque-là impraticable faute de savoir tarifer. Cette mécanique explique pourquoi votre prime dépend de votre âge, de votre secteur d'activité ou de votre commune : ce ne sont pas des jugements sur vous, mais des statistiques sur des groupes.
La France, de Colbert au Code des assurances
Le parcours français se lit comme une succession de réponses à des chocs sociaux. En 1668, un édit inspiré par Colbert institue à Paris une chambre d'assurance et de grosse aventure : l'État reconnaît officiellement l'activité et l'encadre. Deux siècles plus tard, l'industrialisation impose de traiter un risque nouveau, celui de l'accident du travail.
| Date | Étape | Ce qu'elle change |
|---|---|---|
| 1668 | Édit inspiré par Colbert | Reconnaissance officielle de l'activité |
| 1898 | Loi sur les accidents du travail | Indemnisation sans avoir à prouver une faute |
| 1930 | Loi sur le contrat d'assurance | Protection de l'assuré face à l'assureur |
| 1945 | Création de la Sécurité sociale | Assurance des risques sociaux par l'État |
| 1958 | Assurance automobile obligatoire | Protection systématique des victimes |
| 1976 | Code des assurances | Unification de toute la matière |
La loi de 1898 mérite qu'on s'y arrête : en rendant l'employeur responsable sans qu'il soit nécessaire de prouver sa faute, elle crée une obligation d'indemniser qui appelle mécaniquement une couverture. C'est le schéma qui se répétera ensuite à chaque fois : une responsabilité nouvelle apparaît, une assurance se crée pour la porter, puis le législateur la rend obligatoire. Vous en retrouvez le résultat dans la liste des assurances obligatoires pour un particulier.
Les décennies suivantes ajoutent la surveillance prudentielle, c'est-à-dire le contrôle de la capacité des assureurs à tenir leurs engagements sur le très long terme. La réglementation européenne dite Solvabilité II, applicable depuis 2016, impose ainsi des exigences de fonds propres calculées sur les risques réellement portés. Selon France Assureurs, la fédération professionnelle du secteur, cette solidité financière est devenue le premier critère de confiance des assurés.
Ce que l'histoire explique de votre contrat aujourd'hui
Le détour par le passé n'est pas décoratif : il rend lisibles des clauses qui semblent arbitraires quand on les découvre au moment d'un sinistre.
| Ce que vous lisez dans votre contrat | D'où cela vient |
|---|---|
| La franchise à votre charge | Éviter les micro-déclarations qui coûtent plus à traiter qu'à payer |
| L'exclusion de la faute intentionnelle | Interdiction ancienne de s'assurer contre son propre acte volontaire |
| La déclaration exacte du risque | Héritage direct du contrat maritime, où la cargaison devait être décrite |
| Le questionnaire de santé | Tables de mortalité et tarification par groupe de risque |
| Le délai de déclaration du sinistre | Permettre à l'assureur de constater avant disparition des preuves |
Le trio prime, risque, prestation que vous retrouvez dans tout contrat n'a pas non plus été inventé par un juriste moderne : il est la formalisation de ce que les marchands génois pratiquaient déjà, et il constitue encore aujourd'hui la charpente des trois éléments essentiels de l'assurance.
Reste une exception éclairante. L'assurance vie, longtemps suspecte pour des raisons morales, a conservé de cette histoire un statut à part, entre le contrat d'assurance et le produit d'épargne, avec un régime juridique et fiscal qui lui est propre. Sa singularité actuelle n'est pas une bizarrerie administrative : c'est la trace, encore visible, de trois siècles de méfiance.
Questions fréquentes
Qui a créé l'assurance ?
Aucune personne en particulier. L'assurance résulte d'une accumulation de pratiques : le partage des pertes chez les marchands de l'Antiquité, le prêt à la grosse aventure grec et romain, puis le contrat autonome apparu dans les cités italiennes au XIVe siècle. Si l'on cherche un point de bascule identifiable, c'est le contrat génois de 1347, premier document connu où une prime est versée en échange d'une promesse d'indemnisation, sans qu'aucun prêt ne soit consenti.
Quel est le plus ancien contrat d'assurance connu ?
Il s'agit d'un contrat d'assurance maritime souscrit à Gênes en 1347. Sa particularité est de dissocier pour la première fois le financement de l'expédition et la couverture du risque : l'assureur ne prête rien, il encaisse une prime et n'intervient qu'en cas de sinistre. Gênes verra également naître, en 1424, ce qui est considéré comme la première société d'assurances maritimes, marquant le passage de l'assureur individuel à l'entreprise.
Pourquoi les Lloyd's sont-ils nés dans un café ?
Parce qu'un café portuaire londonien de la fin du XVIIe siècle était le lieu où circulait l'information maritime : départs, arrivées, naufrages, routes dangereuses. Or l'assurance a besoin d'information pour évaluer un risque. Les armateurs y trouvaient des particuliers prêts à couvrir une fraction de leur cargaison, chacun signant sous le descriptif du risque. Ce geste a donné le terme de souscripteur et le principe du partage d'un risque entre plusieurs porteurs.
Quand l'assurance automobile est-elle devenue obligatoire en France ?
En 1958. Avant cette date, une victime d'accident de la route pouvait se retrouver sans indemnisation si le responsable n'était pas solvable, situation devenue insupportable avec la généralisation de l'automobile. L'obligation d'assurance déplace la garantie de la fortune personnelle du conducteur vers un assureur, ce qui protège la victime bien plus que le conducteur. C'est la logique de toutes les assurances rendues obligatoires depuis.
Qu'est-ce que la Sécurité sociale a changé en 1945 ?
Elle a fait basculer les grands risques de l'existence, maladie, vieillesse, accident du travail, charges de famille, d'une logique d'assurance privée facultative vers une couverture collective obligatoire organisée par l'État. Les mutuelles et les sociétés de secours mutuels qui portaient ces risques depuis le XIXe siècle voient alors leur rôle se recomposer autour de la complémentaire, position qu'elles occupent encore aujourd'hui.
L'assurance a-t-elle toujours été autorisée ?
Non. L'assurance sur la vie a été prohibée pendant des siècles dans plusieurs pays européens, au motif qu'elle revenait à spéculer sur la mort d'une personne, ce qui heurtait la morale religieuse. Elle n'a été pleinement admise en France qu'au XIXe siècle. Cette méfiance ancienne explique en partie le régime juridique particulier dont ce contrat bénéficie encore, distinct de celui des autres assurances.